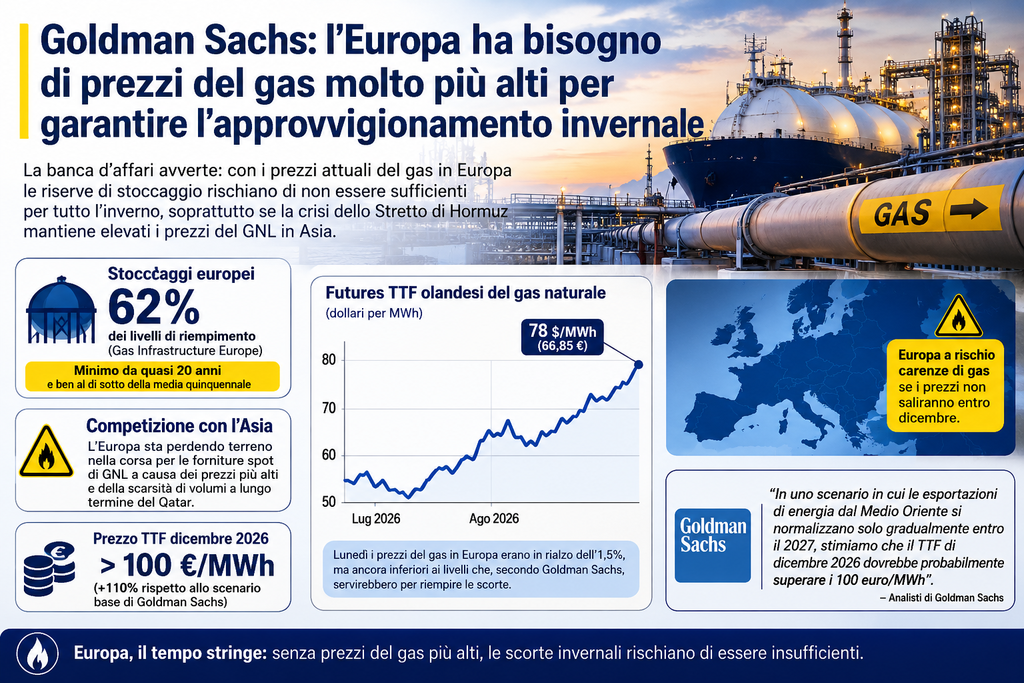
 (AGENPARL) - Roma, 24 Agosto 2026 - L’Europa potrebbe aver bisogno di prezzi del gas naturale molto più elevati per assicurarsi quantità sufficienti di GNL e ricostituire gli stoccaggi in vista del prossimo inverno. Secondo Goldman Sachs, in uno scenario di persistenti tensioni in Medio Oriente, il TTF di dicembre 2026 potrebbe dover superare i 100 euro per megawattora (MWh) per incentivare un’accelerazione degli acquisti europei.
La previsione è legata soprattutto alla crisi dello Stretto di Hormuz e alla crescente competizione tra Europa e Asia per i carichi disponibili di gas naturale liquefatto. Se le esportazioni energetiche mediorientali dovessero normalizzarsi soltanto gradualmente nel corso del 2027, l’attuale livello dei prezzi potrebbe non essere sufficiente a garantire all’Europa le scorte necessarie durante la stagione fredda.
Goldman Sachs: possibile TTF oltre 100 euro/MWh
La soglia indicata dalla banca d’affari è particolarmente significativa. Lo scenario di oltre 100 euro/MWh per dicembre 2026 risulta infatti circa il 110% superiore allo scenario base di Goldman Sachs, fissato a 50 euro/MWh.
La ragione è legata alla competizione internazionale per il GNL. Con le forniture mediorientali sotto pressione, gli acquirenti europei devono competere con quelli asiatici per un numero limitato di carichi. Prezzi europei più elevati sarebbero quindi necessari per rendere il mercato continentale sufficientemente attraente e dirottare maggiori volumi di GNL verso l’Europa.
Il problema arriva proprio nel periodo in cui i Paesi europei devono accumulare gas in preparazione della stagione invernale.
Stoccaggi europei fermi intorno al 62%
La situazione delle riserve aumenta la pressione sul mercato. Al 20 agosto gli stoccaggi europei risultavano pieni per circa il 62%, contro il 74% registrato nello stesso periodo del 2025. La Commissione europea ha comunque dichiarato di non vedere, al momento, un rischio immediato per la sicurezza degli approvvigionamenti.
Il dato resta però nettamente inferiore ai livelli stagionali abituali. UBS ha indicato una media quinquennale vicina al 79%, evidenziando il ritardo accumulato dall’Europa nel riempimento degli impianti.
La situazione varia inoltre sensibilmente da Paese a Paese. In Italia, per esempio, il 19 agosto le riserve sfioravano l’80%, mentre la media dell’Unione europea era poco superiore al 61%.
Europa e Asia si contendono il GNL
Uno dei nodi principali è rappresentato dalla disponibilità di GNL. Le tensioni mediorientali hanno aumentato l’incertezza sulle rotte energetiche internazionali e, contemporaneamente, la forte domanda asiatica sta rendendo più difficile per gli operatori europei assicurarsi nuovi carichi.
Il TTF, principale riferimento europeo per il prezzo del gas naturale, ha già registrato un forte rialzo. Il 24 agosto il benchmark europeo è salito ulteriormente, raggiungendo in giornata circa 68,6 euro/MWh, il livello più alto da oltre tre anni secondo i dati riportati dal Wall Street Journal.
Si tratta comunque di una quotazione ancora molto distante dalla soglia superiore ai 100 euro/MWh ipotizzata da Goldman Sachs nello scenario di prolungate interruzioni delle forniture mediorientali.
Lo Stretto di Hormuz resta decisivo
Al centro delle preoccupazioni rimane lo Stretto di Hormuz, una delle arterie più importanti per il commercio energetico mondiale.
Le tensioni nella regione stanno incidendo sulla disponibilità di GNL proprio mentre l’Europa deve aumentare gli acquisti per prepararsi all’inverno. Già a luglio il TTF aveva registrato un forte incremento, sostenuto sia dai timori sulle forniture attraverso Hormuz sia dalla necessità europea di ricostituire gli stoccaggi.
Un miglioramento più rapido della situazione cambierebbe radicalmente lo scenario. Goldman Sachs ha infatti stimato che una ripresa dei flussi attraverso Hormuz più veloce del previsto potrebbe riportare il TTF verso 40 euro/MWh, contro i 50 euro dello scenario base della banca per dicembre.
L’inverno diventa la variabile decisiva
Oltre alla geopolitica, anche le temperature dei prossimi mesi saranno determinanti. Un inverno particolarmente mite ridurrebbe la domanda di gas per il riscaldamento e permetterebbe all’Europa di gestire più facilmente scorte inferiori alla media.
Un inverno rigido, al contrario, aumenterebbe rapidamente i consumi e renderebbe ancora più importante entrare nella stagione fredda con livelli di stoccaggio adeguati.
Per il mercato europeo si apre quindi una fase delicata: prezzi del gas, disponibilità di GNL, competizione con l’Asia, situazione nello Stretto di Hormuz e andamento delle temperature saranno le principali variabili da osservare.
Lo scenario superiore a 100 euro/MWh indicato da Goldman Sachs non rappresenta una previsione incondizionata, ma il livello che la banca ritiene potrebbe rendersi necessario qualora le esportazioni energetiche dal Medio Oriente tornassero alla normalità soltanto gradualmente nel 2027.