
 (AGENPARL) - Roma, 29 Settembre 2026 - Per decenni la globalizzazione energetica ha seguito una regola apparentemente semplice: comprare dove costa meno, produrre dove è più efficiente, trasportare attraverso la rotta più conveniente e affidarsi ai mercati internazionali per assorbire gli shock.
Le guerre degli anni Venti stanno modificando quella logica.
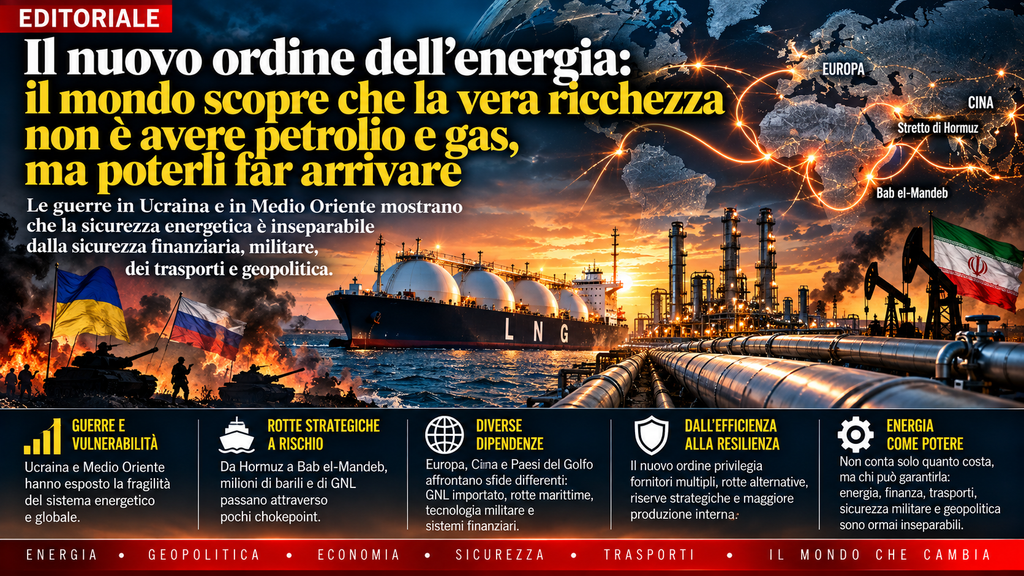
La guerra russo-ucraina ha mostrato all’Europa cosa significa concentrare una quota rilevante dell’approvvigionamento di gas in un rapporto geopolitico che improvvisamente si deteriora. Il conflitto in Medio Oriente ha mostrato qualcosa di ancora diverso: persino un sistema con numerosi produttori può diventare vulnerabile quando una parte enorme dell’offerta mondiale deve attraversare pochi passaggi marittimi.
L’Agenzia Internazionale dell’Energia ha definito la crisi mediorientale del 2026 la più grande interruzione dell’offerta nella storia del mercato petrolifero mondiale: i flussi di greggio e prodotti petroliferi attraverso Hormuz sono precipitati dai circa 20 milioni di barili al giorno precedenti al conflitto a livelli prossimi alla paralisi nella fase più grave. IEA
Non è soltanto una crisi petrolifera.
È una dimostrazione pratica di come energia, finanza, trasporti, tecnologia e potenza militare siano diventati parti dello stesso sistema.
E potrebbe segnare il passaggio da una globalizzazione costruita principalmente sull’efficienza a una globalizzazione costruita sempre più sulla resilienza.
Lo Stretto di Hormuz è largo appena 39 chilometri nel punto più stretto. Nel 2025 vi transitavano mediamente circa 20 milioni di barili al giorno di greggio e prodotti petroliferi, equivalenti a circa un quarto del commercio petrolifero mondiale via mare. Arabia Saudita ed Emirati Arabi Uniti dispongono di alcune rotte alternative; Iran, Iraq, Kuwait, Qatar e Bahrain dipendono invece molto più profondamente dallo Stretto per le proprie esportazioni. IEA
Questa geografia trasforma immediatamente una questione energetica in una questione militare.
Una petroliera deve poter navigare. Deve essere assicurata. Deve trovare un porto operativo. Il terminale deve funzionare. La rotta deve essere sufficientemente sicura. Le transazioni devono poter essere finanziate. La valuta utilizzata deve essere accessibile. E, nei casi estremi, qualcuno deve essere capace di proteggere militarmente quelle vie commerciali. Il prezzo finale dell’energia incorpora dunque un’infrastruttura geopolitica spesso invisibile. Quando quell’infrastruttura funziona, sembra quasi gratuita. Quando smette di funzionare, ne scopriamo improvvisamente il valore.
Il primo grande laboratorio di questa trasformazione è stato europeo.
Tra il 2018 e il 2021, secondo il materiale alla base di questo editoriale, il gas russo rappresentava oltre il 40% della domanda europea di gas. L’invasione dell’Ucraina nel 2022 e la successiva drastica riduzione delle forniture russe via gasdotto hanno mostrato quanto una relazione commercialmente conveniente potesse trasformarsi in una vulnerabilità strategica. Markdown incollato
La risposta europea è stata rapida: nuovi fornitori, più GNL, nuovi terminali, maggiori stoccaggi e diversificazione.
Ma qui compare il primo paradosso del nuovo ordine energetico.
L’Europa è passata da una dipendenza fortemente concentrata sui gasdotti russi a una struttura più flessibile e diversificata, ma ancora collegata ai mercati internazionali, alle navi metaniere, agli impianti di liquefazione, ai terminali e ai prezzi globali. Markdown incollato
È una posizione probabilmente più resiliente. Non è autarchia. E non dovrebbe necessariamente esserlo.
La vulnerabilità cinese dimostra quanto sarebbe sbagliato cercare una sola definizione di dipendenza energetica.
Pechino ha lavorato per ampliare produzione interna, rinnovabili, elettrificazione, riserve e collegamenti energetici con Russia e Asia centrale. Nel 2025, secondo il materiale fornito, le esportazioni statunitensi di GNL verso la Cina erano scese a zero. Markdown incollato
Eppure la Cina rimane enormemente esposta al sistema marittimo internazionale. Secondo l’Energy Information Administration statunitense, nella prima metà del 2025 circa l’89% del greggio e condensato transitato attraverso Hormuz era diretto verso l’Asia. Cina, India, Giappone e Corea del Sud insieme rappresentavano circa il 74% dei flussi. Nello stesso periodo attraverso lo Stretto passavano 11,4 miliardi di piedi cubi al giorno di GNL, oltre un quinto del commercio mondiale di GNL. EIA Stati Uniti
Il paradosso cinese diventa evidente. Un paese può ridurre la propria dipendenza energetica diretta dagli Stati Uniti e continuare a dipendere da un sistema commerciale globale le cui arterie attraversano aree geopoliticamente instabili. Cambiare fornitore non significa necessariamente eliminare il rischio. A volte significa semplicemente spostarlo lungo la catena.
Il Medio Oriente presenta il paradosso opposto. Possedere enormi riserve di petrolio e gas dovrebbe rappresentare la massima forma di sicurezza energetica. Ma avere la materia prima sotto il deserto non significa automaticamente poterla esportare durante una guerra. Servono oleodotti, terminali, raffinerie, porti, navi e rotte marittime. E serve sicurezza.
La dipendenza diventa ancora più evidente osservando il settore militare. Nel periodo 2021-2025, il 54% delle principali armi importate dagli Stati del Medio Oriente proveniva dagli Stati Uniti, secondo SIPRI. Arabia Saudita, Qatar e Kuwait figuravano tra i dieci maggiori importatori mondiali. SIPRI
SIPRI rileva inoltre che circa il 94% delle principali armi importate dalla regione in quel quinquennio proveniva dagli Stati Uniti o dall’Europa. SIPRI È un esempio perfetto di interdipendenza strategica.
Il Golfo fornisce una parte essenziale dell’energia consumata dall’economia mondiale.
Ma una parte significativa della sua architettura militare dipende da tecnologie e fornitori esterni.
Il produttore può quindi essere energeticamente potentissimo e contemporaneamente dipendente in altri settori decisivi.
Per molto tempo abbiamo misurato l’indipendenza economica attraverso indicatori relativamente semplici. Produzione. PIL. Riserve valutarie. Riserve petrolifere. Capacità industriale. Ma un’economia moderna funziona attraverso reti. Un paese può produrre elettricità internamente ma importare il gas necessario a produrla. Può possedere petrolio ma dipendere da attrezzature straniere per estrarlo.
Può avere gigantesche riserve finanziarie ma dipendere da circuiti internazionali per utilizzarle.
Può possedere industrie avanzate ma dipendere da minerali importati. Può produrre milioni di barili di petrolio al giorno ma avere bisogno di una singola rotta marittima per esportarli.
È precisamente la contraddizione descritta dal materiale fornito: l’indipendenza economica non può essere misurata attraverso una singola risorsa o capacità nazionale. Markdown incollato
La domanda importante non è quindi:
“Questo paese è indipendente?”
Ma:
“Da cosa dipende, quanto velocemente può sostituirlo e cosa accade se quella dipendenza viene interrotta?”
La trasformazione attuale ricorda, sotto alcuni aspetti, una crisi apparentemente lontanissima dall’energia.
Negli anni Novanta le economie dell’Asia orientale si integrarono rapidamente nei mercati finanziari internazionali.
L’integrazione produceva crescita e capitali, ma creava anche esposizioni.
La crisi finanziaria asiatica del 1997 dimostrò che un’economia poteva apparire industrialmente forte e tuttavia trovarsi rapidamente in difficoltà quando capitali, debito estero e valuta diventavano contemporaneamente vulnerabili.
Indonesia, Corea del Sud e Thailandia dovettero ricorrere a programmi internazionali sostenuti dal Fondo Monetario Internazionale.
La lezione successiva fu fondamentale: non basta sapere quanto capitale puoi ottenere quando i mercati funzionano. Devi sapere quanto puoi resistere quando smettono di funzionare.
Molti governi asiatici reagirono costruendo maggiori riserve finanziarie.
Oggi il settore energetico sta imparando una lezione analoga.Una riserva ha una caratteristica curiosa.
In condizioni normali sembra inefficiente. Petrolio immagazzinato che non viene utilizzato. Gas conservato nei depositi. Capacità elettrica disponibile ma non sfruttata. Terminali utilizzati solo parzialmente. Oleodotti alternativi. Fornitori più costosi mantenuti all’interno del portafoglio.
Tutto questo aumenta apparentemente i costi. Il sistema economicamente più efficiente sarebbe quello che elimina ogni ridondanza. Un solo fornitore, se è il più economico. Una sola rotta, se è la più breve. Inventari minimi. Massimo utilizzo delle infrastrutture. Capacità produttiva perfettamente dimensionata alla domanda. È il mondo ideale dell’ottimizzazione.Ed è anche un sistema estremamente fragile quando arriva uno shock.
Qui si trova probabilmente la trasformazione economica più importante degli anni che vengono. Il sistema energetico mondiale sta imparando a distinguere tra inefficienza e ridondanza.
Sembrano la stessa cosa. Non lo sono.
Una centrale inutilizzata può sembrare inefficiente fino al giorno in cui un’altra centrale smette di funzionare. Una pipeline alternativa sembra superflua fino alla chiusura di quella principale.
Una riserva petrolifera appare costosa fino a quando il mercato perde milioni di barili al giorno.
Un secondo fornitore più caro sembra economicamente irrazionale fino a quando il primo interrompe le consegne.
La ridondanza è una forma di assicurazione. E l’assicurazione ha sempre un costo prima dell’incidente.
Questa distinzione potrebbe modificare profondamente le decisioni di governi e imprese.
Supponiamo che un paese possa acquistare gas dal fornitore A a 30 e dal fornitore B a 35.
Secondo la logica tradizionale, A è più conveniente. Ma immaginiamo che il 90% delle importazioni arrivi da A. Il prezzo reale non è più semplicemente 30. Bisogna aggiungere il valore economico del rischio di interruzione. Il costo delle riserve necessarie. L’impatto potenziale sull’industria.
L’inflazione prodotta da un eventuale shock. Il costo delle infrastrutture d’emergenza. Persino il costo politico della vulnerabilità. A quel punto il fornitore da 35 potrebbe non essere più così costoso.
La domanda cambia da: “Quanto costa questa energia?” a: “Quanto costa dipendere da questa energia?”. Gli shock non si fermano alla frontiera. Si propagano attraverso l’intera economia. Quando il petrolio aumenta, cresce il costo del carburante per l’aviazione. Aumentano i costi del trasporto stradale.
Cresce il costo delle spedizioni. Aumentano i prezzi di fertilizzanti e prodotti chimici. L’agricoltura diventa più costosa. La produzione industriale perde competitività. Le famiglie spendono di più per muoversi, riscaldarsi e acquistare beni. Le imprese già fragili vengono colpite per prime. Il materiale fornito sottolinea precisamente questo meccanismo: un forte shock energetico può diventare l’ultima pressione che spinge oltre il punto di rottura un’impresa già finanziariamente vulnerabile. Markdown incollato Energia e finanza tornano così a incontrarsi. Una crisi geopolitica diventa crisi energetica. La crisi energetica diventa inflazione. L’inflazione modifica i tassi. I tassi colpiscono credito e investimenti. Il carburante colpisce trasporti e produzione. E una guerra a migliaia di chilometri finisce nel conto economico di un’impresa che non ha nulla a che vedere con il conflitto. È qui che le esperienze di Europa, Cina e Golfo iniziano a convergere. Le vulnerabilità sono differenti. La risposta strategica presenta però elementi comuni. Più fornitori. Più rotte. Più riserve. Più produzione interna dove economicamente e tecnicamente possibile. Più capacità di sostituire una tecnologia con un’altra. Più infrastrutture alternative. Più relazioni commerciali. Più possibilità di continuare a funzionare durante una crisi.
Il materiale alla base di questo editoriale sintetizza questa traiettoria come il passaggio dalla vulnerabilità finanziaria degli anni Novanta, alla concentrazione energetica dei Duemila, alla crescente rilevanza geopolitica dell’energia nel decennio successivo, fino alla vulnerabilità delle catene globali e dei chokepoint negli anni Venti. Markdown incollato
È una lettura utile perché mostra che il problema non è nuovo. Cambia semplicemente il punto nel quale la dipendenza diventa pericolosa. Rinnovabili, nucleare, batterie e reti elettriche vengono spesso presentati principalmente come strumenti climatici, ma possiedono anche un valore strategico. Produrre più elettricità internamente può ridurre l’esposizione ai combustibili importati. L’elettrificazione può diminuire la dipendenza dal petrolio in alcuni settori. Il nucleare può offrire produzione programmabile utilizzando combustibile relativamente compatto e stoccabile. Le rinnovabili utilizzano risorse energetiche domestiche. Ma non esiste una tecnologia completamente separata dalla geopolitica. Pannelli fotovoltaici richiedono catene industriali. Batterie richiedono minerali. Centrali nucleari richiedono combustibile, componenti e competenze. Le reti richiedono rame, trasformatori, elettronica e software. L’obiettivo non può quindi essere semplicemente sostituire la dipendenza dal petrolio con quella da un minerale, dal gas con quella da una batteria o da un gasdotto con quella da una fabbrica straniera. La sicurezza energetica deve diventare sicurezza dell’intero sistema.
Il petrolio conta.
Il gas conta.
L’uranio conta.
Il litio conta.
Ma il vero capitale strategico del prossimo ordine energetico potrebbe essere qualcosa di meno visibile:
l’opzionalità.
La possibilità di cambiare fornitore.
La possibilità di cambiare rotta.
La possibilità di sostituire un combustibile.
La possibilità di utilizzare una riserva.
La possibilità di aumentare temporaneamente la produzione nazionale.
La possibilità di importare da un altro continente.
La possibilità di mantenere in funzione l’economia abbastanza a lungo da superare lo shock.
È questo il significato concreto della resilienza.
Non significa evitare ogni crisi.
Significa evitare che una singola crisi possa paralizzare l’intero sistema.
E questo cambierà anche la globalizzazione
La conclusione più facile sarebbe parlare di fine della globalizzazione.
Probabilmente sarebbe troppo semplice.
Europa, Cina, Stati Uniti e Golfo continueranno ad avere bisogno gli uni degli altri.
I produttori hanno bisogno dei consumatori.
I consumatori dei produttori.
Le industrie delle materie prime.
I produttori di materie prime delle tecnologie.
Le economie esportatrici dei mercati finanziari.
I mercati finanziari dell’economia reale.
Quello che potrebbe finire è un particolare tipo di globalizzazione: quella che considera la concentrazione efficiente automaticamente superiore alla diversificazione costosa.
Il documento fornito arriva a una conclusione simile: la risposta più probabile non è la separazione economica completa, ma una maggiore ridondanza attraverso fornitori multipli, rotte alternative, riserve, tecnologia nazionale, industrie locali più robuste e partenariati più ampi. Markdown incollato
È forse questa la formula che meglio descrive ciò che sta accadendo.
Per trent’anni abbiamo costruito il mondo del just-in-time.
La merce giusta.
Nel luogo giusto.
Nel momento giusto.
Con il minimo inventario possibile.
La geopolitica sta riportando al centro il just-in-case.
Una seconda nave.
Un secondo terminale.
Una seconda pipeline.
Una seconda fonte energetica.
Una riserva.
Una capacità industriale nazionale.
Un piano B.
E magari anche un piano C.
Costa di più.
Ma il costo aggiuntivo acquista improvvisamente senso quando la prima opzione scompare.
La nuova misura della potenza
Le grandi potenze del XXI secolo non saranno necessariamente quelle che possiedono più petrolio.
Né quelle che importano meno.
Saranno avvantaggiate quelle capaci di assorbire gli shock senza perdere libertà decisionale.
Un paese realmente resiliente può perdere un fornitore e trovarne un altro.
Può perdere una rotta e utilizzarne una seconda.
Può affrontare alcuni mesi di prezzi elevati utilizzando riserve.
Può sostituire temporaneamente un combustibile.
Può finanziare l’emergenza.
Può proteggere le proprie infrastrutture.
Può continuare a produrre.
La sicurezza energetica diventa quindi una misura della libertà strategica.
Più un paese può sopravvivere all’interruzione di una relazione, meno quella relazione può essere utilizzata come leva contro di lui.
Questa è forse la distinzione più importante.
L’indipendenza assoluta è irrealistica per quasi tutte le economie moderne.
La resilienza no.
Europa, Cina e Paesi del Golfo continueranno a essere interdipendenti.
Ma cercheranno sempre più di evitare che un singolo gasdotto, uno stretto, una valuta, una tecnologia, un sistema d’arma o una potenza straniera diventino insostituibili.
Il risultato potrebbe essere un’economia mondiale leggermente più costosa in tempi normali.
Più scorte.
Più capacità inutilizzata.
Più infrastrutture duplicate.
Più produzione domestica.
Più fornitori.
Ma potrebbe anche essere un’economia molto più difficile da mettere in ginocchio durante una crisi.
Perché le guerre in Ucraina e Medio Oriente stanno riportando alla luce una verità antica che l’era dell’iper-efficienza aveva in parte oscurato:
l’energia non è soltanto una merce. È potere.
E il potere non appartiene semplicemente a chi possiede il petrolio o il gas. Appartiene sempre di più a chi possiede abbastanza alternative da non dipendere completamente da nessuno.
Il nuovo ordine energetico mondiale potrebbe nascere proprio da questa consapevolezza. Non dalla fine della globalizzazione, Ma dalla fine dell’idea che il prezzo più basso sia sempre il prezzo migliore.
Per governi e imprese, la domanda decisiva non sarà più soltanto quanto costa l’energia quando tutto funziona.
Sarà quanto costa la dipendenza quando improvvisamente qualcosa smette di funzionare.