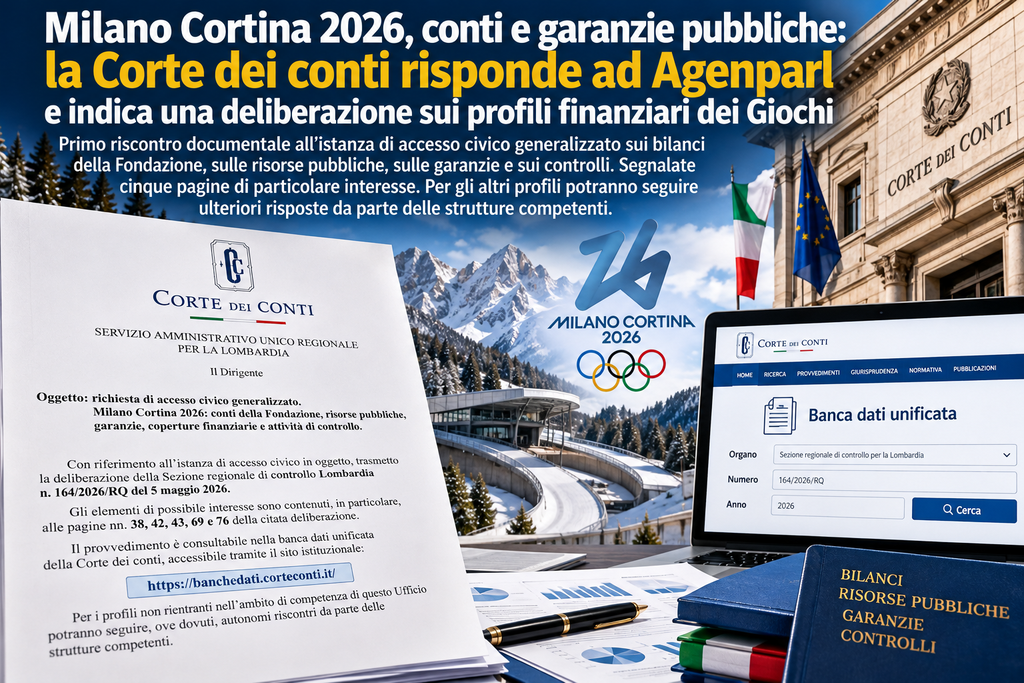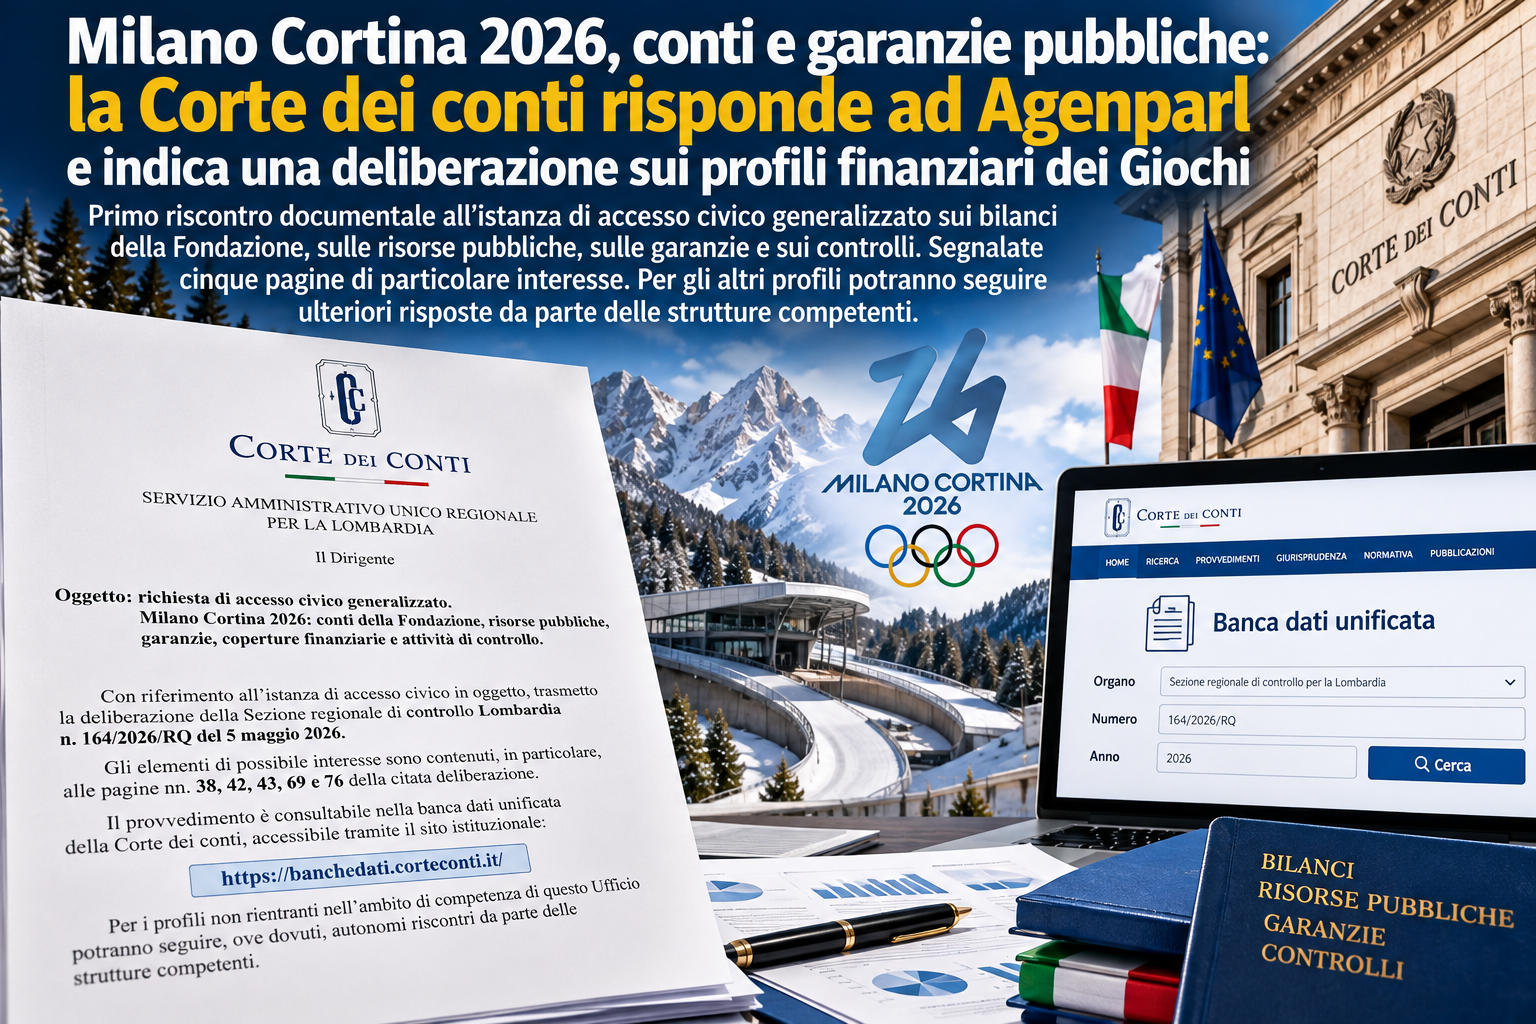
 (AGENPARL) - Roma, 30 Ottobre 2026 - Primo riscontro documentale all’istanza di accesso civico generalizzato sui bilanci della Fondazione, sulle risorse pubbliche, sulle garanzie e sui controlli. La struttura regionale della magistratura contabile trasmette la deliberazione n. 164/2026/RQ del 5 maggio 2026 e segnala cinque pagine di particolare interesse. Per gli aspetti non rientranti nelle proprie competenze potranno seguire ulteriori risposte da altre strutture.
La Corte dei conti ha fornito un primo riscontro alla richiesta di accesso civico generalizzato presentata da Agenparl per approfondire i profili economico-finanziari dei Giochi olimpici e paralimpici invernali di Milano Cortina 2026.
La risposta proviene dal Servizio Amministrativo Unico Regionale per la Lombardia e riguarda l’istanza dedicata ai conti della Fondazione Milano Cortina 2026, alle risorse pubbliche impiegate, alle eventuali garanzie, alle coperture finanziarie e alle attività di controllo.
L’ufficio comunica di aver acquisito la richiesta al protocollo AMM_ATT_LOM – AA_LOM – 0001938 e trasmette, per quanto di competenza della sede regionale, la deliberazione della Sezione regionale di controllo per la Lombardia n. 164/2026/RQ, del 5 maggio 2026.
Nella comunicazione vengono inoltre indicate le pagine 38, 42, 43, 69 e 76 come parti del provvedimento contenenti elementi di possibile interesse rispetto ai quesiti formulati.
È un passaggio significativo sul piano documentale: la richiesta ha ricevuto una risposta istituzionale che individua uno specifico atto della magistratura contabile da esaminare.
Non si tratta, tuttavia, di una risposta complessiva a tutte le questioni sollevate dall’inchiesta, né di una certificazione dell’esistenza di irregolarità.
La richiesta: bilanci, obbligazioni e responsabilità finanziarie
L’istanza di Agenparl, datata 15 ottobre 2026, riguarda il periodo dal 1° gennaio 2024 al 15 ottobre 2026, con riferimento anche agli accordi e alle garanzie precedenti ancora efficaci nel periodo considerato.
L’obiettivo è ricostruire attraverso atti già esistenti e detenuti dalle amministrazioni interessate tre ambiti distinti: la situazione economico-finanziaria della Fondazione Milano Cortina 2026, i finanziamenti e i costi del Piano delle opere, nonché gli impegni e le garanzie eventualmente assunti da soggetti pubblici.
La richiesta è stata indirizzata, secondo le rispettive competenze, a CONI, Sport e Salute S.p.A., Guardia di Finanza, Corte dei conti, Autorità Nazionale Anticorruzione e Dipartimento per lo Sport della Presidenza del Consiglio dei ministri.
Tra i documenti richiesti figurano il bilancio 2025 della Fondazione, le situazioni economico-patrimoniali infrannuali del 2026, i piani finanziari e di cassa, gli eventuali piani di riequilibrio, i prospetti sulle obbligazioni residue e gli atti relativi a impegni pubblici di sostegno finanziario.
L’inchiesta mira anche a chiarire l’eventuale presenza di garanzie, la loro durata, le condizioni di attivazione e le possibili ripartizioni degli oneri tra amministrazioni e altri soggetti.
La deliberazione n. 164/2026/RQ e le cinque pagine segnalate
Nella risposta, il Servizio Amministrativo Unico Regionale per la Lombardia individua un documento preciso: la deliberazione n. 164/2026/RQ del 5 maggio 2026, adottata dalla Sezione regionale di controllo per la Lombardia.
L’ufficio segnala espressamente le pagine 38, 42, 43, 69 e 76, ritenute di possibile interesse rispetto ai profili richiamati nell’istanza.
La segnalazione costituisce un’indicazione utile per orientare la consultazione del provvedimento, ma non ne anticipa il contenuto né autorizza, da sola, conclusioni sulla situazione patrimoniale della Fondazione, sull’esistenza di obblighi di garanzia o su eventuali responsabilità.
Per formulare valutazioni sui dati contabili e sulle osservazioni della magistratura contabile occorre esaminare il testo integrale della deliberazione, il contesto delle pagine indicate e gli eventuali documenti richiamati.
Il nodo delle garanzie: chi assume gli impegni e a quali condizioni?
Uno degli aspetti centrali dell’inchiesta riguarda le garanzie e le eventuali misure pubbliche di sostegno finanziario connesse ai Giochi.
Agenparl ha chiesto documenti che permettano di distinguere gli impegni effettivamente formalizzati dalle ipotesi di intervento, dagli accantonamenti e dalle garanzie eventualmente previste.
Sono infatti situazioni diverse: uno stanziamento non coincide necessariamente con un pagamento, un accantonamento non equivale automaticamente a una perdita e una garanzia non determina di per sé un esborso.
Per comprendere l’eventuale esposizione delle amministrazioni pubbliche è necessario conoscere gli atti che definiscono importi, beneficiari, condizioni di attivazione, durata e ripartizione degli oneri.
La documentazione richiesta riguarda anche gli eventuali provvedimenti di riduzione, cessazione o svincolo delle garanzie e degli accantonamenti.
Fondazione e Piano delle opere: contabilità da tenere distinta
L’inchiesta affronta anche la necessità di non sovrapporre i conti della Fondazione Milano Cortina 2026 ai finanziamenti delle infrastrutture e agli impegni delle amministrazioni pubbliche.
Il bilancio di un soggetto organizzatore, il quadro finanziario delle opere e le garanzie eventualmente assunte da enti pubblici rappresentano ambiti diversi, che possono essere collegati ma richiedono una ricostruzione documentale separata.
Per questo l’istanza domanda, oltre ai documenti della Fondazione, gli atti relativi alle fonti di finanziamento del Piano delle opere, ai soggetti attuatori e agli aggiornamenti dei costi.
Un ulteriore approfondimento riguarda lo Sliding Centre di Cortina, con richieste sugli accordi di utilizzo e riconsegna dell’impianto, sulle eventuali spese di ripristino e sui documenti amministrativi pertinenti ai pagamenti e alle contestazioni.
Anche su questi aspetti la richiesta non presuppone responsabilità già accertate: punta a identificare i documenti e i soggetti competenti.
La Corte dei conti rinvia alla propria banca dati pubblica
La risposta istituzionale precisa che la deliberazione è consultabile nella banca dati unificata della Corte dei conti, mediante l’inserimento degli opportuni parametri di ricerca.
Il portale indicato è:
https://banchedati.corteconti.it
Per la ricerca del provvedimento sono disponibili i seguenti riferimenti:
- Organo: Sezione regionale di controllo per la Lombardia.
- Numero della deliberazione: 164/2026/RQ.
- Data: 5 maggio 2026.
- Pagine segnalate dall’ufficio: 38, 42, 43, 69 e 76.
L’indicazione del documento consente di proseguire la verifica attraverso una fonte istituzionale, distinguendo quanto risulta dalla risposta amministrativa da quanto emergerà dall’esame del provvedimento.
Per gli altri profili potranno arrivare riscontri autonomi
La comunicazione contiene un ulteriore passaggio rilevante.
L’ufficio precisa che, per i profili non rientranti nel proprio ambito di competenza, potranno seguire, ove dovuti, riscontri autonomi da parte delle strutture competenti.
La precisazione conferma che la risposta della sede regionale non esaurisce necessariamente il percorso documentale relativo a tutti gli argomenti oggetto dell’istanza.
Restano pertanto da distinguere gli atti detenuti dalle diverse amministrazioni, le competenze delle singole strutture e gli eventuali limiti di accessibilità previsti dalle rispettive discipline.
Trasparenza sui Giochi: la verifica prosegue sugli atti
Il riscontro della Corte dei conti rappresenta un primo risultato dell’iniziativa di accesso documentale promossa da Agenparl sui profili finanziari di Milano Cortina 2026.
La magistratura contabile ha individuato una deliberazione specifica e segnalato le parti che potrebbero contenere informazioni pertinenti ai quesiti posti.
Il passo successivo è verificare quali elementi emergano effettivamente dal provvedimento e confrontarli, ove disponibili, con i bilanci, gli accordi, le convenzioni, gli atti di finanziamento e le risposte degli altri soggetti istituzionali interpellati.
La domanda di fondo resta aperta: quali obbligazioni finanziarie sono state effettivamente assunte, da quali soggetti, con quali coperture e con quali strumenti di controllo?
Una risposta attendibile richiede documenti, cifre verificabili e una distinzione rigorosa tra spese sostenute, impegni formalizzati, garanzie potenziali ed eventuali oneri effettivamente posti a carico della finanza pubblica.
Il primo riscontro della Corte dei conti offre un riferimento documentale da cui proseguire l’inchiesta, senza anticipare conclusioni che soltanto l’esame degli atti potrà sostenere.
Fonti documentali: comunicazione del Servizio Amministrativo Unico Regionale per la Lombardia della Corte dei conti, 30 ottobre 2026, protocollo AMM_ATT_LOM – AA_LOM – 0001938; istanza di accesso civico generalizzato di Agenparl del 15 ottobre 2026; riferimento alla deliberazione della Sezione regionale di controllo per la Lombardia n. 164/2026/RQ del 5 maggio 2026.