

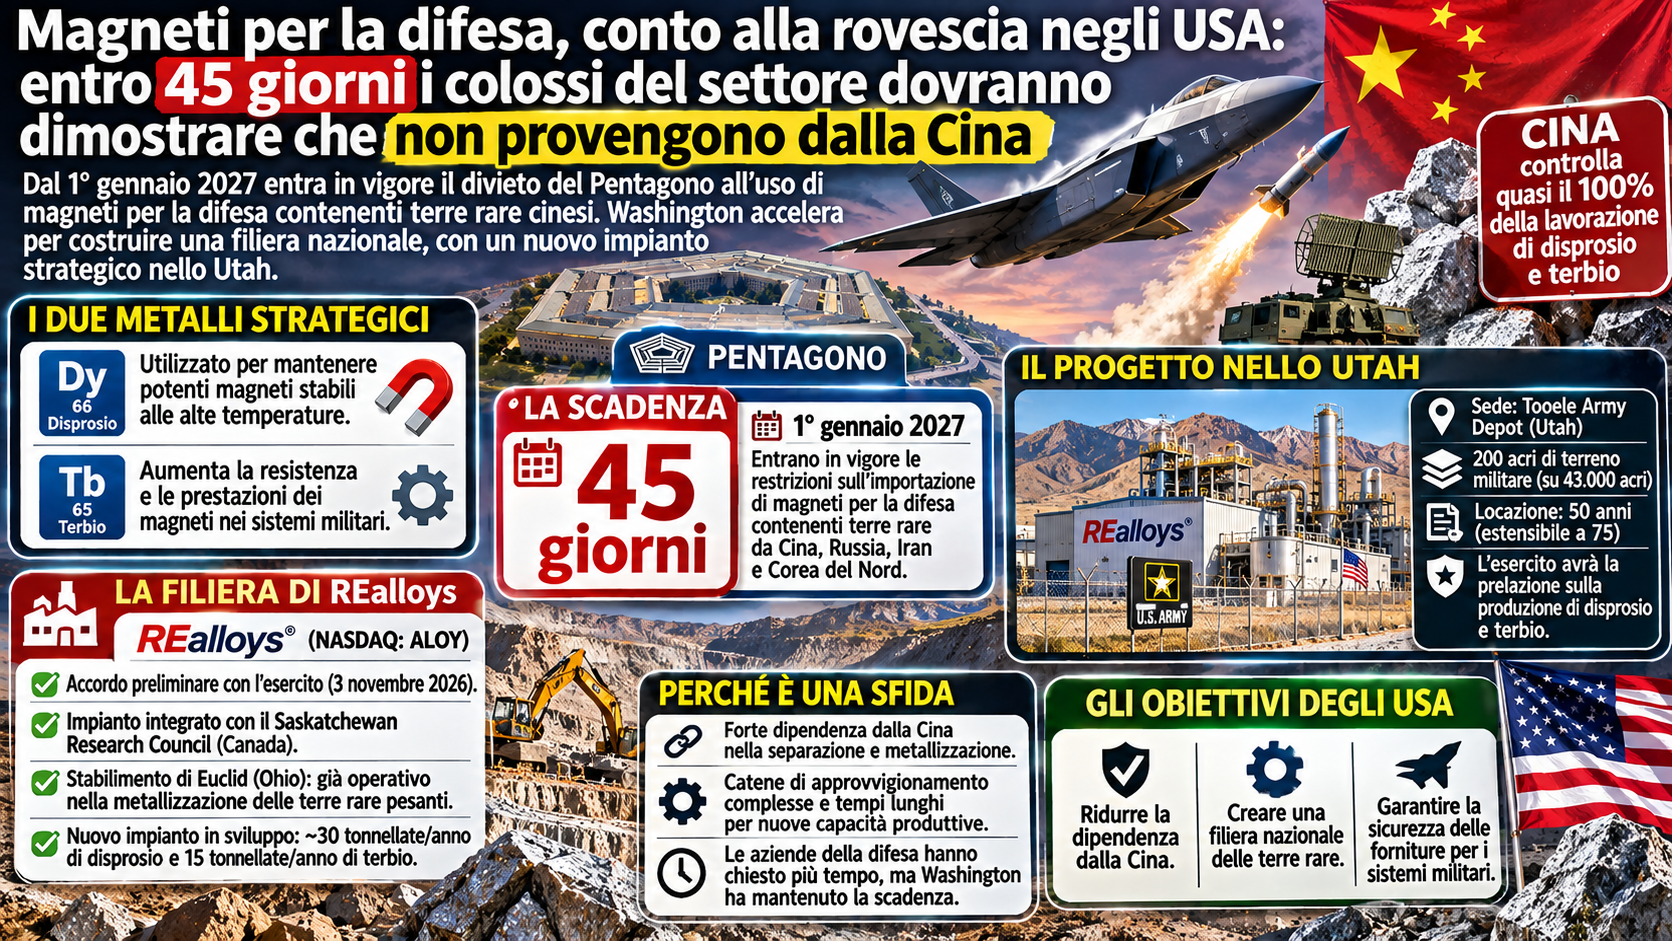
 (AGENPARL) - Roma, 18 Novembre 2026 - Gli Stati Uniti si preparano a una svolta strategica nella produzione di armamenti e tecnologie militari avanzate, con l’entrata in vigore, il 1° gennaio 2027, di nuove restrizioni del Pentagono sull’utilizzo di determinati magneti e materiali critici provenienti dalla Cina e da altri Paesi considerati sensibili per la sicurezza nazionale americana.
La scadenza, ormai distante circa un mese e mezzo, rappresenta una sfida per le principali imprese della difesa statunitense, chiamate a verificare l’origine dei materiali impiegati nei propri sistemi e a garantire il rispetto delle disposizioni federali sugli approvvigionamenti.
Al centro della questione figurano soprattutto disprosio e terbio, due elementi appartenenti al gruppo delle terre rare pesanti, utilizzati per migliorare la resistenza alle alte temperature dei magneti permanenti installati in aerei da combattimento, missili, sistemi radar e altre apparecchiature militari.
Questi materiali svolgono un ruolo fondamentale nelle tecnologie che richiedono prestazioni magnetiche elevate anche in condizioni operative estreme.
La loro disponibilità è tuttavia fortemente condizionata dalla posizione dominante della Cina nelle attività di separazione, raffinazione e trasformazione industriale delle terre rare.
Pechino controlla gran parte delle capacità mondiali necessarie per convertire i minerali estratti in materiali utilizzabili dall’industria dei magneti, creando una dipendenza strategica che Washington cerca di ridurre attraverso investimenti pubblici, partenariati industriali e nuove regole sugli acquisti militari.
La questione ha assunto un’importanza crescente dopo l’introduzione, nell’aprile 2025, di controlli cinesi sull’esportazione di diversi elementi delle terre rare, tra cui disprosio e terbio.
Le restrizioni hanno evidenziato la vulnerabilità delle catene internazionali di approvvigionamento, soprattutto per i produttori occidentali che dipendono da lavorazioni effettuate in Cina.
Per il settore della difesa americano, la difficoltà riguarda non soltanto l’accesso ai minerali, ma anche la capacità di trasformarli in metalli e leghe destinati alla produzione di magneti ad alte prestazioni.
La nuova scadenza del Pentagono rende quindi urgente un processo di diversificazione che richiede investimenti industriali, sviluppo tecnologico e accordi con fornitori situati negli Stati Uniti e nei Paesi alleati.
Le disposizioni contenute nel Defense Federal Acquisition Regulation Supplement (DFARS) prevedono, dal 1° gennaio 2027, restrizioni più estese sulla provenienza e sulle fasi di lavorazione di determinati materiali e magneti acquistati nell’ambito dei contratti della difesa.
La normativa interessa in particolare i magneti al neodimio-ferro-boro e al samario-cobalto, oltre ad alcune categorie di prodotti contenenti tantalio e tungsteno.
Le limitazioni riguardano materiali provenienti da Cina, Russia, Iran e Corea del Nord, individuati dalla legislazione americana come Paesi soggetti a restrizioni.
Per i materiali coperti, la conformità può richiedere verifiche lungo diverse fasi della catena produttiva, dall’estrazione alla separazione, dalla raffinazione alla trasformazione finale.
La normativa prevede tuttavia eccezioni e specifiche procedure di autorizzazione, comprese quelle applicabili quando non siano disponibili forniture conformi in quantità e condizioni adeguate.
Non si tratta quindi di un divieto indiscriminato sull’utilizzo di ogni componente contenente terre rare, ma di un sistema di restrizioni destinato a ridurre la dipendenza dei programmi militari americani da determinati fornitori stranieri.
Per aziende come Lockheed Martin, RTX, General Dynamics e Northrop Grumman, la scadenza rende particolarmente importante la tracciabilità dei materiali incorporati nei prodotti destinati al Pentagono.
Le grandi imprese della difesa utilizzano infatti reti industriali molto articolate, che comprendono fornitori di componenti elettronici, sistemi di propulsione, sensori, motori e apparecchiature specializzate.
Un magnete può attraversare numerose fasi di produzione e diversi Paesi prima di essere installato in un sistema militare.
La complessità della catena di approvvigionamento rende quindi difficile stabilire con precisione l’origine di ogni materiale, soprattutto quando le imprese acquistano componenti già lavorati da fornitori intermedi.
Il problema diventa particolarmente delicato per il disprosio e il terbio, considerando la concentrazione delle capacità metallurgiche in Cina.
La disponibilità di minerali estratti in Paesi occidentali non garantisce infatti, da sola, l’indipendenza della filiera.
Se il materiale deve essere inviato in Cina per la separazione, la raffinazione o la trasformazione in metallo, la dipendenza industriale rimane anche quando l’estrazione avviene altrove.
Per superare questa vulnerabilità, Washington sta sostenendo lo sviluppo di infrastrutture capaci di completare all’interno del territorio americano o di Paesi alleati le principali fasi della lavorazione.
Uno dei progetti più significativi riguarda il Tooele Army Depot, grande installazione militare situata nello Utah, dove l’esercito statunitense sta valutando la realizzazione di un impianto per la lavorazione delle terre rare pesanti.
Il 3 novembre 2026, il Dipartimento dell’Esercito e la società americana REalloys, quotata al Nasdaq con il simbolo ALOY, hanno annunciato la firma di un accordo preliminare non vincolante per lo sviluppo dell’infrastruttura.
L’intesa prevede la possibilità di destinare circa 200 acri di terreno militare, equivalenti a circa 81 ettari, alla costruzione di un impianto industriale per la trasformazione di materiali critici, tra cui disprosio e terbio.
La superficie individuata si trova all’interno di una struttura militare che si estende complessivamente su circa 43.000 acri.
Il progetto rappresenta un modello di collaborazione tra settore pubblico e industria privata, nel quale l’esercito metterebbe a disposizione un’area dell’installazione, mentre REalloys assumerebbe la responsabilità del finanziamento, della costruzione e della gestione dell’impianto.
L’accordo preliminare contempla un contratto di locazione iniziale di 50 anni, con possibilità di proroga per altri 25 anni, per una durata potenziale complessiva di 75 anni.
La struttura contrattuale proposta consentirebbe all’esercito di ottenere un canone di locazione e una partecipazione economica collegata ai risultati dell’attività industriale.
L’amministrazione militare avrebbe inoltre un diritto prioritario di offerta sulla produzione realizzata dall’impianto, rafforzando la possibilità di assicurarsi materiali strategici destinati ai programmi della difesa.
L’intesa non comporta tuttavia l’avvio immediato della costruzione.
Prima della firma del contratto definitivo, le parti dovranno completare le verifiche ambientali, ottenere le autorizzazioni previste e definire le condizioni economiche e operative del progetto.
Saranno inoltre necessari ulteriori controlli relativi alla struttura proprietaria, al finanziamento e alla compatibilità dell’iniziativa con i requisiti applicabili alle installazioni militari.
La realizzazione dell’impianto non può quindi essere considerata già autorizzata o garantita, ma rappresenta un passaggio importante nella strategia americana di rafforzamento della filiera dei minerali critici.
Il generale a quattro stelle in pensione Jack Keane, membro del consiglio di amministrazione di REalloys ed ex vicecapo di Stato maggiore dell’esercito statunitense, ha sottolineato la rilevanza strategica del progetto.
Secondo Keane, la Cina ha dimostrato di essere disposta a utilizzare la dipendenza occidentale dalle terre rare come strumento di pressione economica e geopolitica.
Il generale ha quindi descritto la collaborazione con l’esercito come un passo verso la creazione di capacità nazionali di lavorazione delle terre rare pesanti, considerate essenziali per la sicurezza industriale americana.
La posizione riflette una preoccupazione diffusa negli ambienti della difesa statunitense: la possibilità che restrizioni commerciali o crisi diplomatiche compromettano la disponibilità di componenti indispensabili per la produzione e la manutenzione dei sistemi militari.
La strategia di REalloys non si limita tuttavia al progetto nello Utah.
L’impresa sta sviluppando una catena di approvvigionamento nordamericana integrata, con attività distribuite tra Canada e Stati Uniti, destinata a trasformare gli ossidi delle terre rare in metalli e leghe utilizzabili dai produttori di magneti.
Uno degli elementi principali è rappresentato dalla collaborazione con il Saskatchewan Research Council (SRC), organizzazione canadese impegnata nello sviluppo di capacità industriali per la separazione e la trasformazione delle terre rare.
Il partenariato punta a realizzare un sistema capace di collegare la produzione di ossidi alla metallizzazione, riducendo la necessità di inviare i materiali in Cina per le lavorazioni successive.
La collaborazione assume particolare importanza perché la trasformazione dell’ossido in metallo costituisce uno dei principali ostacoli alla costruzione di una filiera occidentale indipendente.
I produttori di magneti avanzati richiedono infatti materiali con caratteristiche chimiche e metallurgiche precise, che non possono essere ottenuti semplicemente attraverso l’estrazione mineraria.
La produzione di disprosio e terbio metallici richiede impianti specializzati, processi industriali complessi e competenze tecniche disponibili attualmente presso un numero relativamente limitato di operatori al di fuori della Cina.
REalloys sostiene di disporre, attraverso le proprie attività a Euclid, in Ohio, di una delle principali capacità operative nordamericane dedicate alla metallizzazione delle terre rare pesanti.
L’azienda sta inoltre sviluppando un ampliamento industriale destinato a incrementare la produzione di disprosio e terbio, con l’obiettivo di raggiungere capacità commerciali superiori a quelle oggi disponibili.
Il progetto comprende investimenti per circa 40 milioni di dollari, attraverso una collaborazione industriale che coinvolge le strutture del Saskatchewan Research Council e le attività americane della società.
Secondo le informazioni presentate dall’impresa, il programma prevede una capacità iniziale equivalente a circa 30 tonnellate annue di disprosio e 15 tonnellate di terbio, destinate a sostenere la produzione di materiali critici per l’industria avanzata.
L’entrata in servizio dell’impianto di metallizzazione è programmata per il primo trimestre del 2028, una tempistica che evidenzia la distanza tra le esigenze immediate del Pentagono e la realizzazione delle nuove capacità produttive.
Il progetto dello Utah, quindi, non potrà risolvere automaticamente le difficoltà legate alla scadenza normativa del gennaio 2027.
Il suo contributo riguarda soprattutto la costruzione di una maggiore autonomia industriale nel medio e lungo periodo.
La strategia prevede anche lo sviluppo di nuovi processi metallurgici, compresa una tecnologia di fluorurazione per la quale REalloys ha annunciato il deposito di una domanda di brevetto provvisorio.
Secondo la società, il procedimento potrebbe consentire di ridurre l’impiego di determinate sostanze chimiche, migliorando l’efficienza economica e ambientale della produzione.
Questi benefici rimangono tuttavia obiettivi tecnologici da confermare attraverso l’attuazione industriale e le verifiche delle prestazioni effettive.
La disponibilità delle materie prime rappresenta un’altra componente essenziale della strategia.
REalloys ha annunciato un accordo di fornitura di lungo periodo con Critical Metals Corp., società impegnata nello sviluppo del progetto minerario Tanbreez in Groenlandia.
L’intesa riguarda il 15% della produzione prevista nella prima fase del progetto e ha una durata di quindici anni.
La Groenlandia possiede importanti risorse minerarie considerate strategiche per la diversificazione delle catene globali di approvvigionamento.
Tuttavia, Tanbreez si trova ancora in una fase di sviluppo e non costituisce una fonte immediata di materiali per soddisfare le esigenze del Pentagono all’inizio del 2027.
Secondo la programmazione industriale comunicata da Critical Metals, l’avvio dell’estrazione è previsto non prima della fine del 2028 o dell’inizio del 2029.
Il programma di REalloys deve quindi essere interpretato come un tentativo di costruire una filiera integrata nel tempo, attraverso l’utilizzo di materiali provenienti da differenti progetti nordamericani e alleati.
La società ha inoltre avviato iniziative per diversificare le fonti di approvvigionamento negli Stati Uniti, compresi accordi preliminari relativi a risorse minerarie nel Montana, nel Wyoming e nella regione degli Appalachi.
L’obiettivo è ridurre l’esposizione a un’unica fonte di materie prime e rafforzare la sicurezza delle forniture necessarie alla lavorazione metallurgica.
La diversificazione geografica assume particolare importanza considerando la complessità e i tempi necessari per sviluppare nuove miniere.
L’estrazione delle terre rare richiede infatti autorizzazioni ambientali, infrastrutture, investimenti e capacità di trattamento che possono richiedere anni prima di raggiungere la piena operatività.
La disponibilità di un giacimento non coincide quindi con la capacità immediata di fornire metalli utilizzabili dall’industria della difesa.
La crescente attenzione americana verso i minerali critici coinvolge anche altre imprese impegnate nella ricostruzione della catena industriale dei magneti.
Tra queste figura MP Materials, che sta sviluppando attività di produzione e lavorazione negli Stati Uniti, con l’obiettivo di rafforzare la disponibilità di componenti magnetici destinati all’industria automobilistica e ad altri settori strategici.
Nel novembre 2026, la società ha annunciato di aver completato la qualificazione per la produzione di magneti destinati a General Motors, presso il proprio stabilimento di Independence, a Fort Worth, in Texas.
L’avvio delle forniture commerciali rappresenta un passaggio significativo nella costruzione di capacità produttive nazionali, anche se la dimensione industriale del settore rimane ancora relativamente contenuta rispetto al mercato globale.
Un’altra società attiva nella filiera è USA Rare Earth, impegnata nello sviluppo di impianti per la produzione di magneti permanenti nello Stato dell’Oklahoma.
L’impresa ha annunciato nel settembre 2026 la prima vendita commerciale di magneti sinterizzati prodotti nel proprio stabilimento di Stillwater.
Anche questa iniziativa dimostra il tentativo delle imprese americane di rafforzare capacità produttive interne in una fase caratterizzata dalla crescente domanda di materiali magnetici avanzati.
La produzione di terre rare pesanti rimane tuttavia una delle componenti più difficili da sviluppare, considerando la necessità di integrare estrazione, separazione, metallizzazione e produzione di leghe specializzate.
Per questa ragione, Washington sta sostenendo anche nuovi progetti minerari destinati a produrre disprosio e terbio sul territorio nazionale.
Tra questi figura l’iniziativa Elk Creek, nel Nebraska, sviluppata da NioCorp Developments.
Il progetto prevede la valorizzazione di un giacimento contenente diversi minerali critici, compresi materiali dai quali potrebbero essere prodotti ossidi di disprosio e terbio, oltre a niobio e scandio.
La società sta valutando forme di finanziamento con la Export-Import Bank degli Stati Uniti, che ha manifestato interesse per un possibile sostegno a una parte significativa dei costi iniziali.
Anche in questo caso, tuttavia, la realizzazione rimane subordinata alle valutazioni tecniche, economiche e finanziarie necessarie prima dell’avvio delle attività industriali.
Il quadro complessivo evidenzia come gli Stati Uniti stiano cercando di costruire una filiera nazionale attraverso più progetti complementari, piuttosto che affidarsi a una singola impresa o installazione produttiva.
Le iniziative riguardano l’estrazione mineraria, la separazione chimica, la metallizzazione e la produzione finale dei magneti.
La scadenza del 1° gennaio 2027 rende però evidente una difficoltà strutturale: le nuove capacità industriali richiedono tempi di costruzione e qualificazione che non coincidono necessariamente con quelli previsti dalla normativa.
Le principali aziende della difesa hanno quindi chiesto alle autorità americane maggiore flessibilità nell’applicazione delle restrizioni, evidenziando i problemi di tracciabilità e l’insufficienza di forniture alternative già qualificate.
Il Pentagono ha mantenuto la data prevista, pur operando all’interno di un quadro normativo che contempla specifiche eccezioni e meccanismi di gestione delle situazioni di indisponibilità.
La questione interessa direttamente alcuni dei principali programmi militari americani, che utilizzano componenti magnetici ad alte prestazioni in sistemi di controllo, attuatori, motori elettrici e apparecchiature elettroniche.
La possibilità di certificare l’origine dei materiali rappresenta quindi una condizione importante per garantire il rispetto delle regole sugli approvvigionamenti.
Un ulteriore elemento di incertezza deriva dalla politica commerciale cinese.
Il 9 novembre 2026, Pechino ha annunciato una proroga di due mesi della sospensione di alcune restrizioni aggiuntive sulle esportazioni di terre rare, spostandone la scadenza dal 10 novembre 2026 al 10 gennaio 2027.
La decisione è stata comunicata dal Ministero del Commercio cinese nel contesto delle consultazioni economiche con gli Stati Uniti.
La sospensione riguarda specifiche misure introdotte nel 2025, mentre altri controlli precedenti sulle esportazioni di terre rare rimangono applicabili.
La proroga non equivale quindi alla liberalizzazione generale delle forniture cinesi né alla rimozione di tutti gli obblighi di autorizzazione.
La coincidenza temporale tra la scadenza americana del 1° gennaio e quella cinese del 10 gennaio attribuisce tuttavia un significato strategico particolare alle prossime settimane.
Washington punta a rafforzare l’autonomia industriale del settore della difesa, mentre Pechino mantiene un ruolo centrale nelle catene globali di approvvigionamento.
Questa situazione dimostra come i minerali critici siano diventati uno dei principali strumenti della competizione economica e tecnologica tra le due maggiori economie mondiali.
Il problema non riguarda esclusivamente il settore militare.
Le terre rare sono utilizzate anche nella produzione di veicoli elettrici, turbine eoliche, apparecchiature industriali, robotica e tecnologie avanzate.
La crescita della domanda mondiale rende ancora più importante lo sviluppo di nuove capacità di estrazione e trasformazione, soprattutto per i Paesi che intendono ridurre la dipendenza dalle forniture cinesi.
Per gli Stati Uniti, la ricostruzione di una filiera nazionale rappresenta quindi un obiettivo sia economico sia strategico.
L’accordo preliminare tra l’esercito e REalloys si inserisce in questo percorso, proponendo un modello nel quale le infrastrutture militari possono essere utilizzate per ospitare attività industriali private considerate importanti per la sicurezza degli approvvigionamenti.
La possibilità di concedere terreni all’interno del Tooele Army Depot per un periodo potenziale di 75 anni evidenzia la dimensione di lungo termine della strategia.
La produzione di disprosio e terbio non viene infatti considerata soltanto una necessità commerciale immediata, ma una componente destinata a sostenere le capacità industriali e militari americane per i prossimi decenni.
La riuscita del progetto dipenderà tuttavia dalla conclusione degli accordi definitivi, dall’ottenimento delle autorizzazioni e dalla disponibilità dei finanziamenti necessari.
Anche la capacità di rispettare gli obiettivi produttivi e le scadenze industriali dovrà essere verificata nel tempo.
Il 1° gennaio 2027 rappresenta quindi una scadenza significativa per la filiera della difesa statunitense, chiamata a confrontarsi con restrizioni più rigorose sull’utilizzo di determinati materiali e magneti provenienti dalla Cina e da altri Paesi soggetti a limitazioni.
Il programma REalloys nello Utah e le iniziative industriali sviluppate tra Saskatchewan e Ohio dimostrano la volontà di Washington di rafforzare la produzione nazionale di terre rare pesanti, ma evidenziano anche quanto sia complesso ricostruire capacità industriali concentrate per decenni in altre regioni del mondo.
La sfida principale non consiste soltanto nell’individuare nuovi giacimenti, ma nel creare un sistema completo che consenta di trasformare i minerali in componenti qualificati e disponibili per i produttori di armamenti.
La presenza di impianti di metallizzazione, la disponibilità di forniture affidabili e la tracciabilità dell’origine dei materiali saranno quindi elementi decisivi per il futuro della produzione militare americana.
Nel breve periodo, le imprese dovranno gestire le difficoltà di conformità alla normativa e l’eventuale insufficienza di materiali alternativi.
Nel lungo periodo, invece, il successo degli investimenti dipenderà dalla capacità di rendere economicamente sostenibile una filiera nordamericana delle terre rare, riducendo la dipendenza dalla trasformazione industriale cinese.
La corsa americana all’autonomia nei magneti strategici è diventata così una componente della sicurezza nazionale, nella quale produzione industriale, politica commerciale e competizione geopolitica si intrecciano con le esigenze dei principali programmi militari.
Il progetto di Tooele rappresenta un passaggio concreto di questa strategia, ma la possibilità di trasformare l’iniziativa in una capacità produttiva effettiva richiederà ancora autorizzazioni, investimenti e diversi anni di sviluppo industriale.
Fonti verificate:Pentagono, normativa DFARS e restrizioni dal 1° gennaio 2027 acquisition.gov; REalloys, accordo preliminare con l’esercito americano del 3 novembre 2026 globenewswire.com; Reuters, proroga cinese delle restrizioni sulle terre rare, 9 novembre 2026 Reuters; REalloys, aggiornamento industriale e finanziario del 13 novembre 2026
