 (AGENPARL) - Roma, 10 Novembre 2026 - I mercati energetici internazionali attraversano una fase di forte volatilità. Il prezzo del petrolio è tornato sui livelli più bassi da agosto, sostenuto dalle aspettative di una possibile distensione diplomatica nei conflitti in Iran e Ucraina. Tuttavia, gli elevati costi del trasporto marittimo nel Golfo Persico segnalano che i rischi geopolitici continuano a condizionare il commercio internazionale di greggio.
Martedì 10 novembre, il petrolio Brent, riferimento internazionale del mercato petrolifero, è sceso brevemente sotto la soglia dei 90 dollari al barile, prima di recuperare parte delle perdite.
La discesa è stata favorita dalle dichiarazioni dell’amministrazione del presidente statunitense Donald Trump, che ha ridimensionato la possibilità di nuovi attacchi militari contro l’Iran.
Parallelamente, i colloqui diplomatici tra Russia e Ucraina, mediati dagli Stati Uniti ad Abu Dhabi, hanno alimentato le aspettative di una possibile riduzione delle tensioni e di un graduale miglioramento delle forniture energetiche internazionali.
Secondo Reuters, nel corso della giornata il Brent è tornato intorno a 91,69 dollari al barile, mentre il West Texas Intermediate (WTI) si è attestato a circa 86,19 dollari.
Il calo del greggio ha già prodotto effetti sui consumatori americani: il prezzo medio nazionale della benzina è sceso sotto i 4 dollari al gallone per la prima volta da luglio, mentre il diesel continua a mantenersi su livelli elevati.
Petrolio, Brent e WTI in ribasso nelle contrattazioni del 10 novembre
Le quotazioni del greggio hanno registrato nuove perdite durante la giornata, confermando il cambiamento delle aspettative degli investitori.
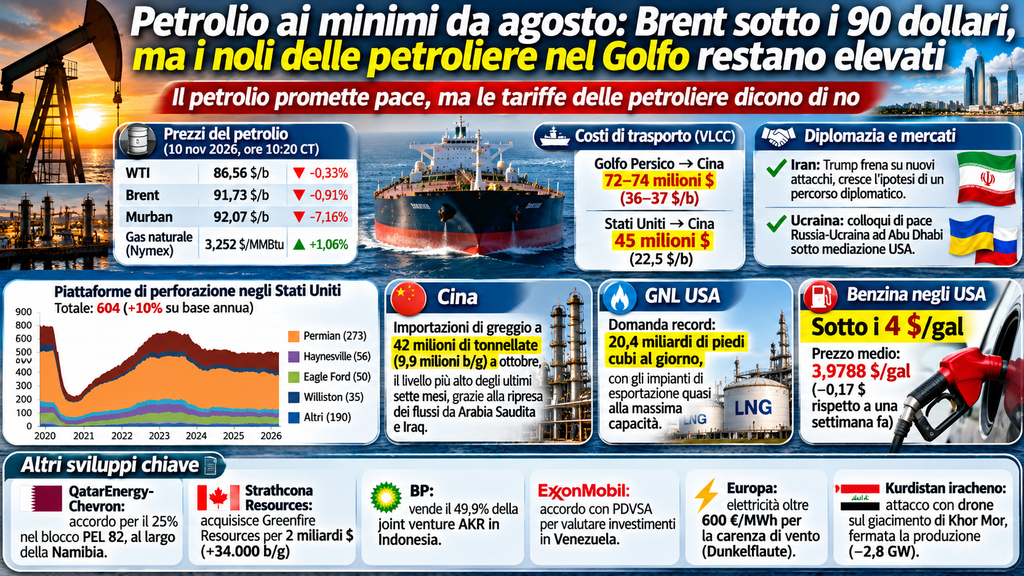
Secondo la rilevazione delle 10:20, ora centrale statunitense, riportata nei dati di mercato, i principali riferimenti energetici presentavano i seguenti valori:
| Prodotto energetico | Prezzo | Variazione |
|---|---|---|
| WTI | 86,56 dollari/barile | -0,33% |
| Brent | 91,73 dollari/barile | -0,91% |
| Murban | 92,07 dollari/barile | -7,16% |
| Gas naturale NYMEX | 3,252 dollari/MMBtu | +1,06% |
<text color=”secondary” size=”xs”>Rilevazione del 10 novembre 2026, ore 10:20 CT. I prezzi si riferiscono ai contratti futures indicati nella tabella originale e non rappresentano necessariamente le quotazioni di chiusura.</text>
Il Brent ha temporaneamente attraversato la soglia psicologica dei 90 dollari, segnalando una significativa riduzione del premio di rischio geopolitico.
Il WTI statunitense ha seguito una tendenza analoga, mentre il gas naturale americano ha registrato un leggero aumento.
La differenza di andamento tra petrolio e gas dimostra come i diversi mercati energetici rispondano a fattori specifici, tra cui condizioni climatiche, domanda industriale, disponibilità delle infrastrutture e flussi commerciali.
Iran, le dichiarazioni di Trump alimentano le aspettative di distensione
Uno dei principali fattori alla base della diminuzione dei prezzi è rappresentato dall’evoluzione della crisi tra Stati Uniti e Iran.
L’amministrazione americana ha indicato che nuovi attacchi militari contro obiettivi iraniani appaiono meno probabili, almeno nel breve periodo.
Le dichiarazioni hanno contribuito a ridurre i timori degli operatori riguardo a possibili interruzioni prolungate delle forniture provenienti dal Golfo Persico.
Il mercato petrolifero aveva incorporato nei prezzi un consistente premio legato al rischio di attacchi alle infrastrutture energetiche e alle petroliere.
La prospettiva di una soluzione diplomatica ha quindi favorito vendite sui mercati futures.
Tuttavia, Teheran ha ridimensionato alcune interpretazioni ottimistiche, sostenendo che non siano in corso negoziati diretti nelle modalità descritte da Washington.
Le divergenze dimostrano che il processo diplomatico rimane incerto e che una riduzione stabile delle tensioni non può ancora essere considerata acquisita.
Ucraina, i colloqui di Abu Dhabi pesano sulle quotazioni
Anche gli sviluppi diplomatici relativi alla guerra tra Russia e Ucraina stanno influenzando il mercato energetico.
I rappresentanti dei due Paesi hanno ripreso i colloqui ad Abu Dhabi, con la mediazione statunitense, nel tentativo di individuare possibili condizioni per una soluzione del conflitto.
La prospettiva di un accordo potrebbe incidere sulle aspettative relative alle esportazioni petrolifere russe.
Un eventuale allentamento delle restrizioni commerciali e finanziarie potrebbe favorire una maggiore disponibilità di greggio sui mercati internazionali.
Gli investitori stanno quindi valutando la possibilità che le forniture aumentino nei prossimi mesi.
La conclusione delle ostilità non garantirebbe tuttavia automaticamente la revoca delle sanzioni, che dipenderebbe da decisioni politiche e giuridiche specifiche.
Per questa ragione, l’effetto dei negoziati sulle quotazioni rimane legato soprattutto alle aspettative.
Petrolio in calo, ma le petroliere nel Golfo restano costosissime
Uno degli aspetti più significativi dell’attuale fase di mercato riguarda la divergenza tra i prezzi del greggio e i costi del trasporto marittimo.
Mentre le quotazioni petrolifere diminuiscono, il noleggio delle grandi petroliere che attraversano il Golfo Persico continua a essere particolarmente oneroso.
Secondo le stime di mercato riportate per il 10 novembre, un viaggio di una superpetroliera VLCC dal Golfo Persico alla Cina può raggiungere costi complessivi compresi tra 72 e 74 milioni di dollari.
Considerando un carico indicativo di circa due milioni di barili, il costo complessivo corrisponde a circa 36-37 dollari per barile trasportato.
Questi importi rappresentano stime riferite a specifiche condizioni commerciali e non una tariffa uniforme applicata a tutte le petroliere.
L’elevato livello dei noli riflette i rischi di sicurezza, la disponibilità limitata di navi e la complessità delle rotte marittime.
Il mercato del trasporto continua quindi a segnalare una situazione di instabilità anche mentre il prezzo della materia prima scende.
Stretto di Hormuz, il rischio marittimo continua a pesare
Lo Stretto di Hormuz rimane uno dei principali punti di vulnerabilità del commercio energetico internazionale.
Attraverso questo passaggio marittimo transitano importanti volumi di petrolio greggio e gas naturale liquefatto provenienti dai produttori del Golfo.
Le operazioni militari e gli attacchi alle imbarcazioni hanno aumentato i rischi per gli equipaggi, gli armatori e le compagnie assicurative.
Secondo le informazioni riportate dagli operatori del settore, durante le prime settimane di novembre si sono verificati nuovi incidenti contro petroliere e altre navi commerciali.
Le segnalazioni disponibili devono essere distinte dagli episodi effettivamente confermati dalle autorità marittime, poiché alcune ricostruzioni includono eventi ancora oggetto di verifica.
Il rischio di ulteriori attacchi può continuare a incidere sui costi assicurativi e sulle decisioni delle compagnie di navigazione.
Di conseguenza, il ritorno della fiducia nei mercati marittimi potrebbe richiedere più tempo rispetto alla discesa delle quotazioni del greggio.
Trasporto dal Golfo alla Cina, differenze con le rotte alternative
Gli elevati noli delle petroliere nel Golfo Persico stanno creando differenze significative rispetto ad altre rotte commerciali.
Un viaggio di una VLCC dagli Stati Uniti alla Cina viene indicato a circa 45 milioni di dollari, equivalente a un costo approssimativo di 22,5 dollari per barile per un carico di due milioni di barili.
Questa cifra risulta sensibilmente inferiore ai costi stimati per alcune spedizioni attraverso Hormuz.
La differenza dipende in parte dalle condizioni di rischio associate alle rotte e dalla disponibilità delle navi.
Il fenomeno può influenzare le decisioni degli importatori, che valutano il prezzo del greggio insieme ai costi di trasporto e assicurazione.
Un petrolio nominalmente più economico può risultare meno competitivo quando il suo trasporto richiede spese elevate.
Per i grandi Paesi importatori, tra cui Cina, India e Giappone, il costo complessivo della consegna rappresenta quindi una variabile fondamentale.
Cina, importazioni petrolifere ai massimi da sette mesi
La Cina continua a svolgere un ruolo centrale nella domanda internazionale di petrolio.
Secondo i dati riportati per ottobre 2026, le importazioni cinesi di greggio hanno raggiunto circa 42 milioni di tonnellate, equivalenti a una media approssimativa di 9,9 milioni di barili al giorno.
Si tratta del livello più elevato degli ultimi sette mesi.
Nonostante la ripresa mensile, i volumi risultano inferiori di circa il 13% rispetto allo stesso periodo dell’anno precedente.
L’aumento è stato favorito dal miglioramento dei flussi provenienti da Arabia Saudita e Iraq, oltre che dalla necessità di ricostituire alcune scorte.
Anche i margini di raffinazione hanno contribuito a sostenere la domanda degli operatori cinesi.
L’evoluzione delle importazioni della Cina continuerà a rappresentare un indicatore importante per valutare gli equilibri tra domanda e offerta mondiale.
Stati Uniti, benzina sotto i 4 dollari al gallone
Il calo del petrolio sta iniziando a riflettersi sui prezzi dei carburanti negli Stati Uniti.
Secondo i dati dell’American Automobile Association (AAA), martedì 10 novembre il prezzo medio nazionale della benzina normale è sceso a 3,9788 dollari al gallone.
Si tratta del primo valore inferiore alla soglia dei 4 dollari dalla metà di luglio.
Il prezzo risulta inferiore rispetto ai 4,0093 dollari registrati il giorno precedente.
Il calo settimanale è pari a circa 17 centesimi, mentre rispetto a un mese prima la diminuzione è prossima ai 39 centesimi.
Nonostante il miglioramento, la benzina rimane sensibilmente più costosa rispetto allo stesso periodo del 2025. <Cite refs={[“turn721543search2″,”turn721543search10″,”turn721543news49”]}/>
Diesel ancora caro: oltre 6,15 dollari al gallone
Il mercato del diesel mostra una situazione molto diversa rispetto alla benzina.
Secondo l’AAA, il prezzo medio nazionale del gasolio stradale si attesta a circa 6,1572 dollari al gallone.
Il livello rimane elevato nonostante la diminuzione delle quotazioni del greggio.
La divergenza riflette le condizioni specifiche del mercato dei prodotti raffinati, inclusi i limiti della capacità produttiva, le scorte e le difficoltà delle esportazioni dal Medio Oriente.
Il diesel è particolarmente importante per trasporti commerciali, agricoltura e attività industriali.
La persistenza di prezzi elevati può quindi mantenere pressione sui costi logistici e sui prezzi dei beni di consumo.
Una diminuzione del petrolio greggio non si traduce necessariamente in un calo immediato e proporzionale dei prodotti raffinati.
Inflazione americana, rallentano gli aumenti dell’energia
I dati sull’inflazione statunitense pubblicati martedì mostrano una moderazione degli aumenti mensili dei prezzi energetici.
Secondo il Bureau of Labor Statistics, l’indice dei prezzi dell’energia è cresciuto dello 0,7% a ottobre, rispetto all’aumento del 5,2% registrato a settembre.
L’indice della benzina è aumentato dell’1% su base destagionalizzata, dopo il rialzo del 9,1% del mese precedente.
Prima della destagionalizzazione, i prezzi della benzina sono invece diminuiti dello 0,7% a ottobre.
Nel complesso, l’indice dei prezzi al consumo è aumentato dello 0,4% su base mensile.
L’inflazione al netto di alimentari ed energia ha registrato un incremento dello 0,3%.
Questi dati indicano una moderazione delle pressioni energetiche, ma non un ritorno automatico alla stabilità dei prezzi.
Stati Uniti, 604 piattaforme di perforazione attive
Mentre il petrolio perde valore, l’industria energetica americana continua a mostrare segnali di espansione delle attività estrattive.
Secondo i dati ufficiali di Baker Hughes, nella settimana conclusa il 6 novembre 2026 il numero complessivo delle piattaforme di perforazione attive negli Stati Uniti è salito a 604 unità, una in più rispetto alla settimana precedente.
Il totale risulta superiore di 56 piattaforme rispetto allo stesso periodo del 2025.
La distribuzione comprende 463 impianti destinati al petrolio, 131 al gas naturale e dieci ad altre attività.
Il bacino del Permiano continua a rappresentare il principale centro dell’industria petrolifera americana, con 273 piattaforme.
Il numero di impianti attivi costituisce un indicatore importante degli investimenti nelle attività di esplorazione e produzione, ma non corrisponde direttamente ai volumi di petrolio estratti.
La produttività dei pozzi e l’efficienza delle tecnologie utilizzate possono infatti consentire di aumentare la produzione anche senza un incremento proporzionale delle piattaforme.
GNL americano, domanda record per gli impianti di esportazione
Il mercato del gas naturale liquefatto statunitense mostra una dinamica diversa da quella del greggio.
Secondo i dati riportati dagli operatori del settore, la domanda di gas destinato agli impianti di liquefazione americani ha raggiunto circa 20,4 miliardi di piedi cubi al giorno.
Il livello riflette l’elevato utilizzo dei terminali di esportazione, sostenuto dalla domanda internazionale e dai prezzi relativamente elevati del GNL sui mercati asiatici ed europei.
Il differenziale tra il prezzo statunitense Henry Hub e il riferimento asiatico JKM contribuisce a rendere economicamente interessanti le esportazioni.
La crescita della domanda internazionale offre opportunità commerciali ai produttori americani, ma può anche aumentare l’esposizione del mercato interno alle oscillazioni globali.
L’evoluzione delle esportazioni di GNL rappresenta quindi un fattore sempre più importante per la sicurezza energetica internazionale.
Kurdistan iracheno, un attacco con drone blocca il giacimento di Khor Mor
Nonostante le aspettative di distensione, i rischi per le infrastrutture energetiche rimangono elevati.
Domenica 8 novembre un sospetto attacco con drone ha colpito il giacimento di gas naturale di Khor Mor, nella regione autonoma del Kurdistan iracheno.
L’episodio ha provocato un incendio e l’interruzione delle attività produttive.
Secondo Dana Gas, l’operatore coinvolto nella gestione del giacimento, non sono stati registrati feriti tra il personale.
La sospensione delle forniture ha tuttavia provocato l’indisponibilità di circa 2,8 gigawatt di capacità di generazione elettrica, causando gravi difficoltà nell’approvvigionamento energetico della regione.
L’origine dell’attacco rimane oggetto di indagine e non è stata accertata pubblicamente la responsabilità di un gruppo specifico.
L’episodio dimostra come le infrastrutture energetiche continuino a essere vulnerabili anche durante le fasi di apertura diplomatica.
Europa, elettricità oltre 600 euro per MWh durante i picchi
Anche il mercato elettrico europeo sta affrontando nuove tensioni.
Il 9 novembre, i prezzi all’ingrosso dell’elettricità hanno superato 600 euro per megawattora in alcune fasce orarie, a causa della forte diminuzione della produzione eolica.
Il fenomeno, spesso associato al termine tedesco Dunkelflaute, si verifica quando condizioni di scarso vento e limitata irradiazione solare riducono la disponibilità di energia rinnovabile.
Le centrali a gas devono quindi aumentare la produzione per soddisfare la domanda.
Secondo i dati riportati dai mercati europei, i prezzi medi giornalieri hanno raggiunto circa 334 euro per MWh in Francia e 346 euro in Germania.
I picchi superiori a 600 euro hanno riguardato specifici intervalli di contrattazione, non l’intero prezzo medio giornaliero.
Questa situazione evidenzia come la diminuzione del prezzo del petrolio non garantisca automaticamente un calo dei costi dell’elettricità.
Il mercato energetico globale continua a mostrare segnali contrastanti
Gli sviluppi del 10 novembre confermano la complessità della situazione energetica internazionale.
Da una parte, il calo del greggio e la riduzione dei prezzi della benzina negli Stati Uniti suggeriscono un alleggerimento delle pressioni sui consumatori.
Dall’altra, i costi elevati del trasporto marittimo, le difficoltà delle infrastrutture irachene e l’aumento dei prezzi elettrici europei evidenziano la persistenza di vulnerabilità significative.
La ripresa delle esportazioni dal Golfo Persico rappresenta un elemento favorevole alla stabilizzazione delle forniture.
Tuttavia, le compagnie energetiche e gli importatori devono continuare a considerare i rischi relativi alla navigazione, alle infrastrutture e alle possibili interruzioni delle attività produttive.
La situazione dimostra che i mercati del petrolio, del gas naturale e dell’elettricità possono evolversi in direzioni differenti, anche quando sono influenzati dagli stessi eventi geopolitici.
Petrolio ai minimi da agosto: la pace resta la variabile decisiva
Il forte ribasso del petrolio riflette un cambiamento delle aspettative internazionali.
Gli investitori stanno attribuendo maggiore importanza alla possibilità di una riduzione delle ostilità in Medio Oriente e a eventuali progressi nei negoziati tra Russia e Ucraina.
La discesa del Brent sotto i 90 dollari rappresenta un segnale importante, ma non dimostra che i rischi geopolitici siano stati superati.
La principale contraddizione del mercato rimane il divario tra il prezzo del petrolio, che incorpora aspettative di distensione, e i costi del trasporto marittimo, ancora influenzati dall’incertezza sulla sicurezza delle rotte.
Negli Stati Uniti, la benzina sotto i 4 dollari al gallone offre un primo beneficio ai consumatori, mentre il diesel continua a pesare sui trasporti e sulle attività produttive.
La produzione energetica americana rimane sostenuta da un numero crescente di piattaforme di perforazione e da un elevato utilizzo degli impianti di esportazione di GNL.
In Europa, le tensioni sul mercato elettrico dimostrano che la sicurezza energetica richiede anche infrastrutture adeguate, diversificazione delle fonti e capacità di gestire le oscillazioni della produzione rinnovabile.
Nei prossimi giorni, l’attenzione degli operatori rimarrà concentrata sui negoziati diplomatici, sulla sicurezza dello Stretto di Hormuz e sull’evoluzione della domanda globale.
Il futuro dei prezzi energetici dipenderà non soltanto dalle prospettive di pace, ma anche dalla capacità di ripristinare condizioni stabili per la produzione, il trasporto e il commercio internazionale dell’energia.