

 (AGENPARL) - Roma, 17 Novembre 2026 - Aggiungi articolo
La Libia possiede le maggiori riserve petrolifere accertate dell’Africa, con circa 48 miliardi di barili di greggio, ma continua a incontrare difficoltà nell’attrarre nuovi investimenti internazionali su larga scala. Nonostante il recupero della produzione, arrivata negli ultimi mesi a livelli compresi tra 1,4 e 1,5 milioni di barili al giorno, l’incertezza politica, le tensioni sulla distribuzione dei proventi petroliferi e i ricorrenti blocchi degli impianti stanno frenando le ambizioni del Paese di rilanciare definitivamente il proprio settore energetico.
Il segnale più evidente delle difficoltà è emerso dal round di assegnazione delle licenze petrolifere concluso l’11 febbraio 2026, il primo organizzato dalla National Oil Corporation (NOC) dal 2007. L’iniziativa era stata presentata dalle autorità di Tripoli come un passaggio storico per riportare le grandi compagnie internazionali nel settore dell’esplorazione e della produzione di petrolio e gas.
Tuttavia, i risultati sono stati inferiori alle aspettative. Delle 22 aree inizialmente individuate per l’assegnazione, successivamente ridotte a 20 nella fase conclusiva della gara, soltanto cinque blocchi hanno ottenuto offerte valide e sono stati assegnati.
Il dato evidenzia la distanza tra l’interesse preliminare manifestato dalle imprese e la loro effettiva disponibilità ad assumere impegni finanziari e operativi di lungo periodo.
Nella fase preparatoria, 37 società petrolifere internazionali avevano superato il processo di prequalificazione, alimentando aspettative favorevoli sulla possibilità di inaugurare una nuova stagione di investimenti nel settore degli idrocarburi libico.
Al momento della presentazione delle offerte vincolanti, tuttavia, numerose imprese hanno deciso di non partecipare oppure non hanno proposto condizioni sufficienti per ottenere le concessioni.
Il risultato conferma che le opportunità geologiche offerte dal Paese continuano a essere considerate interessanti, ma non sempre sufficienti a compensare i rischi politici, contrattuali e operativi associati agli investimenti.
Le assegnazioni hanno comunque coinvolto alcuni importanti operatori internazionali, dimostrando che il settore petrolifero libico non è stato completamente escluso dalle strategie delle compagnie straniere.
La società americana Chevron si è aggiudicata il blocco terrestre S4 nel Bacino di Sirte, segnando il proprio ritorno nell’esplorazione petrolifera del Paese dopo un’assenza durata circa sedici anni.
L’italiana Eni, in collaborazione con QatarEnergy, ha ottenuto l’area offshore O1, mentre un consorzio formato dalla spagnola Repsol, dalla turca TPAO e dall’ungherese MOL si è aggiudicato l’area offshore O7.
Repsol e TPAO hanno inoltre ottenuto il blocco terrestre C3 nel Bacino di Sirte, mentre la società nigeriana Aiteo è risultata assegnataria dell’area M1 nel Bacino di Murzuq, nella parte sudoccidentale della Libia.
Queste assegnazioni rappresentano un segnale di interesse selettivo da parte degli investitori, ma non equivalgono a un ritorno generalizzato delle maggiori compagnie petrolifere occidentali.
Gruppi come Shell, BP ed ExxonMobil non hanno ottenuto nuove concessioni nel round, mentre TotalEnergies, pur avendo partecipato alla competizione per un’area attraverso un consorzio con ConocoPhillips, non è risultata aggiudicataria di quel blocco.
La presenza di operatori come Eni, Repsol e Chevron dimostra quindi che alcune imprese continuano a considerare la Libia un mercato strategico, pur adottando approcci prudenti e concentrando gli investimenti su progetti considerati più gestibili.
Il risultato del bando non significa che le grandi compagnie abbiano abbandonato completamente il Paese. Al contrario, diversi gruppi mantengono attività consolidate e continuano a negoziare accordi per lo sviluppo dei giacimenti esistenti.
Nel gennaio 2026, per esempio, TotalEnergies e ConocoPhillips hanno sottoscritto un accordo di lungo periodo relativo alle concessioni di Waha, con investimenti potenziali superiori a 20 miliardi di dollari.
L’intesa evidenzia che gli investimenti rimangono possibili quando le condizioni contrattuali, le infrastrutture disponibili e le prospettive produttive sono considerate adeguate.
La differenza principale riguarda quindi la natura degli impegni richiesti: sviluppare un giacimento già produttivo può presentare caratteristiche di rischio differenti rispetto all’esplorazione di un’area nuova, soprattutto quando quest’ultima richiede importanti investimenti iniziali senza garanzie di successo commerciale.
Il settore petrolifero libico conserva comunque un potenziale eccezionale.
Secondo la U.S. Energy Information Administration (EIA), la Libia dispone di circa 48 miliardi di barili di riserve petrolifere accertate, equivalenti a una parte significativa delle riserve complessive del continente africano.
Il Paese occupa una posizione strategica nel Mediterraneo e possiede giacimenti caratterizzati dalla presenza di greggio leggero e a basso contenuto di zolfo, particolarmente apprezzato dalle raffinerie europee.
Le principali qualità di petrolio libico, tra cui Es Sider e Sharara, vengono utilizzate per produrre carburanti e distillati con caratteristiche commerciali favorevoli.
La vicinanza geografica ai mercati europei rappresenta inoltre un vantaggio logistico rispetto ad altri grandi produttori mondiali, considerando la possibilità di raggiungere i terminal del Mediterraneo attraverso rotte marittime relativamente brevi.
Prima della caduta del regime di Muammar Gheddafi nel 2011, la Libia riusciva a mantenere una produzione vicina a 1,65 milioni di barili al giorno, grazie a una rete consolidata di giacimenti, oleodotti e terminal di esportazione.
Il Paese aveva inoltre sviluppato programmi destinati a migliorare il recupero del petrolio nei giacimenti maturi, attraverso l’introduzione di tecniche avanzate di estrazione.
Queste tecnologie, conosciute come Enhanced Oil Recovery (EOR), consentono di aumentare la quantità di greggio recuperabile da giacimenti già sfruttati, mediante interventi progettati in funzione delle caratteristiche geologiche dei serbatoi.
Le stime elaborate prima del 2011 indicavano che un’applicazione estesa di tali tecniche avrebbe potuto aggiungere fino a circa 775.000 barili al giorno alla capacità produttiva nazionale.
Si trattava di un potenziale tecnico, non di una produzione garantita, ma il dato dimostrava l’esistenza di opportunità significative anche senza fare affidamento esclusivamente sulla scoperta di nuovi giacimenti.
La guerra civile, la frammentazione politica e le successive crisi istituzionali hanno però compromesso la continuità delle attività industriali, provocando interruzioni della produzione, danneggiamenti alle infrastrutture e difficoltà nell’attuazione dei programmi di investimento.
Negli anni successivi al 2011, il settore petrolifero è stato ripetutamente coinvolto nei conflitti tra autorità rivali, milizie e gruppi armati impegnati a esercitare influenza sulle principali risorse economiche nazionali.
La produzione è stata così caratterizzata da forti oscillazioni, con periodi di recupero seguiti da improvvisi arresti degli impianti o limitazioni alle esportazioni.
Il miglioramento registrato nel 2025 e nel 2026 ha consentito alla National Oil Corporation di riportare l’estrazione verso i livelli più elevati dell’ultimo decennio.
La produzione ha raggiunto valori compresi tra 1,4 e 1,5 milioni di barili al giorno, rafforzando le aspettative di un ulteriore aumento nei prossimi anni.
La NOC ha indicato l’obiettivo di portare la capacità nazionale a circa 2,1 milioni di barili al giorno, attraverso interventi di sviluppo dei giacimenti esistenti, modernizzazione delle infrastrutture e nuovi investimenti.
Si tratta di un traguardo importante per un’economia nella quale le esportazioni petrolifere rappresentano la principale fonte di valuta estera e una componente fondamentale delle entrate pubbliche.
La realizzazione di questo programma richiederà tuttavia risorse finanziarie considerevoli, tecnologie specializzate e condizioni di sicurezza sufficientemente stabili da garantire la continuità delle operazioni.
Nel breve e medio periodo, una parte significativa dell’eventuale crescita produttiva dovrebbe provenire dai giacimenti terrestri già sviluppati, piuttosto che dalle nuove concessioni offshore.
Tra le aree considerate strategiche figurano Sharara, El Feel, Waha e i giacimenti maturi del Bacino di Sirte, dove gli interventi possono concentrarsi sul recupero della capacità produttiva esistente e sul miglioramento delle infrastrutture.
Questi progetti presentano generalmente tempi di sviluppo inferiori rispetto alle nuove esplorazioni in acque profonde, che richiedono indagini geologiche, perforazioni, valutazioni tecniche e investimenti di grande entità.
Un progetto offshore particolarmente complesso può richiedere diversi anni prima di raggiungere la produzione commerciale, soprattutto quando è necessario costruire infrastrutture completamente nuove.
Le nuove concessioni assegnate nel febbraio 2026 rappresentano quindi opportunità di sviluppo a lungo termine, ma difficilmente potranno contribuire in misura significativa all’aumento immediato della produzione nazionale.
Il recupero dei giacimenti esistenti rimane pertanto una priorità per la NOC, anche alla luce delle difficoltà finanziarie e della necessità di mantenere operative infrastrutture spesso soggette a usura e manutenzione insufficiente.
L’ostacolo principale resta tuttavia la sicurezza.
Nonostante il miglioramento della produzione, il settore petrolifero libico continua a essere vulnerabile alle tensioni tra gruppi armati e alle controversie relative alla gestione delle entrate.
Il problema ha radici profonde nella struttura politica del Paese, caratterizzata dalla presenza di autorità rivali e dalla mancata definizione di un sistema condiviso di controllo delle risorse economiche nazionali.
La questione della distribuzione dei proventi petroliferi rappresenta uno dei principali elementi di conflitto tra le istituzioni con sede a Tripoli e i centri di potere della Libia orientale.
Nel settembre 2020, durante una fase di grave interruzione della produzione, un accordo aveva consentito di avviare il ripristino delle esportazioni, prevedendo il coinvolgimento delle parti in un meccanismo di controllo e distribuzione delle entrate.
L’intesa era stata sostenuta dal comandante dell’Esercito Nazionale Libico, Khalifa Haftar, e dalle autorità del Governo di Accordo Nazionale allora riconosciuto dalle Nazioni Unite.
Tra gli obiettivi figurava la creazione di un comitato tecnico congiunto incaricato di monitorare le entrate petrolifere, verificarne la distribuzione e contribuire alla preparazione di un bilancio nazionale condiviso.
Il meccanismo avrebbe dovuto ridurre le controversie sulle risorse finanziarie, garantendo maggiore trasparenza e consentendo alle diverse regioni di beneficiare delle entrate generate dal settore energetico.
Tuttavia, la sua attuazione ha incontrato ripetuti ostacoli, a causa della mancanza di consenso sulle competenze, sulle modalità operative e sulla gestione dei trasferimenti.
La frammentazione delle strutture politiche e finanziarie ha così continuato a influenzare il settore petrolifero, alimentando tensioni che in diverse occasioni si sono tradotte in blocchi degli impianti.
L’11 aprile 2026, la Libia ha raggiunto un accordo per il primo bilancio nazionale unificato dopo tredici anni, attraverso un processo sostenuto anche dalla mediazione statunitense.
L’intesa ha rappresentato un tentativo di superare la frammentazione amministrativa e definire strumenti comuni di gestione delle risorse pubbliche.
Tuttavia, l’esistenza di un bilancio condiviso non ha eliminato automaticamente le divergenze tra le istituzioni né risolto definitivamente la questione del controllo delle entrate petrolifere.
Nel corso dell’anno sono infatti emerse ulteriori tensioni tra la Banca Centrale della Libia (CBL) e la National Oil Corporation, due istituzioni fondamentali per la gestione delle risorse finanziarie derivanti dalle esportazioni.
A metà ottobre 2026, la banca centrale ha comunicato di aver ricevuto circa 361 milioni di dollari di entrate petrolifere nella prima metà del mese.
La NOC ha contestato l’interpretazione di questo dato, sostenendo che il totale delle risorse trasferite attraverso i canali finanziari previsti fosse pari a circa 1,2 miliardi di dollari.
La differenza, equivalente a circa 839 milioni di dollari, ha provocato un confronto pubblico sulla contabilizzazione delle entrate e sul funzionamento dei meccanismi di trasferimento.
La controversia non dimostra automaticamente la scomparsa di fondi pubblici, poiché le due istituzioni hanno fatto riferimento a modalità di contabilizzazione e conti differenti.
La NOC ha spiegato che una parte delle somme era stata trasferita attraverso conti presso la Libyan Foreign Bank, istituto collegato alla banca centrale, e che le cifre pubblicate dalla CBL non rappresentavano necessariamente l’intero ammontare delle risorse movimentate.
Il caso evidenzia comunque la necessità di migliorare la trasparenza e la riconciliazione dei dati finanziari, soprattutto in un settore che costituisce la principale fonte di reddito dello Stato.
Per gli investitori internazionali, l’affidabilità dei flussi finanziari e la chiarezza dei rapporti tra le istituzioni rappresentano condizioni essenziali nella valutazione dei progetti.
Le compagnie petrolifere devono infatti poter prevedere tempi, modalità e garanzie relative ai pagamenti, al recupero dei costi e alla distribuzione dei ricavi.
L’incertezza finanziaria può quindi aumentare il rischio commerciale anche quando le prospettive geologiche e produttive sono favorevoli.
Un ulteriore elemento di preoccupazione riguarda le informazioni contenute in un rapporto del gruppo di esperti delle Nazioni Unite sulla Libia, diffuso nel 2026.
Secondo ricostruzioni giornalistiche basate su tale documentazione, la società petrolifera Arkenu, indicata come collegata a figure influenti della Libia orientale, avrebbe gestito importanti flussi di entrate petrolifere al di fuori dei normali meccanismi di controllo della banca centrale.
Le cifre riportate superano i 3 miliardi di dollari nel periodo compreso tra ottobre 2024 e febbraio 2026.
Si tratta di informazioni attribuite al rapporto e alle ricostruzioni disponibili, che richiedono di distinguere le contestazioni relative ai flussi finanziari da eventuali responsabilità personali definitivamente accertate.
La vicenda rafforza comunque le preoccupazioni sulla frammentazione della gestione delle risorse petrolifere e sulla presenza di reti economiche parallele.
In un Paese nel quale le entrate derivanti dal greggio finanziano una parte considerevole della spesa pubblica, la mancanza di un sistema pienamente condiviso può alimentare rivalità tra gruppi politici, amministrazioni e soggetti armati.
Le conseguenze si riflettono direttamente sulla continuità delle attività industriali.
Uno degli episodi più recenti si è verificato nel settembre 2026 presso il giacimento di Sharara, il più grande complesso petrolifero della Libia.
Il 21 settembre, un gruppo armato ha chiuso la valvola numero 7 dell’oleodotto Sharara-Zawiya, interrompendo il normale trasferimento del greggio verso la raffineria e il terminal di esportazione sulla costa occidentale.
La National Oil Corporation ha denunciato l’intervento, avvertendo che la chiusura avrebbe potuto provocare conseguenze rilevanti sulla produzione nazionale e sull’approvvigionamento della raffineria di Zawiya.
Il blocco ha determinato una progressiva riduzione dei flussi petroliferi, costringendo gli operatori a limitare l’estrazione per evitare danni alle infrastrutture.
Secondo un comunicato ufficiale della NOC del 25 settembre, le perdite cumulative di produzione avevano raggiunto 720.362 barili nei primi quattro giorni, con un danno economico diretto stimato superiore a 75 milioni di dollari.
La chiusura ha inoltre sollevato preoccupazioni per il funzionamento della raffineria di Zawiya, la cui attività dipende in misura significativa dalla disponibilità del greggio proveniente da Sharara.
Un’interruzione prolungata avrebbe potuto compromettere la produzione nazionale di carburanti, aumentando la necessità di ricorrere alle importazioni.
La situazione si è successivamente sbloccata il 26 settembre 2026, quando la NOC ha annunciato la riapertura della valvola e la graduale ripresa del normale pompaggio del greggio.
L’episodio dimostra tuttavia quanto anche un intervento circoscritto su una singola infrastruttura possa provocare conseguenze economiche considerevoli.
La vulnerabilità degli oleodotti e dei terminal petroliferi rappresenta quindi uno dei principali fattori di rischio per gli investitori, soprattutto nei progetti che richiedono decenni per recuperare il capitale impegnato.
Gli operatori internazionali devono considerare non soltanto le caratteristiche dei giacimenti, ma anche la possibilità che la produzione venga interrotta da controversie politiche, proteste o iniziative di gruppi armati.
La presenza di questi rischi può aumentare il costo del finanziamento, rendere più onerose le coperture assicurative e compromettere la prevedibilità dei ricavi.
È in questo contesto che deve essere interpretato il comportamento delle grandi compagnie petrolifere occidentali.
Il modesto risultato del round di licenze non dimostra l’assenza di interesse per le risorse libiche, ma indica che molte imprese non hanno ritenuto sufficientemente favorevole il rapporto tra opportunità e rischi per assumere nuovi impegni vincolanti.
Le società già presenti nel Paese possono inoltre privilegiare il consolidamento delle attività esistenti, evitando di esporsi eccessivamente a nuovi progetti caratterizzati da tempi lunghi e incertezza operativa.
L’italiana Eni, per esempio, mantiene una posizione importante nel settore del gas libico e nelle forniture destinate all’Italia, attraverso infrastrutture che collegano la produzione nordafricana al mercato europeo.
La vicinanza geografica e l’esistenza di impianti consolidati rendono la Libia un partner energetico significativo per Roma, soprattutto nel contesto delle strategie europee di diversificazione delle forniture.
Anche Repsol possiede una lunga esperienza nel settore petrolifero libico, con una presenza rilevante nei progetti collegati al giacimento di Sharara.
Per queste compagnie, nuove opportunità di esplorazione possono rappresentare un modo per rafforzare la posizione già acquisita e sviluppare attività complementari.
La presenza di Chevron nel nuovo round segnala invece un rinnovato interesse americano, ma l’assegnazione di un singolo blocco non consente, da sola, di prevedere l’entità futura degli investimenti.
Le decisioni relative alle perforazioni e allo sviluppo commerciale dipenderanno dai risultati delle attività esplorative, dalle condizioni contrattuali e dall’evoluzione del quadro politico.
L’obiettivo libico di raggiungere 2,1 milioni di barili al giorno rimane quindi legato a una combinazione di fattori industriali, finanziari e istituzionali.
Il recupero della capacità produttiva nei giacimenti terrestri può offrire opportunità relativamente più rapide, ma richiede comunque interventi di manutenzione, tecnologie di estrazione e garanzie di sicurezza.
I progetti offshore potrebbero contribuire maggiormente alla crescita di lungo periodo, purché le attività esplorative producano risultati commercialmente sostenibili.
Un ulteriore elemento sarà rappresentato dalla capacità delle autorità di definire condizioni contrattuali competitive rispetto a quelle offerte da altri Paesi produttori.
Le compagnie internazionali possono infatti destinare i propri capitali a numerosi mercati, valutando rendimenti attesi, stabilità normativa, costi operativi e rischi geopolitici.
La Libia deve quindi confrontarsi con una competizione internazionale nella quale l’abbondanza delle risorse non è sufficiente a garantire automaticamente nuovi investimenti.
La disponibilità di riserve petrolifere rappresenta una condizione favorevole, ma la loro valorizzazione richiede istituzioni affidabili, infrastrutture sicure e regole trasparenti.
Il miglioramento della gestione delle entrate petrolifere potrebbe contribuire anche alla stabilità economica nazionale, riducendo le tensioni legate alla distribuzione delle risorse tra le diverse regioni.
Una maggiore trasparenza nei trasferimenti finanziari e nella programmazione della spesa pubblica potrebbe rafforzare la fiducia degli investitori e migliorare la capacità dello Stato di sostenere progetti infrastrutturali.
Anche il consolidamento delle istituzioni e il raggiungimento di accordi politici più stabili rappresentano condizioni importanti per ridurre il rischio di nuovi blocchi della produzione.
La continuità operativa del settore petrolifero è infatti essenziale non soltanto per le imprese energetiche, ma anche per il funzionamento dell’intera economia libica.
Le entrate derivanti dalle esportazioni contribuiscono al finanziamento dei salari pubblici, dei servizi essenziali e delle importazioni, rendendo il Paese particolarmente esposto alle oscillazioni della produzione.
Ogni interruzione significativa può quindi provocare conseguenze economiche che si estendono ben oltre gli impianti direttamente interessati.
La Libia si trova così davanti a una contraddizione strutturale: possiede alcune delle risorse petrolifere più importanti del mondo, ma continua a incontrare difficoltà nel trasformare questo patrimonio in sviluppo economico stabile.
Il recupero della produzione registrato negli ultimi anni dimostra che il settore dispone di capacità industriali significative, mentre le interruzioni periodiche evidenziano la fragilità del contesto istituzionale.
Il risultato del round di licenze del febbraio 2026 rappresenta un segnale della prudenza degli investitori internazionali, ma non equivale a una completa rinuncia delle grandi compagnie occidentali al mercato libico.
La presenza di Eni, Repsol e Chevron, insieme agli accordi di sviluppo riguardanti Waha, conferma che le opportunità rimangono rilevanti, soprattutto quando i progetti possono essere realizzati attraverso strutture contrattuali considerate sufficientemente affidabili.
Le difficoltà riguardano principalmente la disponibilità delle imprese ad assumere nuovi rischi su larga scala, in un Paese ancora caratterizzato da divisioni politiche e vulnerabilità delle infrastrutture.
Per la National Oil Corporation, la sfida principale sarà quindi creare le condizioni necessarie per trasformare l’interesse preliminare degli operatori in investimenti effettivi, garantendo continuità produttiva e maggiore sicurezza.
Il futuro del settore petrolifero libico dipenderà dalla capacità di rafforzare il coordinamento istituzionale, risolvere le controversie sulla distribuzione delle entrate e proteggere gli impianti da nuove interruzioni.
La disponibilità di circa 48 miliardi di barili di riserve accertate continua a rendere la Libia uno dei principali potenziali protagonisti del mercato energetico africano e mediterraneo.
Tuttavia, il vero ostacolo allo sviluppo non è rappresentato dalla mancanza di petrolio, ma dalla difficoltà di garantire un contesto politico, finanziario e operativo sufficientemente stabile da sostenere investimenti di lungo periodo.
La possibilità di raggiungere gli obiettivi produttivi annunciati dalla NOC dipenderà quindi non soltanto dalle tecnologie e dai capitali disponibili, ma soprattutto dalla capacità delle istituzioni libiche di assicurare regole condivise, protezione delle infrastrutture e una gestione trasparente delle risorse nazionali.
Solo attraverso un miglioramento di queste condizioni il Paese potrà valorizzare pienamente il proprio patrimonio energetico, rafforzare le relazioni con i partner internazionali e trasformare la ripresa della produzione petrolifera in una prospettiva di sviluppo economico più duratura.
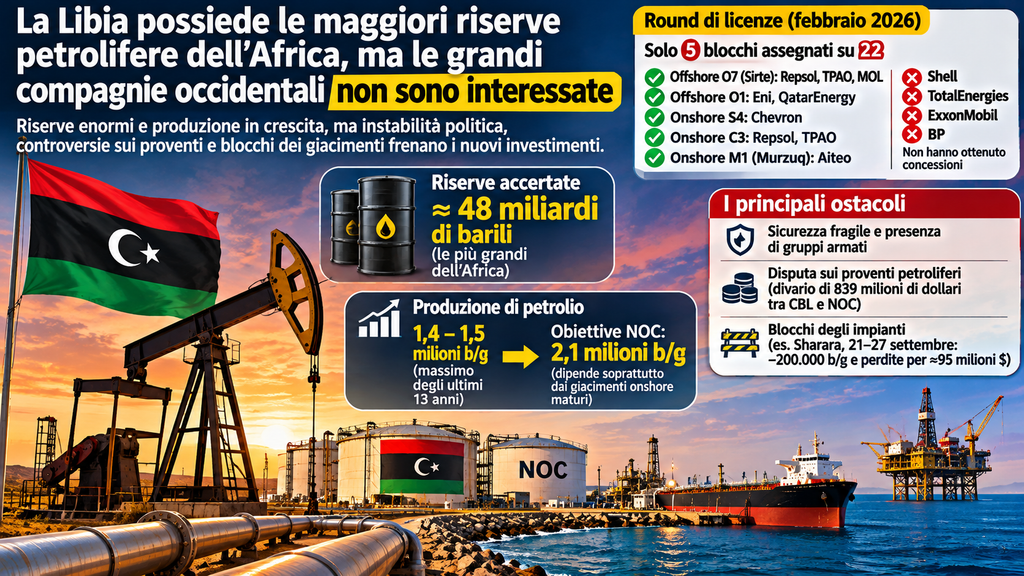
Fonti: Reuters, assegnazioni delle licenze dell’11 febbraio 2026; U.S. Energy Information Administration, riserve petrolifere libiche; NOC, blocco dell’oleodotto Sharara-Zawiya; NOC, chiarimenti sulle entrate petrolifere del 15 ottobre 2026.
Nota: Il bando prevedeva inizialmente 22 blocchi, ridotti a 20 nella fase conclusiva, dei quali cinque assegnati. Il blocco offshore aggiudicato a Repsol, TPAO e MOL è identificato come O7, mentre quello terrestre di Chevron è S4. La controversia da 839 milioni di dollari riguarda dati contabili contestati tra NOC e Banca centrale e non dimostra, da sola, la sottrazione di fondi.
