

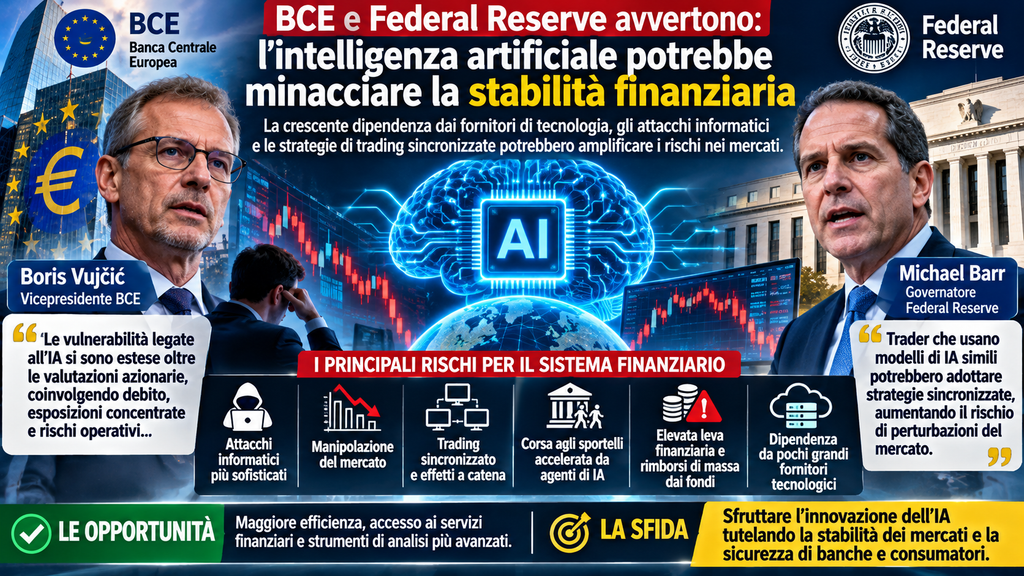
 (AGENPARL) - Roma, 17 Novembre 2026 - La rapida diffusione dell’intelligenza artificiale nel settore bancario e nei mercati finanziari potrebbe introdurre nuove vulnerabilità sistemiche, amplificando il rischio di attacchi informatici, manipolazioni dei mercati, vendite automatiche di titoli e improvvise fughe di capitali dagli istituti di credito. L’allarme arriva dalla Banca Centrale Europea (BCE) e dalla Federal Reserve statunitense, i cui rappresentanti hanno richiamato l’attenzione sulla necessità di rafforzare la vigilanza e adattare i sistemi di gestione del rischio all’evoluzione delle tecnologie digitali.
Le preoccupazioni sono emerse lunedì 16 novembre 2026, durante due importanti appuntamenti internazionali dedicati all’economia e all’innovazione finanziaria. A Francoforte, il vicepresidente della BCE, Boris Vujčić, è intervenuto all’Euro Finance Week, mentre a Milano il governatore della Federal Reserve, Michael S. Barr, ha partecipato alla settima conferenza internazionale sull’intelligenza artificiale nella finanza, organizzata dall’Association for Computing Machinery (ACM).
Sebbene i due interventi abbiano affrontato aspetti differenti, entrambi hanno evidenziato una questione centrale: l’intelligenza artificiale può migliorare l’efficienza delle istituzioni finanziarie e ampliare l’accesso ai servizi, ma un utilizzo sempre più diffuso e autonomo potrebbe anche accelerare la trasmissione degli shock, rendendo più difficili gli interventi delle autorità di regolamentazione.
Il rischio non riguarda soltanto il comportamento dei sistemi informatici, ma anche la crescente concentrazione degli investimenti nelle imprese tecnologiche, l’espansione del finanziamento tramite debito e la dipendenza delle banche da un numero limitato di grandi fornitori digitali.
Nel suo intervento a Francoforte, Boris Vujčić ha sottolineato che le vulnerabilità legate all’intelligenza artificiale sono diventate molto più articolate rispetto a quelle individuate soltanto un anno fa.
In precedenza, le principali preoccupazioni della BCE riguardavano soprattutto le valutazioni elevate delle società tecnologiche quotate in Borsa e il rischio che aspettative eccessivamente ottimistiche sugli utili potessero provocare una brusca correzione dei mercati.
Nel corso del 2026, tuttavia, l’espansione degli investimenti nell’intelligenza artificiale ha esteso i potenziali rischi anche ai mercati obbligazionari, agli intermediari finanziari non bancari e alle infrastrutture informatiche utilizzate per gestire operazioni essenziali.
Secondo il vicepresidente della BCE, una parte crescente degli investimenti destinati allo sviluppo dell’intelligenza artificiale viene finanziata attraverso capitale di debito, oltre che mediante emissioni azionarie.
Le grandi imprese tecnologiche stanno infatti mobilitando risorse finanziarie senza precedenti per costruire data center, acquistare semiconduttori avanzati, sviluppare modelli di intelligenza artificiale e potenziare le infrastrutture energetiche necessarie al funzionamento dei sistemi di calcolo.
Le stime richiamate dalla BCE indicano che le principali società tecnologiche americane potrebbero sostenere investimenti cumulati per circa 5.500 miliardi di dollari entro il 2030, una cifra che evidenzia la dimensione economica della trasformazione in corso.
L’enorme domanda di capitali sta determinando un aumento delle emissioni obbligazionarie e il ricorso a strutture finanziarie sempre più complesse, comprese operazioni che coinvolgono fondi di investimento, società di private credit e accordi commerciali di lungo periodo.
Tra le principali criticità figurano i cosiddetti finanziamenti circolari, nei quali grandi produttori di semiconduttori e fornitori di infrastrutture cloud investono in aziende specializzate nell’intelligenza artificiale che, successivamente, utilizzano parte delle risorse ricevute per acquistare servizi e apparecchiature dagli stessi finanziatori.
Questi meccanismi possono favorire l’espansione del settore, ma rendono anche più complesso individuare la distribuzione effettiva dei rischi finanziari.
Se le prospettive di redditività delle imprese coinvolte dovessero peggiorare, le conseguenze potrebbero propagarsi attraverso diverse categorie di investitori, amplificando le perdite e le pressioni sulla liquidità.
Vujčić ha avvertito che una revisione delle aspettative sull’intelligenza artificiale potrebbe provocare un’improvvisa rivalutazione dei titoli tecnologici, determinando perdite nei portafogli degli investitori e un aumento delle richieste di rimborso ai fondi.
In una situazione di tensione, questi ultimi potrebbero essere costretti a vendere rapidamente attività finanziarie per soddisfare le richieste dei clienti, contribuendo a esercitare ulteriore pressione sui prezzi.
Il fenomeno potrebbe risultare particolarmente problematico nei fondi caratterizzati da un’elevata concentrazione degli investimenti o dall’impiego significativo della leva finanziaria.
La combinazione tra vendite forzate, riduzione della liquidità e crescente esposizione al debito potrebbe infatti amplificare una correzione inizialmente circoscritta al settore tecnologico, estendendola ad altri segmenti del sistema finanziario.
Le preoccupazioni della BCE riguardano inoltre il ruolo crescente degli intermediari non bancari, come fondi di investimento, hedge fund e operatori del credito privato, che stanno contribuendo in misura sempre maggiore al finanziamento delle infrastrutture digitali.
Queste istituzioni possono offrire nuove opportunità di accesso ai capitali, ma sono soggette a meccanismi di regolamentazione e vigilanza differenti rispetto a quelli applicati alle banche tradizionali.
Secondo Vujčić, la crescente interconnessione tra settore bancario e intermediari non bancari rende necessario rafforzare gli strumenti di prevenzione dei rischi sistemici, evitando che difficoltà di liquidità o perdite finanziarie si propaghino rapidamente attraverso l’intero mercato.
Il vicepresidente della BCE ha quindi richiamato l’importanza di migliorare la gestione dei rimborsi dei fondi, rafforzare le riserve di liquidità e valutare strumenti destinati a contenere un utilizzo eccessivo della leva finanziaria.
La necessità di una vigilanza più efficace deriva anche dalla maggiore complessità delle strutture finanziarie utilizzate per sostenere gli investimenti nell’intelligenza artificiale, che possono rendere meno trasparente l’esposizione degli operatori.
Un’altra area di rischio riguarda la dipendenza del settore bancario da un numero ristretto di fornitori tecnologici.
Molte istituzioni finanziarie utilizzano infatti infrastrutture cloud, servizi di elaborazione dati e piattaforme informatiche sviluppate da grandi società internazionali.
Questa concentrazione può produrre vantaggi operativi, ridurre i costi e favorire l’innovazione, ma determina anche la possibilità che un problema tecnico o un attacco informatico presso un singolo fornitore provochi interruzioni contemporanee in numerosi istituti.
La BCE considera questa dipendenza una vulnerabilità particolarmente importante, soprattutto in un contesto nel quale l’intelligenza artificiale viene progressivamente integrata nei sistemi di pagamento, nelle attività di controllo e nei processi decisionali.
Secondo Vujčić, i sistemi di intelligenza artificiale sempre più avanzati e autonomi stanno aumentando la velocità, la portata e la sofisticazione degli attacchi informatici.
Gli strumenti basati sull’intelligenza artificiale possono infatti essere utilizzati per analizzare grandi quantità di informazioni, individuare vulnerabilità e rendere più convincenti le tecniche di ingegneria sociale.
Queste ultime comprendono tentativi di manipolare il comportamento delle persone, inducendole a comunicare informazioni riservate, aprire collegamenti dannosi o autorizzare operazioni non richieste.
L’evoluzione dell’intelligenza artificiale generativa può rendere tali attacchi più difficili da riconoscere, attraverso messaggi personalizzati, imitazioni realistiche e contenuti falsificati.
Le banche devono quindi rafforzare costantemente le proprie capacità di difesa informatica, ma potrebbero incontrare costi elevati e difficoltà nell’adozione di strumenti tecnologici adeguati.
Il vicepresidente della BCE ha osservato che, almeno nel breve periodo, questa situazione potrebbe offrire un vantaggio agli aggressori, soprattutto quando le organizzazioni finanziarie devono adattare infrastrutture complesse a minacce in rapida evoluzione.
Per affrontare questi rischi, la vigilanza bancaria europea ha invitato gli istituti a potenziare le difese informatiche, correggere più rapidamente le vulnerabilità e aggiornare i propri modelli di gestione del rischio operativo.
Le preoccupazioni espresse dalla BCE trovano riscontro nelle dichiarazioni del governatore della Federal Reserve Michael S. Barr, intervenuto nello stesso giorno a Milano.
Nel suo discorso, intitolato Some Potential Financial Stability Implications of Artificial Intelligence, Barr ha analizzato le conseguenze che l’intelligenza artificiale potrebbe produrre sul funzionamento dei mercati finanziari, sulla sicurezza informatica e sulla protezione dei consumatori.
Una delle principali questioni riguarda la possibilità che l’utilizzo diffuso di modelli algoritmici simili determini comportamenti di investimento sempre più sincronizzati.
Se numerosi operatori finanziari adottassero sistemi di intelligenza artificiale sviluppati a partire da dati e metodologie analoghe, potrebbero finire per elaborare strategie simili e reagire contemporaneamente alle stesse informazioni di mercato.
Questo fenomeno, noto come herding, potrebbe aumentare il rischio di oscillazioni improvvise dei prezzi, soprattutto in presenza di eventi inattesi o segnali interpretati negativamente dagli algoritmi.
La conseguenza potrebbe essere una maggiore velocità di trasmissione delle tensioni, con acquisti o vendite effettuati simultaneamente da numerosi operatori.
Secondo Barr, la presenza di vulnerabilità comuni nei modelli potrebbe amplificare ulteriormente il rischio, poiché un errore presente in sistemi largamente utilizzati potrebbe produrre conseguenze contemporanee su diversi mercati.
L’impiego dell’intelligenza artificiale potrebbe inoltre creare nuove opportunità di manipolazione.
Soggetti malintenzionati potrebbero tentare di modificare le informazioni elaborate dagli algoritmi, diffondere segnali ingannevoli o influenzare le condizioni di mercato per indurre i sistemi automatici a prendere decisioni sfavorevoli.
Barr ha richiamato alcune ricerche secondo le quali determinati algoritmi di apprendimento automatico possono sviluppare comportamenti collusivi anche senza ricevere istruzioni esplicite in tal senso.
Alcuni modelli sperimentali hanno inoltre dimostrato la possibilità di apprendere strategie di manipolazione, come lo spoofing, una pratica che consiste nell’inserire ordini di mercato destinati a creare una falsa impressione della domanda o dell’offerta.
Questi risultati non dimostrano che simili comportamenti siano già diffusi nei sistemi di trading autonomo basati sull’intelligenza artificiale generativa, ma evidenziano rischi che le autorità devono considerare prima di una sua adozione su larga scala.
Il governatore della Fed ha infatti precisato che, secondo le informazioni disponibili, l’intelligenza artificiale generativa non è ancora utilizzata diffusamente per operazioni di trading completamente autonome.
Tuttavia, la velocità dell’evoluzione tecnologica rende necessario preparare sistemi di controllo adeguati prima che questi strumenti diventino una componente ordinaria delle infrastrutture finanziarie.
Barr ha sottolineato che le conseguenze dipenderanno in larga misura dalle decisioni relative alla progettazione dei modelli, ai dati utilizzati per l’addestramento, alle procedure di verifica e alle modalità di impiego operativo.
L’integrazione dell’intelligenza artificiale nei mercati potrebbe anche migliorare la capacità di individuare comportamenti anomali, rafforzare la sorveglianza e rendere più efficiente l’elaborazione delle informazioni.
Gli stessi strumenti che introducono nuovi rischi possono quindi essere utilizzati dalle autorità e dagli operatori per sviluppare difese più sofisticate contro le manipolazioni e le irregolarità.
Un ulteriore elemento di preoccupazione riguarda la possibilità che gli agenti autonomi basati sull’intelligenza artificiale accelerino le corse agli sportelli bancari, provocando trasferimenti di depositi molto più rapidi rispetto al passato.
Tradizionalmente, i clienti devono decidere personalmente quando spostare il proprio denaro da un istituto all’altro, valutando le condizioni economiche e i segnali relativi alla stabilità della banca.
Con la diffusione degli agenti digitali autonomi, queste operazioni potrebbero invece essere eseguite automaticamente, sulla base di istruzioni generali e dell’analisi continua delle informazioni disponibili.
Un sistema potrebbe, per esempio, rilevare differenze nei tassi di interesse o interpretare determinati segnali come un’indicazione di rischio, trasferendo immediatamente i fondi verso un altro istituto.
Se un numero elevato di clienti utilizzasse strumenti simili, la movimentazione simultanea dei depositi potrebbe provocare deflussi di liquidità molto rapidi.
Secondo Barr, una corsa agli sportelli alimentata da agenti autonomi potrebbe svilupparsi nell’arco di pochi minuti, mettendo sotto pressione i sistemi tradizionali di gestione della liquidità e riducendo il tempo disponibile per gli interventi delle autorità.
Questa prospettiva evidenzia come l’intelligenza artificiale possa modificare non soltanto le attività delle banche, ma anche il comportamento operativo dei clienti.
Il rischio appare particolarmente rilevante alla luce della crescente diffusione dei servizi bancari digitali e dei pagamenti istantanei, che hanno già ridotto notevolmente i tempi necessari per trasferire denaro tra conti e istituti differenti.
La possibilità di automatizzare ulteriormente queste decisioni potrebbe aumentare la velocità dei movimenti finanziari, richiedendo procedure di controllo e strumenti di intervento adeguati.
Barr ha inoltre riferito che alcune grandi banche stanno già rilevando tentativi da parte di agenti di intelligenza artificiale di effettuare operazioni sui conti dei clienti senza che gli istituti riescano sempre a verificare correttamente l’identità, il consenso e la corrispondenza delle azioni alle istruzioni ricevute.
Questi episodi evidenziano la necessità di sviluppare sistemi di autenticazione più robusti e procedure capaci di verificare che le operazioni automatiche siano effettivamente autorizzate dai titolari dei conti.
Le misure potrebbero comprendere controlli specifici sul consenso, limitazioni alle capacità operative degli agenti e sistemi di monitoraggio delle transazioni considerate anomale.
L’obiettivo è consentire lo sviluppo di servizi finanziari innovativi senza compromettere la sicurezza dei clienti e la stabilità degli intermediari.
Il governatore della Federal Reserve ha affrontato anche le implicazioni dell’intelligenza artificiale per la consulenza finanziaria e l’accesso al credito.
Gli strumenti generativi possono aiutare i consumatori a comprendere prodotti complessi, confrontare condizioni commerciali e ottenere informazioni più facilmente.
Le istituzioni finanziarie possono inoltre utilizzare modelli avanzati per migliorare l’analisi dei rischi, automatizzare determinate procedure e offrire servizi più personalizzati.
Tuttavia, l’impiego di algoritmi nelle decisioni finanziarie può introdurre problemi di trasparenza, possibili conflitti di interesse e difficoltà nel verificare le raccomandazioni elaborate dai sistemi.
Un’applicazione potrebbe, per esempio, suggerire prodotti finanziari che generano maggiori ricavi per il fornitore del servizio, anziché individuare esclusivamente le soluzioni più coerenti con le esigenze del cliente.
Analogamente, gli algoritmi utilizzati per valutare le richieste di prestito potrebbero basarsi su dati incompleti o contenenti distorsioni, producendo risultati difficili da spiegare e potenzialmente discriminatori.
Barr ha quindi sottolineato l’importanza di adottare tecniche di intelligenza artificiale spiegabile, verificare regolarmente l’equità dei sistemi e mantenere procedure accessibili attraverso le quali i consumatori possano contestare le decisioni automatizzate.
Questi strumenti rappresentano una componente essenziale della protezione degli utenti, soprattutto quando le decisioni riguardano l’accesso al credito, la gestione dei risparmi e la pianificazione finanziaria.
Le considerazioni della Federal Reserve si collegano anche all’aumento degli investimenti destinati alla costruzione dei data center e delle infrastrutture di calcolo.
Nel suo intervento, Barr ha richiamato i risultati dell’ultimo rapporto sulla stabilità finanziaria della Fed, che analizza i rischi associati alla crescente esposizione del sistema finanziario al settore dell’intelligenza artificiale.
Secondo le stime citate, il debito iscritto nei bilanci delle sette maggiori imprese tecnologiche impegnate nello sviluppo dell’intelligenza artificiale potrebbe superare 800 miliardi di dollari entro la fine del 2026.
Ancora più consistenti risultano alcune categorie di obbligazioni fuori bilancio, comprese garanzie, contratti di locazione e impegni finanziari di lungo periodo, il cui valore nominale potenziale massimo viene stimato oltre 3.000 miliardi di dollari.
Queste cifre non rappresentano perdite già realizzate o debiti immediatamente esigibili, ma indicano la dimensione degli impegni economici collegati alla costruzione delle infrastrutture digitali.
La complessità delle strutture finanziarie potrebbe rendere difficile individuare rapidamente quali società e investitori siano maggiormente esposti in caso di un rallentamento della domanda di servizi di intelligenza artificiale.
Un ulteriore rischio riguarda la possibile perdita di valore delle apparecchiature tecnologiche, soprattutto dei processori specializzati utilizzati per addestrare e gestire i modelli.
Il rapido progresso dei semiconduttori potrebbe infatti ridurre la convenienza economica delle generazioni precedenti di hardware, influenzando il valore delle garanzie utilizzate in determinate operazioni di finanziamento.
Barr ha tuttavia osservato che le apparecchiature meno recenti continuano attualmente a trovare impiego commerciale e che non è possibile prevedere con certezza l’evoluzione futura della domanda.
Il governatore ha quindi evitato di presentare una crisi degli investimenti nell’intelligenza artificiale come uno scenario inevitabile, richiamando piuttosto la necessità di monitorare le esposizioni e prepararsi a possibili cambiamenti delle condizioni di mercato.
La stessa impostazione emerge dalle considerazioni della BCE, che riconosce i benefici dell’innovazione tecnologica ma sottolinea l’importanza di mantenere strumenti di vigilanza adeguati.
Le due banche centrali condividono la preoccupazione che rischi finanziari, tecnologici e operativi possano rafforzarsi reciprocamente, soprattutto quando numerosi operatori dipendono dalle stesse infrastrutture o adottano strategie simili.
Una correzione delle valutazioni azionarie potrebbe provocare perdite nei fondi di investimento, mentre problemi di liquidità potrebbero determinare vendite forzate e ripercussioni sui mercati obbligazionari.
Contemporaneamente, un attacco informatico contro un fornitore tecnologico critico potrebbe compromettere il funzionamento di diverse istituzioni, complicando la gestione di una situazione già caratterizzata da tensioni finanziarie.
La possibilità che questi eventi si verifichino contemporaneamente rappresenta uno degli aspetti principali del rischio sistemico, poiché le conseguenze potrebbero superare la capacità dei singoli operatori di gestire autonomamente le difficoltà.
Per questo motivo, la BCE insiste sulla necessità di rafforzare il quadro di vigilanza sugli intermediari non bancari, mentre la Federal Reserve richiama l’importanza di comprendere il funzionamento dei sistemi di intelligenza artificiale prima di affidarvi decisioni finanziarie sempre più autonome.
Entrambe le istituzioni riconoscono che l’innovazione può contribuire a migliorare l’efficienza del settore, ampliare l’accesso ai servizi e sostenere la crescita economica.
La sfida riguarda quindi la definizione di un equilibrio tra sviluppo tecnologico e protezione del sistema finanziario, evitando che la ricerca di maggiore velocità e automazione produca vulnerabilità difficili da controllare.
Gli avvertimenti della BCE e della Federal Reserve segnano un passaggio importante nel dibattito internazionale sull’intelligenza artificiale, che non viene più valutata soltanto come opportunità di crescita e innovazione, ma anche come possibile fattore di amplificazione dei rischi finanziari.
La concentrazione dei fornitori tecnologici, la complessità dei finanziamenti destinati ai data center, la diffusione di sistemi di trading automatico e l’emergere di agenti autonomi capaci di movimentare capitali richiedono strumenti di supervisione più avanzati.
Il futuro dell’intelligenza artificiale nella finanza dipenderà dalla capacità delle istituzioni di garantire trasparenza, sicurezza informatica, responsabilità delle decisioni automatizzate e adeguata protezione dei consumatori.
Per le autorità monetarie europee e statunitensi, la priorità non consiste nel rallentare necessariamente l’innovazione, ma nell’assicurare che la sua diffusione non comprometta la stabilità delle banche e il corretto funzionamento dei mercati.
L’espansione dell’intelligenza artificiale rappresenta quindi una trasformazione destinata a incidere profondamente sul sistema economico internazionale, ma il suo successo dipenderà anche dalla capacità di prevenire gli effetti indesiderati dell’automazione.
La sicurezza del sistema finanziario nell’era dell’intelligenza artificiale richiederà una vigilanza continua, una cooperazione internazionale più stretta e regole capaci di adattarsi rapidamente a tecnologie che stanno modificando il modo in cui vengono gestiti investimenti, pagamenti e risparmi.
Fonti: Banca Centrale Europea, discorso di Boris Vujčić del 16 novembre 2026; Federal Reserve, intervento ufficiale di Michael Barr del 16 novembre 2026; Reuters, rischi finanziari legati all’intelligenza artificiale; Università Bocconi, conferenza sull’intelligenza artificiale nella finanza
