(AGENPARL) - Roma, 15 Ottobre 2025 - (AGENPARL) – Wed 15 October 2025 PREVISIONI 2025
con riferimento alla produzione automotive
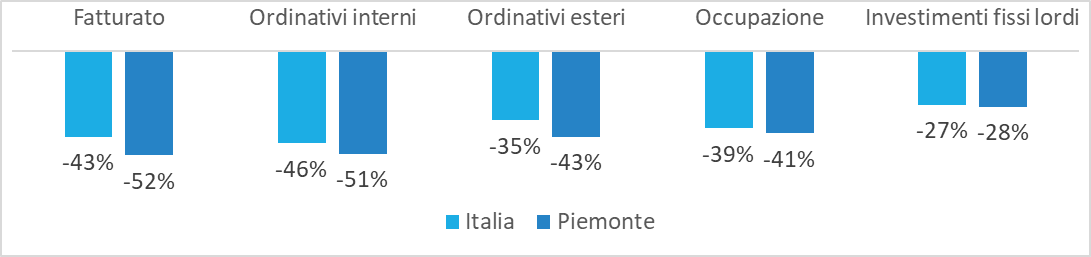
SALDI TRA PREVISIONI DI AUMENTO E RIDUZIONE RISPETTO AL 2024
PER ALCUNI INDICATORI ECONOMICI
Attese marcatamente negative per ogni
indicatore
economico
rilevato;
quadro
previsionale peggiore in Piemonte.
La condizione di preoccupazione e di incertezza
riguarda tutte le categorie di operatori. Previsioni
sfavorevoli, ma meno cupe, per il gruppo degli
specialisti dell’aftermarket.
Per un’impresa su due (il 53%) è prevista la
contrazione dell’occupazione (in aumento per il
14%).
In Piemonte nel II semestre 2025 previsto il
ricorso ad ammortizzatori sociali dal 47% delle
imprese (in Italia dal 39%).
-27% -28%
Fatturato
Ordinativi
interni
Ordinativi
esteri
Italia
Occupazione Investimenti
fissi lordi
Piemonte
FATTORI ESTERNI CONDIZIONANTI L’ORIENTAMENTO STRATEGICO DELLE IMPRESE NEL 2025
INFLUENZA (*) DI ALCUNI FATTORI SULLA STRATEGIA DI SVILUPPO DELL’IMPRESA
(% IMPRESE)
Alta rilevanza (valori 4 e 5)
20,0%
27,5%
33,8% 30,2%
34,9%
54,5%
53,2% 55,7%
46,7%
32,0%
Le strategie delle case automobilistiche
europee individuate come il fattore di
condizionamento più rilevante.
23,5%
31,5% 29,0%
28,4%
36,5%
66,3%
Rilevanza media (valore 3)
39,2%
51,8%
38,3% 37,3%
Strategie case auto
europee
Instabilità quadro
Cambiamento
Ingresso case auto
Tensioni
economico
politiche commerciali cinesi in Europa geopolitiche
internazionali
internazionali
I piani di sviluppo risentono in ampia misura
dell’instabile quadro economico e del
cambiamento delle politiche commerciali
internazionali (dazi).
Preoccupano la riduzione della domanda e
l’incertezza sui volumi produttivi e, in chiave
operativa, la difficoltà nel farsi riconoscere
aumenti dei costi di produzione da parte degli
OEMs.
LA FILIERA DELLA COMPONENTISTICA AUTOMOTIVE. Anno 2024
UNIVERSO DI RIFERIMENTO: 2.134 IMPRESE
(di cui 717 con sede in Piemonte)
ITALIA
PIEMONTE
Fatturato auto 2024:
55,5 mld
19,9 mld
Var. 2024/2022
-6,0%
-5,6%
Addetti auto 2024:
168.085
59.682
Var. 2023/2022
-0,7%
-2,4%
Il 2024 ha segnato la fine di una fase di crescita del
fatturato della filiera, avviata dal 2021.
Contrazione dei ricavi per tutte le categorie di
fornitori,
eccezione
degli
specialisti
dell’aftermarket e del motorsport.
In Piemonte calo degli addetti più marcato. A
diminuire soprattutto l’occupazione per i fornitori di
moduli e integratori di sistemi (-4%), che sul
territorio impiegano oltre 1/3 della forza lavoro del
settore.
LA FILIERA DELLA COMPONENTISTICA AUTOMOTIVE. Anno 2024
CAMPIONE: 432 IMPRESE RISPONDENTI ALL’INDAGINE
(di cui 192 con sede in Piemonte)
La contrazione dei ricavi è registrata dal 62% delle
imprese rispondenti; crescita per il 31%.
SALDI TRA DICHIARAZIONI DI AUMENTO E RIDUZIONE DEL
FATTURATO PER CATEGORIA DI FORNITORI. ITALIA, ANNI 2023-2024
Il saldo positivo tra le dichiarazioni di aumento e
riduzione del fatturato si conferma per il solo
segmento degli specialisti aftermarket.
E’ debole anche il trend del fatturato derivante
dall’export: tra le imprese esportatrici (l’84% del
totale) dichiara una diminuzione il 43%. Il saldo
tra dichiarazioni di aumento e riduzione è del -1%.
Saldo 2024
Totale
SUB. LAV.
Sei imprese su dieci operano anche in settori
diversi dall’automotive. Tra i primi settori,
macchine agricole, meccanica/meccatronica,
elettrodomestici e “due ruote”.
SPEC. AFTERMARKET
Netta riduzione del livello di saturazione della
capacità produttiva, pari al 64% (nel 2023 il 78%).
SIST/MOD
Saldo 2023
LE RELAZIONI DELLA FILIERA CON STELLANTIS E IVECO. Anno 2024
ANDAMENTO DELLA QUOTA DI FATTURATO MEDIO GENERATO DA
VENDITE A STELLANTIS/IVECO
Si è assestata la quota di imprese che hanno
Stellantis e/o Iveco, anche indirettamente, nel
proprio portafoglio clienti: è pari al 68,6%.
Stazionario il peso degli operatori (il 33,8%) con
oltre la metà del fatturato derivante da vendite
a Stellantis e/o Iveco.
Stabile la quota media di ricavi derivanti da
vendite a Stellantis e/o Iveco (in crescita sui
mercati esteri, in calo sul mercato interno); in
Piemonte progressiva diminuzione dal 2022.
47,4%
49,6%
44,3%
41,4%
42,3%
40,7%
39,9%
35,5%
Italia
35,3%
35,8%
Piemonte
AMBITI TECNOLOGICI E POSIZIONAMENTO SUI MERCATI IN BASE AI SISTEMI DI ALIMENTAZIONE. Anno 2024
AMBITI TECNOLOGICI DI ATTIVITA’
(% IMPRESE; RISPOSTA MULTIPLA)
77,1%
Componenti per ogni tipo di veicolo
38,2%
Componenti per motori ICE e loro
funzionamento
Componenti per veicoli elettrici e infrast.
Ricarica
Hardware/software per veicolo
connesso/autonomo
Sistemi di alimentazione GPL/Metano
Sistemi di alimentazione fuel cell
Servizi di Mobilità
Forte orientamento alla produzione di
componentistica per ogni tipologia di veicolo,
indipendentemente dall’alimentazione.
Presidio ancora rilevante della filiera dei motori
a combustione interna.
18,5%
Crescente sviluppo dell’ambito «mobilità
elettrica e infrastrutture di ricarica» e delle
tecnologie digitali per veicoli connessi e
autonomi
Il posizionamento sul mercato dei veicoli con
motori a benzina e diesel riguarda 4 imprese su
5 e con grado medio-elevato il 64%.
Il 29% ha un posizionamento deciso sul mercato
dei veicoli elettrici ed ibridi.
INNOVAZIONE. Anno 2024
QUOTA DI IMPRESE CHE HANNO INNOVATO
Il 2024 ha visto in lieve flessione la quota di imprese
che ha indirizzato investimenti (il 64%) e impiegato
addetti nelle attività di R&S (il 66%).
Si consolida il numero di imprese che ha depositato
brevetti (il 19%).
67,8%
69,7%
55,0%
49,6%
71,8%
70,2%
53,4%
53,6%
2021-2023
2022-2024
L’innovazione è svolta prevalentemente in house e le
collaborazioni con altre imprese riguardano
principalmente le innovazioni di processo.
Ancora residuali le collaborazioni con altre istituzioni
(per esempio, università).
2019-2021
Nel triennio 2025-2027 il 24% delle imprese prevede
di introdurre prodotti del tutto nuovi, il 30% prodotti
profondamente rinnovati per concezione e contenuto
tecnologico, entrambe % in calo.
2020-2022
Innovazioni di prodotto
Innovazioni di processo
PARTECIPAZIONE A PROGETTI PER SVILUPPO TECNOLOGIE. Anno 2024
QUOTA DI PARTECIPAZIONE, ANCHE PREVISTA NEL BREVE TERMINE, AD
ALMENO UN PROGETTO DI SVILUPPO DI NUOVE TECNOLOGIE PER TRIENNI
(% IMPRESE)
Complessivamente in calo la quota di imprese
coinvolte o intenzionate a partecipare a progetti
tecnologici, con una polarizzazione tra aziende
proattive e quelle meno inclini all’innovazione.
62,2%
59,5%
57,8%
In crescita la partecipazione per alcune tecnologie:
powertrain elettrico (24,8% delle imprese),
connettività e sistemi ADAS.
Per lo sviluppo dei vari progetti tecnologici, per tre
imprese su 4 ricorso alla formazione delle risorse
umane interne; poi assunzione di risorse e utilizzo di
consulenze.
2020-2022
2021-2023
2022-2024
ADDETTI E FABBISOGNI DI NUOVE FIGURE PROFESSIONALI Anno 2024
FABBISOGNI PREVISTI DI NUOVE FIGURE PROFESSIONALI PER AREA
STRATEGICA NEI PROSSIMI TRE ANNI (% IMPRESE)
L’88% delle
laureato.
imprese
impiega
personale
Fabbisogno elevato per sviluppo di software e
app, gestione ambientale ed energetica e
digitalizzazione dei processi produttivi
La ricerca di personale per l’adozione di
soluzioni di IA riguarda il 38,5% delle imprese,
con difficoltà di reperimento per una su due e
con ricorso prevalente a figure professionali
esterne.
Per i cambiamenti in atto il profilo
trasversalmente più richiesto è quello di
ingegneri e progettisti ma priorità di operai e
tecnici specializzati per le attività di
digitalizzazione dei processi produttivi.
Area Sviluppo software e app
50,0%
28,7%
21,3%
Area Sostenibilità ambientale/Energy
management
47,3%
34,8%
17,9%
Area Digitalizzazione dei processi produttivi
44,9%
37,2%
17,9%
Area Prodotti e materiali innovativi
40,4%
Area Adozione soluzioni IA
38,5%
Area Data management
Area Cloud Computing
28,7%
18,9%
37,8%
34,3%
42,6%
47,3%
non in grado di valutare specifici fabbisogni
21,8%
27,2%
28,7%
33,8%
LA DOMANDA DI POLICY
MISURE DI SOSTEGNO ALLA FILIERA AUTOMOTIVE VALUTATE
EFFICACI IN PASSATO E PRIORITARIE IN FUTURO (% IMPRESE)
Incentivi per infrastrutture di ricarica
Sostegno a iniziative di digitalizzazione
Riconversione competenze
26,4%
51,3%
39,2%
Permane l’interesse per interventi diretti a
incentivare le nuove immatricolazioni.
54,5%
52,3%
55,9%
44,3%
Finanziamento/sgravi fiscali per attività
Creazione fondo sostegno transizione
industriale
53,3%
32,2%
Estensione CIG
Incentivi per nuove immatricolazioni
Restano centrali le richieste di misure per
contenere i costi dell’energia, per fondi a
supporto della transizione industriale e per
finanziare attività R&S.
60,0%
52,5%
41,9%
Rispetto al passato, aumenta la richiesta di
estensione della CIG, soprattutto in Piemonte.
71,4%
75,3%
63,4%
Sostegno riduzione costi energia
83,5%
Efficace in passato
Prioritaria in futuro
Per la fase di transizione, confermata la
necessità di una politica di attrazione degli
investimenti verso case auto estere e di servizi
dedicati per la ricerca di opportunità su nuovi
mercati.
Osservatorio sulla componentistica automotive italiana e sui servizi per la mobilità 2025
 By