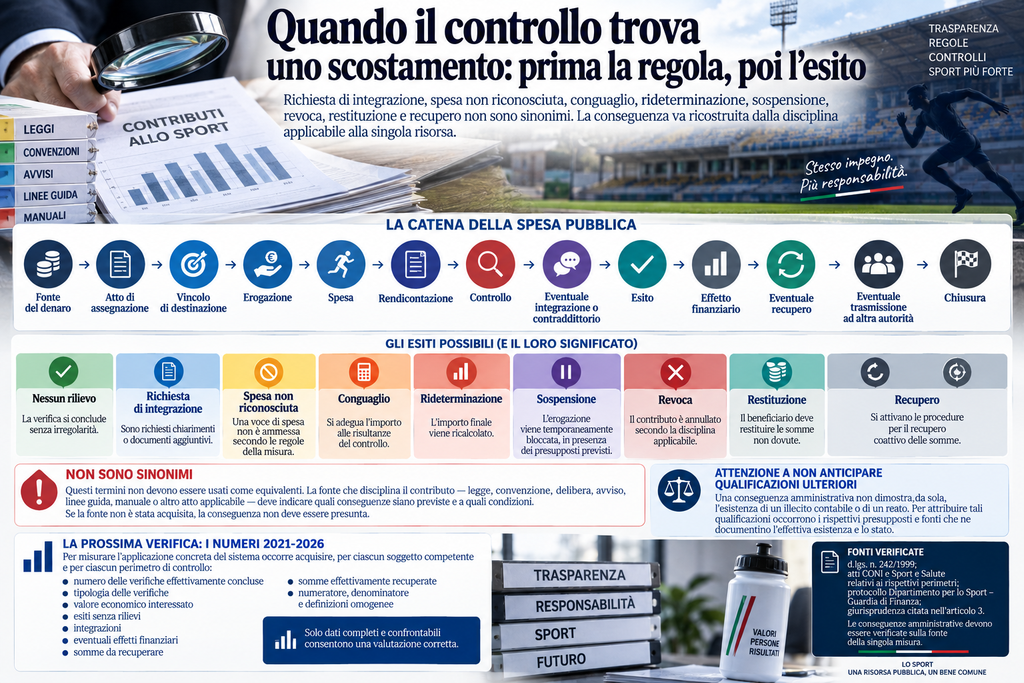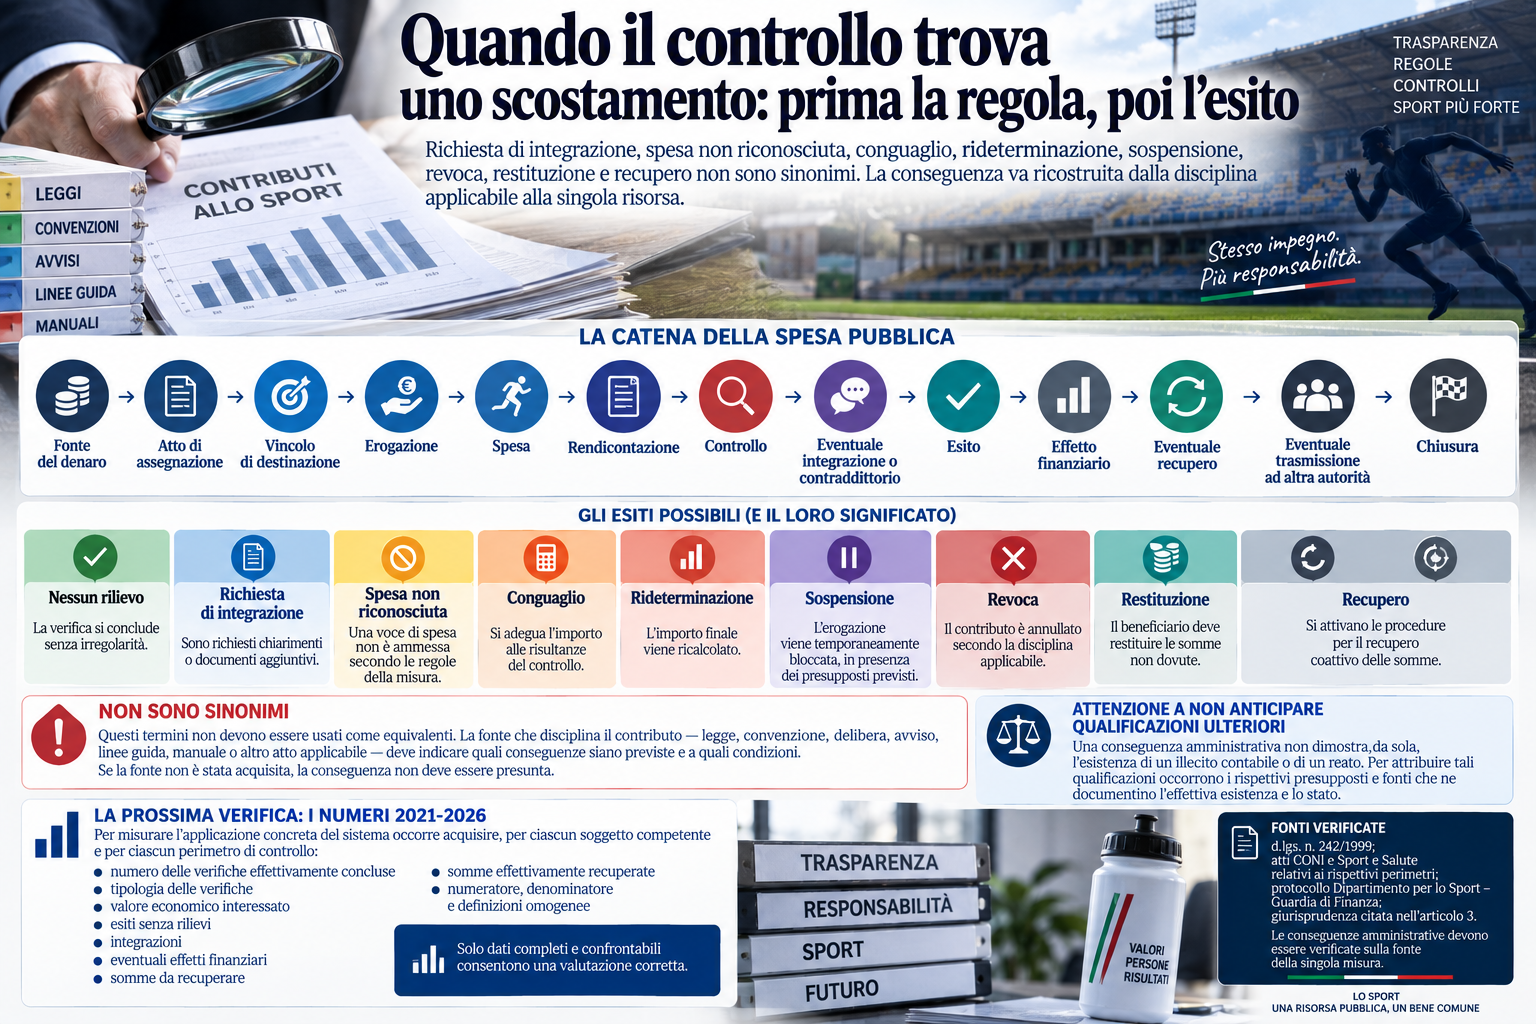
 (AGENPARL) - Roma, 17 Settembre 2026 - Richiesta di integrazione, spesa non riconosciuta, conguaglio, rideterminazione, sospensione, revoca, restituzione e recupero non sono sinonimi. La conseguenza va ricostruita dalla disciplina applicabile alla singola risorsa.
Il punto nel quale i diversi livelli dell’inchiesta si incontrano è l’esito del controllo. Sapere che un controllo esiste non basta: bisogna stabilire che cosa può produrre e, soprattutto, che cosa ha prodotto nel caso concreto.
Una verifica può concludersi senza rilievi. Può determinare una richiesta di chiarimenti o documenti integrativi. Una voce può non essere riconosciuta secondo le regole della misura. L’importo finale può essere rideterminato o conguagliato. In presenza dei presupposti previsti dalla fonte applicabile possono essere contemplate sospensione, revoca, restituzione o recupero.
Questi termini non devono essere usati come equivalenti. La fonte che disciplina il contributo — legge, convenzione, delibera, avviso, linee guida, manuale o altro atto applicabile — deve indicare quali conseguenze siano previste e a quali condizioni. Se la fonte non è stata acquisita, la conseguenza non deve essere presunta.
La stessa cautela vale per i passaggi verso la responsabilità erariale o penale. Una conseguenza amministrativa non dimostra, da sola, l’esistenza di un illecito contabile o di un reato. Per attribuire tali qualificazioni occorrono i rispettivi presupposti e, quando si riferiscono a procedimenti concreti, fonti che ne documentino l’effettiva esistenza e lo stato.
La catena da ricostruire resta quindi: fonte del denaro → atto di assegnazione → vincolo → erogazione → spesa → rendicontazione → controllo → eventuale integrazione o contraddittorio → esito → effetto finanziario → eventuale recupero → eventuale trasmissione ad altra autorità → chiusura.
Il passaggio successivo dell’inchiesta deve essere quantitativo. Per il periodo 2021-2026 occorre acquisire, per ciascun soggetto competente e per ciascun perimetro di controllo, il numero delle verifiche effettivamente concluse, la loro tipologia, il valore economico interessato, gli esiti senza rilievi, le integrazioni, gli eventuali effetti finanziari, le somme da recuperare e quelle effettivamente recuperate. Solo con numeratore, denominatore e definizioni omogenee sarà possibile misurare l’applicazione concreta del sistema.
Fonti verificate e criterio applicato: d.lgs. n. 242/1999; atti CONI e Sport e Salute relativi ai rispettivi perimetri; protocollo Dipartimento per lo Sport–Guardia di Finanza; giurisprudenza citata nell’articolo 3. Le conseguenze amministrative devono essere verificate sulla fonte della singola misura.