 (AGENPARL) - Roma, 25 Agosto 2026 - La rivoluzione dell’intelligenza artificiale non sta trasformando soltanto software, industria e servizi digitali. Sta iniziando a modificare anche uno dei settori più strategici dell’economia mondiale: la produzione di energia elettrica. La crescita rapidissima dei data center dedicati all’AI sta infatti creando una domanda di elettricità continua, concentrata e difficilmente compatibile con un sistema che dipenda esclusivamente da fonti intermittenti.
È in questo scenario che il nucleare sta tornando al centro dell’attenzione di governi, utility, grandi aziende tecnologiche e investitori. Il fenomeno interessa contemporaneamente la fissione convenzionale, i piccoli reattori modulari (SMR), i microreattori e, su un orizzonte più incerto, la fusione nucleare.
L’AI sta diventando un problema energetico
L’origine di questa nuova corsa è soprattutto la scala dell’infrastruttura necessaria per addestrare e utilizzare i modelli di intelligenza artificiale.
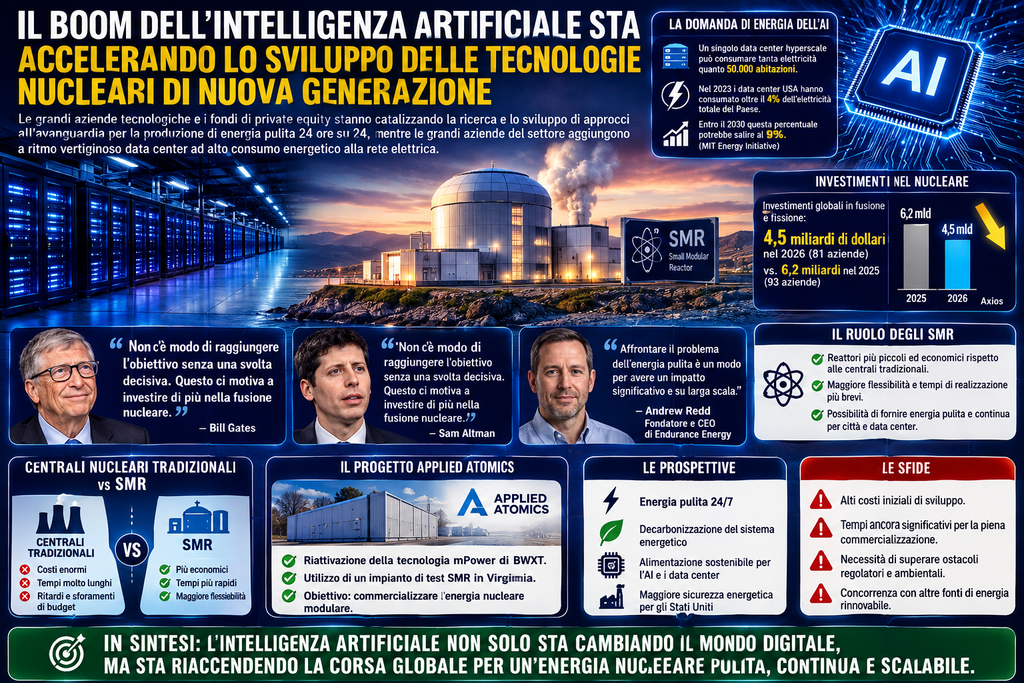
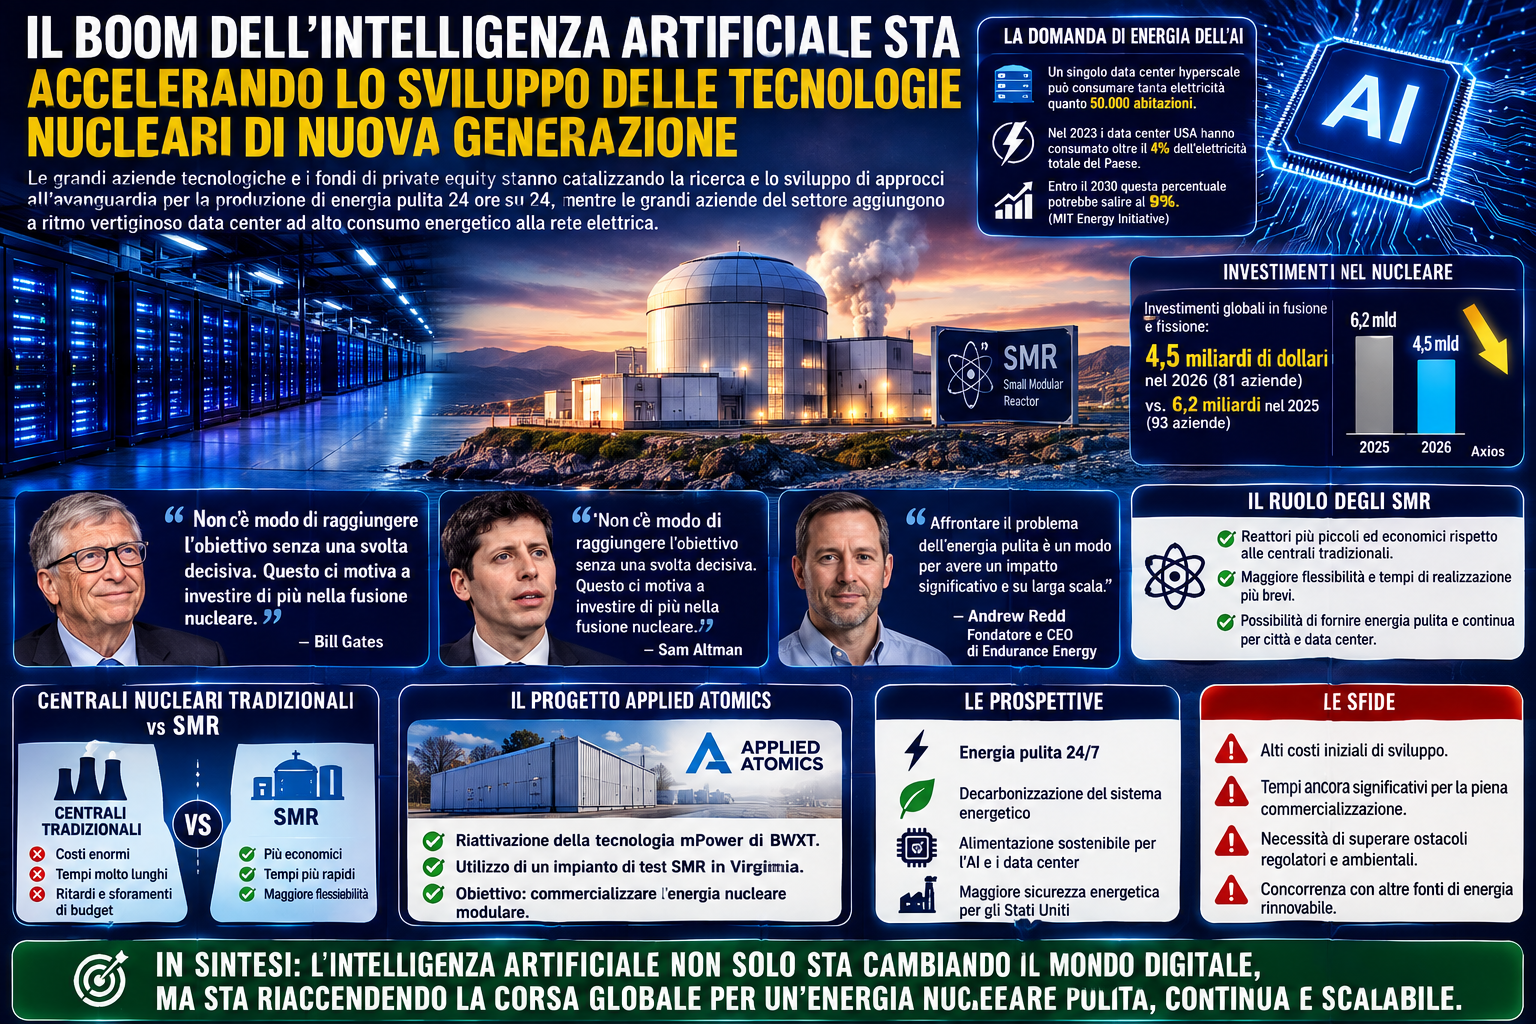
La MIT Energy Initiative sottolinea che un singolo data center hyperscale può arrivare a consumare elettricità quanto 50.000 abitazioni. Negli Stati Uniti i data center hanno assorbito oltre il 4% dell’elettricità nazionale nel 2023 e, secondo le stime riportate dal MIT, la quota potrebbe raggiungere il 9% entro il 2030.
Non si tratta semplicemente di produrre più chilowattora. I grandi operatori digitali necessitano di potenza disponibile praticamente ininterrottamente. Server, sistemi di raffreddamento, reti e acceleratori AI devono funzionare giorno e notte.
Questo cambia radicalmente la discussione energetica. Solare ed eolico possono fornire grandi quantità di elettricità a basse emissioni, ma la loro produzione varia con le condizioni meteorologiche. Batterie, reti più robuste, accumulo di lunga durata e gestione della domanda possono compensare parte della variabilità, ma l’espansione dell’AI sta aumentando contemporaneamente il valore delle fonti capaci di produrre energia programmabile per periodi molto lunghi.
Ed è precisamente qui che il nucleare torna competitivo dal punto di vista strategico.
Dal data center alla centrale nucleare
Per le aziende tecnologiche, il problema non consiste soltanto nel prezzo dell’elettricità. Bisogna assicurarsi grandi quantità di capacità futura senza compromettere gli obiettivi ambientali e senza rischiare che una rete congestionata impedisca l’espansione dei nuovi data center.
Una centrale nucleare presenta una caratteristica particolarmente interessante: può produrre grandi quantità di elettricità continuamente e con emissioni operative di CO₂ molto basse.
Il possibile matrimonio tra data center e nucleare nasce quindi dall’incontro di due esigenze: da una parte un settore digitale che richiede quantità crescenti di energia affidabile; dall’altra un’industria nucleare che da anni cerca nuovi clienti, capitali e modelli commerciali capaci di giustificare investimenti iniziali molto elevati.
L’AI potrebbe diventare il catalizzatore che mancava.
Il capitale sta tornando nel nucleare
Il cambiamento è già visibile nei finanziamenti.
Secondo dati PitchBook riportati da Axios, nel 2026 gli investimenti globali di venture capital nelle startup della fusione e della fissione avanzata avevano già superato 4,5 miliardi di dollari distribuiti su 81 società alla fine di luglio. Nel 2025 erano stati raccolti complessivamente 6,2 miliardi attraverso 93 aziende.
Il dato è importante non soltanto per la quantità di denaro.
Sta cambiando anche la tipologia degli investitori. Fondi tecnologici e operatori che storicamente non erano associati all’industria nucleare stanno entrando nel settore. Axios ha segnalato nel 2026 importanti round riguardanti startup di reattori avanzati e una crescente attenzione degli investitori verso società che raggiungono risultati tecnici verificabili.
Il nucleare sta quindi iniziando a essere trattato, almeno da una parte del mercato finanziario, non più esclusivamente come una gigantesca infrastruttura pubblica o regolamentata, ma anche come una piattaforma tecnologica potenzialmente scalabile.
È un cambiamento fondamentale.
Perché gli SMR sono diventati così importanti
Il cuore della nuova strategia è rappresentato dai Small Modular Reactors, i piccoli reattori modulari.
L’idea consiste nel superare alcuni dei problemi economici delle grandi centrali tradizionali. Invece di progettare ogni impianto come un’enorme opera infrastrutturale sostanzialmente unica, gli SMR puntano su unità più piccole, standardizzazione, produzione industriale dei componenti e installazione modulare.
In teoria un operatore potrebbe installare alcuni moduli iniziali e aumentarne successivamente il numero con la crescita della domanda.
Per un grande campus di data center è un modello particolarmente interessante: capacità energetica e capacità informatica potrebbero, almeno concettualmente, crescere parallelamente.
Ma tra la promessa industriale e la realtà commerciale rimane ancora una distanza considerevole.
NuScale e il passaggio dalla progettazione alla realtà
Uno dei progressi regolatori più importanti negli Stati Uniti riguarda NuScale Power.
Nel maggio 2025 la Nuclear Regulatory Commission ha approvato il progetto aggiornato del modulo NuScale da 77 MWe. Una configurazione composta da sei moduli arriverebbe a 462 MWe. Il progetto utilizza inoltre processi passivi come gravità e convezione per il raffreddamento.
L’approvazione non significa però che negli Stati Uniti esista già una flotta commerciale di questi reattori. Consente al progetto di essere utilizzato come riferimento nelle successive richieste necessarie alla costruzione di impianti specifici.
È una distinzione fondamentale: un progetto autorizzato non equivale a una centrale costruita, finanziata e commercialmente competitiva.
La vera prova degli SMR arriverà quando i primi progetti dovranno dimostrare costi, tempi di costruzione, affidabilità e capacità di essere replicati in serie.
Il fantasma dei costi delle grandi centrali
Il settore cerca di evitare soprattutto ciò che è accaduto a diversi grandi progetti nucleari occidentali: costruzioni molto lunghe, aumenti dei costi e difficoltà nel mantenere competenze industriali e catene di fornitura.
Gli SMR promettono di affrontare questo problema trasferendo una parte crescente della costruzione dal cantiere alla fabbrica.
Se un produttore riuscisse realmente a costruire decine o centinaia di moduli standardizzati, potrebbe ottenere economie di scala analoghe — pur con tutte le differenze del caso — a quelle osservate in altre industrie manifatturiere complesse.
Ma questa rimane una delle grandi ipotesi da verificare.
Un piccolo reattore perde infatti parte delle economie di scala caratteristiche delle grandi centrali. Per compensarle deve ottenere vantaggi molto consistenti da standardizzazione, produzione seriale, tempi di costruzione inferiori e minori costi finanziari.
Il successo degli SMR dipenderà quindi non soltanto dalla fisica del reattore, ma soprattutto dall’economia della produzione industriale.
Una nuova generazione di startup
L’AI sta contribuendo anche a cambiare il profilo delle società che entrano nell’industria.
Startup finanziate con capitale di rischio cercano di applicare al nucleare metodologie tipiche della Silicon Valley e dell’aerospazio commerciale: prototipazione più rapida, componenti standardizzati, integrazione verticale e iterazioni progettuali più veloci.
Il Dipartimento dell’Energia statunitense ha parallelamente creato programmi destinati ad accelerare test e dimostrazioni dei reattori avanzati. Nel 2026 Washington ha inoltre continuato a finanziare progetti destinati a rafforzare supply chain e futura diffusione degli SMR.
L’obiettivo implicito è creare qualcosa che l’industria nucleare americana ha progressivamente perso: una vera catena produttiva capace di costruire reattori ripetutamente, invece di ricostruire quasi da zero competenze e fornitori per ogni grande centrale.
Applied Atomics e il valore delle tecnologie abbandonate
Un’altra conseguenza della nuova disponibilità di capitale è il recupero di progetti precedentemente accantonati.
È un fenomeno significativo perché l’industria nucleare possiede decenni di ricerca, brevetti, infrastrutture sperimentali e progetti che non hanno necessariamente fallito sul piano scientifico: in alcuni casi sono stati fermati perché le condizioni economiche e commerciali dell’epoca non ne giustificavano lo sviluppo.
La nuova domanda dei data center potrebbe modificare quell’equazione.
Per società come Applied Atomics, citata nel materiale alla base di questo articolo, il valore non consiste necessariamente nel ricominciare da zero, ma nel recuperare investimenti e conoscenze accumulati precedentemente e portarli verso una nuova fase di sperimentazione.
La domanda decisiva rimane tuttavia economica: un reattore può funzionare tecnicamente, ma può produrre elettricità a un costo sufficientemente competitivo?
È su questo terreno che verranno giudicati i progetti oggi sostenuti dall’entusiasmo finanziario.
Fusione: la scommessa ancora più grande
Parallelamente agli SMR sta aumentando il capitale destinato alla fusione.
Qui la prospettiva è radicalmente diversa. La fusione mira a riprodurre sulla Terra processi energetici analoghi a quelli che alimentano le stelle, ottenendo energia dall’unione di nuclei leggeri.
La promessa è enorme, ma lo è anche la difficoltà tecnologica.
A differenza della fissione, che produce commercialmente elettricità da decenni, la fusione deve ancora dimostrare un sistema completo capace di produrre elettricità commerciale in modo affidabile ed economicamente sostenibile.
L’interesse della Silicon Valley nasce però anche dall’orizzonte temporale dell’AI. Se la domanda di calcolo continuerà ad aumentare per decenni, una tecnologia energetica che oggi sembra lontana potrebbe diventare estremamente preziosa negli anni successivi.
Per questo la corsa energetica dell’AI si sta sviluppando su più livelli contemporaneamente: riattivazione delle centrali esistenti nel breve periodo, SMR e fissione avanzata nel medio termine e fusione come possibile trasformazione di lungo periodo.
Il collo di bottiglia nascosto: il combustibile
Costruire reattori non basta.
Molti progetti avanzati richiedono combustibili differenti da quelli normalmente utilizzati dalle centrali convenzionali. Uno dei più importanti è l’HALEU, uranio a basso arricchimento ma con una concentrazione di U-235 superiore a quella del combustibile standard.
La disponibilità di questo materiale è quindi diventata una questione strategica.
Nel giugno 2025 il Dipartimento dell’Energia annunciava che Centrus aveva raggiunto la produzione di 900 chilogrammi di HALEU, descrivendolo come un combustibile cruciale per numerosi progetti di reattori avanzati.
Un boom degli SMR senza una parallela espansione dell’estrazione dell’uranio, della conversione, dell’arricchimento e della fabbricazione del combustibile rischierebbe quindi semplicemente di spostare il collo di bottiglia.
La rete elettrica rimane fondamentale
C’è poi un equivoco da evitare: nucleare e data center non eliminano il problema della rete.
Anche costruendo nuovi reattori, gli Stati Uniti avranno bisogno di trasformatori, sottostazioni, nuove linee di trasmissione e connessioni ad alta capacità.
La domanda dei data center sta crescendo così rapidamente che generatori, operatori della rete, autorità regolatorie e hyperscaler si trovano contemporaneamente davanti allo stesso problema. Il MIT identifica proprio l’aumento della domanda elettrica dei data center come una sfida centrale per tutti questi soggetti.
Una delle possibili conseguenze potrebbe essere una maggiore integrazione tra produzione e consumo: grandi impianti energetici costruiti vicino ai campus informatici oppure accordi di lungo periodo che permettano di finanziare nuova capacità nucleare grazie alla presenza di clienti tecnologici con elevata solidità finanziaria.
AI e nucleare potrebbero finanziarsi reciprocamente
Questo è probabilmente l’aspetto economicamente più rivoluzionario.
Storicamente una delle difficoltà del nuovo nucleare è stata trovare soggetti disposti a impegnare miliardi di dollari oggi in cambio di energia prodotta molti anni dopo.
Le grandi società tecnologiche modificano il problema.
Un hyperscaler che prevede di gestire enormi infrastrutture AI per decenni ha bisogno precisamente di ciò che una centrale nucleare promette: molta energia, alta disponibilità e contratti di lunghissimo periodo.
Il data center potrebbe quindi diventare il cliente-àncora necessario per rendere finanziabile una nuova generazione di centrali.
E il capitale tecnologico potrebbe fornire al nucleare ciò che gli è mancato per anni: domanda crescente, clienti con grandi bilanci e disponibilità a investire anticipatamente nell’approvvigionamento energetico.
Ma il nucleare non è una soluzione immediata
Il ritorno dell’entusiasmo non deve nascondere i problemi.
I reattori devono essere autorizzati, finanziati, costruiti e collegati alla rete. Servono combustibile, personale qualificato, componenti nucleari certificati, infrastrutture industriali e sistemi per la gestione dei rifiuti.
Inoltre, la prima unità di una nuova tecnologia tende a essere costosa. Le economie promesse dalla modularità emergono soltanto se vengono costruite abbastanza unità da creare una vera produzione seriale.
È quindi possibile che l’AI acceleri il nucleare senza che il nucleare riesca, almeno inizialmente, a crescere abbastanza rapidamente da soddisfare l’espansione dell’AI.
Nel breve periodo il sistema continuerà inevitabilmente a dipendere da un mix di gas naturale, rinnovabili, nucleare esistente, accumulo e nuove infrastrutture di rete.
La vera rivoluzione potrebbe essere industriale
La questione fondamentale non è dunque stabilire se l’intelligenza artificiale “salverà” il nucleare.
La domanda più interessante è se l’enorme fabbisogno energetico dell’economia digitale riuscirà finalmente a creare un mercato sufficientemente grande e prevedibile da trasformare i reattori avanzati da progetti ingegneristici in prodotti industriali.
Negli Stati Uniti esistono già segnali concreti di questa transizione. NuScale dispone di un progetto da 77 MWe approvato dalla NRC; il governo federale sta sostenendo programmi per reattori avanzati e supply chain; nuovi investitori stanno entrando nel mercato; e nel 2026 Washington ha annunciato ulteriori iniziative destinate allo sviluppo della capacità nucleare.
Ma l’esperimento decisivo deve ancora avvenire.
La prossima generazione di reattori dovrà dimostrare non soltanto di essere sicura e tecnicamente funzionante, ma di poter essere costruita ripetutamente, nei tempi previsti e a costi sostenibili.
Se questo accadrà, l’intelligenza artificiale potrebbe produrre un effetto inatteso: una tecnologia nata per elaborare informazioni digitali potrebbe diventare una delle principali forze economiche dietro la ricostruzione dell’industria nucleare americana.
Se invece costi, autorizzazioni, combustibile e tempi di costruzione continueranno a rappresentare ostacoli insormontabili, miliardi di dollari di capitale potrebbero non essere sufficienti.
La corsa è quindi appena cominciata. E il punto d’incontro fra chip, data center e reattori nucleari potrebbe diventare uno dei settori industriali più importanti del prossimo decennio.