 (AGENPARL) - Roma, 18 Settembre 2026 - Doveva essere la grande assicurazione energetica dell’Arabia Saudita contro una crisi nello Stretto di Hormuz. Ora è diventato esso stesso un punto di vulnerabilità.
L’interruzione dell’oleodotto East-West, la gigantesca infrastruttura che attraversa l’Arabia Saudita collegando i giacimenti orientali al terminale di Yanbu sul Mar Rosso, arriva nel momento peggiore possibile per il mercato petrolifero mondiale.
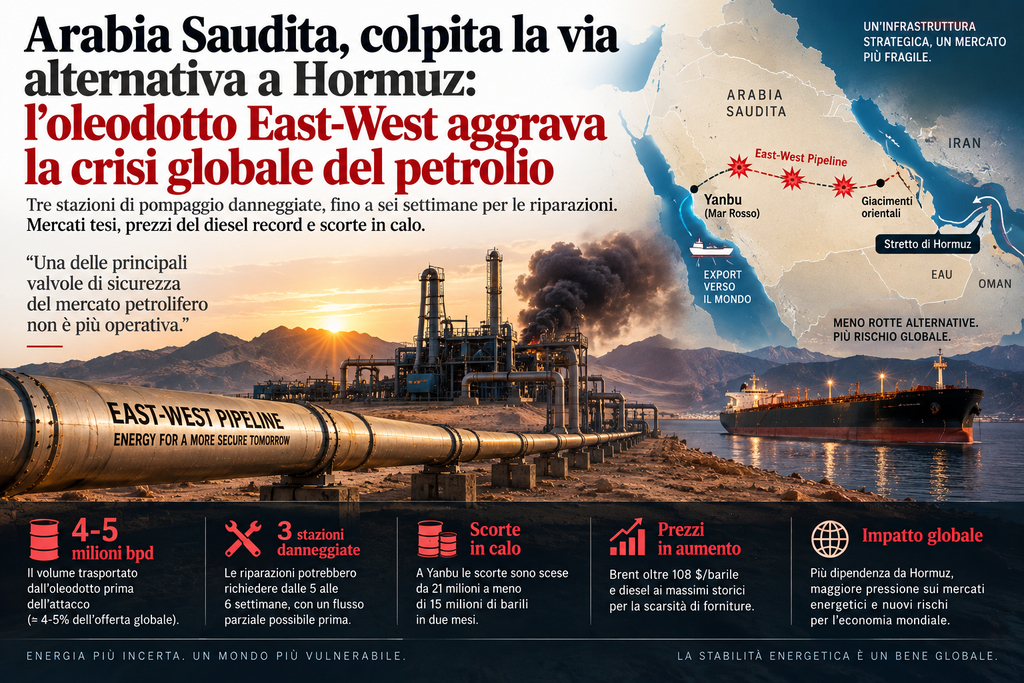
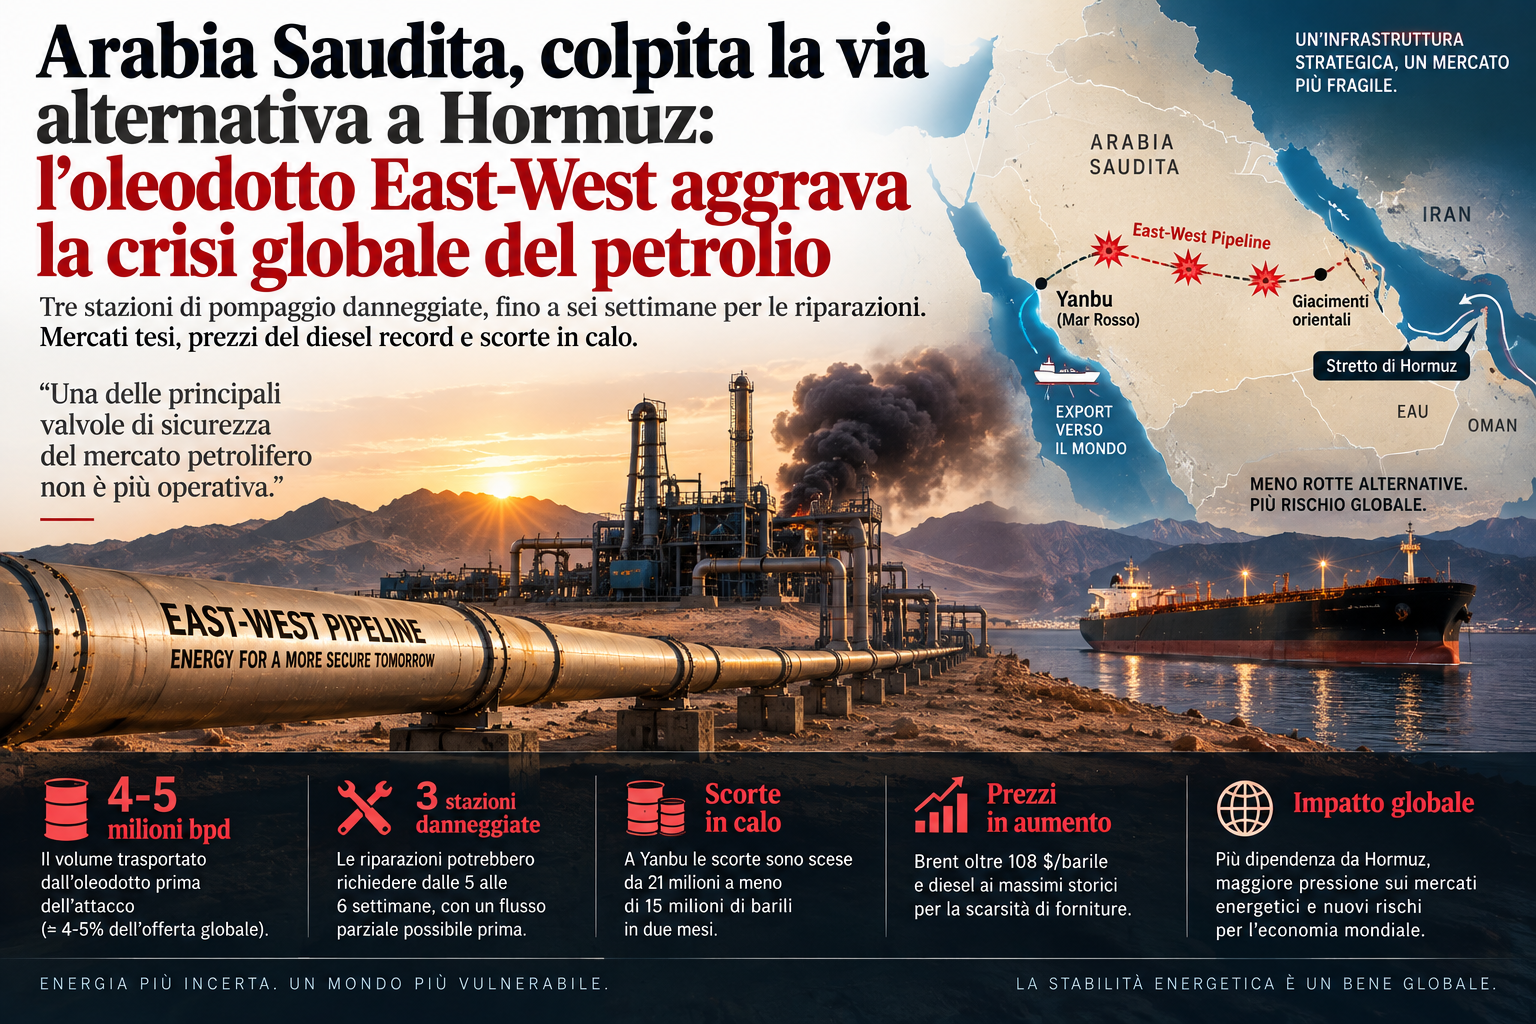
Prima dell’attacco, attraverso il sistema transitavano circa 4-5 milioni di barili al giorno. Una quantità equivalente, sulla carta, a circa il 4-5% dell’offerta petrolifera mondiale.
Ma il dato più importante non è soltanto quanti barili trasportasse.
È dove permetteva di portarli.
L’East-West consentiva all’Arabia Saudita di trasferire grandi quantità di greggio dal Golfo Persico al Mar Rosso evitando lo Stretto di Hormuz, uno dei più importanti colli di bottiglia energetici del pianeta.
La sua temporanea indisponibilità elimina quindi capacità di trasporto proprio mentre il mercato avrebbe maggiormente bisogno di rotte alternative.
Tre stazioni di pompaggio danneggiate
Le prime valutazioni indicavano danni a due stazioni di pompaggio. Le informazioni successive hanno però ampliato la portata dell’incidente: sarebbero tre le stazioni colpite.
Questo cambia sensibilmente il quadro.
Le riparazioni complete potrebbero richiedere dalle cinque alle sei settimane, anche se Saudi Aramco starebbe lavorando per recuperare una parte della capacità molto prima, eventualmente aggirando alcune delle infrastrutture danneggiate.
L’obiettivo sarebbe ripristinare inizialmente circa metà della capacità operativa.
Anche una riapertura parziale avrebbe un peso considerevole.
In un mercato abbondantemente rifornito, perdere temporaneamente qualche milione di barili al giorno di capacità logistica potrebbe essere assorbibile.
In un mercato nel quale i compratori stanno già competendo per ottenere carichi immediatamente disponibili, invece, ogni giorno conta.
Non manca soltanto petrolio. Mancano le strade per trasportarlo
È questo l’elemento che rende la crisi particolarmente delicata.
Il mercato petrolifero mondiale non dipende soltanto dalla quantità di greggio estratta.
Dipende da una gigantesca rete di oleodotti, terminali, porti, petroliere, raffinerie e depositi.
Un Paese può teoricamente possedere milioni di barili di capacità produttiva, ma quei barili hanno valore per il mercato soltanto se possono raggiungere gli acquirenti.
L’East-West Pipeline rappresentava esattamente questo tipo di infrastruttura strategica.
Con una capacità nominale nell’ordine dei 7 milioni di barili al giorno, il sistema permette di trasferire il greggio saudita verso Yanbu, evitando il Golfo Persico e Hormuz.
Non era semplicemente un oleodotto.
Era una forma di assicurazione geopolitica.
L’assicurazione contro Hormuz viene meno
Lo Stretto di Hormuz è largo poche decine di chilometri nel suo punto più stretto e rappresenta una delle arterie fondamentali del commercio energetico internazionale.
Una parte enorme delle esportazioni petrolifere del Golfo deve attraversarlo.
Per questo Arabia Saudita ed Emirati Arabi Uniti hanno investito per decenni nella costruzione di infrastrutture capaci di offrire rotte alternative.
L’East-West saudita era la più importante.
Il paradosso della crisi attuale è quindi evidente: la rotta costruita per ridurre la dipendenza da Hormuz è diventata indisponibile proprio mentre Hormuz rappresenta il rischio che dovrebbe aggirare.
E Riad è costretta a tornare verso il Golfo.
Il petrolio saudita torna verso Hormuz
Per mantenere le forniture, Saudi Aramco sta cercando soluzioni alternative.
Una di queste consiste nell’aumentare i volumi esportati attraverso il Golfo e organizzare trasferimenti di greggio da nave a nave in prossimità dello Stretto.
L’operazione permette agli acquirenti di limitare l’ingresso delle proprie petroliere nelle zone più interne del Golfo, ma introduce inevitabilmente maggiore complessità.
Servono navi, coordinamento, assicurazioni, capacità logistica e condizioni di sicurezza adeguate.
Tutto questo ha un prezzo.
Quando una catena logistica diventa più complessa, il costo del rischio finisce inevitabilmente per entrare nel prezzo finale del barile.
Yanbu ha poche settimane? No: il margine è ancora più stretto
C’è poi il problema delle scorte.
Yanbu rappresenta il terminale occidentale del sistema e costituisce quindi una riserva fondamentale per mantenere le esportazioni dal Mar Rosso durante un’interruzione dell’oleodotto.
Ma le scorte sarebbero diminuite sensibilmente.
Secondo Kpler, sarebbero passate da circa 21 milioni di barili a luglio a meno di 15 milioni.
Il confronto con i flussi precedenti all’interruzione mostra immediatamente quanto sia ridotto il margine teorico.
A un ritmo di 3,5 milioni di barili al giorno, 15 milioni di barili equivalgono a poco più di quattro giorni di flussi.
E neppure questo calcolo racconta completamente la situazione.
Non tutto il petrolio presente nei serbatoi può essere necessariamente prelevato e spedito immediatamente. Esistono livelli minimi operativi, qualità differenti di greggio e vincoli logistici.
Lo stoccaggio può assorbire uno shock temporaneo.
Non può sostituire per settimane un’infrastruttura che movimentava milioni di barili ogni giorno.
Il Brent racconta soltanto una parte della crisi
Il Brent è salito verso quota 110 dollari al barile, ma osservare esclusivamente il benchmark finanziario rischia di sottovalutare ciò che sta accadendo nel mercato fisico.
È qui che compaiono i segnali più preoccupanti.
Quando il petrolio disponibile immediatamente diventa molto più costoso delle consegne future, la curva entra in una forte backwardation.
In termini semplici, gli acquirenti sono disposti a pagare un premio elevato pur di avere il barile oggi invece che fra qualche mese.
È uno dei segnali classici di un mercato fisico sotto pressione.
Anche gli spread tra qualità differenti di greggio, i costi dei carichi immediati e i margini delle raffinerie diventano quindi indicatori fondamentali per capire la reale gravità della situazione.
Il diesel è il punto più sensibile
La tensione diventa ancora più evidente nel mercato dei prodotti raffinati.
Il diesel è essenziale per camion, macchine agricole, costruzioni, industria, navigazione e una parte importante della logistica mondiale.
Una carenza di diesel non resta confinata alle stazioni di servizio.
Si trasferisce sull’intera economia.
Aumentano i costi per trasportare merci, coltivare prodotti agricoli, muovere macchinari e alimentare attività industriali.
Per questo un aumento eccezionale del diesel può trasformarsi rapidamente in inflazione.
Il petrolio non è semplicemente una commodity.
È incorporato nel costo di quasi tutto ciò che deve essere trasportato.
Il problema delle raffinerie
La disponibilità di greggio, inoltre, rappresenta soltanto metà dell’equazione.
Il petrolio deve essere trasformato.
Una raffineria non può necessariamente sostituire qualsiasi qualità di greggio con un’altra senza conseguenze sulla produzione.
Greggi leggeri, pesanti, dolci o ricchi di zolfo producono differenti combinazioni di benzina, diesel, jet fuel e altri derivati.
Quando vengono interrotti determinati flussi dal Medio Oriente, quindi, trovare semplicemente “altri barili” non sempre risolve immediatamente il problema.
Bisogna trovare i barili giusti, consegnarli alla raffineria giusta e farlo nel momento necessario.
È uno dei motivi per cui una crisi logistica può produrre aumenti dei carburanti superiori a quelli suggeriti dal prezzo del greggio.
Cinque settimane possono essere un’eternità
Le stime sulle riparazioni dell’East-West Pipeline indicano cinque-sei settimane per un recupero completo.
In condizioni normali sarebbe un periodo relativamente breve.
Nell’attuale mercato petrolifero può essere lunghissimo.
Ogni settimana di interruzione riduce le scorte disponibili, aumenta la competizione per le rotte alternative e costringe raffinerie e trader a cercare nuovi approvvigionamenti.
Se Aramco riuscirà a recuperare rapidamente una parte consistente della capacità, la pressione potrebbe attenuarsi.
Se invece le riparazioni incontrassero nuovi problemi, il mercato dovrebbe operare più a lungo senza una delle sue principali valvole di sicurezza.
È questa incertezza a essere incorporata nei prezzi.
La lezione più importante riguarda la ridondanza
L’attacco all’East-West Pipeline mette in discussione un principio sul quale si basa gran parte della sicurezza energetica mondiale.
Per anni il rischio di Hormuz è stato analizzato chiedendosi quanta capacità alternativa fosse disponibile.
Oleodotti verso il Mar Rosso, terminali alternativi e grandi depositi avrebbero dovuto garantire la ridondanza necessaria.
Ma la ridondanza funziona soltanto se l’infrastruttura alternativa rimane operativa.
Se anche oleodotti, stazioni di pompaggio, depositi e terminali diventano bersagli, la sicurezza del sistema cambia radicalmente.
Non esiste più un singolo collo di bottiglia.
Esiste una rete di infrastrutture vulnerabili.
Dal rischio petrolifero al rischio economico globale
La conseguenza finale supera quindi il mercato energetico.
Petrolio sopra i 100 dollari, diesel estremamente caro e costi logistici crescenti possono riaccendere pressioni inflazionistiche proprio mentre le banche centrali cercano di stabilizzare i prezzi.
L’energia entra nei trasporti, nella produzione alimentare, nella chimica, nell’industria e nei servizi.
Uno shock sufficientemente lungo può quindi trasformarsi da crisi petrolifera in problema macroeconomico.
Ed è per questo che le prossime settimane saranno decisive.
Il mercato non aspetta necessariamente che l’East-West Pipeline torni alla piena capacità. Potrebbe bastare un ripristino parziale credibile per ridurre parte del premio incorporato nei prezzi.
Ma l’attacco ha già prodotto una conseguenza destinata a durare più a lungo delle riparazioni.
Ha dimostrato che la principale alternativa saudita allo Stretto di Hormuz non è immune dalla stessa instabilità geopolitica dalla quale avrebbe dovuto proteggere il mercato.
Per decenni la domanda è stata: cosa accadrebbe al petrolio mondiale se Hormuz diventasse inaffidabile?
Oggi se ne aggiunge un’altra.
Cosa accade quando anche la strada costruita per evitare Hormuz diventa vulnerabile?
È questa la nuova variabile che il mercato energetico globale dovrà iniziare a prezzare.