

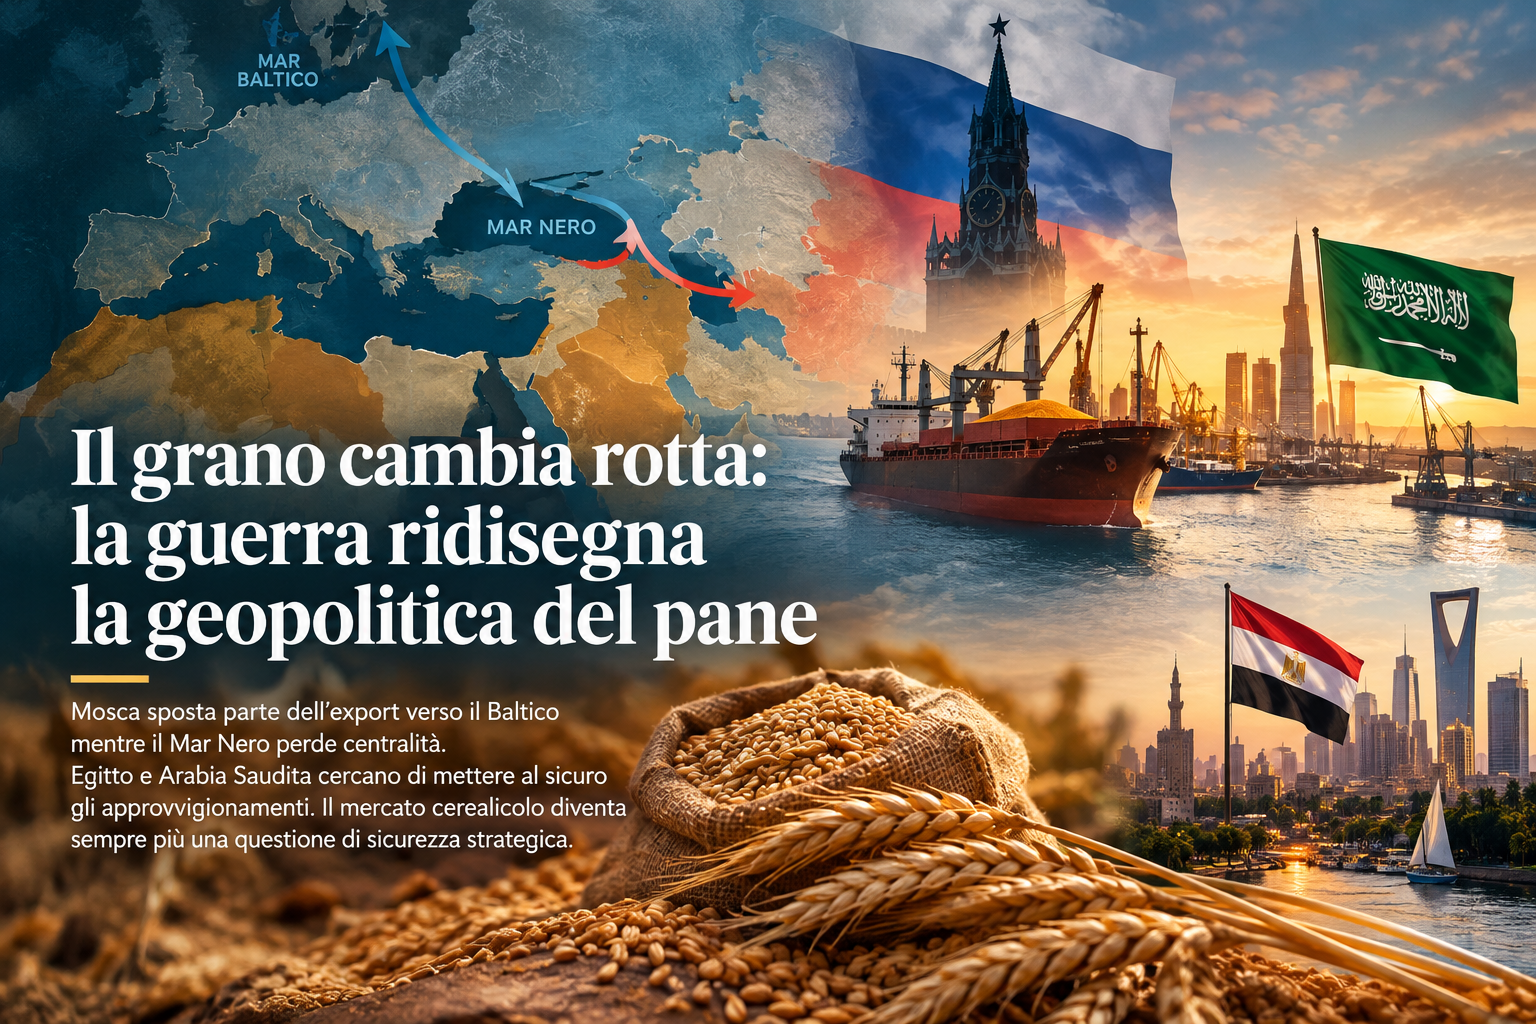
 (AGENPARL) - Roma, 5 Ottobre 2026 - Mosca sposta parte dell’export verso il Baltico mentre il Mar Nero perde centralità. Egitto e Arabia Saudita cercano di mettere al sicuro gli approvvigionamenti. Il mercato cerealicolo diventa sempre più una questione di sicurezza strategica
Il prezzo del grano è soltanto la parte più visibile di una trasformazione molto più profonda. Mentre il conflitto continua a rendere più rischiose le rotte del Mar Nero, la geografia mondiale del commercio cerealicolo sta iniziando a cambiare: la Russia sta spostando parte dei propri flussi verso il Baltico, mentre i grandi importatori del Medio Oriente cercano di assicurarsi forniture alternative.
Il risultato è un intreccio sempre più stretto tra mercati agricoli, logistica e geopolitica. Perché quando una rotta commerciale diventa più difficile da utilizzare, il problema non riguarda soltanto il costo del trasporto: riguarda chi può garantire le forniture, a quali condizioni e con quale grado di sicurezza.
Mosca cambia strada
I dati più recenti mostrano quanto rapidamente si stia modificando la rete dell’export russo.
A settembre i transiti di grano dal porto di Novorossiysk sono crollati, mentre Ust-Luga, sul Baltico, ha iniziato a movimentare volumi che fino a un anno fa non rappresentavano una componente significativa dell’export cerealicolo russo.
È una risposta alle difficoltà crescenti delle rotte meridionali. Il Mar Nero resta fondamentale per il commercio agricolo russo, ma il rischio legato alla guerra rende sempre più importante disporre di alternative.
Per Mosca non è soltanto una questione commerciale. Mantenere aperti i propri canali di esportazione significa conservare una fonte di valuta e, soprattutto, uno strumento di influenza nei confronti dei Paesi che dipendono dalle importazioni di cereali.
Il Medio Oriente guarda al mercato
La reazione dei grandi compratori è già visibile.
L’Arabia Saudita ha acquistato 683 mila tonnellate di grano in una gara internazionale, una quantità superiore alle 535 mila tonnellate inizialmente previste.
Il dato non va necessariamente interpretato come un segnale di emergenza, ma mostra quanto i grandi importatori stiano cercando di garantirsi margini di sicurezza in un mercato nel quale le rotte tradizionali sono diventate meno prevedibili.
È una dinamica particolarmente importante per il Medio Oriente e il Nord Africa, dove il grano rappresenta una componente essenziale della sicurezza alimentare.
L’Egitto cerca maggiore autonomia
Il caso egiziano è ancora più significativo.
Il Cairo è uno dei principali importatori mondiali di grano e negli ultimi anni ha fatto largo affidamento sulle forniture provenienti dall’area del Mar Nero.
A settembre, tuttavia, le importazioni egiziane di grano sono crollate del 76,6% rispetto allo stesso mese dell’anno precedente, mentre il Paese sta cercando di aumentare la produzione nazionale.
Per il 2026/27 la produzione interna è stimata a circa 10 milioni di tonnellate, un livello record, mentre le importazioni sono previste in diminuzione.
La strategia è evidente: ridurre la vulnerabilità esterna proprio mentre le rotte dalle quali arrivano le forniture sono sottoposte a una pressione crescente.
Dal Mar Nero al Baltico
Lo spostamento dei flussi russi ha quindi una conseguenza che va oltre la logistica.
Se una parte dell’export viene trasferita verso il Baltico, cambiano le distanze, i costi, i porti utilizzati e i Paesi che possono diventare fornitori o intermediari.
La guerra produce così una sorta di riconfigurazione della mappa commerciale del grano.
Non significa che il Mar Nero smetterà di essere importante. Significa però che gli operatori stanno cercando di costruire una rete più articolata, nella quale nessuna singola rotta rappresenti l’unica possibilità.
Il mercato reagisce
Anche i prezzi stanno iniziando a riflettere questa maggiore incertezza.
Il future del grano più attivo a Chicago è salito oggi dello 0,9%, a circa 6,89 dollari per bushel, dopo che la settimana precedente aveva toccato il livello più basso da metà agosto.
Parallelamente, le stime sull’export russo sono state riviste al ribasso. La previsione per la stagione 2026/27 è stata ridotta a circa 44,7 milioni di tonnellate, rispetto ai 49,4 milioni precedentemente stimati.
Non siamo quindi davanti soltanto a una variazione giornaliera delle quotazioni. Il mercato sta cercando di prezzare una maggiore incertezza sulla disponibilità e sulla circolazione del grano.
Una commodity diventa una leva geopolitica
È qui che la vicenda economica assume una dimensione strategica.
Russia, Egitto, Arabia Saudita e gli altri grandi attori del mercato non stanno semplicemente comprando o vendendo una materia prima. Stanno cercando di ridurre la propria vulnerabilità alle interruzioni delle rotte commerciali.
Per la Russia, mantenere la capacità di esportare significa preservare un importante strumento economico e diplomatico.
Per i Paesi importatori significa invece evitare che un’interruzione delle forniture si trasformi in un problema interno, con conseguenze sui prezzi alimentari e sulla stabilità sociale.
Il grano torna così ad assumere un ruolo che va ben oltre quello di una semplice commodity.
La nuova geopolitica del pane
La vera partita, quindi, non si gioca soltanto sul prezzo del grano.
Si gioca su chi riuscirà a garantire le forniture, attraverso quali rotte e a quale costo.
La guerra sta rendendo questa domanda sempre più importante. E mentre Mosca cerca nuove vie per mantenere il proprio export, i grandi compratori del Medio Oriente stanno cercando di diversificare le proprie fonti.
Il mercato cerealicolo diventa così uno degli specchi più chiari della trasformazione geopolitica in corso: le rotte commerciali cambiano, le strategie degli Stati si adattano e la sicurezza alimentare torna a essere una questione di potere.
