
 (AGENPARL) - Roma, 25 Settembre 2026 - C’è un apparente paradosso nel mercato energetico mondiale.
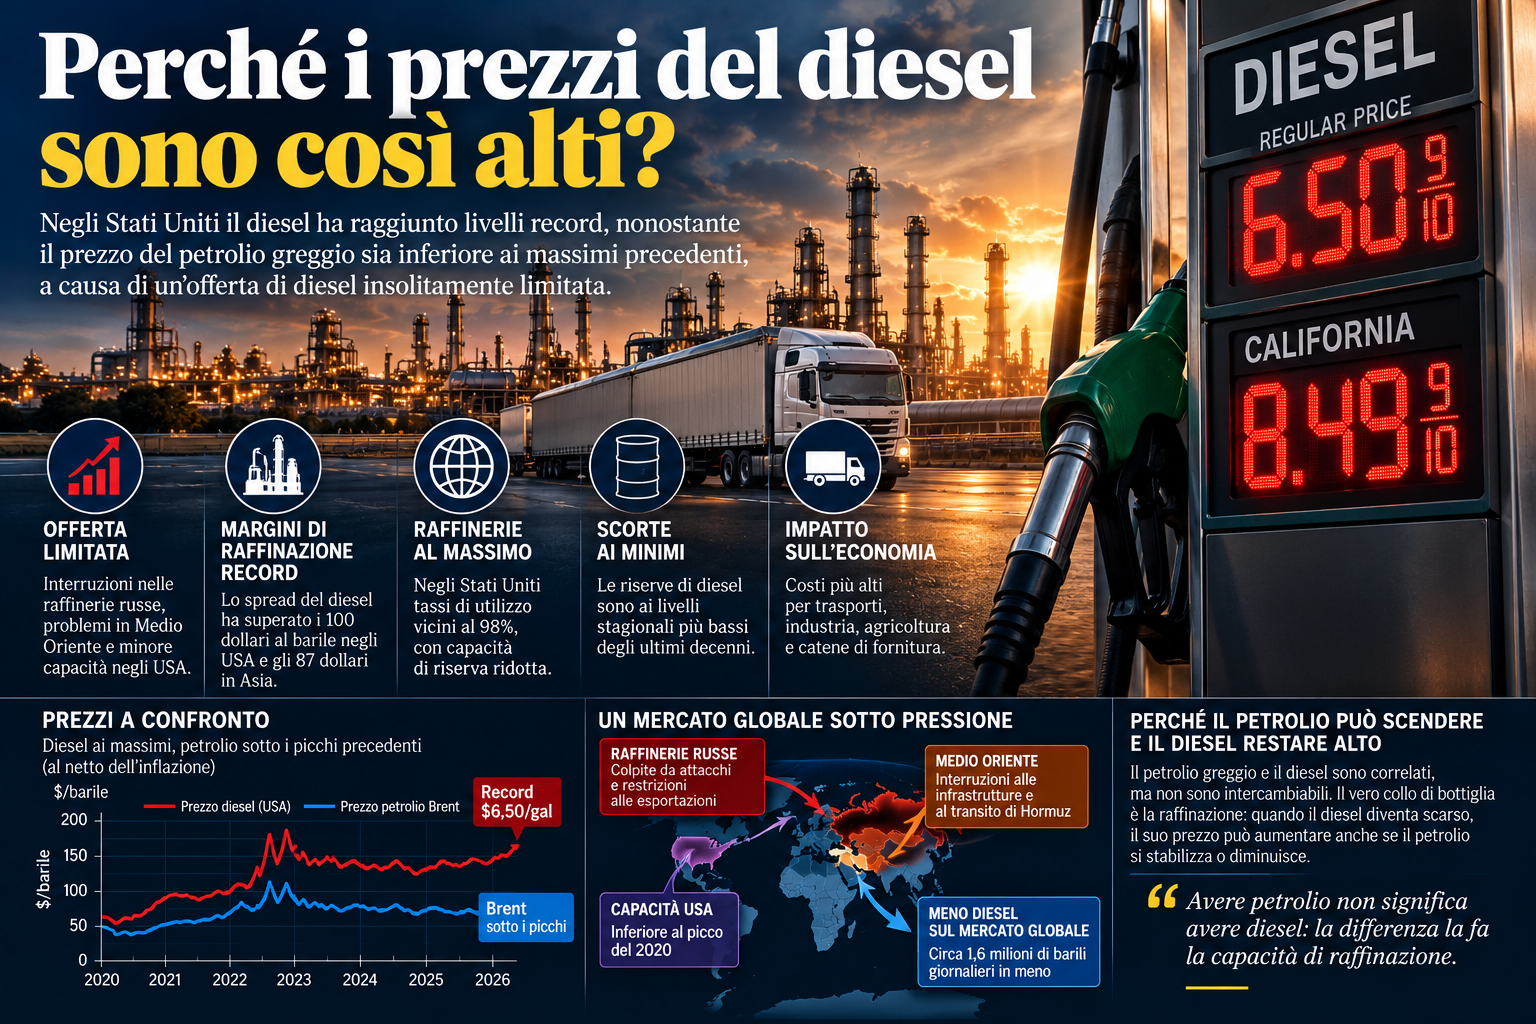
Il petrolio greggio non ha raggiunto, in termini reali, i massimi delle grandi crisi precedenti. Eppure il diesel negli Stati Uniti ha superato livelli mai registrati prima in termini nominali, mentre anche Europa e Asia stanno affrontando una fortissima tensione sui distillati.
Da qui nasce una domanda apparentemente semplice: se il petrolio non costa come ai massimi del 2022, perché il diesel costa così tanto?
La risposta è che petrolio e diesel non sono lo stesso mercato.
Il petrolio è la materia prima.
Il diesel è il prodotto industriale che deve essere ottenuto trasformando quella materia prima in una raffineria.
Ed è proprio nel passaggio tra il barile di greggio e il litro di carburante che si trova oggi uno dei principali colli di bottiglia del sistema energetico mondiale.
Avere petrolio non significa avere diesel
Il confronto tra prezzo del Brent e prezzo alla pompa può essere intuitivo, ma rischia di essere fuorviante.
Una raffineria acquista greggio e lo trasforma in una serie di prodotti: benzina, diesel, jet fuel, GPL e altri derivati.
La quantità ottenibile di ciascun prodotto dipende dalla configurazione dell’impianto, dal tipo di greggio utilizzato e dalle condizioni operative.
Il petrolio può quindi essere relativamente abbondante mentre uno specifico prodotto raffinato rimane scarso.
Ed è precisamente quello che sta accadendo con il diesel.
Le interruzioni delle raffinerie russe, le difficoltà del sistema energetico mediorientale e una capacità di raffinazione statunitense con margini di sicurezza ridotti hanno colpito contemporaneamente un mercato già molto teso.
Il risultato è che il valore del diesel è aumentato molto più rapidamente di quello del greggio.
Il numero da osservare è il margine di raffinazione
Per capire cosa sta accadendo bisogna guardare a un indicatore meno conosciuto dal grande pubblico: lo spread, o margine, di raffinazione.
In termini semplificati misura la differenza tra il valore del prodotto raffinato e quello del petrolio necessario a produrlo.
Non è un semplice ricarico deciso arbitrariamente dalle compagnie petrolifere.
È un prezzo determinato dal mercato.
Quando esiste molto diesel disponibile, il differenziale tende a restringersi.
Quando il diesel diventa scarso, può esplodere.
Ed è esattamente ciò che è successo.
In Asia, il margine di raffinazione del diesel a bassissimo contenuto di zolfo ha superato gli 87 dollari al barile, contro circa 22 dollari prima dell’attuale fase di crisi, raggiungendo livelli record.
Il dato racconta meglio del prezzo del greggio quanto sia diventato prezioso un barile di diesel immediatamente disponibile.
Perché greggio e diesel possono andare in direzioni opposte
Immaginiamo, in maniera semplificata, che il costo del petrolio diminuisca di 10 dollari al barile.
Contemporaneamente, però, una serie di raffinerie smette di funzionare e il margine del diesel aumenta di 20 dollari.
La materia prima è diventata meno costosa.
Il prodotto finito è diventato più costoso.
Non c’è contraddizione.
Il valore economico si è semplicemente spostato lungo la catena.
Ed è questa distinzione che rende insufficiente confrontare il prezzo attuale del petrolio con quello del 2022 per concludere che il diesel dovrebbe necessariamente costare meno.
La Russia è una delle chiavi della crisi
Il primo problema riguarda la Russia.
Mosca è storicamente uno dei principali esportatori mondiali di diesel e gasolio.
Gli attacchi ucraini contro infrastrutture energetiche e raffinerie russe hanno ridotto la capacità di alcuni impianti, mentre il governo russo ha utilizzato restrizioni alle esportazioni per proteggere il mercato interno.
A settembre la Russia manteneva restrizioni sulle esportazioni verso gran parte dei mercati internazionali, pur consentendo forniture ad alcuni Paesi legati da accordi intergovernativi.
Questo significa che una parte dei barili che normalmente contribuivano ad alimentare il mercato internazionale è diventata indisponibile o più difficile da reperire.
Il problema è particolarmente grave perché il diesel è un mercato globale.
Un’interruzione in Russia può aumentare il prezzo pagato da un trasportatore americano o da un’impresa europea anche se questi non acquistano direttamente carburante russo.
Poi è arrivata la crisi mediorientale
Il secondo shock riguarda il Medio Oriente.
La regione non è soltanto una gigantesca fonte di petrolio greggio.
Negli ultimi anni è diventata anche uno dei principali poli mondiali della raffinazione e dell’esportazione di prodotti petroliferi.
Le interruzioni provocate dal conflitto hanno quindi colpito contemporaneamente materie prime, raffinerie, terminali e rotte commerciali.
Reuters rileva che le esportazioni mediorientali di diesel si sono drasticamente ridotte rispetto ai livelli precedenti, contribuendo alla scarsità globale.
Quando Russia e Medio Oriente perdono contemporaneamente capacità di esportazione, il resto del sistema deve compensare.
Ed è qui che emerge il terzo problema.
Le raffinerie americane stanno già correndo quasi al massimo
Se i prezzi elevati fossero principalmente il risultato di una decisione coordinata delle raffinerie americane di ridurre deliberatamente la produzione, ci si aspetterebbe di trovare una grande quantità di capacità inutilizzata.
I dati mostrano invece un quadro diverso.
Secondo l’Energy Information Administration, alla fine di agosto le raffinerie statunitensi avevano raggiunto un tasso di utilizzo del 98%.
Nella settimana terminata il 18 settembre il dato è sceso, ma il sistema rimane fortemente utilizzato e alcune delle principali aree di raffinazione continuano a lavorare a ritmi molto elevati.
Il problema, quindi, non è semplicemente accendere impianti che qualcuno avrebbe volontariamente lasciato spenti.
Il margine per aumentare rapidamente la produzione è limitato.
L’America ha meno capacità di raffinazione rispetto al 2020
A rendere il sistema più vulnerabile c’è però un fatto strutturale.
Gli Stati Uniti dispongono oggi di meno capacità di raffinazione rispetto al picco raggiunto prima della pandemia.
La capacità operativa è attualmente nell’ordine dei 18 milioni di barili al giorno.
Questo non significa che l’industria abbia continuato semplicemente a chiudere impianti ogni anno.
Una parte della capacità è stata recuperata attraverso ampliamenti e miglioramenti delle raffinerie esistenti.
Ma il sistema ha meno ridondanza rispetto al passato.
Ed è la ridondanza che diventa preziosa durante una crisi.
Quando una raffineria russa viene danneggiata, una rotta mediorientale viene interrotta oppure un impianto americano deve fermarsi improvvisamente, esistono meno capacità alternative in grado di sostituire immediatamente la produzione perduta.
È il margine di sicurezza che è scomparso
Questa è probabilmente la chiave per comprendere l’intera crisi.
Un sistema energetico non ha bisogno soltanto di capacità sufficiente durante una giornata normale.
Ha bisogno di capacità inutilizzata per affrontare gli imprevisti.
Una raffineria deve fermarsi per manutenzione.
Un uragano può colpire la costa americana del Golfo.
Una guerra può interrompere un terminale.
Un oleodotto può smettere di funzionare.
Quando esiste abbondante capacità di riserva, questi eventi vengono assorbiti.
Quando quasi tutti gli impianti disponibili stanno già lavorando intensamente, anche una perdita relativamente piccola può provocare una grande reazione dei prezzi.
Il mercato del diesel sta sperimentando esattamente questa dinamica.
E le scorte sono troppo basse
Alla scarsità di capacità si aggiunge quella delle scorte.
Reuters riferisce che le riserve statunitensi di diesel e altri distillati sono scese ai livelli stagionali più bassi da decenni.
Le scorte rappresentano il cuscinetto tra produzione e consumo.
Quando sono abbondanti, possono essere utilizzate per compensare temporaneamente un’interruzione.
Quando sono basse, il mercato deve reagire immediatamente attraverso il prezzo.
Il diesel disponibile oggi diventa così molto più prezioso del diesel che potrebbe essere prodotto tra tre mesi.
È uno dei motivi per cui i mercati fisici stanno inviando segnali di scarsità così estremi.
Ma allora le raffinerie stanno guadagnando?
Sì.
Quando il valore del prodotto raffinato aumenta molto più rapidamente del costo della materia prima, una raffineria che continua a funzionare può realizzare margini estremamente elevati.
È una conseguenza diretta della scarsità.
Ma profitti elevati e manipolazione dei prezzi non sono automaticamente la stessa cosa.
Per dimostrare che i prezzi sono stati artificialmente gonfiati servirebbero elementi ulteriori: per esempio prove di coordinamento dei prezzi o di una deliberata riduzione della produzione disponibile.
I dati sull’utilizzo degli impianti mostrano invece raffinerie che, nel complesso, stanno lavorando intensamente.
Gli alti margini costituiscono quindi innanzitutto un segnale della scarsità del prodotto raffinato.
Il prezzo elevato sta dicendo alle raffinerie di produrre di più
C’è un altro elemento controintuitivo.
Gli stessi prezzi che danneggiano consumatori e imprese rappresentano anche l’incentivo economico più forte per aumentare l’offerta.
Un margine del diesel eccezionalmente alto spinge le raffinerie disponibili a massimizzare la produzione di distillati quando tecnicamente possibile.
In Asia, per esempio, alcuni operatori hanno aumentato la lavorazione del greggio e le esportazioni per approfittare dei prezzi internazionali eccezionalmente elevati.
Il problema è che costruire nuova capacità richiede anni.
E persino aumentare quella esistente ha limiti fisici.
Non si può trasformare istantaneamente una raffineria progettata per una determinata configurazione in un impianto capace di produrre quantità illimitate di diesel.
Perché il diesel conta molto più della benzina
La crisi del diesel ha inoltre implicazioni economiche particolarmente profonde.
La benzina muove principalmente le automobili.
Il diesel muove una parte significativa dell’economia fisica.
Camion, macchine agricole, mezzi da costruzione, generatori, attività minerarie, logistica e numerose applicazioni industriali dipendono dai distillati.
Negli Stati Uniti il trasporto merci utilizza enormi quantità di diesel ogni giorno.
Quando il prezzo aumenta, il costo non rimane confinato alla pompa.
Entra nel prezzo del trasporto di un frigorifero, di una tonnellata di grano, di un pacco consegnato a domicilio o di un container spostato verso un magazzino.
Il diesel è quindi uno dei canali attraverso cui una crisi energetica può trasformarsi in inflazione.
Un barile di diesel vale più di un barile di greggio disponibile domani
Il mercato sta inviando un messaggio piuttosto preciso.
Il problema non è soltanto possedere riserve petrolifere.
È possedere l’intera infrastruttura capace di trasformare quelle riserve nel carburante richiesto dall’economia.
Pozzi, oleodotti, petroliere, raffinerie, serbatoi, terminali e reti di distribuzione formano un’unica catena.
Basta che uno degli anelli diventi insufficiente perché l’abbondanza negli altri non riesca a impedire l’aumento dei prezzi.
Oggi l’anello sotto maggiore pressione è la raffinazione dei distillati.
Perché il petrolio potrebbe scendere e il diesel restare caro
Questo porta alla conseguenza forse più importante per i consumatori.
Un calo del Brent non garantisce una diminuzione immediata del diesel.
Il greggio potrebbe diventare meno caro perché aumentano le scorte petrolifere o perché rallenta la domanda mondiale.
Ma nessuno di questi eventi ripara automaticamente una raffineria danneggiata.
Non riapre una rotta commerciale.
Non ricostruisce le scorte di distillati.
E non crea milioni di barili al giorno di nuova capacità di raffinazione.
Per questo i due prezzi possono divergere anche per periodi significativi.
Cosa deve succedere perché il diesel torni a scendere
Il mercato ha sostanzialmente quattro possibili vie d’uscita.
Devono tornare operative le raffinerie oggi indisponibili, devono aumentare le esportazioni dalle regioni che dispongono ancora di capacità produttiva, devono ricostituirsi le scorte oppure deve diminuire la domanda.
Probabilmente servirà una combinazione di questi fattori.
Nel frattempo, il sistema rimane vulnerabile a nuovi shock.
Un ulteriore fermo di una grande raffineria, un’escalation geopolitica o un problema logistico importante potrebbero produrre movimenti di prezzo sproporzionati proprio perché il margine di sicurezza è così ridotto.
Ed è questa la vera spiegazione del paradosso.
Il mondo può avere abbastanza petrolio da impedire al greggio di raggiungere nuovi massimi e, contemporaneamente, non avere abbastanza diesel disponibile dove e quando serve.
Il prezzo record alla pompa non sta dicendo soltanto che il carburante è caro. Sta dicendo che, in questo momento, la capacità di trasformare petrolio in diesel è diventata una delle risorse più scarse dell’intero sistema energetico mondiale.