
 (AGENPARL) - Roma, 7 Novembre 2026 - La rinascita dell’energia nucleare negli Stati Uniti si trova davanti a una sfida strategica: garantire un approvvigionamento sufficiente e sicuro di combustibile nucleare per alimentare i reattori esistenti e sostenere la costruzione di nuove centrali.
Nonostante gli investimenti annunciati dall’amministrazione del presidente Donald Trump per rilanciare il settore, la catena di approvvigionamento dell’uranio continua a dipendere in larga misura dai mercati internazionali, esponendo Washington ai rischi geopolitici, alle oscillazioni dei prezzi e alla limitata capacità mondiale di conversione e arricchimento.
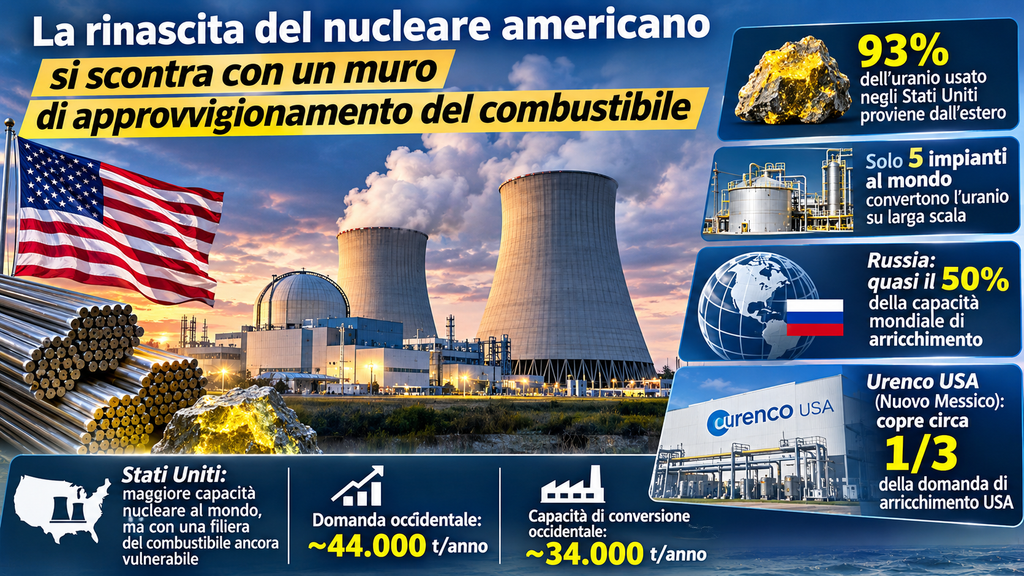
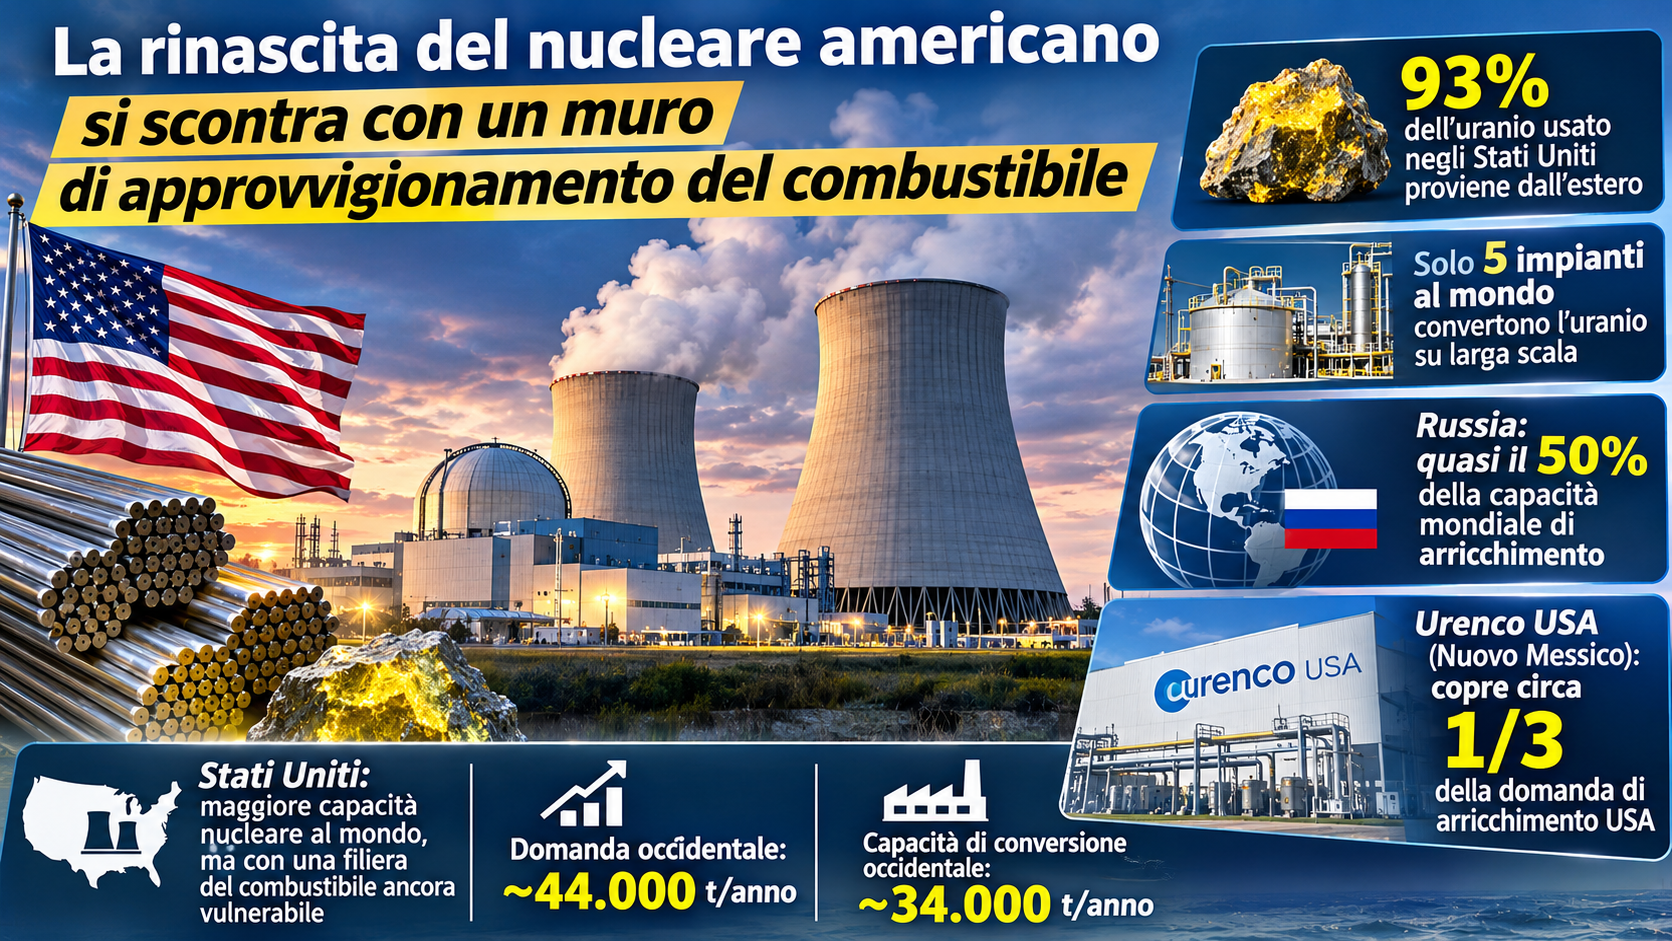
Secondo i dati dell’Energy Information Administration (EIA), nel 2025 il 93% dell’uranio consegnato agli operatori dei reattori nucleari statunitensi era di origine estera, mentre soltanto il 7% proveniva dalla produzione nazionale.
Il dato evidenzia uno dei principali ostacoli alla strategia americana di indipendenza energetica, soprattutto in un contesto caratterizzato dall’aumento della domanda di elettricità, dall’espansione dei centri dati per l’intelligenza artificiale e dalla crescente competizione internazionale per le risorse nucleari.
Gli Stati Uniti puntano sul nucleare per sostenere la crescita energetica
Gli Stati Uniti dispongono della maggiore capacità installata di generazione nucleare al mondo, ma il settore ha attraversato decenni di investimenti discontinui, difficoltà economiche e un rallentamento nella costruzione di nuovi impianti.
Negli ultimi anni sono entrati in funzione i due nuovi reattori Vogtle 3 e Vogtle 4, in Georgia, mentre altri impianti più datati si avvicinano alla fine della loro vita operativa, pur potendo in alcuni casi ottenere estensioni delle autorizzazioni.
La domanda di elettricità è destinata ad aumentare anche per effetto della crescita dell’intelligenza artificiale, dell’elettrificazione industriale e dello sviluppo di grandi infrastrutture digitali.
In questo scenario, l’energia nucleare viene considerata una fonte strategica perché consente di produrre elettricità in modo continuativo, con basse emissioni di gas serra durante il funzionamento.
L’amministrazione Trump ha quindi annunciato iniziative per accelerare lo sviluppo di nuovi reattori, modernizzare gli impianti esistenti e rafforzare l’industria nucleare nazionale.
Tuttavia, la costruzione di nuove centrali non garantisce automaticamente la disponibilità del combustibile necessario al loro funzionamento.
Uranio, il 93% delle forniture americane arriva dall’estero
Il principale punto debole del sistema nucleare statunitense riguarda la dipendenza dalle importazioni di uranio naturale.
Secondo il rapporto annuale dell’EIA pubblicato nel luglio 2026, gli operatori americani hanno acquistato nel 2025 circa 46,9 milioni di libbre di uranio equivalente U3O8, con un prezzo medio ponderato di 58,46 dollari per libbra.
Le principali origini dell’uranio consegnato agli operatori statunitensi sono state:
- Canada: 32% delle consegne;
- Kazakhstan: 28%;
- Australia: 15%;
- Uzbekistan: 7%;
- Namibia: 4%;
- Stati Uniti: 7%.
Le altre quote provengono da diversi fornitori internazionali.
Questa configurazione dimostra che l’industria nucleare americana dispone di partner commerciali importanti, ma non è autosufficiente nella produzione della materia prima.
Il problema non riguarda necessariamente l’affidabilità di tutti i fornitori esteri: Canada e Australia, ad esempio, sono partner strategici degli Stati Uniti.
La vulnerabilità deriva soprattutto dalla concentrazione geografica della produzione e dalla possibilità che tensioni geopolitiche, restrizioni commerciali o problemi logistici interrompano le forniture.
La conversione dell’uranio rappresenta il principale collo di bottiglia
Una delle fasi più delicate della filiera nucleare è la conversione dell’uranio.
Dopo l’estrazione mineraria e la prima lavorazione, il materiale viene trasformato in un composto chimico idoneo all’arricchimento.
Per i reattori convenzionali, questo processo prevede generalmente la conversione dell’uranio in esafluoruro di uranio, che può essere utilizzato negli impianti di arricchimento.
Secondo un’analisi pubblicata il 4 novembre da The National Interest, soltanto cinque grandi impianti industriali nel mondo svolgono questa attività su larga scala, localizzati negli Stati Uniti, in Canada, Francia, Cina e Russia.
La limitata capacità globale rende il settore particolarmente vulnerabile a interruzioni operative, riduzioni della produzione e improvvisi aumenti della domanda.
Anche qualora gli Stati Uniti riuscissero ad ampliare rapidamente la capacità di arricchimento, una carenza di uranio convertito potrebbe impedire agli impianti di sfruttare completamente le nuove infrastrutture.
Occidente, domanda da 44.000 tonnellate e capacità di conversione insufficiente
Secondo le stime riportate da The National Interest, il sistema nucleare occidentale richiede ogni anno circa 44.000 tonnellate di uranio come materia prima per il ciclo del combustibile.
La capacità di conversione disponibile presso le infrastrutture occidentali viene invece stimata in circa 34.000 tonnellate annue, ipotizzando il pieno funzionamento degli impianti.
Il divario teorico raggiunge quindi circa 10.000 tonnellate all’anno.
Si tratta di un problema strutturale che potrebbe accentuarsi con l’aumento del numero di reattori e della domanda di combustibile.
Storicamente, parte delle necessità occidentali è stata soddisfatta attraverso forniture provenienti dalla Russia e dalla Cina.
Tuttavia, l’inasprimento delle relazioni commerciali e geopolitiche ha aumentato l’attenzione sulla sicurezza di queste catene di approvvigionamento.
La situazione evidenzia l’esigenza di sviluppare nuovi impianti di conversione e rafforzare quelli esistenti, garantendo capacità sufficienti per accompagnare l’espansione dell’energia nucleare.
Russia, quasi metà della capacità mondiale di arricchimento
Un’altra criticità riguarda la concentrazione internazionale della capacità di arricchimento dell’uranio.
Secondo l’analisi pubblicata da Stanford Energy nel gennaio 2026, la Russia controlla quasi la metà della capacità globale di arricchimento, rappresentando uno degli attori più importanti del mercato mondiale del combustibile nucleare.
Questa posizione attribuisce a Mosca un ruolo strategico nelle forniture internazionali, nonostante le tensioni diplomatiche e le sanzioni introdotte dopo l’invasione russa dell’Ucraina.
Gli Stati Uniti hanno approvato nel 2024 una legge che vieta progressivamente le importazioni di uranio arricchito dalla Russia, prevedendo tuttavia deroghe temporanee in presenza di particolari esigenze di approvvigionamento.
Il divieto mira a ridurre la dipendenza da Mosca, ma richiede contemporaneamente lo sviluppo di capacità alternative.
Secondo Stanford, la Russia rappresentava ancora una quota significativa delle forniture di uranio arricchito utilizzate negli Stati Uniti, evidenziando quanto sia complesso sostituire rapidamente i fornitori esistenti.
Urenco USA accelera l’espansione dell’impianto nel Nuovo Messico
Un segnale positivo arriva da Urenco USA, società che gestisce il National Enrichment Facility di Eunice, nel Nuovo Messico.
L’impianto rappresenta la principale infrastruttura commerciale di arricchimento dell’uranio attualmente operativa sul territorio statunitense.
Secondo l’azienda, la struttura può soddisfare circa un terzo della domanda americana di servizi di arricchimento.
L’8 ottobre 2026, Urenco USA ha annunciato l’avvio della produzione nella sesta cascata di centrifughe del proprio programma di espansione, raggiungendo il 75% del progetto previsto tra il 2025 e il 2027.
L’intervento comprende l’installazione di otto nuove cascate, con una capacità aggiuntiva complessiva di 700.000 unità di lavoro separativo, indicate con la sigla SWU.
Le sei cascate già installate possono produrre oltre 500.000 SWU all’anno.
La società prevede di installare la settima cascata entro la fine del 2026 e completare l’ottava nella primavera del 2027.
Il programma procede secondo l’azienda nel rispetto del budget e con risultati operativi favorevoli rispetto alla pianificazione.
Obiettivo oltre 7 milioni di SWU entro il prossimo decennio
Urenco USA ha inoltre annunciato un programma di investimento pluriennale destinato ad aumentare ulteriormente la capacità nazionale di arricchimento.
Attualmente, il National Enrichment Facility dispone di una capacità di circa 4,3 milioni di SWU.
La società intende incrementarla fino a superare 7 milioni di SWU entro il prossimo decennio, attraverso nuove infrastrutture e interventi di ammodernamento.
Il piano prevede la costruzione di un ulteriore impianto di arricchimento, con l’aggiunta di 2,1 milioni di SWU di capacità produttiva.
Secondo la tabella di marcia annunciata, la costruzione dovrebbe iniziare nel 2029, mentre le prime nuove cascate entreranno in produzione nel 2032.
L’installazione delle ulteriori infrastrutture proseguirà fino al 2036.
L’espansione potrebbe rafforzare significativamente l’autonomia americana nei servizi di arricchimento, ma non risolverà da sola la dipendenza dalle importazioni di uranio naturale e dalla capacità di conversione.
Stanford avverte: senza combustibile la rinascita nucleare è a rischio
Un’analisi pubblicata da Stanford Energy nel gennaio 2026 ha richiamato l’attenzione sulla fragilità delle catene di approvvigionamento del combustibile nucleare.
Lo studio, sviluppato a seguito di un confronto tra oltre cento rappresentanti dell’industria, istituzioni, operatori elettrici ed esperti, evidenzia diversi problemi strutturali.
Tra questi figurano la limitata disponibilità di uranio convertito, la concentrazione geografica delle attività di arricchimento e l’aumento dei costi.
Secondo i partecipanti all’iniziativa, il settore necessita di investimenti coordinati lungo tutta la catena industriale.
Uno degli ostacoli principali riguarda la difficoltà di finanziare nuovi impianti senza contratti di fornitura di lungo periodo.
Le imprese produttrici chiedono garanzie economiche prima di investire miliardi di dollari, mentre gli operatori delle centrali esitano a sottoscrivere contratti pluriennali a prezzi elevati.
Questa situazione rischia di rallentare l’espansione della capacità industriale proprio nel momento in cui la domanda di combustibile nucleare è destinata ad aumentare.
Intelligenza artificiale e data center aumentano la domanda di elettricità
Il rilancio del nucleare americano è strettamente collegato anche alla rapida crescita dell’intelligenza artificiale.
I grandi centri dati utilizzati per l’addestramento e il funzionamento dei sistemi di IA richiedono quantità crescenti di elettricità e infrastrutture energetiche capaci di garantire forniture continue.
Le aziende tecnologiche stanno quindi mostrando un interesse sempre maggiore verso accordi di acquisto di energia nucleare e progetti di sviluppo di nuove capacità produttive.
A differenza delle fonti rinnovabili variabili, le centrali nucleari possono produrre elettricità indipendentemente dalle condizioni meteorologiche.
Questa caratteristica rende la tecnologia interessante per grandi consumatori industriali che necessitano di energia stabile.
Tuttavia, l’aumento della domanda potrebbe esercitare ulteriori pressioni sulla disponibilità di combustibile, soprattutto se la crescita della capacità di generazione procederà più rapidamente rispetto agli investimenti nella filiera dell’uranio.
Reattori avanzati e nuovi combustibili: una sfida industriale aggiuntiva
La competizione per il combustibile nucleare riguarda anche i reattori di nuova generazione.
Molti progetti avanzati richiedono combustibili con caratteristiche differenti rispetto a quelli utilizzati dalle centrali convenzionali.
Tra questi figura l’uranio a basso arricchimento ad alta concentrazione, noto come HALEU, destinato ad alcune tipologie di reattori avanzati.
La produzione commerciale di questi combustibili richiede infrastrutture specializzate, ulteriori investimenti e processi industriali complessi.
Secondo Stanford Energy, l’espansione dei reattori avanzati potrebbe aumentare la pressione sulla filiera dell’uranio, soprattutto se le nuove capacità di estrazione, conversione e arricchimento non cresceranno in modo coordinato.
La disponibilità del combustibile diventa quindi un elemento fondamentale nella pianificazione dei progetti nucleari di nuova generazione.
Washington investe miliardi per rafforzare la filiera nazionale
Il governo statunitense ha iniziato a sostenere lo sviluppo della produzione nazionale attraverso nuovi programmi di finanziamento.
Nel gennaio 2026, il Dipartimento dell’Energia ha annunciato contratti per 2,7 miliardi di dollari destinati a tre aziende impegnate nell’arricchimento dell’uranio negli Stati Uniti.
L’obiettivo è aumentare la disponibilità di combustibile per i reattori convenzionali e per quelli avanzati, riducendo contemporaneamente la dipendenza dalle forniture estere.
Il sostegno pubblico punta a creare condizioni più favorevoli per gli investimenti privati, soprattutto in un settore caratterizzato da costi iniziali elevati e tempi lunghi di realizzazione degli impianti.
La politica di rafforzamento della filiera nucleare ha ricevuto sostegno sia durante l’amministrazione Biden sia sotto la presidenza Trump, pur con differenti priorità e approcci energetici.
Questa continuità riflette l’importanza attribuita al nucleare per la sicurezza energetica e industriale americana.
Il ruolo di Canada e Australia nella sicurezza delle forniture
La riduzione della dipendenza dagli operatori russi e cinesi non richiede necessariamente che gli Stati Uniti producano internamente tutto l’uranio necessario.
Un’alternativa consiste nel rafforzare gli accordi commerciali con partner considerati affidabili e nel diversificare le fonti di approvvigionamento.
Canada e Australia rappresentano due fornitori fondamentali per il mercato americano.
Il Canada possiede importanti risorse minerarie e un settore nucleare sviluppato, mentre l’Australia dispone di alcune delle maggiori riserve mondiali di uranio.
La collaborazione con questi Paesi potrebbe contribuire a garantire forniture più stabili e ridurre i rischi derivanti dalla concentrazione geografica del mercato.
Tuttavia, anche una maggiore disponibilità di uranio naturale richiede investimenti nelle successive fasi di conversione, arricchimento e fabbricazione del combustibile.
Il rischio di una nuova crisi energetica legata all’uranio
La crescente competizione mondiale per il combustibile nucleare potrebbe rappresentare una sfida significativa per i Paesi che intendono aumentare la produzione di elettricità da fissione.
Se la domanda crescerà più rapidamente della capacità industriale, potrebbero verificarsi aumenti dei prezzi e difficoltà nella stipula di nuovi contratti.
Eventuali interruzioni delle forniture provenienti da Paesi strategici potrebbero inoltre creare problemi agli operatori che dipendono da specifiche infrastrutture di conversione e arricchimento.
Non esistono tuttavia elementi sufficienti per affermare che una crisi globale del combustibile nucleare sia inevitabile o imminente.
Le centrali nucleari pianificano generalmente gli acquisti con largo anticipo e possono utilizzare scorte e contratti pluriennali per ridurre l’esposizione alle oscillazioni del mercato.
Il rischio principale riguarda dunque la capacità del sistema industriale di accompagnare l’espansione della domanda nel medio e lungo periodo.
Il futuro del nucleare americano dipenderà dall’intera catena del combustibile
Il rilancio dell’energia nucleare statunitense rappresenta una delle principali priorità della politica energetica di Washington, ma il successo della strategia dipenderà da fattori che vanno oltre la costruzione di nuovi reattori.
La disponibilità di uranio naturale, l’espansione degli impianti di conversione, il potenziamento dell’arricchimento e la produzione di combustibili avanzati costituiscono elementi strettamente collegati.
Con il 93% dell’uranio di origine estera e una capacità mondiale di conversione concentrata in pochi impianti, gli Stati Uniti rimangono esposti a vulnerabilità industriali e geopolitiche significative.
Gli investimenti annunciati da Urenco USA e dal Dipartimento dell’Energia rappresentano passi importanti verso una maggiore sicurezza dell’approvvigionamento.
Tuttavia, la crescita della produzione nucleare dovrà essere accompagnata da un rafforzamento dell’intera filiera, attraverso nuove infrastrutture, contratti di lungo periodo e partenariati internazionali.
La sfida per gli Stati Uniti sarà quindi trasformare l’attuale interesse per l’energia nucleare in un sistema industriale capace di sostenere la domanda futura, riducendo i rischi di dipendenza e garantendo stabilità ai mercati energetici.
Fonti: Energy Information Administration, Uranium Marketing Annual Report 2025, pubblicato il 29 luglio 2026 U.S. Energy Information Administration (EIA); Stanford Energy, studio sulla filiera del combustibile nucleare, gennaio 2026 ENERGY; The National Interest, 4 novembre 2026 The National Interest; Urenco USA, comunicati del 2 giugno e dell’8 ottobre 2026.