 (AGENPARL) - Roma, 8 Ottobre 2026 - Per decenni la sicurezza energetica è stata misurata soprattutto in barili di petrolio, metri cubi di gas, terminali portuali, oleodotti, gasdotti e riserve strategiche. La domanda fondamentale era sempre la stessa: da dove arriverà il combustibile necessario a far funzionare un’economia? La guerra con l’Iran e la crisi dello Stretto di Hormuz stanno contribuendo a cambiare radicalmente quella domanda. Il nuovo interrogativo non riguarda soltanto come assicurarsi una fornitura stabile di petrolio e gas, ma quanta parte dell’economia possa smettere di dipendere dal loro consumo diretto. Secondo la ricostruzione pubblicata dall’emittente australiana ABC, da marzo circa 25 Paesi hanno introdotto politiche strutturali per accelerare l’elettrificazione. È una risposta che va oltre gli interventi temporanei sui prezzi dei carburanti: punta a modificare i sistemi di trasporto, la produzione di energia, gli edifici e una parte dell’industria. Il significato politico è enorme. Per molte economie, soprattutto quelle emergenti e dipendenti dalle importazioni, l’elettrificazione non viene più considerata esclusivamente uno strumento per ridurre le emissioni. Diventa una politica di sicurezza nazionale, una strategia industriale e una forma di protezione contro i futuri shock geopolitici. La transizione energetica sta cambiando motivazione prima ancora che velocità: non soltanto salvare il clima, ma rendere un Paese meno vulnerabile al prossimo blocco delle forniture.
COP31: il 35% che potrebbe cambiare l’economia mondiale
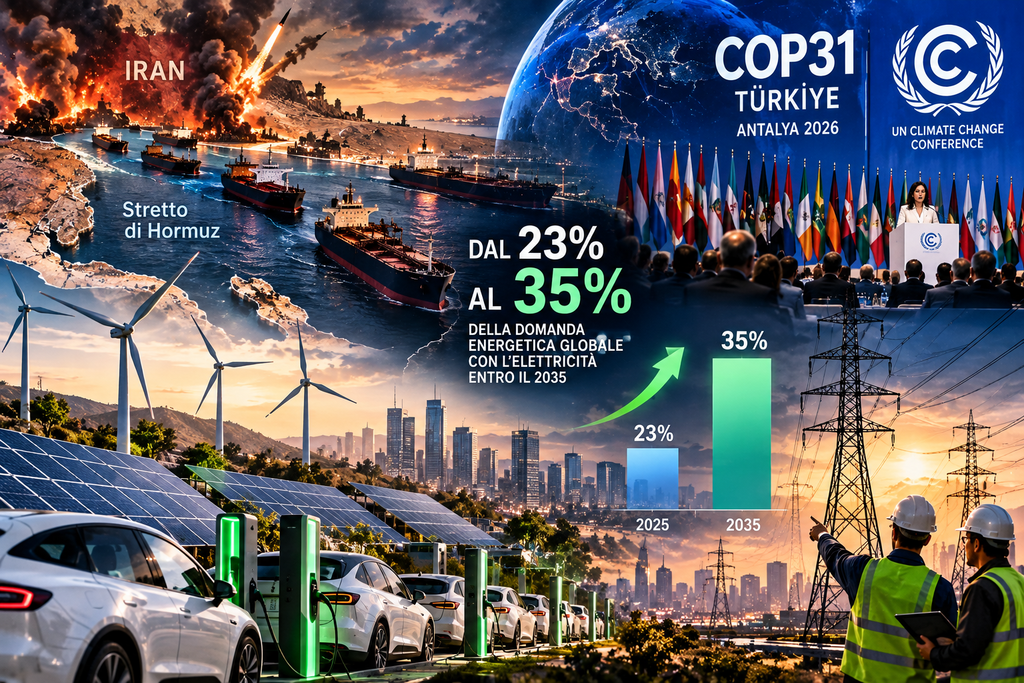
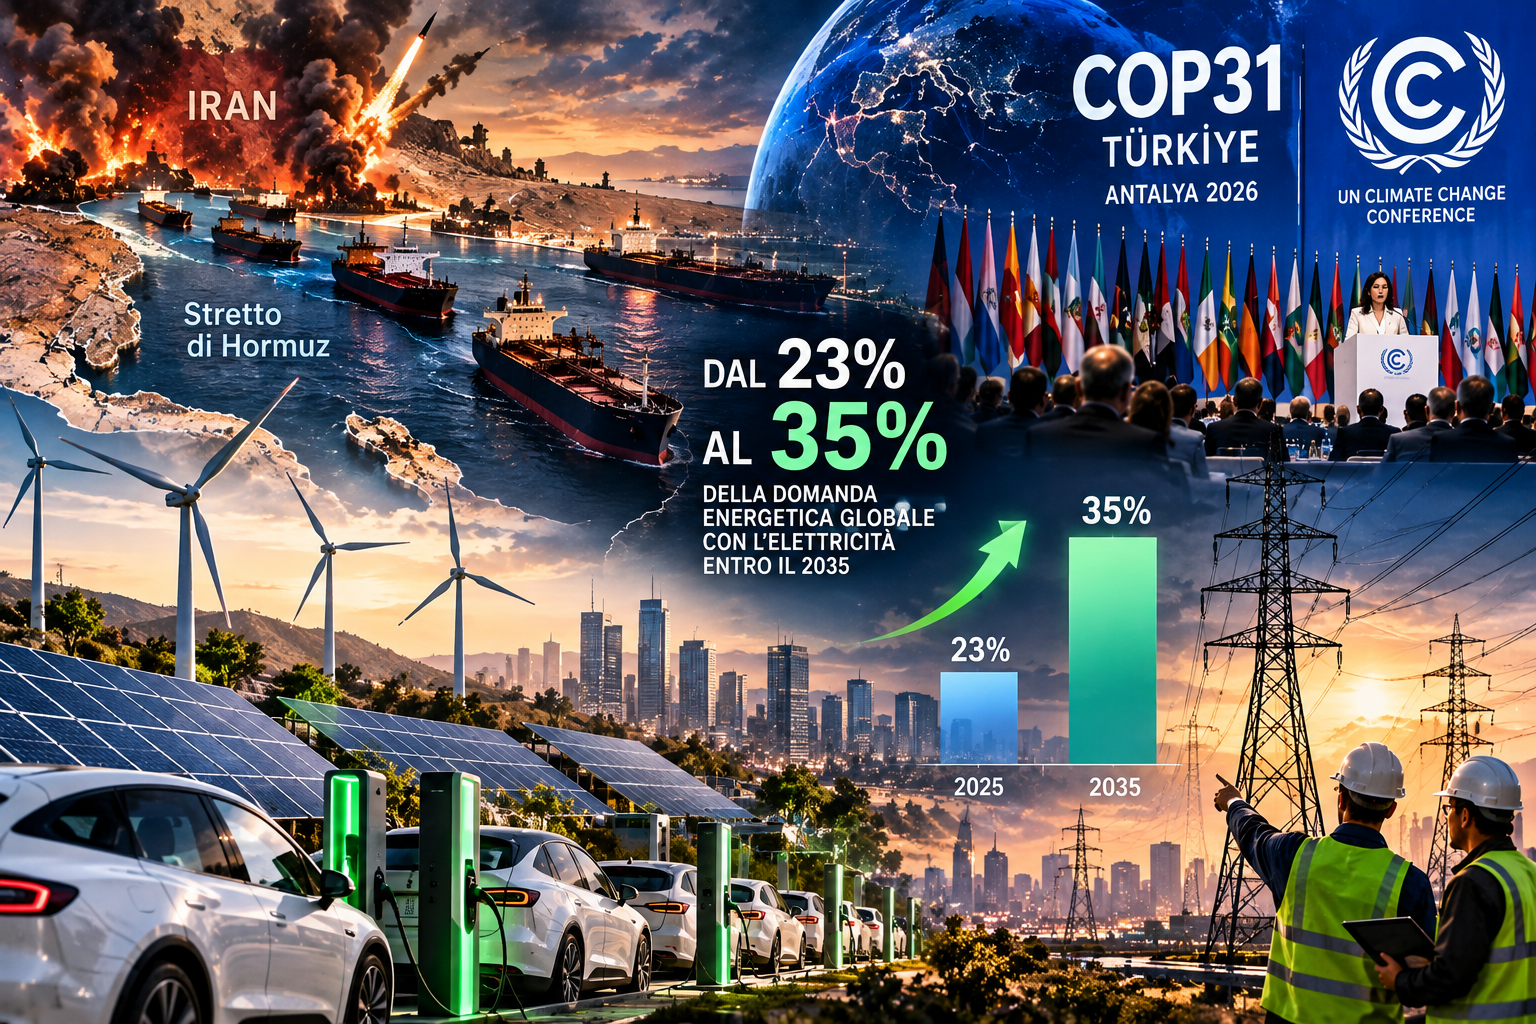
Alla COP31, prevista in Turchia nel novembre 2026, l’elettrificazione si candida a diventare uno dei temi centrali del confronto internazionale. L’obiettivo proposto nel dibattito preparatorio è ambizioso: portare la quota dell’elettricità nella domanda energetica globale al 35% entro il 2035, rispetto a circa il 23% attuale. È importante distinguere una proposta politica da un accordo già approvato: il 35% non deve essere presentato come un obbligo internazionale definitivamente adottato prima dei negoziati. Ma il significato dell’obiettivo è chiaro. Non si tratta semplicemente di installare più pannelli solari o turbine eoliche. Si tratta di sostituire progressivamente l’utilizzo diretto di combustibili fossili con tecnologie elettriche: automobili, autobus, pompe di calore, processi industriali, apparecchiature e sistemi di produzione. Il passaggio dal 23% al 35% equivale a 12 punti percentuali in più nella quota dell’elettricità. È una trasformazione enorme, soprattutto perché dovrebbe realizzarsi mentre cresce anche la domanda complessiva di energia delle economie emergenti. La sfida, dunque, non è soltanto produrre più elettricità. È costruire un’economia capace di utilizzarla in molti settori che oggi dipendono ancora dalla combustione.
Hormuz ha trasformato una scelta ambientale in una necessità strategica
Lo Stretto di Hormuz è uno dei punti più delicati del sistema energetico mondiale. Attraverso quel passaggio marittimo transitano normalmente quantità enormi di petrolio e gas naturale liquefatto dirette verso i mercati internazionali. Quando una guerra compromette un nodo di tale importanza, il problema non rimane confinato al Medio Oriente. Si trasmette ai prezzi dei carburanti, ai costi dei trasporti, alle bollette, ai fertilizzanti, alla produzione industriale, all’inflazione e alla bilancia commerciale dei Paesi importatori. Per un’economia avanzata con accesso ai mercati finanziari, uno shock può essere assorbito temporaneamente attraverso sussidi, riserve e nuovo indebitamento. Per un Paese emergente con scarse riserve valutarie, invece, un’impennata del prezzo del petrolio può trasformarsi rapidamente in una crisi economica e sociale. Il carburante deve essere acquistato in valuta estera. Se il prezzo sale, servono più dollari per ottenere la stessa quantità di energia. Se la moneta nazionale si indebolisce, il costo aumenta ulteriormente. Il problema non è soltanto che il petrolio diventa più caro. È che un Paese perde il controllo su una parte essenziale del proprio destino economico. Ed è proprio questa vulnerabilità ad aver reso improvvisamente più interessante l’elettrificazione.
La nuova sicurezza energetica non consiste nel possedere il barile, ma nel poterne fare a meno
Un Paese che importa quasi tutto il petrolio necessario ai trasporti dipende permanentemente dalle rotte marittime, dai produttori esteri, dalle raffinerie e dai mercati internazionali. Un Paese che elettrifica una parte crescente della mobilità può invece alimentarla attraverso un insieme più diversificato di fonti: solare, eolico, idroelettrico, nucleare, geotermia e, dove necessario, centrali termoelettriche. Non significa che l’elettricità sia automaticamente indipendente dalla geopolitica. Se viene prodotta con gas importato, una parte della vulnerabilità rimane. Se batterie, pannelli e componenti dipendono da filiere concentrate all’estero, emergono nuove dipendenze. Ma il sistema cambia natura. Il petrolio deve essere importato e consumato continuamente. Un impianto solare, una rete elettrica o una batteria richiedono materiali e investimenti iniziali, ma possono continuare a fornire servizi energetici per anni. Questa differenza è fondamentale. Il combustibile fossile è una dipendenza operativa continua. L’infrastruttura elettrica è un investimento che, se ben progettato, può ridurre quella dipendenza nel tempo.
La sorpresa arriva dalle economie emergenti
Uno degli aspetti più significativi della nuova accelerazione è che non riguarda soltanto Europa, Stati Uniti e Cina. Secondo i dati richiamati da Yale Environment 360, alla fine del 2025 circa il 63% dei mercati emergenti considerati in Africa, Asia e America Latina produceva una quota maggiore della propria elettricità attraverso il solare rispetto agli Stati Uniti. Il dato va interpretato correttamente: confronta la quota del solare nella produzione elettrica, non la capacità industriale complessiva, gli investimenti assoluti o l’intero grado di elettrificazione delle economie. Rimane comunque un segnale importante. Paesi come Brasile, Cile, El Salvador, Marocco, Kenya e Namibia mostrano che, in determinate condizioni, le tecnologie pulite possono diffondersi rapidamente anche al di fuori delle economie più ricche. Non sempre per ragioni ideologiche. Spesso per una combinazione molto concreta di convenienza economica, disponibilità di risorse locali, riduzione delle importazioni e necessità di ampliare l’accesso all’energia. Il mondo emergente non sta semplicemente aspettando che le grandi potenze completino la transizione. In diversi mercati sta già sperimentando modelli differenti.
Il Pakistan mostra perché il prezzo dell’energia può essere più potente di uno slogan
Il Pakistan rappresenta uno degli esempi più interessanti di questa trasformazione. La diffusione rapidissima del fotovoltaico, in particolare presso famiglie e imprese, è stata favorita dalla necessità di ridurre i costi energetici e di proteggersi da un sistema elettrico spesso costoso e problematico. La lezione è più ampia del caso pakistano. Quando una tecnologia diventa abbastanza economica da offrire un vantaggio immediato, non ha necessariamente bisogno di essere presentata come una scelta ambientale. Può essere acquistata semplicemente perché conviene. È il passaggio più importante per qualunque trasformazione tecnologica: quando la convenienza economica comincia a lavorare nella stessa direzione dell’obiettivo ambientale, la transizione può accelerare molto più rapidamente delle previsioni. Eppure questa accelerazione introduce nuovi problemi. Se milioni di utenti iniziano a produrre autonomamente una parte dell’elettricità, cambiano i flussi sulla rete, i ricavi delle società elettriche, le esigenze di accumulo e il modo di finanziare le infrastrutture comuni. Il successo del solare non elimina la necessità di una politica energetica. La rende più complessa.
La grande inversione: i Paesi poveri possono diventare protagonisti della transizione
La vecchia narrazione prevedeva che i Paesi ricchi sviluppassero le tecnologie pulite e quelli poveri le adottassero molti anni dopo. Questa sequenza non è più così scontata. In alcune economie emergenti, la combinazione di energia solare economica, batterie più accessibili e forte dipendenza dalle importazioni di combustibili crea incentivi potentissimi a saltare direttamente verso nuove tecnologie. È un fenomeno simile a quello osservato nelle telecomunicazioni: molti Paesi hanno ampliato l’accesso alla telefonia mobile senza costruire prima una rete fissa capillare. Nell’energia, tuttavia, il salto è più difficile. Un telefono cellulare può funzionare con una piccola batteria. Un sistema industriale deve garantire elettricità stabile, potenza sufficiente, frequenza controllata, sicurezza e continuità del servizio. Ecco perché il fotovoltaico distribuito può crescere rapidamente, mentre l’elettrificazione di un’intera economia richiede infrastrutture molto più complesse. La tecnologia può saltare una generazione. Le leggi della fisica no.
Il vero muro non è più il pannello solare: è la rete elettrica
Qui si trova la contraddizione più importante della nuova corsa all’elettrificazione. Il mondo ha imparato a produrre pannelli solari, turbine eoliche e batterie su scala industriale. In molti mercati i costi sono scesi e la capacità produttiva è aumentata. Ma costruire le infrastrutture necessarie a collegare produzione e consumi richiede spesso tempi molto più lunghi. Secondo l’Agenzia Internazionale dell’Energia, per raggiungere gli obiettivi energetici e climatici dichiarati dai governi sarà necessario aggiungere o sostituire circa 80 milioni di chilometri di linee elettriche entro il 2040: una lunghezza paragonabile a quella dell’intera rete mondiale esistente quando l’analisi fu pubblicata.
Il numero è impressionante, ma bisogna interpretarlo correttamente. Non significa costruire da zero una seconda rete identica alla prima: comprende nuove linee e sostituzioni o ammodernamenti delle infrastrutture esistenti. Il problema è che la produzione elettrica può crescere più rapidamente della capacità di trasportarla. Un parco solare costruito in una regione molto soleggiata non serve pienamente se manca una linea capace di trasferire l’energia verso le città. Un impianto eolico non può valorizzare tutta la produzione se la rete è congestionata. Una fabbrica non può elettrificare i propri processi se la connessione disponibile non garantisce la potenza necessaria. Il collo di bottiglia della transizione non è soltanto produrre energia pulita. È riuscire a consegnarla.
Il Sud-est asiatico mostra il prezzo di una transizione senza infrastrutture
Vietnam, Thailandia e Indonesia rappresentano un laboratorio decisivo. Sono economie in crescita, con domanda elettrica in aumento, importanti attività manifatturiere e un forte interesse a ridurre la vulnerabilità alle importazioni energetiche. Eppure, secondo il rapporto Bain e Standard Chartered richiamato nel materiale di partenza, tra il 2021 e il 2025 una quota compresa fra il 50% e il 60% dei progetti rinnovabili considerati in questi mercati è stata cancellata o rinviata. Non sarebbe corretto attribuire automaticamente ogni rinvio alla rete: finanziamenti, autorizzazioni, contratti di acquisto dell’energia, regolamentazione e condizioni economiche possono contribuire ai ritardi. Ma il quadro mette in luce un problema strutturale. Se l’infrastruttura elettrica e le regole del mercato non evolvono insieme alla generazione, anche progetti tecnologicamente maturi possono diventare economicamente impraticabili. L’esperienza asiatica contiene una lezione per tutto il mondo: la transizione non procede alla velocità della tecnologia più avanzata, ma a quella del suo componente più lento.
Il Cile e il paradosso dell’energia che esiste ma non può essere utilizzata
Il caso cileno è particolarmente significativo. Il Paese dispone di straordinarie risorse solari, soprattutto nelle regioni settentrionali, e ha aumentato rapidamente la quota di elettricità prodotta da fonti rinnovabili. Ma la distanza tra i luoghi di produzione e quelli di consumo ha creato problemi di congestione. Secondo i dati riportati da ABC, nel 2024 il Cile ha dovuto rinunciare a circa il 19% della produzione potenziale solare ed eolica a causa di vincoli legati alla trasmissione.
È uno dei paradossi più sorprendenti della nuova economia energetica. Un Paese può avere sole abbondante, impianti costruiti, investimenti realizzati e domanda di elettricità. Eppure può essere costretto a non utilizzare una parte dell’energia disponibile perché non possiede le infrastrutture per trasportarla. Il problema, quindi, non è soltanto quanta energia siamo capaci di produrre. È quanto siamo capaci di integrare nel sistema economico.
Le reti diventeranno una questione di sicurezza nazionale
Per decenni gli investimenti energetici più visibili sono stati centrali, giacimenti, raffinerie, gasdotti e terminali. Le reti elettriche sono rimaste spesso in secondo piano: infrastrutture essenziali, ma meno spettacolari e politicamente meno riconoscibili. Ora la situazione si rovescia. La rete diventa il sistema circolatorio dell’economia elettrica. Se aumenta il numero di veicoli elettrici, deve sostenere nuovi carichi. Se si diffondono le pompe di calore, deve gestire nuovi picchi stagionali. Se crescono i centri dati, deve fornire grandi quantità di potenza continua. Se aumenta la produzione rinnovabile, deve assorbire flussi variabili e spesso distribuiti su territori molto vasti. Non bastano più i cavi. Servono trasformatori, sottostazioni, sistemi digitali, accumuli, interconnessioni, flessibilità della domanda e protezione informatica. E serve una nuova capacità amministrativa: autorizzare e costruire infrastrutture in tempi compatibili con quelli dell’elettrificazione. L’AIE aveva già avvertito che gli investimenti annuali nelle reti avrebbero dovuto più che raddoppiare entro il 2030 per sostenere gli obiettivi energetici e climatici dichiarati.
La grande infrastruttura strategica del XXI secolo potrebbe quindi non essere un oleodotto, ma una rete elettrica sufficientemente robusta da rendere meno necessario quell’oleodotto.
Elettrificare non significa semplicemente consumare più elettricità
Esiste un equivoco che rischia di distorcere il dibattito. Se un’automobile passa dalla benzina all’elettricità, non si limita a sostituire un’unità di energia con un’altra. Cambia anche l’efficienza con cui quell’energia viene utilizzata. Un motore elettrico converte in movimento una quota molto maggiore dell’energia ricevuta rispetto a un motore a combustione. Una pompa di calore può fornire più unità di calore per ogni unità di elettricità consumata, trasferendo calore dall’ambiente invece di produrlo soltanto mediante combustione. Questo significa che, in numerosi impieghi, l’elettrificazione può ridurre l’energia complessiva necessaria a ottenere lo stesso servizio. L’IEA sottolinea infatti che l’elettrificazione può generare grandi benefici di efficienza e ridurre in modo sostanziale la domanda di energia primaria in determinati scenari di trasformazione del sistema energetico.
È una distinzione fondamentale. L’obiettivo non è consumare più energia. È ottenere più mobilità, più calore e più produzione economica utilizzando meglio l’energia disponibile.
La geopolitica non scompare: si sposta dal petrolio ai materiali e alle infrastrutture
L’elettrificazione riduce alcune dipendenze, ma ne introduce altre. Le batterie richiedono minerali e processi industriali complessi. Le reti richiedono grandi quantità di rame e alluminio. I trasformatori e i componenti di potenza dipendono da filiere specializzate. Molte tecnologie pulite vengono prodotte attraverso catene globali fortemente concentrate. Questo significa che un Paese potrebbe ridurre le importazioni di petrolio ma diventare eccessivamente dipendente da un singolo fornitore di batterie, componenti elettrici o materiali raffinati. Sarebbe un errore sostituire una vulnerabilità strategica con un’altra. La vera sicurezza energetica richiede diversificazione delle tecnologie, fornitori alternativi, capacità industriali nazionali e regionali, riciclo, accumuli e reti resilienti. E richiede anche un sistema di generazione affidabile, capace di affrontare condizioni meteorologiche sfavorevoli, guasti, attacchi informatici e improvvisi squilibri tra domanda e offerta. L’autonomia energetica assoluta è difficilmente raggiungibile in un’economia moderna. La resilienza, invece, può essere costruita.
Il nodo politico: chi pagherà la rivoluzione elettrica?
L’elettrificazione può ridurre le importazioni di combustibili nel lungo periodo, ma richiede investimenti anticipati molto elevati. Un governo deve decidere come finanziare nuove reti, accumuli, trasporti elettrici, edilizia efficiente e trasformazione industriale. Le famiglie devono poter accedere a veicoli e tecnologie senza sostenere costi iniziali proibitivi. Le imprese devono avere certezza sui prezzi dell’energia, sulle connessioni e sulle regole. I Paesi emergenti devono ottenere finanziamenti a condizioni sostenibili, altrimenti anche progetti economicamente validi rischiano di rimanere sulla carta. Qui la COP31 incontra una questione più difficile degli obiettivi percentuali. Chi mette il capitale? Chi assume il rischio? Chi costruisce le infrastrutture? Chi garantisce che i benefici raggiungano anche le economie più povere? Senza risposte credibili, il 35% rischia di rimanere un’ambizione diplomatica. Con strumenti finanziari adeguati, può diventare una trasformazione industriale.
Anche i promotori della COP31 dovranno confrontarsi con le proprie contraddizioni
La Turchia ospiterà la COP31 ad Antalya dal 9 al 20 novembre 2026, mentre l’Australia guiderà i negoziati. La presidenza turca ha già presentato formalmente il programma “35-by-35”, un impegno volontario che punta al 35% di elettricità nei consumi energetici finali globali entro il 2035.
Ma l’ambizione internazionale dovrà confrontarsi con le politiche interne dei Paesi promotori. ABC richiama le valutazioni di Climate Action Tracker secondo cui la Turchia, con le politiche attuali, non sarebbe sulla traiettoria necessaria a raggiungere il proprio contributo a quell’obiettivo. La stessa analisi sottolinea la persistente importanza del carbone e degli investimenti fossili nel sistema energetico turco.
La contraddizione non riguarda soltanto Ankara. Molti governi sostengono l’elettrificazione mentre continuano a investire in nuove infrastrutture fossili. Parte di questi investimenti risponde a esigenze reali di sicurezza, continuità e domanda energetica. Ma il rischio è costruire contemporaneamente due sistemi costosi senza una strategia chiara per integrarli e gestirne l’evoluzione. La credibilità della COP31 dipenderà dunque meno dalla forza degli annunci e più dalla capacità di trasformarli in programmi nazionali verificabili.
La guerra con l’Iran potrebbe produrre una conseguenza che nessuno aveva previsto
Le guerre per l’energia vengono generalmente raccontate come lotte per il controllo delle risorse. Ma uno shock energetico prolungato può provocare anche un effetto opposto: convincere gli importatori a ridurre strutturalmente il bisogno di quelle risorse. Quando il petrolio diventa troppo caro o troppo incerto, cresce l’interesse per le tecnologie che ne sostituiscono il consumo. Quando il gas diventa una vulnerabilità strategica, aumentano gli incentivi a diversificare la generazione elettrica e a migliorare l’efficienza. Quando le rotte marittime diventano instabili, produrre più energia sul territorio nazionale acquista un valore che non compare interamente nel semplice confronto tra costi di produzione. Questa è la vera novità. La sicurezza energetica non viene più misurata soltanto dalla capacità di comprare combustibili durante una crisi, ma anche dalla capacità di ridurre il numero di volte in cui sarà necessario comprarli in futuro.
Il rischio di confondere velocità e direzione
L’accelerazione dell’elettrificazione non garantisce automaticamente una transizione ordinata. Un Paese può installare rapidamente pannelli solari e ritrovarsi con reti congestionate. Può incentivare milioni di automobili elettriche senza predisporre infrastrutture di ricarica sufficienti. Può sostituire caldaie a gas con pompe di calore senza adeguare la distribuzione elettrica. Può attrarre grandi investimenti industriali senza garantire energia affidabile e competitiva. La direzione tecnologica può essere corretta e l’esecuzione insufficiente. Per questo la politica energetica del futuro dovrà essere meno concentrata sui singoli impianti e più attenta all’intero sistema. Generazione, reti, accumuli, consumi, prezzi, industria, formazione e finanziamenti devono procedere insieme. Non basta annunciare gigawatt. Bisogna renderli utilizzabili.
La nuova competizione mondiale sarà tra chi costruisce più rapidamente sistemi elettrici completi
La grande competizione energetica dei prossimi dieci anni non si giocherà soltanto sul costo di un pannello solare o di una batteria. Si giocherà sulla capacità di trasformare quelle tecnologie in un sistema affidabile. Vinceranno in termini di competitività le economie capaci di offrire energia accessibile, infrastrutture moderne, procedure autorizzative efficienti, filiere diversificate e continuità del servizio. Un Paese che dispone di energia solare economica ma non riesce a trasportarla non possiede ancora un vantaggio industriale completo. Un Paese che produce automobili elettriche ma importa quasi tutti i componenti strategici conserva vulnerabilità importanti. Un Paese che elettrifica rapidamente senza proteggere la propria rete rischia di concentrare nuovi pericoli in un’infrastruttura sempre più essenziale. La vera transizione non è passare dal petrolio all’elettricità. È passare da un sistema energetico vulnerabile a uno più efficiente, diversificato e resistente agli shock.
Il significato storico del 35% entro il 2035
Il traguardo proposto per la COP31 è molto più di un numero. Rappresenta il tentativo di modificare il principio organizzativo dell’economia energetica mondiale. Il Novecento ha costruito gran parte della mobilità e dell’industria intorno alla combustione: petrolio nei trasporti, gas negli edifici e nei processi produttivi, carbone e gas nelle centrali. Il XXI secolo potrebbe progressivamente spostare una quota crescente di questi consumi verso l’elettricità. Non tutti i processi saranno facilmente elettrificabili. Aviazione, trasporto marittimo di lunga distanza e alcune produzioni industriali continueranno a richiedere soluzioni specifiche, compresi combustibili a basse emissioni e altre tecnologie. Ma una parte consistente dei consumi può già essere trasformata attraverso strumenti disponibili. Il problema fondamentale non è più soltanto inventare tecnologie. È diffonderle, finanziarle e collegarle.
Dopo Hormuz, il mondo non cerca soltanto nuove forniture. Cerca una nuova libertà energetica
Lo shock provocato dalla guerra con l’Iran ha messo in evidenza una verità che molte economie conoscevano già, ma che troppo spesso veniva sottovalutata: un sistema energetico costruito intorno a combustibili importati rimane esposto a decisioni e conflitti sui quali il consumatore finale non esercita alcun controllo. La risposta di circa 25 Paesi, secondo la ricostruzione di ABC, mostra che questa consapevolezza sta cominciando a tradursi in politiche strutturali.
La COP31 proverà a trasformare tale accelerazione in un obiettivo globale: il 35% dei consumi energetici finali soddisfatti dall’elettricità entro il 2035. Ma la sfida più grande non sarà ottenere una dichiarazione diplomatica. Sarà costruire le reti, mobilitare gli investimenti, ridurre le nuove dipendenze industriali e rendere la transizione accessibile anche ai Paesi con minori risorse. Perché la storia energetica insegna che le grandi trasformazioni non avvengono soltanto quando una nuova tecnologia diventa disponibile. Avvengono quando il vecchio sistema diventa troppo costoso, troppo rischioso o troppo fragile per essere considerato inevitabile. La guerra con l’Iran potrebbe essere ricordata non soltanto per lo shock petrolifero che ha provocato, ma per aver accelerato una domanda destinata a cambiare il mondo: perché continuare a dipendere da un combustibile che deve attraversare uno stretto vulnerabile, quando una parte crescente dell’energia necessaria può essere prodotta e utilizzata attraverso infrastrutture elettriche? La risposta non sarà semplice, né immediata, né priva di nuove contraddizioni. Ma il centro della questione è ormai cambiato. La sicurezza energetica del futuro non consisterà soltanto nell’avere abbastanza petrolio quando le rotte si chiudono. Consisterà nell’aver costruito un’economia capace di continuare a funzionare anche quando quelle rotte si chiudono.