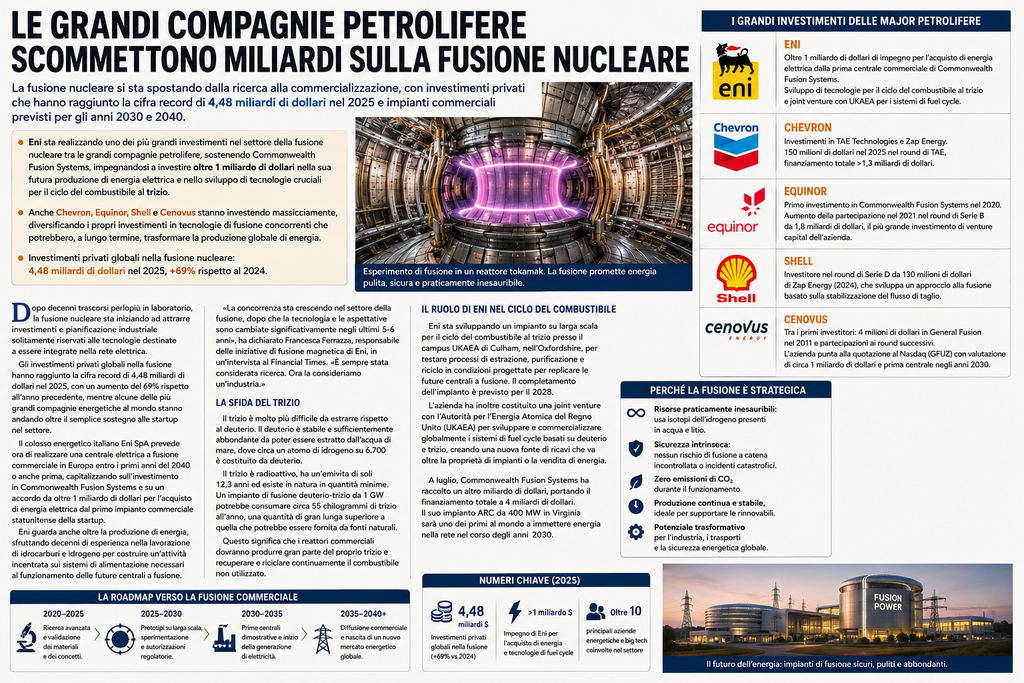
 (AGENPARL) - Roma, 26 Agosto 2026 - La fusione nucleare sta attraversando uno dei passaggi più importanti della sua storia. Per decenni confinata prevalentemente nei laboratori di fisica e nei grandi programmi scientifici finanziati dagli Stati, oggi comincia ad attirare capitali, competenze industriali e strategie commerciali tipiche di una tecnologia che ambisce a entrare realmente nel sistema energetico mondiale.
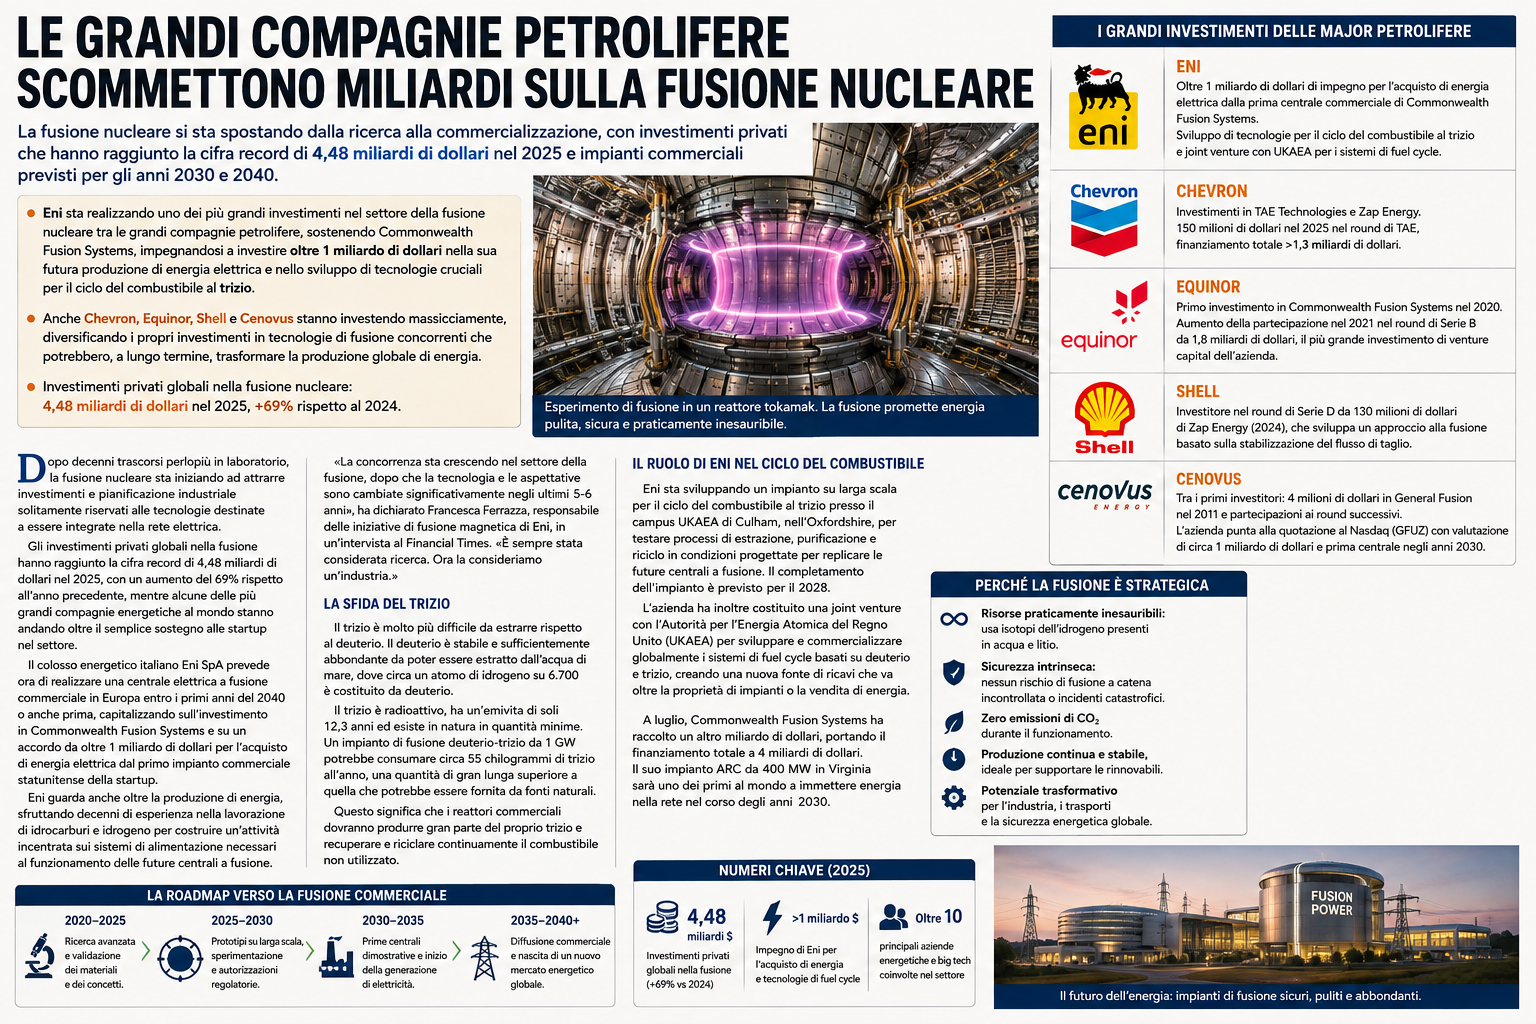
Il segnale più evidente arriva dagli investimenti. Nel 2025 i nuovi capitali privati destinati alla fusione hanno raggiunto 4,48 miliardi di dollari, con un incremento del 69% rispetto all’anno precedente, secondo i dati riportati nel materiale disponibile. Parallelamente, alcune società puntano alla realizzazione dei primi impianti commerciali negli anni Trenta, mentre gruppi energetici tradizionali iniziano a ragionare su una diffusione più ampia nel decennio successivo.
A rendere questa fase particolarmente significativa è l’identità degli investitori. Non ci sono più soltanto fondi tecnologici, miliardari della Silicon Valley e venture capitalist. Eni, Chevron, Equinor, Shell e Cenovus stanno costruendo posizioni in diverse società e tecnologie di fusione.
Per le grandi compagnie petrolifere non si tratta semplicemente di finanziare una nuova fonte di energia pulita. La posta in gioco è molto più ampia: assicurarsi una posizione nella possibile industria energetica del futuro prima che siano definiti vincitori tecnologici, filiere industriali e modelli commerciali.
Dalla ricerca scientifica alla costruzione di un’industria
Il cambiamento fondamentale riguarda la percezione stessa della fusione.
Storicamente, il problema non è mai stato dimostrare che la fusione fosse fisicamente possibile: è il processo che alimenta il Sole e le altre stelle. La vera sfida consiste nel riprodurre sulla Terra condizioni sufficienti a ottenere reazioni controllate, mantenerle in maniera stabile e trasformare l’energia prodotta in elettricità economicamente competitiva.
Negli ultimi anni, però, una combinazione di progressi nella fisica del plasma, magneti superconduttori avanzati, nuovi materiali, capacità computazionale e ingegneria ha alimentato aspettative molto più ambiziose.
È in questo contesto che assume particolare significato la posizione di Eni, tra le compagnie energetiche tradizionali maggiormente impegnate nella fusione.
Francesca Ferrazza, responsabile delle iniziative di fusione magnetica del gruppo, ha sintetizzato il cambiamento spiegando che la tecnologia, tradizionalmente considerata essenzialmente ricerca, viene ormai osservata come una possibile industria.
È proprio questo passaggio concettuale a spiegare l’arrivo dei grandi capitali.
Una società petrolifera non deve necessariamente sapere oggi quale architettura di fusione vincerà. Può invece costruire una posizione in un settore emergente, acquisire conoscenze e partecipare alla nascita della futura catena del valore.
Eni punta su Commonwealth Fusion Systems
La strategia di Eni è particolarmente significativa perché va oltre una partecipazione finanziaria.
Il gruppo italiano è uno dei principali sostenitori di Commonwealth Fusion Systems (CFS), società nata dall’ecosistema del Massachusetts Institute of Technology e impegnata nello sviluppo della fusione a confinamento magnetico.
CFS sta sviluppando una tecnologia basata su magneti superconduttori ad alta temperatura estremamente potenti. L’obiettivo è riuscire a confinare il plasma in macchine più compatte rispetto ai grandi tokamak tradizionali.
La società ha raccolto ingenti finanziamenti privati, arrivando, secondo i dati riportati, a circa 4 miliardi di dollari complessivi dopo un ulteriore round da un miliardo.
Ma l’aspetto più interessante riguarda il passaggio dagli investimenti finanziari ai primi impegni commerciali.
CFS punta a realizzare in Virginia ARC, un impianto commerciale progettato per una capacità di circa 400 MW.
Il progetto ha già iniziato ad affrontare uno dei passaggi caratteristici di una vera centrale elettrica: la connessione alla rete.
Questo elemento è importante. Significa che la discussione non riguarda più soltanto temperature del plasma, magneti e risultati sperimentali, ma comincia a coinvolgere infrastrutture elettriche, autorizzazioni, clienti e contratti di acquisto dell’energia.
Eni mette sul tavolo oltre un miliardo di dollari
Eni ha compiuto un ulteriore passo impegnandosi per oltre un miliardo di dollari nell’acquisto futuro di elettricità dall’impianto commerciale statunitense di CFS.
Anche Google ha concordato l’acquisto di una parte della futura produzione, pari a 200 MW secondo le informazioni fornite.
È una differenza sostanziale rispetto al semplice venture capital.
Finanziare una startup significa scommettere sul suo valore futuro. Impegnarsi ad acquistare l’elettricità che una centrale ancora da realizzare dovrebbe produrre significa contribuire alla costruzione del suo futuro mercato.
Eni guarda inoltre alla possibilità di sviluppare una centrale commerciale a fusione in Europa nei primi anni Quaranta o potenzialmente prima.
La strategia italiana presenta però un secondo elemento, probabilmente ancora più interessante: Eni non vuole limitarsi a essere investitore, produttore o cliente dell’elettricità da fusione. Punta anche a inserirsi nella filiera industriale del combustibile.
La partita decisiva di deuterio e trizio
Molti dei principali concetti di reattore oggi in fase di sviluppo prevedono l’impiego di deuterio e trizio, due isotopi dell’idrogeno.
Il deuterio rappresenta la parte relativamente semplice dell’equazione. È stabile ed è presente nell’acqua naturale: circa un atomo di idrogeno ogni 6.700 è deuterio, secondo i dati riportati.
Il trizio rappresenta invece uno dei problemi industriali più complessi della futura fusione.
È radioattivo, ha un’emivita di circa 12,3 anni ed è presente in natura soltanto in quantità estremamente ridotte. Non esiste quindi una vasta riserva naturale dalla quale alimentare facilmente un futuro parco mondiale di centrali.
Una centrale a fusione deuterio-trizio da 1 GW potrebbe richiedere circa 55 chilogrammi di trizio all’anno, secondo le stime riportate nel materiale.
Se la fusione dovesse raggiungere una diffusione significativa, la disponibilità e la gestione del trizio diventerebbero quindi elementi strategici dell’intera industria.
Le centrali dovranno produrre il proprio combustibile
La soluzione prevista da molti progetti consiste nel fare in modo che il reattore contribuisca a produrre il trizio necessario al proprio funzionamento.
I neutroni generati dalla reazione di fusione possono interagire con materiali contenenti litio presenti nel cosiddetto breeding blanket, producendo nuovo trizio.
Ma generarlo non basta.
Il trizio deve essere estratto, recuperato, separato, purificato, controllato e reinserito nel sistema. Anche quello non consumato durante la reazione deve essere recuperato dai flussi del reattore e riciclato.
Una centrale commerciale avrà quindi bisogno di un sofisticato ciclo chiuso del combustibile.
Ed è precisamente in questa parte della catena del valore che Eni intravede un’opportunità industriale.
Eni e UKAEA costruiscono una filiera del trizio
Eni ha avviato una collaborazione con la UK Atomic Energy Authority (UKAEA) per sviluppare tecnologie dedicate al ciclo del combustibile delle future centrali a fusione.
Il progetto prevede un impianto su larga scala presso il campus UKAEA di Culham, nell’Oxfordshire, destinato a testare recupero, trattamento, purificazione e riciclo del trizio in condizioni concepite per avvicinarsi a quelle delle future centrali commerciali.
Il completamento è previsto per il 2028.
La logica industriale è significativa.
Decenni di attività negli idrocarburi hanno permesso alle grandi compagnie energetiche di sviluppare competenze nella gestione di gas, idrogeno, processi chimici, impianti ad alta pressione, sicurezza industriale e infrastrutture complesse.
La fusione potrebbe consentire di trasferire una parte di queste capacità verso una nuova industria.
Eni potrebbe quindi ricavare valore dalla fusione anche senza limitarsi alla proprietà delle centrali: potrebbe diventare un fornitore di tecnologie e servizi essenziali per il loro funzionamento.
Equinor entra presto nella corsa
Eni non è l’unica grande compagnia energetica ad aver individuato il potenziale della fusione.
Equinor Ventures ha investito in Commonwealth Fusion Systems già nel 2020 e ha successivamente incrementato la propria esposizione partecipando nel 2021 al round di Serie B da 1,8 miliardi di dollari.
All’epoca Equinor definì l’operazione il più grande investimento di venture capital mai realizzato dalla società.
La scelta evidenzia un punto importante: le compagnie petrolifere non stanno aspettando che la fusione raggiunga la maturità commerciale.
Entrare prima permette di acquisire conoscenze, rapporti con i gruppi tecnologici e accesso a eventuali opportunità future a un costo che potrebbe diventare molto superiore qualora la tecnologia dimostrasse definitivamente la propria competitività.
Chevron diversifica la scommessa
La strategia di Chevron è ancora differente e segue una logica simile a quella di un portafoglio tecnologico.
Il gruppo non ha puntato tutto su una sola architettura, ma ha sostenuto differenti società, tra cui TAE Technologies e Zap Energy.
È una scelta razionale in un settore nel quale non è ancora possibile determinare quale tecnologia riuscirà per prima a soddisfare contemporaneamente tutti i requisiti necessari: guadagno energetico, durata dei componenti, disponibilità operativa, manutenzione, costo del capitale e prezzo competitivo dell’elettricità.
TAE Technologies sta sviluppando un approccio diverso dal tokamak convenzionale e ha attirato capitali considerevoli.
Nel 2025 Chevron ha partecipato insieme a Google a un finanziamento da 150 milioni di dollari, che secondo le informazioni riportate ha portato il capitale azionario complessivamente raccolto da TAE oltre 1,3 miliardi di dollari.
La società prevede inizialmente un impianto da circa 50 MW, seguito eventualmente da centrali comprese tra 350 e 500 MW.
Shell punta su Zap Energy
Anche Shell Ventures è entrata nella corsa.
Nel 2024 ha partecipato, insieme a Chevron e altri investitori, al round di Serie D da 130 milioni di dollari di Zap Energy.
Zap rappresenta un esempio interessante della varietà tecnologica che caratterizza il settore.
Invece di utilizzare enormi sistemi magnetici come quelli associati ai tokamak, la società sta sviluppando una configurazione basata sullo sheared-flow-stabilized Z-pinch, cercando di controllare e stabilizzare il plasma attraverso una soluzione potenzialmente più semplice sotto alcuni aspetti ingegneristici.
Il vantaggio teorico sarebbe quello di ridurre la necessità di alcuni componenti estremamente costosi.
La questione decisiva rimane naturalmente dimostrare che l’approccio possa raggiungere prestazioni, stabilità e ripetibilità sufficienti per una centrale commerciale.
Ed è proprio per questo che le grandi compagnie energetiche stanno distribuendo il rischio tra tecnologie concorrenti.
Cenovus aveva iniziato già nel 2011
La presenza del settore petrolifero nella fusione è meno recente di quanto possa sembrare.
La canadese Cenovus investì circa 4 milioni di dollari in General Fusion già nel 2011, partecipando successivamente ad altri round.
General Fusion sviluppa un’altra architettura ancora, basata sulla magnetized target fusion, dimostrando quanto sia aperta la competizione tecnologica.
Secondo le informazioni fornite, la società punta alla realizzazione di una prima centrale commerciale entro la metà degli anni Trenta e ha intrapreso un percorso verso la quotazione attraverso una fusione con una SPAC, in un’operazione che la valuta intorno al miliardo di dollari.
Non esiste ancora una tecnologia vincente
Questa diversificazione è uno degli aspetti fondamentali per comprendere l’attuale corsa alla fusione.
CFS, TAE, Zap e General Fusion non stanno semplicemente costruendo versioni differenti dello stesso reattore. In molti casi stanno perseguendo principi di confinamento e architetture profondamente differenti.
È una fase paragonabile, per certi versi, ai primi decenni di altre grandi trasformazioni tecnologiche, quando numerose soluzioni competono prima che economia, affidabilità e scalabilità determinino uno standard dominante.
Per questo le major possono considerare conveniente acquistare piccole o grandi esposizioni a tecnologie differenti.
Il capitale investito oggi rappresenta contemporaneamente una scommessa finanziaria, un’assicurazione strategica e un modo per acquisire conoscenza industriale.
Perché le compagnie petrolifere sono interessate alla fusione
A prima vista potrebbe apparire paradossale che aziende costruite attorno a petrolio e gas investano in una tecnologia che, in uno scenario di successo, potrebbe contribuire alla progressiva sostituzione dei combustibili fossili nella produzione energetica.
In realtà, dal punto di vista strategico, la scelta è perfettamente comprensibile.
Le grandi compagnie petrolifere non sono semplicemente proprietarie di giacimenti. Sono organizzazioni specializzate nella gestione di progetti energetici giganteschi, capital intensive e tecnologicamente complessi, con tempi di sviluppo pluriennali e rischi elevati.
Sanno costruire infrastrutture da miliardi di dollari, gestire catene globali di approvvigionamento, lavorare con gas e idrogeno, affrontare normative severe, finanziare megaprogetti e vendere energia sui mercati internazionali.
Sono precisamente molte delle competenze necessarie per trasformare la fusione da esperimento scientifico a industria.
La fusione potrebbe cambiare l’economia dell’energia
Se la fusione commerciale diventasse tecnicamente ed economicamente sostenibile, le conseguenze sarebbero profonde.
Una centrale a fusione non produce energia attraverso la combustione di carbone o gas e presenta una dinamica fisica radicalmente differente rispetto alla fissione nucleare convenzionale.
Potrebbe offrire grandi quantità di elettricità programmabile e a basse emissioni operative di carbonio, complementare alle fonti rinnovabili intermittenti.
Questo aspetto è cruciale.
Un sistema elettrico con quote elevate di eolico e solare necessita di reti più robuste, accumuli, gestione della domanda e fonti programmabili. Se la fusione riuscisse a raggiungere costi competitivi e disponibilità elevate, potrebbe diventare una delle tecnologie capaci di fornire produzione continua a basse emissioni.
Ma questo scenario rimane subordinato alla soluzione di enormi problemi scientifici, ingegneristici ed economici.
Il grande divario tra un esperimento e una centrale commerciale
La crescita degli investimenti non significa infatti che la fusione commerciale sia già acquisita.
Produrre reazioni di fusione in laboratorio è molto diverso dal costruire una centrale che debba operare per anni, vendendo elettricità a prezzi competitivi.
Una macchina commerciale dovrà mantenere il plasma nelle condizioni necessarie, gestire enormi flussi neutronici e termici, proteggere i materiali strutturali, produrre e riciclare il combustibile, convertire il calore in elettricità e garantire manutenzione e disponibilità sufficientemente elevate.
E dovrà fare tutto questo a un costo capace di competere con rinnovabili, accumulo, fissione, gas e altre tecnologie che nel frattempo continueranno a migliorare.
La domanda decisiva non è quindi semplicemente “la fusione funziona?”, ma: “può funzionare come un’industria elettrica affidabile, replicabile e competitiva?”
È una soglia molto più difficile.
Il trizio potrebbe diventare un collo di bottiglia
Tra i problemi meno conosciuti dal grande pubblico c’è proprio la disponibilità del combustibile.
Il deuterio non rappresenta un vincolo particolarmente severo, mentre il trizio potrebbe diventare uno dei principali colli di bottiglia della prima generazione di centrali deuterio-trizio.
La futura industria dovrà dimostrare che i sistemi di breeding sono capaci di produrre abbastanza trizio non soltanto per compensare quello consumato, ma anche per sostenere l’avvio di nuovi reattori.
Questo introduce una dimensione completamente nuova nel problema.
Non basta dimostrare che una singola centrale possa funzionare: bisogna costruire una filiera del combustibile scalabile a un’intera flotta di centrali.
È qui che investimenti come quello di Eni e UKAEA assumono rilevanza strategica.
Gli anni Trenta saranno il banco di prova
Le società più aggressive stanno indicando gli anni Trenta come il periodo nel quale potrebbero emergere i primi impianti commerciali o dimostrativi con caratteristiche sempre più vicine a quelle di vere centrali elettriche.
Ma queste scadenze devono essere considerate obiettivi industriali, non risultati garantiti.
La storia della fusione è caratterizzata da programmi che hanno richiesto più tempo del previsto e da problemi ingegneristici che si sono rivelati molto più complessi delle aspettative iniziali.
Questa volta, tuttavia, esiste una differenza sostanziale: accanto ai grandi programmi pubblici è nato un ecosistema privato che dispone di miliardi di dollari e persegue simultaneamente approcci differenti.
La competizione può accelerare l’innovazione, ma non elimina le leggi della fisica né le difficoltà dell’ingegneria.
Gli anni Quaranta potrebbero determinare la vera industrializzazione
Se gli anni Trenta serviranno a capire quali tecnologie riescono realmente a produrre elettricità, gli anni Quaranta potrebbero stabilire se la fusione è capace di diventare un’industria energetica globale.
Sarà allora necessario passare dal primo impianto a una serie di centrali standardizzate.
Il successo richiederà fabbriche per componenti, filiere dei superconduttori, produzione e gestione del trizio, sistemi robotizzati per la manutenzione, personale specializzato, procedure regolatorie e una struttura finanziaria capace di sostenere investimenti enormi.
In altre parole, la fusione dovrà affrontare la fase più difficile di qualsiasi tecnologia energetica: passare dall’essere possibile all’essere replicabile.
Big Oil non sta abbandonando il petrolio: sta comprando un’opzione sul futuro
È importante interpretare correttamente gli investimenti delle major.
Eni, Chevron, Shell, Equinor e Cenovus non stanno necessariamente scommettendo che petrolio e gas scompariranno nel breve periodo. Né gli investimenti nella fusione sono ancora comparabili, su scala complessiva, con i capitali impiegati nell’industria tradizionale degli idrocarburi.
Stanno invece acquistando una sorta di opzione strategica sul futuro dell’energia.
Se la fusione non raggiungerà la competitività commerciale nei tempi previsti, le perdite resteranno gestibili rispetto alle dimensioni dei loro bilanci.
Se invece funzionerà, essere presenti dall’inizio potrebbe garantire accesso a tecnologie, competenze, partecipazioni, filiere e progetti che potrebbero valere decine o centinaia di miliardi.
L’asimmetria tra rischio e opportunità rende la scommessa razionale.
Dalle “oil company” alle grandi società dell’energia
Dietro questa corsa emerge infine una trasformazione più profonda.
Le grandi compagnie petrolifere stanno cercando, con strategie e velocità differenti, di capire quale sarà il loro ruolo in un sistema energetico sempre più elettrificato.
Una società nata per estrarre petrolio può decidere di rimanere essenzialmente una produttrice di idrocarburi oppure utilizzare capitale, ingegneria e capacità industriale per trasformarsi progressivamente in un gruppo energetico più diversificato.
La fusione rappresenta forse la manifestazione più radicale di questa seconda possibilità.
Il passaggio sarebbe enorme: dalle molecole estratte dal sottosuolo al plasma portato a temperature estreme; dai pozzi petroliferi ai magneti superconduttori; dalla raffinazione del greggio al ciclo del deuterio e del trizio.
Eppure il principio economico sottostante rimarrebbe sorprendentemente simile: mobilitare enormi quantità di capitale e tecnologia per produrre energia su scala industriale.
Una scommessa da miliardi sul sistema energetico del XXI secolo
La cifra record di 4,48 miliardi di dollari di nuovi investimenti privati nel 2025 indica che la fusione sta entrando in una fase diversa della propria evoluzione.
Non significa che la rivoluzione sia imminente, né che le centrali a fusione sostituiranno rapidamente petrolio, gas, rinnovabili o fissione nucleare.
Significa però che una tecnologia considerata per decenni quasi esclusivamente una grande sfida scientifica viene ora sottoposta alle domande tipiche dell’industria: quanto costa, quando può essere costruita, quanta elettricità produrrà, chi la comprerà, come verrà alimentata e quale ritorno genererà sul capitale investito?
È questo, più ancora delle cifre raccolte dalle startup, il vero cambiamento.
Eni sta cercando di presidiare contemporaneamente tecnologia, acquisto dell’energia e ciclo del combustibile. Chevron distribuisce il rischio tra architetture differenti. Equinor ha costruito una posizione precoce in CFS. Shell sostiene una soluzione alternativa come Zap Energy. Cenovus ha iniziato a esplorare il settore più di un decennio fa.
Nessuna di queste società può sapere oggi quale tecnologia vincerà.
Ma tutte sembrano aver compreso la stessa cosa: se la fusione riuscirà davvero a passare dal laboratorio alla rete elettrica, la nascita della sua industria potrebbe rappresentare una delle più importanti trasformazioni del mercato energetico del XXI secolo.
Ed essere assenti nel momento in cui quella filiera prende forma potrebbe rivelarsi molto più costoso che investire oggi qualche miliardo per partecipare alla corsa.