

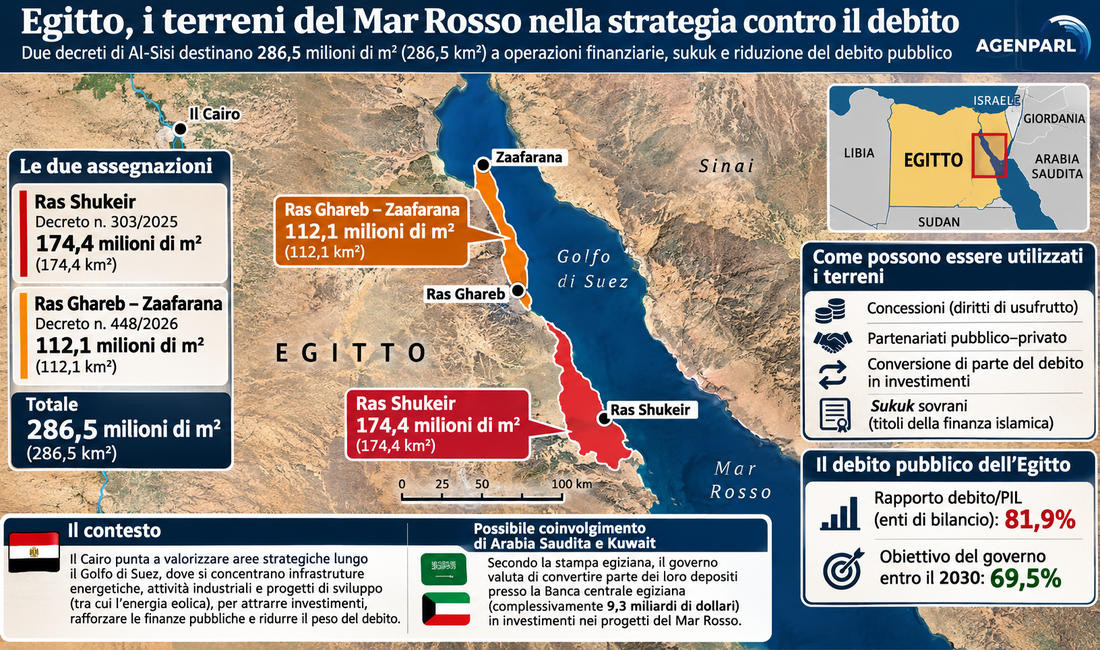
 (AGENPARL) - Roma, 16 Novembre 2026 - L’Egitto punta su una delle sue risorse territoriali più strategiche, la costa occidentale del Golfo di Suez, per alleggerire il peso del debito pubblico. Le assegnazioni al Ministero delle Finanze del 2025 e del 2026 riguardano complessivamente circa 286,5 milioni di metri quadrati di terreni statali, equivalenti a 286,5 chilometri quadrati, destinati alla riduzione del debito e all’emissione di strumenti finanziari islamici. La superficie è distribuita tra Ras Shukeir e l’area di Zaafarana, lungo il corridoio costiero verso Ras Ghareb. Le assegnazioni aprono interrogativi sulla gestione del patrimonio pubblico, sulle prospettive degli investimenti e sui risultati effettivamente conseguibili per le finanze del Cairo.
La novità è contenuta nel decreto presidenziale n. 448 del 2026, firmato dal presidente Abdel Fattah Al-Sisi il 1° novembre e pubblicato nella Gazzetta Ufficiale egiziana. Il provvedimento modifica il precedente decreto n. 222 dello stesso anno, ampliando le finalità di utilizzo di circa 112,1 milioni di metri quadrati di terreni appartenenti al patrimonio privato dello Stato e assegnati al Ministero delle Finanze. Alla possibilità di impiegarli per l’emissione di sukuk sovrani viene aggiunto esplicitamente l’obiettivo di ridurre il debito pubblico.
Non si tratta, allo stato delle informazioni disponibili, di una vendita già conclusa né di un incasso immediato per lo Stato. Il decreto autorizza una destinazione patrimoniale e finanziaria; le operazioni concrete, i valori economici attribuiti ai terreni, gli eventuali investitori e i tempi di realizzazione devono ancora essere definiti pubblicamente.
È proprio questa distanza tra la decisione amministrativa e il risultato finanziario a essere diventata oggetto di attenzione nel Parlamento egiziano.
Dal decreto del 2025 a quello del 2026: 286,5 chilometri quadrati lungo il Golfo di Suez
Il 4 giugno 2025, attraverso il decreto presidenziale n. 303, il Cairo aveva già destinato al Ministero delle Finanze circa 174,4 milioni di metri quadrati nell’area di Ras Shukeir, con l’obiettivo di sostenere la riduzione del debito e l’emissione di sukuk sovrani.
Ras Shukeir si trova lungo la costa occidentale del Golfo di Suez, in un’area caratterizzata dalla presenza di infrastrutture petrolifere e attività legate al trasporto marittimo degli idrocarburi. Il suo valore strategico deriva quindi non soltanto dall’estensione territoriale, ma anche dalla prossimità a infrastrutture energetiche già esistenti.
La seconda area, già assegnata con il decreto n. 222 e oggetto della modifica di novembre, si estende invece tra Ras Ghareb e Zaafarana, lungo un tratto di costa di circa 15 chilometri. Il territorio comprende prevalentemente superfici desertiche costiere e si inserisce in un corridoio interessato da attività energetiche, compreso lo sviluppo dell’energia eolica.
Come il Cairo vuole trasformare i terreni pubblici in risorse finanziarie
Il ministro delle Finanze egiziano, Ahmed Kouchouk, ha delineato diverse modalità attraverso le quali il governo intende utilizzare le aree del Mar Rosso.
Una prima possibilità consiste nella concessione di diritti di usufrutto, che permetterebbero a investitori privati di utilizzare e sviluppare i terreni per un periodo definito, senza acquisirne necessariamente la piena proprietà. Una seconda strada riguarda la costituzione di partenariati tra settore pubblico e privato, con investimenti in attività produttive, energetiche, industriali o logistiche e con una ripartizione dei proventi secondo accordi da negoziare.
Il governo prevede inoltre la possibilità di destinare parte dei proventi degli investimenti al saldo di debiti esistenti. Infine, i terreni e i flussi di reddito connessi al loro sviluppo potrebbero sostenere l’emissione di sukuk sovrani.
Le diverse soluzioni non sono equivalenti. Una concessione può generare canoni nel tempo; una partecipazione societaria comporta rischi e rendimenti legati all’andamento di un progetto; una conversione del debito in investimento modifica la natura di una passività; un’emissione di titoli procura finanziamenti, ma crea anche obbligazioni future verso gli investitori.
Che cosa sono i sukuk sovrani e perché non equivalgono a una cancellazione del debito
I sukuk sono strumenti finanziari strutturati secondo i principi della finanza islamica. A differenza delle obbligazioni convenzionali, fondate sul pagamento di interessi, prevedono strutture contrattuali collegate ad attività, diritti o flussi economici, attraverso le quali gli investitori ricevono una remunerazione.
Nel caso egiziano, i terreni pubblici e i diritti di utilizzo potrebbero costituire parte della struttura economica sottostante alle emissioni.
È però importante distinguere l’accesso a nuove fonti di finanziamento dalla riduzione effettiva del debito. L’emissione di sukuk non determina, di per sé, una diminuzione dell’indebitamento complessivo: il risultato dipende dall’impiego delle risorse raccolte, dalle passività eventualmente rimborsate, dalle condizioni finanziarie e dagli obblighi assunti dallo Stato.
La strategia può offrire maggiore diversificazione agli strumenti di raccolta del Tesoro e attrarre investitori interessati alla finanza islamica, ma la convenienza economica richiede una valutazione delle condizioni specifiche.
Secondo quanto riferito il 15 novembre dalla testata egiziana Al Manassa, che cita una fonte anonima del Ministero delle Finanze, il Cairo starebbe preparando nuove emissioni di sukuk sul mercato interno, denominate in sterline egiziane, con scadenze ipotizzate a tre e cinque anni. Il collocamento potrebbe avvenire tra dicembre 2026 e gennaio 2027.
Si tratta di indicazioni attribuite alla fonte giornalistica, non ancora di un calendario definitivo di emissioni accompagnato da condizioni ufficiali complete.
Arabia Saudita e Kuwait: l’ipotesi di convertire i depositi in investimenti
La vicenda assume una dimensione internazionale per il possibile coinvolgimento di Arabia Saudita e Kuwait, due importanti interlocutori finanziari dell’Egitto.
Secondo Al Manassa, il governo starebbe valutando di offrire opportunità di investimento nelle aree del Mar Rosso in cambio della conversione di una parte dei depositi detenuti dai due Paesi presso la Banca centrale egiziana.
Secondo i dati della Banca centrale riportati da Al Manassa, a dicembre 2025 i depositi a lungo termine riconducibili ai due Paesi ammontavano complessivamente a 9,3 miliardi di dollari, suddivisi in 5,3 miliardi attribuiti all’Arabia Saudita e 4 miliardi al Kuwait.
La possibile operazione avrebbe una logica finanziaria precisa: trasformare passività verso creditori esteri in investimenti nell’economia egiziana, attraverso accordi da definire.
Ma occorre mantenere una distinzione essenziale. Non risulta annunciata la conclusione di un accordo che assegni i nuovi terreni ad Arabia Saudita o Kuwait, né è stato comunicato quale eventuale quota dei depositi potrebbe essere convertita.
Il precedente più noto è l’accordo del 2024 relativo a Ras El Hekma, sulla costa mediterranea egiziana. L’operazione con Abu Dhabi prevedeva 24 miliardi di dollari per diritti di sviluppo e la conversione in investimenti di ulteriori 11 miliardi di dollari di depositi degli Emirati Arabi Uniti.
Quel caso dimostra che la conversione di depositi in investimenti è già stata utilizzata nei rapporti finanziari tra l’Egitto e i Paesi del Golfo. Non significa, tuttavia, che la nuova iniziativa sul Mar Rosso avrà le stesse dimensioni, la stessa struttura o i medesimi risultati.
Il Parlamento chiede conto del precedente di Ras Shukeir
La decisione presidenziale ha suscitato interrogativi anche all’interno delle istituzioni egiziane. Il deputato Mohamed Fouad, componente della Commissione Affari economici della Camera dei rappresentanti, ha presentato una richiesta formale di chiarimenti sulle modalità con cui i 112,1 milioni di metri quadrati potranno contribuire alla riduzione del debito. Le domande riguardano la valutazione economica dei terreni, i progetti previsti, i ricavi attesi e l’effetto concreto sull’indebitamento dello Stato.
Fouad ha inoltre richiamato il precedente del giugno 2025, chiedendo che cosa sia stato realizzato con i circa 174,4 milioni di metri quadrati assegnati a Ras Shukeir. In dichiarazioni riprese dalla stampa egiziana, il parlamentare ha contestato la mancanza di un quadro operativo sufficientemente chiaro e ha sollecitato informazioni sulle eventuali entrate generate dalla prima operazione.
La sua iniziativa introduce una questione di controllo pubblico: prima di destinare nuovi beni statali alla riduzione del debito, quali risultati verificabili hanno prodotto quelli già assegnati?
Il debito egiziano e l’obiettivo del 69,5% del PIL entro il 2030
La strategia di valorizzazione dei terreni si inserisce nel programma del governo per contenere il peso del debito pubblico e ridurne i costi di servizio.
Secondo i dati richiamati dal Ministero delle Finanze, il rapporto tra debito degli enti di bilancio e prodotto interno lordo era pari all’81,9% a giugno 2026, mentre l’obiettivo indicato per il 2030 è una riduzione al 69,5%.
Si tratta di un indicatore specifico, riferito al perimetro degli enti di bilancio, che non coincide necessariamente con tutte le passività del settore pubblico egiziano, comprese quelle di altre autorità ed entità statali.
Il governo del primo ministro Mostafa Madbouly considera la riduzione dell’indebitamento una priorità, con l’obiettivo di liberare risorse oggi assorbite dal servizio del debito e destinarle ad altri capitoli di spesa.
Le operazioni sui terreni del Mar Rosso vengono presentate come uno degli strumenti possibili per accelerare questo percorso.
Il Mar Rosso come spazio economico e strategico
L’interesse del Cairo per il Golfo di Suez non può essere letto esclusivamente in termini immobiliari.
L’area appartiene a uno dei corridoi marittimi più importanti per i collegamenti tra Mediterraneo, Mar Rosso e Oceano Indiano. Le infrastrutture energetiche, la vicinanza al Canale di Suez e le prospettive di sviluppo logistico e industriale contribuiscono al valore economico delle superfici costiere.
In questa prospettiva, i terreni pubblici possono rappresentare non soltanto una risorsa da valorizzare finanziariamente, ma anche uno strumento attraverso il quale orientare investimenti e attività produttive in aree strategiche.
L’attenzione verso le coste del Mar Rosso emerge anche in altri Paesi della regione, pur attraverso iniziative con obiettivi differenti.
Sul versante sudanese, come ricostruito da AGENPARL nell’approfondimento del 30 ottobre sulla zona franca proposta alla Russia e sul progetto di presenza navale nel Mar Rosso, Khartoum ha prospettato a Mosca opportunità logistiche collegate a depositi di grano e carburante e allo sviluppo di collegamenti infrastrutturali.
Il caso sudanese riguarda rapporti commerciali e strategici con una potenza esterna; quello egiziano è centrato sulla gestione patrimoniale e finanziaria dello Stato. Non vi sono elementi per considerare le due iniziative parte di un progetto comune.
Il collegamento riguarda piuttosto la crescente rilevanza economica e geopolitica delle aree costiere del Mar Rosso, dove territorio, infrastrutture, investimenti e rapporti internazionali si intrecciano.
Patrimonio pubblico e riduzione del debito: le questioni ancora aperte
Il decreto del 1° novembre amplia le finalità dell’assegnazione già disposta per i terreni di Zaafarana. Alla possibilità di utilizzare l’area per emettere sukuk sovrani si aggiunge l’obiettivo di ridurre il debito pubblico.
Occorrerà conoscere il valore attribuito ai terreni, i criteri utilizzati per determinarlo, la natura dei diritti eventualmente concessi agli investitori, le condizioni dei partenariati e l’eventuale coinvolgimento di creditori esteri. Sarà inoltre necessario verificare se i proventi saranno destinati al rimborso di debiti esistenti, al finanziamento di nuovi progetti o a entrambe le finalità, e con quali effetti sul bilancio pubblico.
Il precedente di Ras Shukeir rende queste domande ancora più rilevanti. Dopo l’assegnazione del 2025, il governo dispone ora di una seconda vasta area costiera da utilizzare nella propria strategia finanziaria.
Per il Cairo, il Mar Rosso diventa così anche un banco di prova della politica di gestione del debito: trasformare un patrimonio territoriale in risorse finanziarie senza confondere il valore potenziale degli asset con una riduzione dell’indebitamento già realizzata.
Fonti — Gazzetta Ufficiale della Repubblica Araba d’Egitto, Presidenza della Repubblica Araba d’Egitto, Ministero delle Finanze egiziano, Al-Ahram, Al Manassa, The National, Al-Masry Al-Youm, Shorouk News, Banca centrale d’Egitto, AGENPARL.
