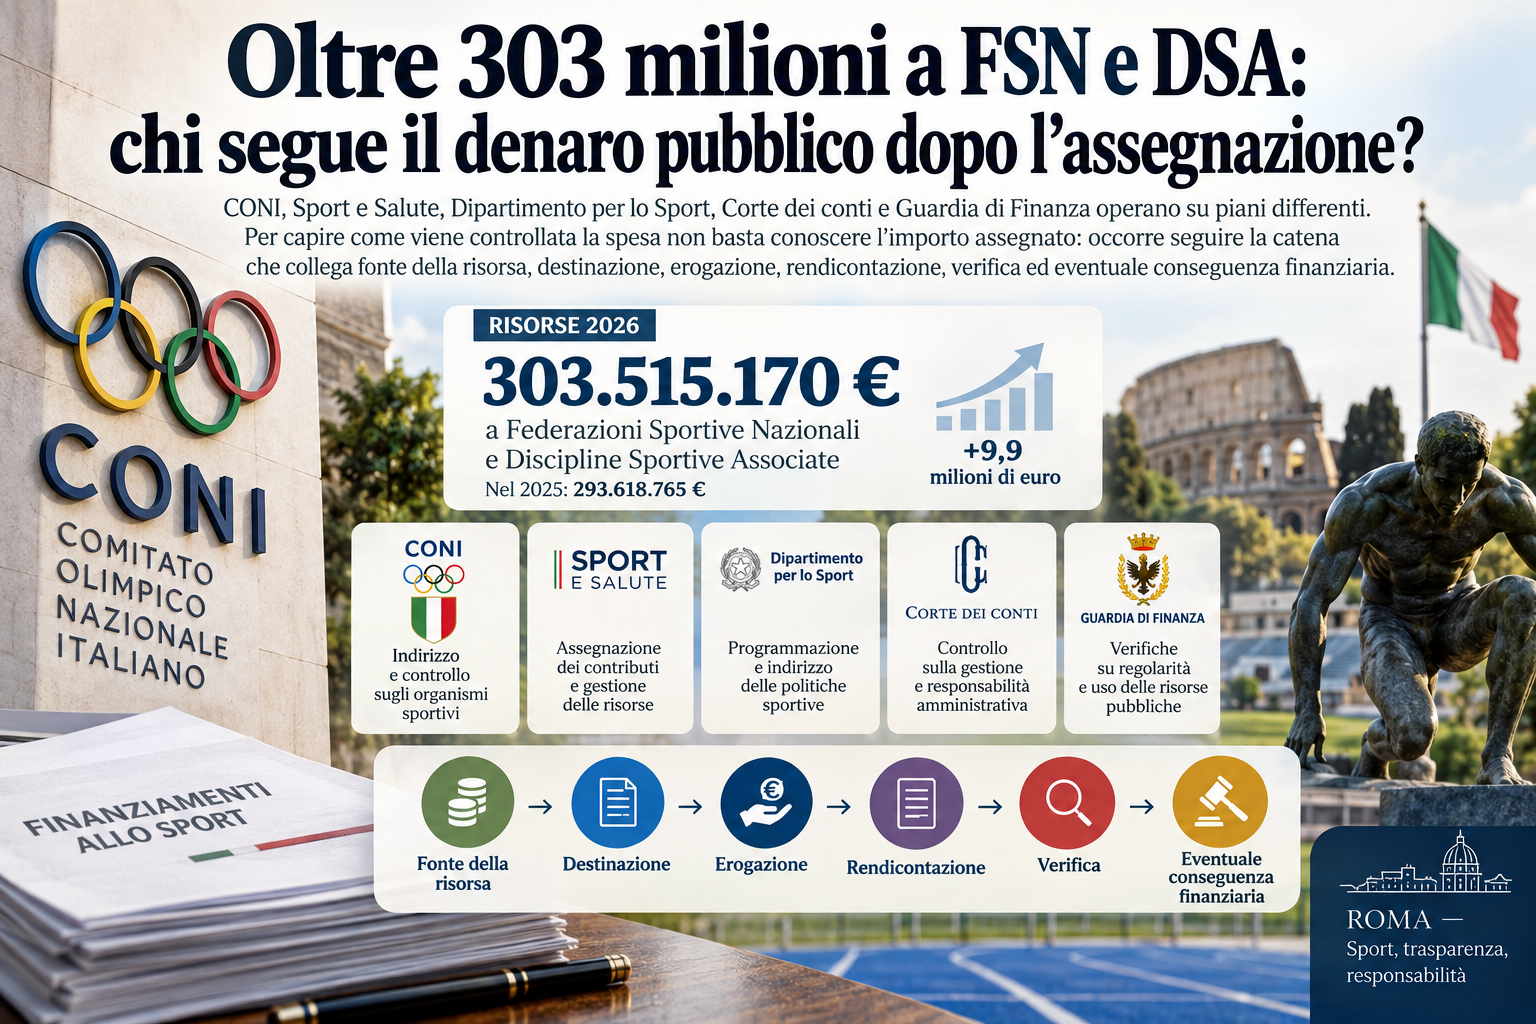

 (AGENPARL) - Roma, 17 Settembre 2026 - CONI, Sport e Salute, Dipartimento per lo Sport, Corte dei conti e Guardia di Finanza operano su piani differenti. Per capire come viene controllata la spesa non basta conoscere l’importo assegnato: occorre seguire la catena che collega fonte della risorsa, destinazione, erogazione, rendicontazione, verifica ed eventuale conseguenza finanziaria.
Nel modello di allocazione 2026, le risorse destinate complessivamente alle Federazioni Sportive Nazionali e alle Discipline Sportive Associate ammontano a 303.515.170 euro, contro 293.618.765 euro nel 2025. Il dato è rilevante, ma non descrive da solo il sistema dei controlli. L’assegnazione è soltanto l’inizio della vicenda amministrativa: per ogni categoria di contributo occorre individuare la disciplina applicabile, gli eventuali vincoli di destinazione, le modalità di rendicontazione, il soggetto che verifica e gli effetti previsti in caso di scostamenti o irregolarità documentate.
Il primo punto da chiarire riguarda il CONI. Il d.lgs. n. 242/1999 attribuisce al Consiglio nazionale il compito di stabilire criteri e modalità per l’esercizio dei controlli sulle Federazioni Sportive Nazionali, sulle Discipline Sportive Associate e sugli Enti di Promozione Sportiva riconosciuti. La Giunta nazionale esercita i poteri di controllo nei limiti e secondo le modalità stabilite dall’ordinamento. Il testo normativo collega inoltre tali poteri, nel proprio perimetro, all’utilizzo dei contributi finanziari richiamati dalla disposizione.
Questa previsione deve però essere letta insieme all’assetto finanziario introdotto dalla riforma del 2018. La delibera ANAC n. 436 del 5 novembre 2025 riporta la posizione del CONI secondo cui, dal 2018, l’ente non eroga più i finanziamenti alle Federazioni e non dispone nei loro confronti di un ordinario potere di amministrazione attiva. Le Federazioni, ai sensi dell’art. 15 del d.lgs. n. 242/1999, hanno natura di associazioni con personalità giuridica di diritto privato e autonomia tecnica, organizzativa e di gestione.
Autonomia, tuttavia, non significa assenza di vigilanza. La stessa documentazione esaminata da ANAC richiama poteri di indirizzo e controllo del CONI e l’approvazione di atti federali. La distinzione da mantenere è quindi precisa: vigilare e controllare secondo le competenze attribuite dall’ordinamento non equivale a gestire direttamente la Federazione.
Un secondo livello riguarda i bilanci federali. L’art. 15, comma 3, del d.lgs. n. 242/1999 prevede che i bilanci delle FSN e delle DSA siano approvati dall’organo di amministrazione federale e sottoposti alla Giunta nazionale del CONI. Ma l’approvazione del bilancio non può essere descritta come prova del controllo analitico di ogni singola fattura. La delibera ANAC n. 436/2025, nel ricostruire questo assetto, sottolinea il carattere non assimilabile a un controllo gestionale pervasivo.
Il terzo livello è quello della specifica risorsa pubblica. Dopo la riforma, Sport e Salute è divenuta centrale nell’assegnazione dei contributi agli Organismi Sportivi attraverso un sistema separato ai fini contabili e organizzativi. Da qui nasce la domanda che guiderà l’inchiesta: per ciascun euro assegnato, quale regola ne disciplina l’uso, quale documento ne prova l’impiego, chi lo verifica e quale atto chiude il procedimento?
Fonti verificate: d.lgs. 23 luglio 1999, n. 242, artt. 5, 7 e 15 (testo coordinato pubblicato dal CONI); ANAC, delibera n. 436 del 5 novembre 2025; Sport e Salute, atti di allocazione dei contributi 2026.