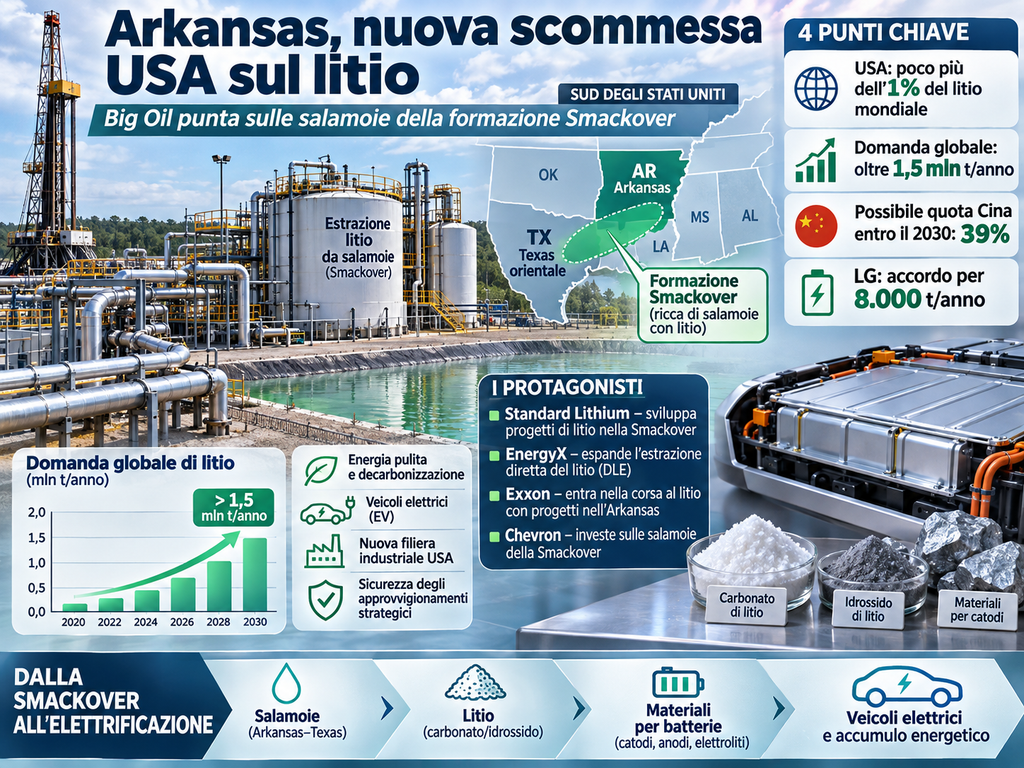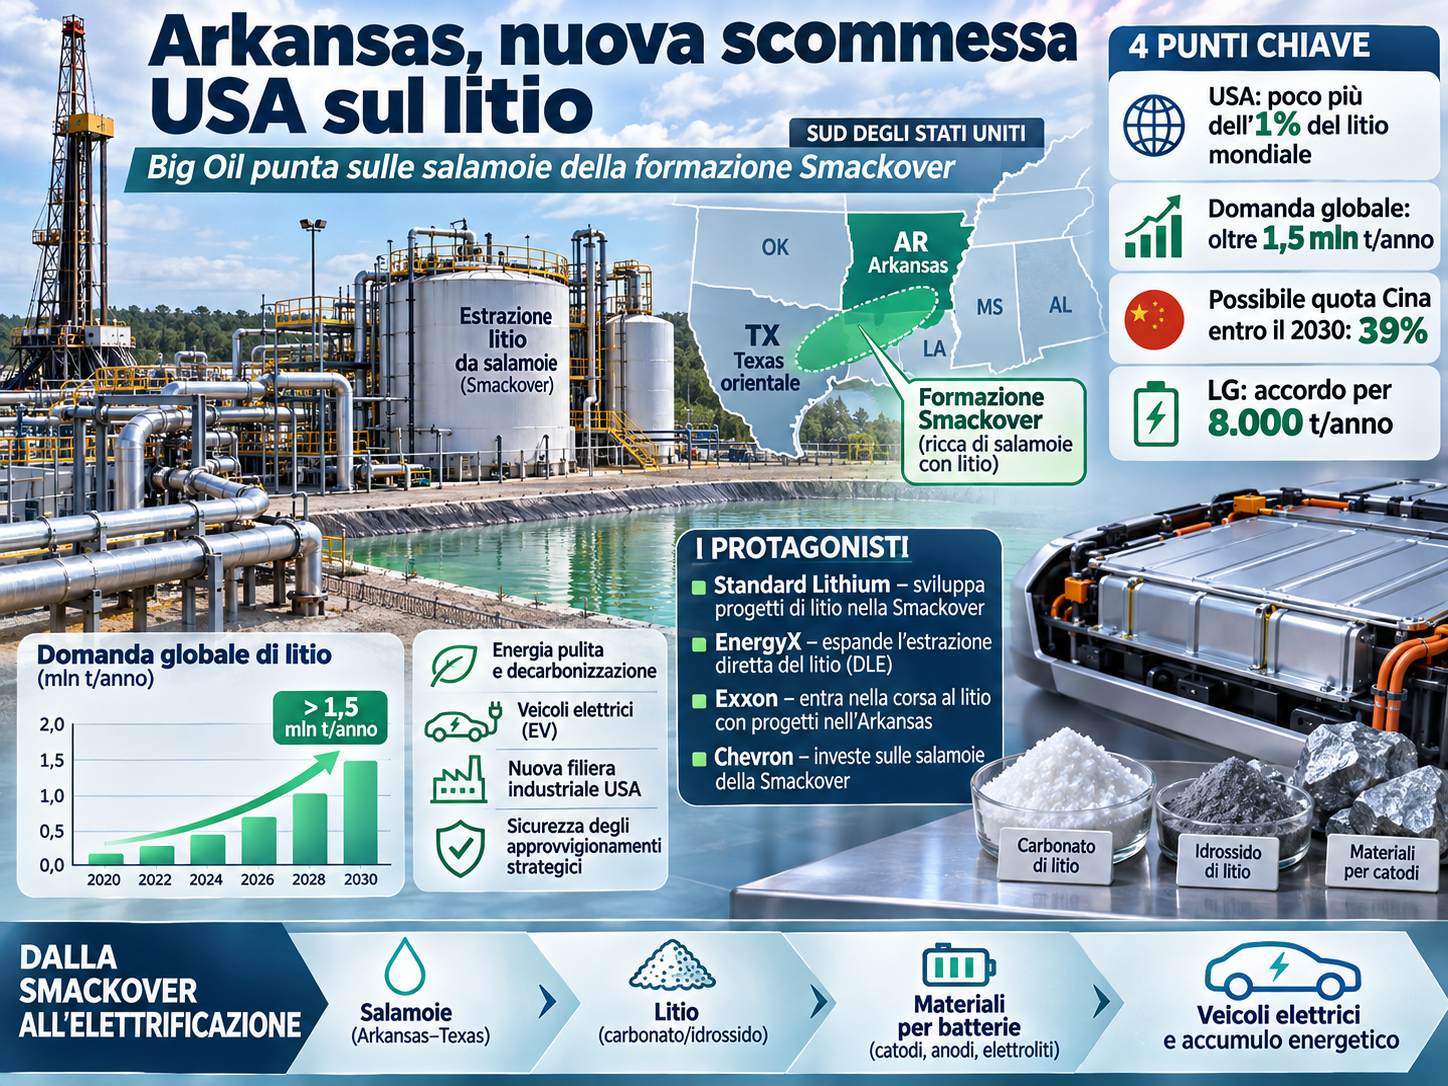
 (AGENPARL) - Roma, 11 Novembre 2026 - Nel sottosuolo degli Stati Uniti si trova una risorsa che potrebbe contribuire a ridisegnare gli equilibri mondiali delle materie prime strategiche. La formazione geologica Smackover, estesa tra l’Arkansas meridionale e il Texas orientale, sta attirando investimenti da parte di grandi compagnie petrolifere e imprese specializzate nelle tecnologie di estrazione del litio.
Per quasi un secolo, quest’area è stata conosciuta soprattutto per la produzione di petrolio e gas naturale. Oggi l’interesse si concentra sulle enormi quantità di acqua salata presenti nelle profondità del sottosuolo, che contengono concentrazioni potenzialmente elevate di litio.
Il minerale è essenziale per le batterie utilizzate nei veicoli elettrici, nei sistemi di accumulo energetico, nei centri dati e in numerose tecnologie industriali.
ExxonMobil, Chevron, Standard Lithium ed EnergyX stanno investendo nella regione, nella prospettiva di sviluppare una nuova industria americana del litio capace di ridurre la dipendenza dalle importazioni e rafforzare la sicurezza energetica nazionale.
La scommessa arriva mentre gli Stati Uniti producono poco più dell’1% del litio mondiale, mentre la Cina mantiene una posizione dominante nella lavorazione dei minerali e nella produzione delle batterie.
Tuttavia, la disponibilità delle risorse non garantisce automaticamente la redditività dei progetti. La sfida sarà dimostrare che il litio presente nelle salamoie di Smackover può essere estratto su larga scala a costi competitivi.
Smackover, la formazione geologica che potrebbe cambiare il mercato del litio
La formazione Smackover attraversa una vasta area del sud degli Stati Uniti, comprendendo principalmente porzioni dell’Arkansas e del Texas orientale.
La regione è caratterizzata dalla presenza di antichi depositi geologici e di grandi volumi di salamoie sotterranee.
Queste acque, già conosciute dall’industria petrolifera per il loro contenuto di sali e minerali, presentano in alcune zone concentrazioni particolarmente interessanti di litio.
Il potenziale ha attirato l’attenzione di aziende tecnologiche, investitori e grandi operatori del settore energetico.
David Park, amministratore delegato di Standard Lithium, ha descritto Smackover come un’anomalia geologica per l’elevata concentrazione del minerale.
Secondo il dirigente, i terreni controllati dalla società potrebbero sostenere nel lungo periodo una produzione superiore a 150.000 tonnellate annue.
Questa stima rappresenta però un potenziale industriale dichiarato dall’azienda e non una capacità produttiva già operativa.
La domanda mondiale di litio continua a crescere
L’interesse per Smackover si inserisce in un contesto di forte crescita della domanda internazionale.
Secondo le stime di mercato riportate da Fortune, la domanda mondiale di litio è aumentata di oltre il 400% dall’inizio del decennio, superando 1,5 milioni di tonnellate annue in termini di carbonato di litio equivalente.
Entro il 2035, il fabbisogno potrebbe avvicinarsi a quattro milioni di tonnellate annue, a seconda dell’evoluzione della mobilità elettrica, dei sistemi di accumulo e delle altre applicazioni industriali.
Le batterie costituiscono il principale motore della crescita.
La diffusione dei veicoli elettrici e l’espansione dei sistemi di accumulo per le reti elettriche stanno aumentando la richiesta di materiali utilizzati nella produzione degli accumulatori.
Anche i centri dati e le infrastrutture digitali contribuiscono indirettamente alla domanda, soprattutto attraverso la necessità di sistemi di alimentazione e accumulo affidabili.
Le prospettive restano comunque soggette all’evoluzione tecnologica e ai cambiamenti delle politiche energetiche.
Agenzia Internazionale dell’Energia: il litio guiderà la crescita dei minerali critici
Nel rapporto Global Critical Minerals Outlook 2026, pubblicato il 16 luglio, l’Agenzia Internazionale dell’Energia (IEA) ha indicato il litio come il materiale destinato a registrare la crescita più significativa della domanda tra i principali minerali critici.
Secondo lo scenario basato sulle politiche attualmente dichiarate, il consumo mondiale di litio potrebbe più che triplicare entro il 2040.
La crescita sarà sostenuta soprattutto dall’elettrificazione dei trasporti e dall’espansione delle tecnologie per l’accumulo energetico.
L’IEA segnala tuttavia che gli investimenti nelle attività minerarie e nella raffinazione devono crescere in modo coordinato.
Una maggiore disponibilità di minerale grezzo non basta infatti a garantire la produzione di materiali adatti alle batterie.
Anche la capacità di trasformazione chimica e la disponibilità di impianti industriali rappresentano elementi strategici.
Cina, verso il controllo del 39% dell’estrazione mondiale entro il 2030
La competizione internazionale sul litio è fortemente influenzata dalla posizione della Cina.
Secondo un’analisi pubblicata da Wood Mackenzie il 25 maggio 2026, le aziende cinesi potrebbero arrivare a controllare il 39% della produzione mineraria mondiale di litio entro il 2030.
La percentuale rappresenta un aumento rispetto a circa un terzo registrato nel 2020.
La previsione non riguarda soltanto il litio estratto sul territorio cinese, ma anche le attività controllate da società cinesi all’estero.
Negli ultimi anni, Pechino ha ampliato gli investimenti minerari in Australia, America Latina e Africa.
Questa strategia consente alle imprese cinesi di partecipare alla produzione di minerali anche in regioni geograficamente lontane.
La proprietà degli impianti e delle concessioni minerarie è quindi diventata una componente fondamentale della sicurezza degli approvvigionamenti.
Secondo Allan Pedersen, direttore della ricerca sul litio presso Wood Mackenzie, la distribuzione geografica della produzione si sta diversificando, ma la proprietà delle attività rimane concentrata in un numero relativamente limitato di grandi operatori.
Batterie elettriche, la leadership industriale cinese
La Cina mantiene una posizione particolarmente forte anche nelle fasi successive all’estrazione.
Nel 2024, oltre l’80% delle celle per batterie prodotte a livello mondiale proveniva da impianti situati in Cina.
Il Paese dispone inoltre di una vasta rete di aziende specializzate nella raffinazione del litio, nella produzione di materiali per gli elettrodi e nell’assemblaggio delle batterie.
Questa concentrazione industriale rappresenta un vantaggio competitivo significativo.
Per gli Stati Uniti, aumentare la produzione nazionale di litio potrebbe quindi ridurre alcune vulnerabilità, ma non eliminerebbe automaticamente la dipendenza dalle capacità manifatturiere estere.
La costruzione di una filiera completa richiede infatti investimenti anche nelle attività di raffinazione e nella produzione di componenti.
Stati Uniti, produzione ancora concentrata in Nevada
Nonostante le dimensioni della propria economia e del settore energetico, gli Stati Uniti rappresentano oggi una quota relativamente limitata della produzione mondiale di litio.
Gran parte dell’attività produttiva proviene dalla miniera di Silver Peak, situata in Nevada e gestita da Albemarle.
L’impianto utilizza salamoie ricche di litio per produrre materiali destinati al settore industriale.
La crescente domanda di batterie ha però evidenziato la necessità di sviluppare nuove fonti domestiche.
Le autorità americane considerano il litio una materia prima strategica per la sicurezza economica e per la competitività industriale.
La formazione Smackover potrebbe contribuire a diversificare la produzione nazionale, affiancandosi ai progetti minerari tradizionali.
Standard Lithium punta su South West Arkansas
Tra le aziende maggiormente impegnate nello sviluppo della formazione Smackover figura Standard Lithium.
La società sta lavorando al progetto South West Arkansas (SWA), attraverso una collaborazione industriale con il gruppo energetico norvegese Equinor.
Il progetto prevede l’estrazione del litio dalle salamoie sotterranee e la successiva trasformazione in carbonato di litio di qualità adatta alle batterie.
La prima fase industriale dovrebbe raggiungere una capacità nominale di 22.500 tonnellate annue.
Secondo il calendario comunicato dalla società, la decisione finale di investimento è prevista entro la fine del 2026, con l’obiettivo di avviare la costruzione nel primo trimestre del 2027.
L’iniziativa rappresenta uno dei principali tentativi americani di commercializzare su larga scala l’estrazione diretta del litio dalle salamoie.
La capacità produttiva annunciata rimane comunque subordinata al completamento degli investimenti e alla realizzazione degli impianti.
LG Energy Solution firma un accordo decennale per il litio americano
Il progetto South West Arkansas ha già attirato l’interesse di un importante produttore internazionale di batterie.
Il 31 agosto 2026, Smackover Lithium, la joint venture tra Standard Lithium ed Equinor, ha annunciato un accordo commerciale vincolante con LG Energy Solution.
L’intesa prevede la fornitura di 8.000 tonnellate annue di carbonato di litio per batterie, per un periodo di dieci anni dall’avvio della produzione commerciale.
Il valore complessivo stimato dell’accordo è di circa 1,5 miliardi di dollari.
Il contratto è strutturato secondo un meccanismo take-or-pay, attraverso il quale l’acquirente assume specifici impegni commerciali sulla fornitura concordata.
L’accordo rappresenta un elemento importante per la finanziabilità del progetto, perché offre una prospettiva di domanda stabile nel lungo periodo.
La consegna del materiale dipenderà tuttavia dall’entrata in funzione dell’impianto e dal raggiungimento delle condizioni operative previste.