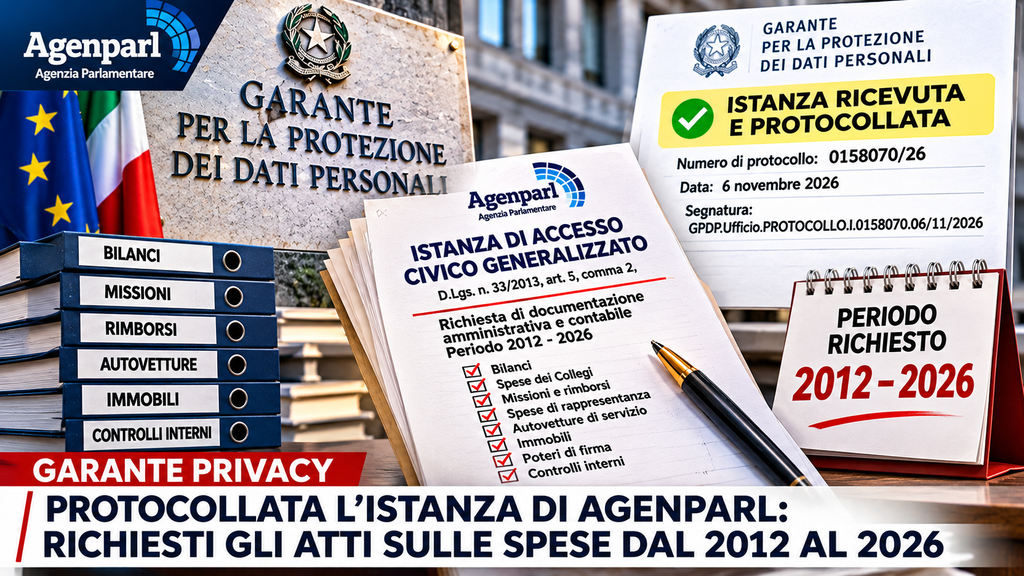

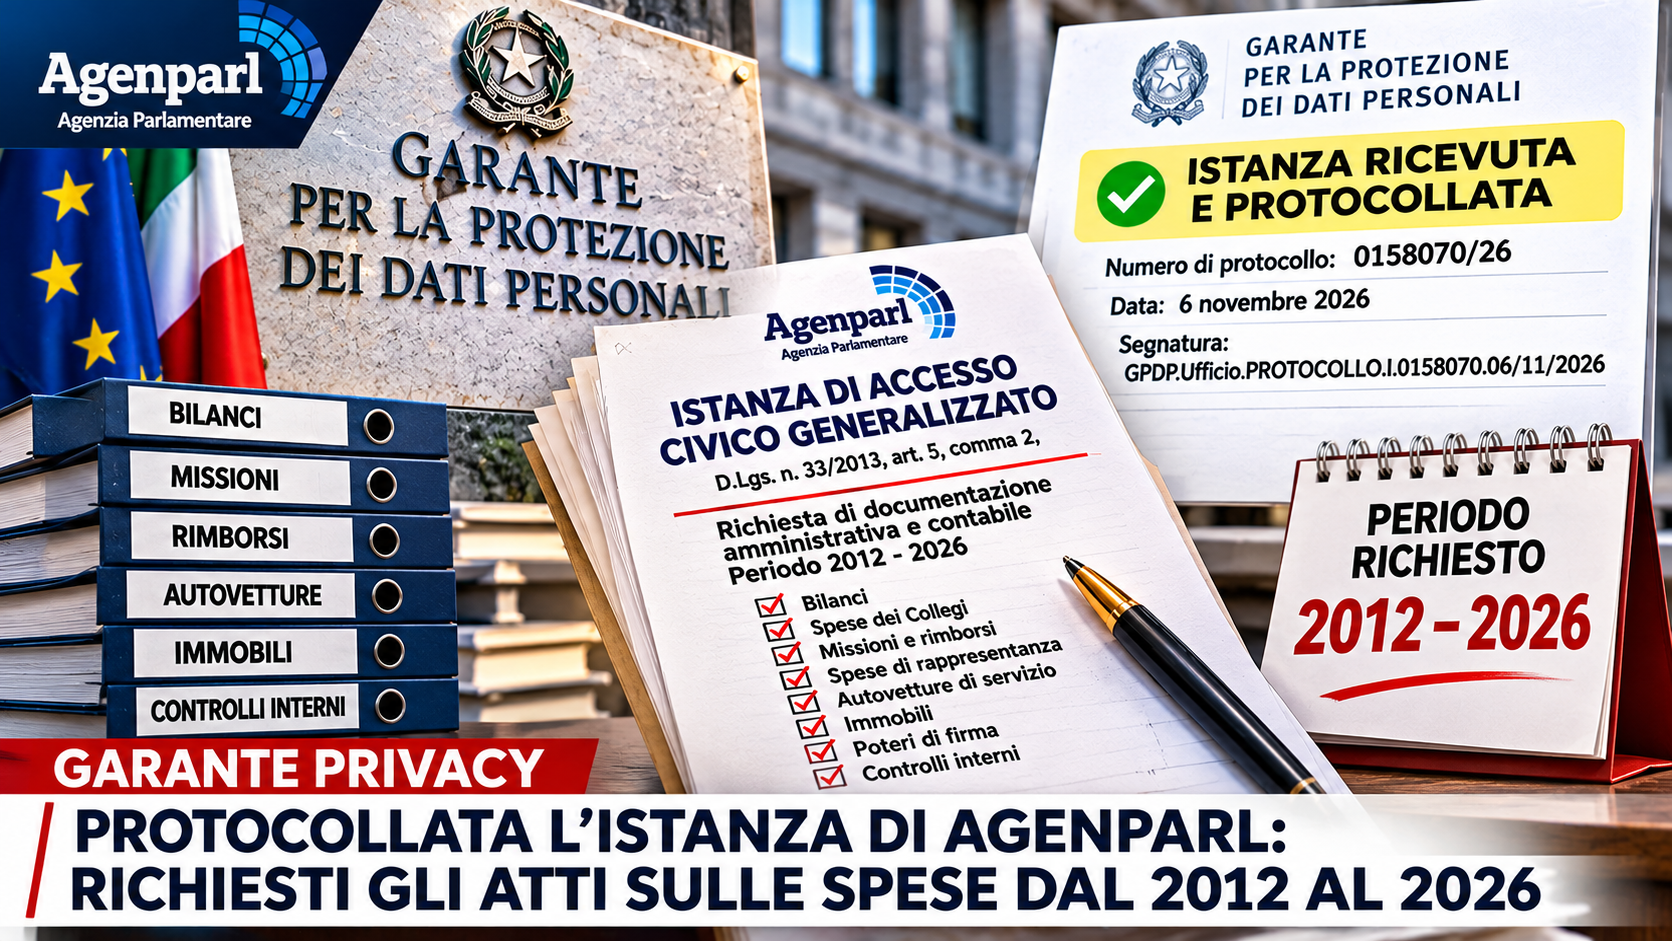
 (AGENPARL) - Roma, 6 Novembre 2026 - L’Ufficio del Garante per la protezione dei dati personali ha confermato il 6 novembre 2026 la ricezione e la protocollazione della richiesta presentata dal direttore responsabile di Agenparl, Luigi Camilloni. L’istanza riguarda quattordici anni di gestione amministrativa e contabile, con particolare attenzione ai bilanci, ai rimborsi, alle missioni istituzionali, alle autovetture, agli immobili, ai poteri di firma e ai controlli interni. La registrazione non equivale all’accoglimento dell’accesso: l’Autorità dovrà ora pronunciarsi secondo la disciplina prevista dal decreto legislativo n. 33 del 2013.
Il Garante per la protezione dei dati personali ha confermato la ricezione dell’istanza di accesso civico generalizzato trasmessa il 5 novembre 2026 dal Dott. Luigi Camilloni, direttore responsabile di Agenparl – Agenzia Parlamentare, per acquisire documentazione sulla gestione amministrativa e contabile dell’Autorità nel periodo 2012-2026.
La comunicazione istituzionale, pervenuta il 6 novembre alle ore 8:55, reca il numero di protocollo 0158070/26, attribuito nella stessa giornata, e la segnatura GPDP.Ufficio.PROTOCOLLO.I.0158070.06/11/2026.
L’istanza era stata inviata il 5 novembre alle ore 19:02:32. Il successivo riscontro dell’Ufficio documenta l’avvenuta registrazione della richiesta nel sistema di protocollo dell’Autorità, senza tuttavia contenere una decisione sulla sua ammissibilità o sull’ostensione dei documenti.
La distinzione ha preciso rilievo giuridico: la protocollazione identifica formalmente il documento ricevuto, mentre l’accesso ai dati e agli atti richiesti resta subordinato all’istruttoria e alla conclusione del relativo procedimento.
L’iniziativa costituisce il seguito dell’approfondimento pubblicato da Agenparl il 5 novembre 2026, intitolato «Garante della Privacy, Report e l’inchiesta della Procura: ma chi controllava le spese? Il silenzio sulla filiera delle responsabilità e la necessità di indagare anche sui Collegi precedenti».
L’articolo aveva posto una questione di interesse pubblico: ricostruire non soltanto le spese sostenute dai componenti dell’organo collegiale, ma anche le procedure amministrative attraverso le quali tali spese venivano autorizzate, verificate, liquidate e pagate.
La richiesta di documentazione rappresenta il passaggio necessario per affrontare questa questione sulla base degli atti.
La ricostruzione delle spese e il confronto con i Collegi precedenti
L’istanza interessa un periodo che inizia nel 2012 e si estende fino al 5 novembre 2026, comprendendo gestioni e assetti organizzativi differenti.
La scelta di un arco temporale così ampio risponde all’esigenza di disporre di dati comparabili, evitando che l’analisi dell’attività amministrativa si concentri esclusivamente sul Collegio insediatosi nel luglio 2020.
Agenparl ha richiesto documentazione concernente i bilanci preventivi e consuntivi, le spese di rappresentanza, i rimborsi, i viaggi istituzionali, i soggiorni alberghieri, le autovetture di servizio e i costi degli immobili utilizzati dall’Autorità.
L’approfondimento riguarda inoltre gli atti organizzativi relativi alle deleghe, ai poteri di firma e alle competenze delle strutture incaricate della gestione finanziaria.
Il confronto storico potrà assumere significato soltanto se realizzato attraverso dati omogenei.
Le spese impegnate devono essere distinte da quelle effettivamente pagate; le uscite ordinarie dagli investimenti; i costi riconducibili a nuove decisioni amministrative dagli oneri derivanti da contratti stipulati in precedenza.
Dovranno inoltre essere considerate l’evoluzione delle funzioni dell’Autorità, le variazioni dell’organico, l’andamento dei prezzi e le modifiche normative intervenute nel periodo.
L’esame delle gestioni precedenti non presuppone l’esistenza di irregolarità e non costituisce una giustificazione per eventuali condotte illecite successive. Rappresenta uno strumento per verificare l’evoluzione delle procedure e valutare la gestione delle risorse pubbliche secondo criteri uniformi.
Il nodo delle autorizzazioni e dei controlli contabili
Uno degli aspetti giuridicamente più rilevanti riguarda la distinzione tra le attribuzioni del Collegio e le competenze degli uffici amministrativi.
Il Regolamento n. 3/2000 del Garante, concernente la gestione amministrativa e la contabilità, disciplina all’articolo 9 le fasi dell’impegno, della liquidazione e del pagamento delle spese.
La disposizione assegna specifiche funzioni al segretario generale e alle strutture amministrative competenti, prevedendo verifiche sulla regolarità degli atti e della documentazione giustificativa.
L’articolo 10 disciplina le spese di rappresentanza, collegandole alle finalità istituzionali dell’Autorità e subordinandole alle condizioni previste dalla normativa applicabile.
L’articolo 30 regola il Servizio di controllo interno, al quale sono attribuite funzioni di vigilanza amministrativo-contabile e di esame dei documenti di bilancio.
Questa articolazione rende necessario distinguere le diverse fasi del procedimento di spesa e le responsabilità eventualmente connesse alle competenze esercitate.
Una richiesta di rimborso, un’autorizzazione, un provvedimento di liquidazione e un ordine di pagamento costituiscono atti differenti, il cui significato deve essere valutato secondo la normativa applicabile e le circostanze concrete.
La presenza di una firma amministrativa non dimostra, di per sé, alcuna responsabilità penale. Analogamente, la regolarità formale di un procedimento non esclude in astratto la possibilità che emergano elementi rilevanti su singole operazioni.
L’analisi documentale è dunque finalizzata a comprendere il sistema delle competenze, non ad attribuire preventivamente responsabilità ai soggetti che vi hanno operato.
Lo stesso criterio vale per gli organismi di controllo.
Un parere favorevole sul bilancio non costituisce necessariamente un’attestazione analitica della legittimità di ogni singola spesa. Per determinarne l’effettiva portata occorre esaminare le verifiche svolte, gli eventuali rilievi formulati e le informazioni disponibili al momento del controllo.
Il diritto di accesso e i termini del procedimento
L’istanza è fondata sull’articolo 5, comma 2, del decreto legislativo 14 marzo 2013, n. 33, che riconosce a chiunque, nei limiti stabiliti dall’ordinamento, il diritto di accedere ai dati e ai documenti detenuti dalle pubbliche amministrazioni, ulteriori rispetto a quelli soggetti a pubblicazione obbligatoria.
La disposizione è finalizzata a favorire il controllo diffuso sul perseguimento delle funzioni istituzionali e sull’utilizzo delle risorse pubbliche, nonché la partecipazione al dibattito pubblico.
Il comma 3 dello stesso articolo stabilisce che l’esercizio del diritto non richiede una motivazione e non è subordinato a una particolare qualificazione soggettiva del richiedente.
La disciplina presenta tuttavia limiti precisi.
L’articolo 5-bis del D.Lgs. 33/2013 tutela determinati interessi pubblici e privati, tra i quali la protezione dei dati personali e la conduzione delle indagini penali.
L’amministrazione deve pertanto valutare le condizioni di ostensibilità dei documenti richiesti e l’eventuale possibilità di consentire un accesso parziale, oscurando le informazioni legittimamente sottratte alla divulgazione.
Quanto ai termini, l’articolo 5, comma 6, prevede che il procedimento si concluda con un provvedimento espresso e motivato entro trenta giorni dalla presentazione dell’istanza.
Il termine può essere sospeso secondo quanto previsto dal comma 5 qualora sia necessario coinvolgere soggetti controinteressati.
Considerata la presentazione della richiesta il 5 novembre 2026, il termine ordinario di trenta giorni conduce al 5 dicembre 2026, ferme restando le disposizioni applicabili al computo dei termini, alle eventuali sospensioni e alla scadenza in giornata non lavorativa.
In caso di diniego, differimento o limitazione dell’accesso, il provvedimento dovrà essere motivato con riferimento ai presupposti normativi pertinenti. La disciplina contempla inoltre la possibilità di richiedere il riesame nei casi previsti.
La conferma di protocollazione ricevuta da Agenparl non contiene ancora alcuna determinazione su questi aspetti.
Il rilievo istituzionale della richiesta
L’iniziativa riguarda un’autorità indipendente investita di funzioni essenziali nella protezione dei dati personali e nella tutela dei diritti fondamentali.
L’indipendenza delle autorità di controllo, riconosciuta dall’articolo 52 del Regolamento (UE) 2016/679, garantisce l’autonomia necessaria all’esercizio delle loro funzioni istituzionali.
Essa deve tuttavia coesistere con le disposizioni applicabili in materia di organizzazione, contabilità e trasparenza amministrativa.
La conoscibilità degli atti relativi all’impiego delle risorse pubbliche assume, in questo contesto, una funzione distinta dal controllo sulle decisioni adottate dall’Autorità nell’esercizio dei propri poteri di garanzia.
L’accesso civico non è uno strumento di revisione delle decisioni istituzionali né un mezzo per acquisire indiscriminatamente informazioni riservate.
È un istituto che consente, entro limiti determinati, di conoscere documenti e dati amministrativi detenuti dall’amministrazione.
Nel caso dell’istanza presentata da Agenparl, la sua funzione è consentire una ricostruzione documentale dei procedimenti di spesa e dei relativi controlli.
Resta del tutto distinto il piano delle eventuali indagini penali, nell’ambito delle quali ogni responsabilità personale deve essere accertata secondo le regole processuali e nel pieno rispetto della presunzione di innocenza prevista dall’articolo 27 della Costituzione.
La pubblicazione di dati amministrativi non può sostituirsi all’accertamento giudiziario, così come l’esistenza di un’indagine non dimostra automaticamente l’illegittimità delle spese o delle procedure esaminate.
La prossima fase dell’inchiesta
La conferma ricevuta il 6 novembre segna l’avvenuta acquisizione formale dell’istanza, ma non permette ancora di conoscere quali documenti saranno messi a disposizione.
La risposta dell’Autorità consentirà di individuare le informazioni accessibili, gli atti eventualmente già pubblicati e le possibili limitazioni applicabili alle singole categorie documentali.
L’ampiezza della richiesta potrà rendere necessaria una delimitazione delle acquisizioni o una trasmissione organizzata per categorie, compatibilmente con la disciplina del procedimento.
Per Agenparl, il passaggio successivo sarà l’esame dei dati effettivamente ottenuti, distinguendo le risultanze dei documenti dalle valutazioni giornalistiche e ricostruendo le variazioni intervenute nei diversi esercizi finanziari.
La questione rimane circoscritta a un obiettivo verificabile: comprendere quali regole disciplinassero la gestione delle risorse del Garante dal 2012 al 2026, quali soggetti fossero competenti nelle diverse fasi della spesa e quali controlli fossero previsti ed effettivamente documentati.
La protocollazione dell’istanza costituisce il primo riscontro ufficiale. L’esito dell’accesso e gli atti eventualmente acquisiti determineranno il contenuto dei successivi approfondimenti.
Fonti: comunicazione di conferma della ricezione del Garante del 6 novembre 2026, protocollo n. 0158070/26, come riportata nella documentazione fornita ad Agenparl; articolo Agenparl del 5 novembre 2026; D.Lgs. 14 marzo 2013, n. 33, articoli 5 e 5-bis; Regolamento n. 3/2000 del Garante, articoli 9, 10 e 30; Regolamento (UE) 2016/679, articolo 52.