
 (AGENPARL) - Roma, 5 Novembre 2026 - Lo STOXX 600 guadagna lo 0,5% nelle prime contrattazioni del 5 novembre, dopo il rally della seduta precedente. Il crollo del petrolio alimenta le aspettative di un allentamento delle pressioni inflazionistiche, mentre gli investitori valutano le conseguenze del nuovo equilibrio politico americano.
Le Borse europee tentano di consolidare il recupero seguito alle elezioni di metà mandato negli Stati Uniti, mentre il forte ribasso del petrolio Brent modifica le aspettative degli investitori sull’inflazione e sulle prospettive economiche. Il quadro resta tuttavia differenziato: le società minerarie guidano i rialzi, mentre i titoli tecnologici continuano a risentire dei timori legati a possibili restrizioni sugli investimenti nell’intelligenza artificiale.
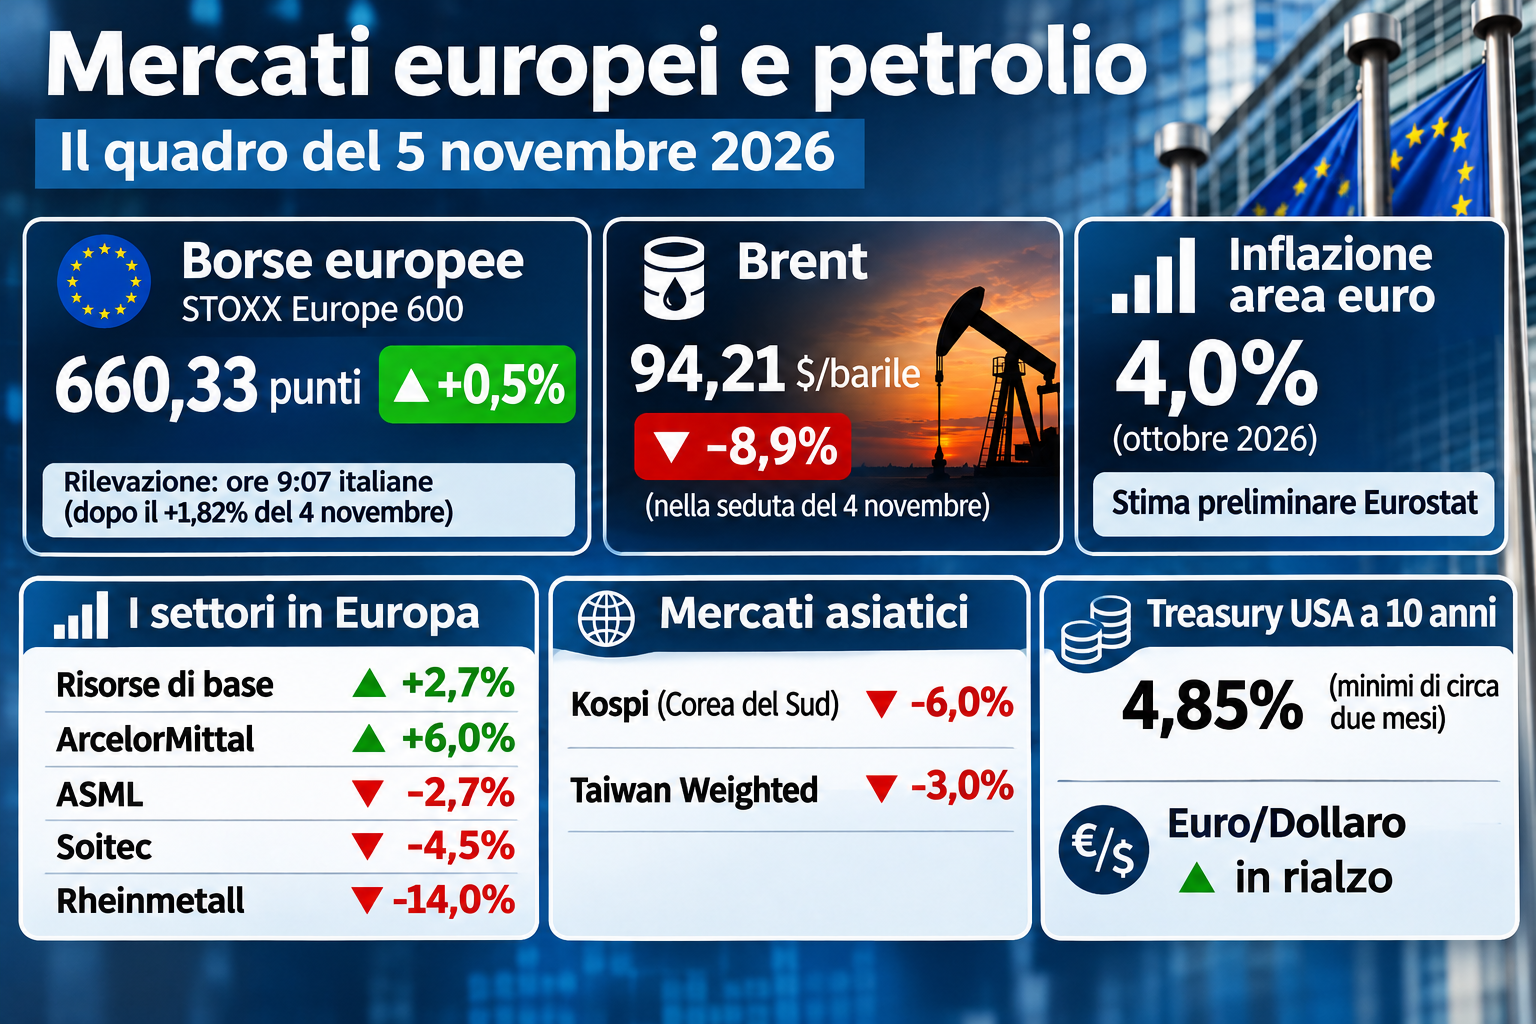
Alle 9:07 italiane, l’indice paneuropeo STOXX 600 avanzava dello 0,5% a 660,33 punti, mantenendosi vicino ai massimi degli ultimi due mesi. Il movimento segue il rialzo dell’1,82% registrato mercoledì 4 novembre, quando il listino aveva chiuso a 657,40 punti, nella migliore seduta dal 12 giugno.
La reazione dei mercati arriva dopo la vittoria del Partito democratico in entrambe le Camere del Congresso americano, un risultato che ha modificato le aspettative sulla capacità dell’amministrazione Trump di proseguire alcune iniziative politiche ed economiche senza una maggiore opposizione parlamentare.
La seduta europea presenta però segnali contrastanti. Il comparto delle risorse di base guadagnava il 2,7%, sostenuto anche da ArcelorMittal, in crescita del 6% dopo la pubblicazione di risultati operativi superiori alle attese. Sul versante opposto, ASML perdeva il 2,7% e Soitec il 4,5%, confermando la prudenza degli investitori verso le imprese della filiera dei semiconduttori.
Particolarmente pesante la flessione di Rheinmetall, in ribasso del 14% nelle prime contrattazioni, dopo una nuova revisione al ribasso delle previsioni di fatturato per il 2026. Il movimento riflette anche fattori specifici della società e non può essere ricondotto esclusivamente alle conseguenze delle elezioni americane.
Brent sotto i 95 dollari, il mercato ridimensiona il rischio geopolitico
Il cambiamento più significativo riguarda il mercato petrolifero. Dopo una caduta di quasi il 9% nella seduta del 4 novembre, conclusa a 94,62 dollari al barile, il Brent è stato rilevato a 94,21 dollari nella mattinata del 5 novembre.
Il ribasso del Brent dall’inizio della settimana si avvicina al 20%. Se confermata fino alla chiusura di venerdì, rappresenterebbe la contrazione settimanale più marcata dall’aprile 2020, quando l’emergenza pandemica provocò una crisi senza precedenti sui mercati energetici.
A sostenere il ribasso sono soprattutto le aspettative di una possibile riduzione delle tensioni tra Stati Uniti e Iran. Gli investitori ritengono che la nuova maggioranza democratica al Congresso possa esercitare una maggiore pressione politica sull’amministrazione Trump, rendendo meno probabile un’ulteriore escalation militare.
Il risultato elettorale, tuttavia, non determina automaticamente una modifica della politica estera americana. Il presidente conserva ampi poteri in materia di sicurezza nazionale e le prospettive di una soluzione diplomatica restano condizionate dagli sviluppi del conflitto.
Il mercato sta quindi riducendo una parte del premio di rischio geopolitico incorporato nelle quotazioni del greggio, senza che questo equivalga a una normalizzazione già acquisita delle condizioni di approvvigionamento.
Inflazione europea e BCE, gli effetti possibili del petrolio meno caro
Per l’economia europea, una diminuzione duratura dei prezzi petroliferi potrebbe rappresentare un elemento favorevole, soprattutto per le attività industriali e i servizi maggiormente esposti ai costi energetici.
Trasporti, logistica e produzioni ad alta intensità energetica potrebbero beneficiare di una riduzione delle spese operative. Anche le famiglie potrebbero ottenere un alleggerimento dei costi dei carburanti, sebbene il trasferimento delle variazioni del greggio ai prezzi finali dipenda dalla fiscalità, dai margini di raffinazione e dall’andamento del cambio euro-dollaro.
Il tema assume particolare rilevanza dopo che l’inflazione dell’area euro ha raggiunto il 4% in ottobre, secondo la stima preliminare di Eurostat, il livello più elevato degli ultimi tre anni. Il dato ha rafforzato le aspettative di un possibile aumento dei tassi da parte della Banca centrale europea nella riunione di dicembre.
Un ribasso persistente delle quotazioni energetiche potrebbe attenuare parte delle pressioni inflazionistiche, ma non sarebbe sufficiente, da solo, a modificare le prospettive della politica monetaria. Le decisioni della BCE dipenderanno anche dall’inflazione di fondo, dalle dinamiche salariali e dall’evoluzione dell’attività economica.
La diminuzione del petrolio ha intanto favorito il mercato obbligazionario internazionale. Il rendimento dei Treasury statunitensi decennali è sceso intorno al 4,85%, sui minimi di circa due mesi, mentre il dollaro si è indebolito nei confronti dell’euro.
Dalle banche all’intelligenza artificiale, cambia la selezione degli investitori
Il recupero europeo del 4 novembre era stato caratterizzato soprattutto dagli acquisti sui titoli bancari e sulle società legate alle energie rinnovabili, mentre il comparto tecnologico aveva mostrato maggiore debolezza.
Come evidenziato nell’analisi pubblicata il 4 novembre su Agenparl, l’esito delle midterm ha modificato le valutazioni degli operatori sulle prospettive di diversi settori strategici.
Nella seduta odierna, l’attenzione si concentra maggiormente sui rischi regolatori per le infrastrutture digitali e sulle conseguenze della nuova composizione del Congresso americano.
In Asia, le vendite hanno interessato soprattutto i titoli collegati ai semiconduttori e ai centri dati. Il Kospi sudcoreano è arrivato a perdere quasi il 6% durante la mattinata, mentre l’indice taiwanese ha registrato una flessione superiore al 3%.
A preoccupare gli investitori è anche la crescente opposizione politica e sociale all’espansione dei centri dati negli Stati Uniti, dove alcuni candidati democratici favorevoli a maggiori restrizioni hanno ottenuto risultati significativi.
Il timore riguarda soprattutto possibili rallentamenti nelle autorizzazioni e nella realizzazione delle nuove infrastrutture, con conseguenze sui tempi di investimento e sulla redditività dei progetti. Non esistono tuttavia elementi sufficienti per concludere che la domanda globale di tecnologie per l’intelligenza artificiale sia destinata a una contrazione strutturale.
Per le imprese europee della filiera tecnologica, il nuovo contesto americano introduce quindi un ulteriore fattore di incertezza, in un settore che negli ultimi anni ha beneficiato di ingenti programmi di investimento.
Mercati europei, il recupero dipenderà anche dalla tenuta del petrolio
La reazione delle Borse europee alle elezioni americane sembra entrare in una fase più selettiva. Dopo gli acquisti diffusi della seduta precedente, gli investitori distinguono maggiormente tra società che potrebbero beneficiare di condizioni energetiche meno onerose e imprese esposte a rischi industriali, geopolitici o regolatori.
Il forte ribasso del Brent rappresenta una variabile importante per le prospettive economiche europee, ma la sua durata rimane incerta. Un’eventuale distensione in Medio Oriente potrebbe favorire un’ulteriore riduzione dei prezzi, mentre nuove tensioni militari o problemi nelle forniture potrebbero determinare un’inversione delle quotazioni.
Anche le prospettive della politica monetaria restano aperte. Un alleggerimento dell’inflazione energetica potrebbe ridurre la pressione sulla BCE, ma gli effetti dipenderanno dalla persistenza del movimento e dall’andamento degli altri indicatori economici.
Per i mercati europei, dunque, la questione non riguarda soltanto la prosecuzione del rialzo dopo le midterm. Al centro delle valutazioni degli investitori vi sono la sostenibilità della discesa del petrolio, il possibile cambiamento delle condizioni finanziarie e la capacità delle imprese di adattarsi a un quadro internazionale ancora instabile.
Le prossime sedute permetteranno di capire se il recupero dei listini rappresenti l’avvio di una fase più favorevole oppure una reazione temporanea alle aspettative suscitate dal risultato elettorale americano.
