

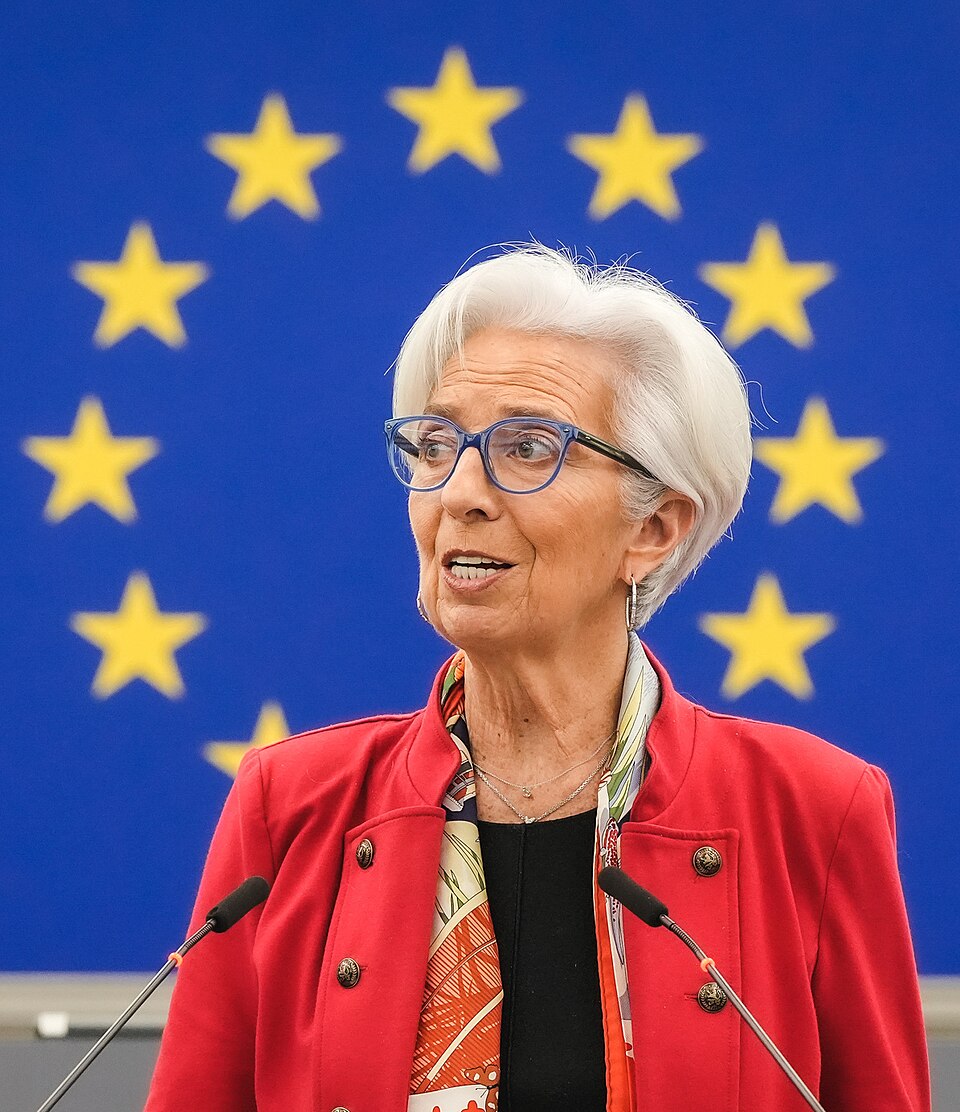
 (AGENPARL) - Roma, 29 Ottobre 2026 - La presidente della Banca centrale europea lascerà l’incarico il 7 febbraio 2027, nove mesi prima della scadenza naturale. Si apre la corsa alla successione mentre l’Eurozona affronta nuove pressioni inflazionistiche, rendimenti obbligazionari elevati e tensioni sui titoli di Stato. Per gli investitori diventano centrali le prospettive dei tassi, gli spread e la continuità della politica monetaria.
Christine Lagarde ha annunciato che lascerà la presidenza della Banca centrale europea il prossimo 7 febbraio 2027, anticipando di circa nove mesi la conclusione del mandato che sarebbe dovuto terminare nell’ottobre dello stesso anno. La decisione, comunicata ufficialmente dalla BCE, apre una nuova fase per la politica monetaria dell’Eurozona in un momento particolarmente delicato per i mercati finanziari, alle prese con il ritorno delle pressioni inflazionistiche legate all’energia, l’aumento dei rendimenti obbligazionari e le preoccupazioni per la sostenibilità dei conti pubblici di alcuni Paesi europei. Per gli investitori, l’uscita anticipata della presidente non rappresenta soltanto un cambiamento ai vertici di Francoforte, ma introduce una variabile politica e istituzionale da valutare insieme all’evoluzione dei tassi d’interesse, delle prospettive economiche e delle condizioni di finanziamento nell’area euro.
La BCE ha precisato che Lagarde ha informato della propria decisione il Consiglio direttivo e il presidente del Consiglio europeo António Costa. Quest’ultimo ha confermato che il procedimento per individuare il successore sarà avviato immediatamente, con l’obiettivo di garantire una transizione ordinata. L’annuncio arriva mentre la banca centrale deve affrontare una combinazione complessa di rischi: da un lato il rincaro dell’energia alimenta le aspettative di inflazione, dall’altro il rialzo dei rendimenti dei titoli di Stato rende più costoso il finanziamento del debito pubblico e può frenare gli investimenti delle imprese e la domanda delle famiglie. È proprio l’interazione tra questi fattori, più che il semplice cambio di presidente, a determinare le implicazioni per BTP, obbligazioni societarie, settore bancario e mercati azionari.
BTP e spread: perché la successione alla BCE interessa gli investitori italiani
Il primo settore da osservare è quello dei titoli di Stato. Per gli investitori italiani, il BTP resta uno degli strumenti più direttamente esposti alle aspettative sulla politica monetaria europea, perché il suo prezzo dipende anche dall’andamento dei rendimenti richiesti dal mercato e dalla percezione del rischio sovrano. Quando i rendimenti salgono, il valore di mercato delle obbligazioni già emesse tende a diminuire; quando scendono, accade generalmente il contrario. Il principio è particolarmente importante per i titoli a lunga scadenza, che presentano una maggiore sensibilità alle variazioni dei tassi. L’annuncio di Lagarde non determina automaticamente un aumento o una diminuzione dei rendimenti italiani, ma rende ancora più rilevante il dibattito sull’orientamento che la BCE adotterà nei prossimi mesi e sulla capacità della futura presidenza di mantenere credibile la risposta alle tensioni finanziarie.
Un indicatore fondamentale sarà lo spread tra BTP e Bund tedeschi, che misura la differenza di rendimento tra il debito pubblico italiano e quello della Germania a parità di scadenza. Questo differenziale non dipende esclusivamente dalla BCE: riflette anche la situazione dei conti pubblici, le prospettive di crescita, la stabilità politica e la propensione degli investitori al rischio. Tuttavia, le decisioni della banca centrale possono influenzare il contesto generale nel quale gli operatori valutano i titoli sovrani. Una politica monetaria più restrittiva può contribuire a mantenere elevati i rendimenti dell’intera area euro, mentre una comunicazione poco chiara sul sostegno alla trasmissione della politica monetaria potrebbe amplificare la volatilità nei mercati più vulnerabili. Per chi detiene BTP, sarà quindi importante distinguere l’andamento del rendimento assoluto da quello dello spread: il primo può salire anche senza un deterioramento specifico del rischio italiano, semplicemente perché aumentano i tassi di riferimento del mercato europeo.
La Francia sotto pressione e il rischio di contagio sui mercati obbligazionari
La situazione francese costituisce uno dei principali elementi di attenzione per la BCE e per gli investitori internazionali. Negli ultimi mesi, le preoccupazioni per l’elevato debito pubblico e per le prospettive fiscali di Parigi hanno contribuito ad aumentare i rendimenti dei titoli di Stato francesi. Secondo Reuters, il premio richiesto dagli investitori per detenere obbligazioni francesi rispetto ai Bund tedeschi si è ampliato, segnalando una crescente sensibilità dei mercati alla situazione politica ed economica del Paese. Il problema assume una dimensione europea perché la Francia è una delle maggiori economie dell’Eurozona e occupa una posizione centrale nel sistema finanziario continentale. Eventuali tensioni persistenti sui suoi titoli di Stato potrebbero incidere sul costo del capitale, sulle valutazioni delle obbligazioni detenute dagli intermediari e, più in generale, sulla percezione del rischio sovrano nell’area euro.
La BCE dispone di strumenti destinati a contrastare eventuali disfunzioni nella trasmissione della politica monetaria, ma il loro utilizzo non è automatico. Tra questi figura il Transmission Protection Instrument (TPI), concepito per intervenire in presenza di dinamiche di mercato ingiustificate e disordinate che minaccino il corretto funzionamento della politica monetaria. Lo strumento è soggetto a condizioni e valutazioni specifiche, e non costituisce una garanzia generalizzata contro qualsiasi aumento degli spread. Per gli investitori, la questione centrale sarà capire se la futura leadership manterrà la stessa impostazione nella gestione dei rischi di frammentazione finanziaria. La credibilità della BCE dipende infatti non soltanto dalla capacità di controllare l’inflazione, ma anche dall’efficacia con cui le sue decisioni raggiungono le diverse economie dell’Eurozona senza produrre squilibri eccessivi tra i mercati nazionali.
Tassi d’interesse e inflazione: il vero nodo della prossima presidenza
La successione a Lagarde si apre in una fase nella quale la politica monetaria europea è nuovamente condizionata dal costo dell’energia. Le tensioni internazionali e il rialzo dei prezzi petroliferi hanno riacceso il rischio che l’inflazione rimanga elevata più a lungo del previsto, costringendo la BCE a mantenere un orientamento restrittivo. Il problema è particolarmente complesso perché gli shock energetici possono contemporaneamente spingere verso l’alto i prezzi e indebolire la crescita economica, riducendo il potere d’acquisto delle famiglie e aumentando i costi di produzione delle imprese. In uno scenario di questo tipo, una banca centrale deve valutare quanto il rincaro iniziale dell’energia possa trasferirsi ai salari, ai servizi e alle aspettative di inflazione, evitando nello stesso tempo di aggravare inutilmente il rallentamento dell’attività economica.
Alla vigilia della riunione del 29 ottobre, gli operatori si attendevano che la BCE mantenesse il tasso sui depositi al 2,50%, pur lasciando aperta la possibilità di ulteriori interventi restrittivi nei mesi successivi. Le aspettative del mercato, tuttavia, non equivalgono a decisioni ufficiali e possono cambiare rapidamente in funzione dei dati economici e delle comunicazioni dell’istituto. Per gli investitori obbligazionari, il punto essenziale sarà osservare l’evoluzione delle previsioni sull’inflazione e dei tassi a breve e lungo termine, senza attribuire al futuro presidente un orientamento già definito. Anche dopo l’uscita di Lagarde, le decisioni continueranno a essere adottate dal Consiglio direttivo della BCE, nel quadro del mandato istituzionale di stabilità dei prezzi. La continuità delle regole e del processo decisionale costituisce un elemento importante per limitare l’incertezza legata alla successione.
Banche europee: margini d’interesse, credito e valutazioni di Borsa
Il settore bancario rappresenta un secondo osservatorio privilegiato per valutare gli effetti della transizione ai vertici della BCE. Tassi più elevati possono sostenere, almeno in determinate condizioni, i margini d’interesse degli istituti di credito, cioè la differenza tra i ricavi generati dai prestiti e il costo della raccolta. Il beneficio, però, non è uniforme né illimitato: dipende dalla struttura dei depositi, dalla composizione dei finanziamenti, dalla concorrenza e dalla velocità con cui le variazioni dei tassi vengono trasferite ai clienti. Un periodo prolungato di politica monetaria restrittiva può inoltre ridurre la domanda di credito e aumentare le difficoltà di rimborso per famiglie e imprese, con possibili effetti negativi sulla qualità degli attivi bancari.
Per chi investe nelle azioni degli istituti europei, sarà quindi necessario considerare insieme redditività, costo del rischio, solidità patrimoniale e politiche di remunerazione degli azionisti. Le prospettive di dividendi e riacquisti di azioni proprie dipendono dai risultati economici e dalle decisioni delle singole banche, non soltanto dal livello dei tassi BCE. Anche l’andamento dei titoli di Stato assume un ruolo significativo, perché molti intermediari detengono portafogli obbligazionari sensibili alle oscillazioni dei rendimenti. Un aumento della volatilità sui mercati sovrani potrebbe incidere sulle valutazioni e sulla percezione del rischio, pur con effetti differenti a seconda della contabilizzazione degli strumenti e delle strategie di copertura adottate. L’uscita di Lagarde, dunque, non consente di prevedere una direzione univoca per le azioni bancarie: sarà il contesto monetario e macroeconomico a determinare quali modelli di business risulteranno maggiormente favoriti.
Obbligazioni societarie, mercati azionari ed euro
Le conseguenze della politica monetaria europea non si fermano ai titoli di Stato e alle banche. Per le imprese, il livello dei rendimenti obbligazionari e dei tassi di finanziamento influenza il costo del capitale, le decisioni di investimento e la sostenibilità del debito. Le società che devono rifinanziare passività importanti possono risentire maggiormente di un periodo prolungato di tassi elevati, mentre le aziende con bilanci solidi, liquidità abbondante e una minore dipendenza dal credito possono affrontare condizioni finanziarie restrittive con maggiore flessibilità. Anche nel mercato delle obbligazioni societarie occorre distinguere il rendimento dei titoli governativi dal premio aggiuntivo richiesto per il rischio di credito: i due fattori possono muoversi in direzioni diverse e produrre effetti differenti sulle valutazioni.
Per i mercati azionari, l’eventuale prosecuzione della stretta monetaria può influire sui multipli di valutazione, soprattutto nei settori nei quali una quota rilevante dei profitti attesi è collocata negli anni futuri. Al tempo stesso, le imprese capaci di mantenere margini elevati e generare flussi di cassa consistenti possono mostrare una maggiore resilienza. Anche il cambio euro-dollaro resterà sotto osservazione, perché dipende in parte dalle differenze tra le prospettive dei tassi europei e statunitensi, oltre che dalle condizioni economiche globali e dalla domanda di attività considerate sicure. Non esiste tuttavia una relazione meccanica tra l’uscita di un presidente della BCE e la direzione della valuta: il mercato valutario reagisce soprattutto alle aspettative relative alla politica monetaria, alla crescita e ai rischi internazionali.
La successione: Klaas Knot e Pablo Hernández de Cos tra i nomi osservati
L’annuncio di Lagarde apre formalmente la procedura per individuare il nuovo presidente della Banca centrale europea. Il Consiglio europeo, riunito nella composizione dei Paesi dell’area euro, è responsabile della nomina secondo il procedimento previsto dai trattati, che comprende una raccomandazione del Consiglio e la consultazione del Parlamento europeo e del Consiglio direttivo della BCE. António Costa ha dichiarato che il processo inizierà senza ritardi, con l’obiettivo di assicurare una successione ordinata. La scelta avrà inevitabilmente anche una dimensione politica, perché i governi dovranno trovare un accordo su una figura capace di garantire autorevolezza istituzionale, competenza monetaria e credibilità internazionale.
Tra i nomi indicati dalla stampa finanziaria figurano Klaas Knot, già governatore della banca centrale dei Paesi Bassi, e Pablo Hernández de Cos, ex governatore della Banca di Spagna e attuale direttore generale della Banca dei regolamenti internazionali. Si tratta di possibili candidati, non di designazioni ufficiali. Per i mercati, la valutazione dei profili non riguarderà soltanto le rispettive posizioni passate sulla politica monetaria, ma anche la capacità di costruire consenso all’interno del Consiglio direttivo e di comunicare con chiarezza in un contesto economico incerto. L’esperienza degli ultimi anni ha dimostrato quanto sia importante per una banca centrale mantenere un equilibrio tra fermezza nella lotta all’inflazione e attenzione alla stabilità del sistema finanziario. La scelta del successore sarà quindi osservata con particolare interesse dagli operatori, ma non comporterà automaticamente un cambiamento di strategia.
Che cosa devono osservare gli investitori nei prossimi mesi
Per chi opera sui mercati europei, l’annuncio dell’uscita anticipata di Christine Lagarde rende necessario seguire tre dinamiche strettamente collegate: l’evoluzione delle aspettative sui tassi, la tenuta dei mercati obbligazionari e le caratteristiche della futura leadership della BCE. I dati sull’inflazione, i prezzi dell’energia, gli indicatori di crescita e le condizioni del credito continueranno a rappresentare i principali elementi sui quali si baseranno le decisioni monetarie. Allo stesso tempo, l’andamento dei rendimenti francesi, italiani e tedeschi permetterà di valutare se le tensioni finanziarie resteranno circoscritte oppure tenderanno ad ampliarsi. Per gli investitori che detengono obbligazioni, sarà importante considerare la durata dei titoli e la sensibilità dei prezzi alle variazioni dei rendimenti; per chi investe in azioni, conteranno soprattutto la qualità degli utili, la solidità dei bilanci e la capacità delle imprese di sostenere costi di finanziamento elevati.
La reazione iniziale dei mercati all’annuncio è stata relativamente contenuta, secondo le prime ricostruzioni di Reuters, un segnale che gli operatori attribuiscono valore alla continuità istituzionale della BCE oltre la figura del suo presidente. Sarebbe tuttavia prematuro considerare esaurite le possibili conseguenze della successione: il quadro potrà evolvere con l’emergere dei candidati, con le prossime decisioni sui tassi e con l’andamento dell’economia europea. Per BTP, banche e investitori, la vera questione non è soltanto chi prenderà il posto di Lagarde, ma quale combinazione di inflazione, crescita, rendimenti e stabilità finanziaria dovrà affrontare la nuova presidenza. È su questo equilibrio che si misureranno le opportunità e i rischi dei mercati europei nel 2027.
Fonti: Banca centrale europea, Consiglio europeo, Reuters, Associated Press, Financial Times.
