

 (AGENPARL) - Roma, 29 Ottobre 2026 - Alphabet, la società madre di Google, presenta ricavi record e una crescita straordinaria nel cloud, ma gli investimenti nell’intelligenza artificiale assorbono più denaro di quanto il gruppo generi nel trimestre. Il mercato si interroga sulla sostenibilità della corsa ai data center e sui rendimenti futuri per gli azionisti.
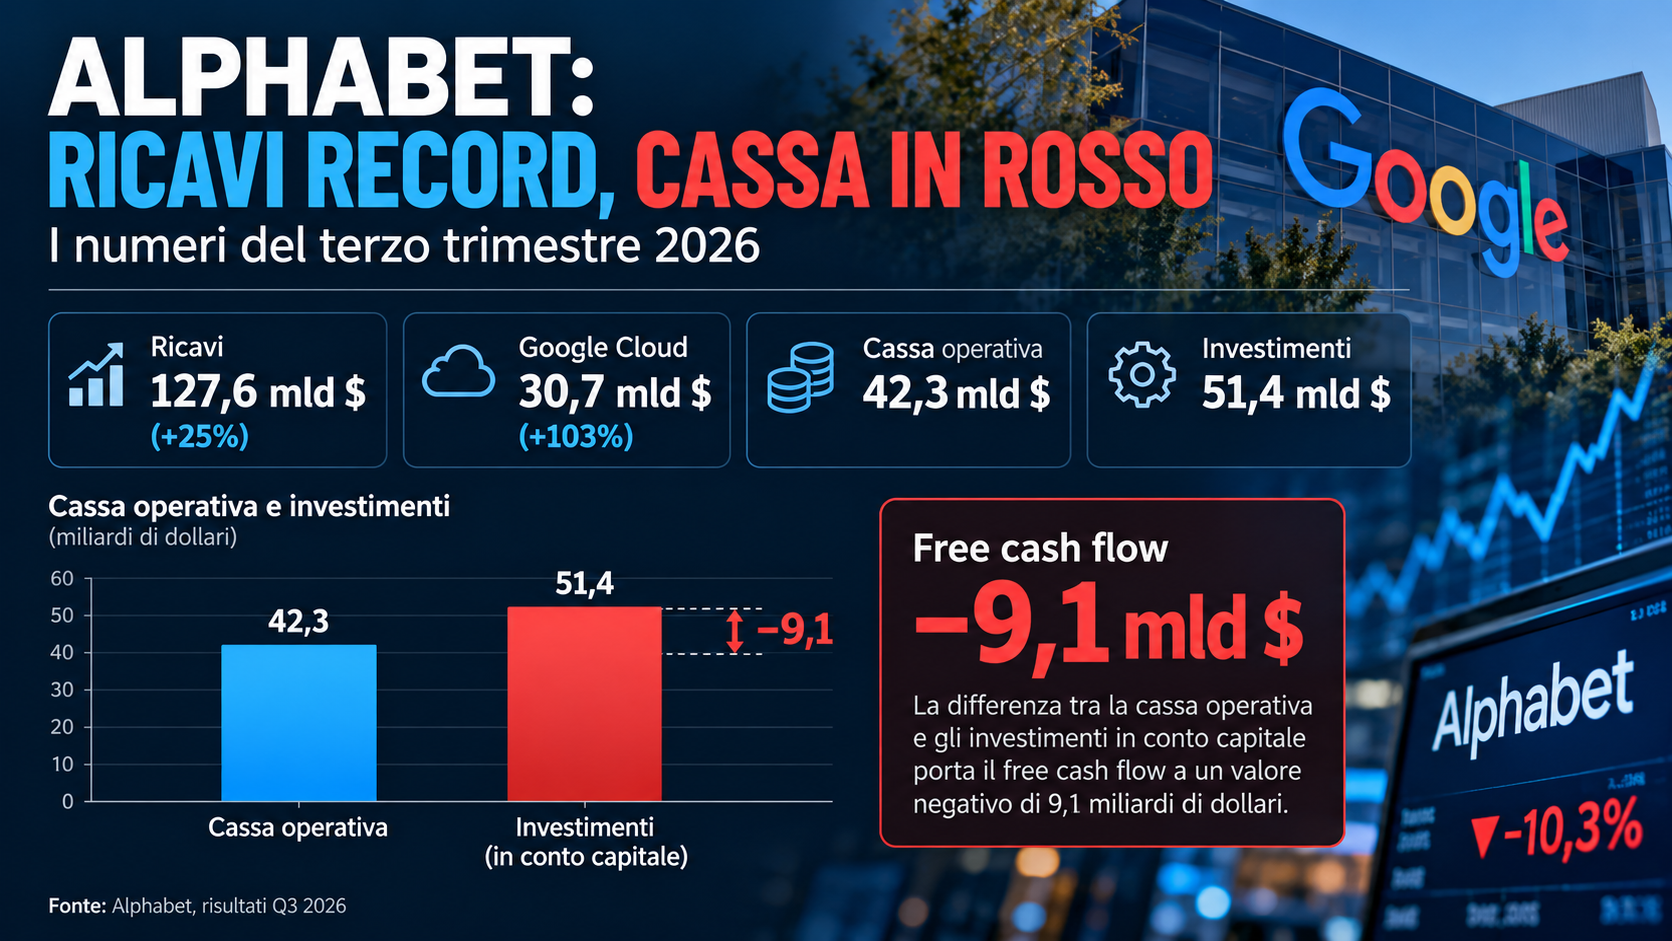
Google guadagna miliardi ma brucia liquidità: è il paradosso finanziario emerso dai risultati trimestrali di Alphabet, la società che controlla il più importante motore di ricerca al mondo, YouTube e Google Cloud. Nel terzo trimestre del 2026 il gruppo americano ha registrato ricavi per 127,6 miliardi di dollari, in aumento del 25% rispetto allo stesso periodo dell’anno precedente, e un utile operativo di circa 40,6 miliardi. Numeri che, in condizioni normali, potrebbero rappresentare un segnale di notevole solidità. Eppure la reazione degli investitori è stata opposta: le azioni Alphabet hanno subito pesanti vendite a Wall Street, arrivando a perdere oltre il 10% nella seduta del 29 ottobre. Il motivo non è una mancanza di crescita, ma il timore che l’espansione dell’intelligenza artificiale richieda investimenti sempre più elevati prima di produrre ritorni finanziari sufficienti a giustificarli.
Il dato che ha attirato maggiormente l’attenzione degli analisti riguarda il flusso di cassa libero, o free cash flow, uno degli indicatori più importanti per valutare la capacità di un’impresa di finanziare la propria crescita, remunerare gli azionisti e mantenere flessibilità finanziaria. Alphabet ha generato circa 42,3 miliardi di dollari di liquidità dalle attività operative, ma ha sostenuto investimenti in conto capitale per 51,4 miliardi. La differenza porta il flusso di cassa libero trimestrale a un valore negativo di circa 9,1 miliardi di dollari. È il secondo trimestre consecutivo con questo segno, una circostanza particolarmente significativa per un gruppo che per molti anni è stato considerato uno dei maggiori generatori di cassa del settore tecnologico.
La distinzione è fondamentale: Alphabet non sta registrando una perdita operativa e non ha improvvisamente esaurito le proprie disponibilità finanziarie. Continua a produrre profitti elevati e dispone di ingenti risorse patrimoniali. Il problema che il mercato sta cercando di valutare è diverso e riguarda la velocità con cui la società trasforma la liquidità generata dalle attività tradizionali in infrastrutture destinate all’intelligenza artificiale. Una parte consistente del denaro prodotto dalla pubblicità online e dai servizi digitali viene reinvestita in server, semiconduttori, reti, capacità di calcolo e nuovi centri dati. Si tratta di attività che potrebbero generare ricavi per molti anni, ma che richiedono esborsi immediati e introducono nuovi rischi industriali.
Ricavi record, ma Wall Street guarda oltre gli utili
Il fatturato complessivo di Alphabet ha raggiunto 127,6 miliardi di dollari, mentre il risultato operativo è cresciuto del 30% su base annua. Il margine operativo consolidato si è attestato al 31,8%, confermando una redditività elevata. L’utile netto attribuibile agli azionisti ordinari, tuttavia, è sceso a circa 26,2 miliardi di dollari, anche per effetto di componenti finanziarie non operative, tra cui una perdita di valutazione non realizzata su partecipazioni azionarie. È quindi necessario distinguere la dinamica del risultato netto dalla capacità di generare utili attraverso i servizi di Google: i due fenomeni non raccontano esattamente la stessa storia.
Le vendite sul titolo riflettono soprattutto il confronto fra le aspettative degli investitori e i risultati effettivi. La crescita complessiva dei ricavi, pur robusta, è risultata leggermente inferiore alle previsioni degli analisti. Il settore pubblicitario, che resta il principale motore economico del gruppo, ha mostrato un’espansione meno brillante di quanto il mercato si attendesse. Nel frattempo, gli investimenti necessari per sostenere l’intelligenza artificiale continuano ad aumentare. Quando un titolo incorpora aspettative di crescita molto elevate, anche risultati apparentemente eccellenti possono provocare una correzione se emergono dubbi sulla redditività futura.
È un meccanismo che interessa non soltanto Alphabet, ma l’intero comparto delle grandi società tecnologiche statunitensi. Per anni gli investitori hanno premiato le imprese capaci di dimostrare una crescita rapida dei ricavi digitali accompagnata da margini elevati e abbondante generazione di cassa. La nuova fase dell’intelligenza artificiale modifica parzialmente questo modello: i servizi software continuano a promettere margini importanti, ma la loro realizzazione richiede infrastrutture fisiche sempre più costose. La competizione tecnologica torna così a dipendere da investimenti industriali di dimensioni eccezionali.
Google Cloud raddoppia i ricavi: la crescita non basta a rassicurare il mercato
La parte più spettacolare dei risultati riguarda Google Cloud, che ha registrato ricavi per 30,7 miliardi di dollari, in aumento del 103% rispetto all’anno precedente. La domanda di infrastrutture per l’intelligenza artificiale, servizi cloud e sistemi di calcolo avanzato sta sostenendo un’espansione senza precedenti. Anche la redditività del segmento è migliorata: l’utile operativo ha raggiunto circa 11,1 miliardi di dollari e il margine operativo è salito al 36,2%, rispetto al 23,7% dello stesso trimestre del 2025.
Questi numeri dimostrano che l’intelligenza artificiale non rappresenta soltanto una promessa commerciale. Alphabet sta già vendendo capacità di calcolo, strumenti per le imprese e infrastrutture che trovano una domanda concreta sul mercato. Il gruppo ha inoltre comunicato un portafoglio di contratti e impegni commerciali futuri, il cosiddetto backlog, pari a 561 miliardi di dollari per Google Cloud. Secondo le indicazioni fornite dalla società, oltre il 55% di questo ammontare dovrebbe trasformarsi in ricavi nei successivi ventiquattro mesi, pur restando soggetto ai tempi di esecuzione dei contratti.
Il punto critico è che una crescita così rapida impone ad Alphabet di costruire e acquistare capacità produttiva prima di incassare tutti i ricavi associati. I clienti richiedono risorse di calcolo immediatamente disponibili e le società tecnologiche devono assicurarsi chip, apparecchiature, spazi nei data center e infrastrutture di rete con largo anticipo. Una parte rilevante degli investimenti viene quindi sostenuta oggi per servire una domanda che produrrà effetti economici anche negli esercizi successivi. Per gli investitori, la questione diventa capire se il ritmo di crescita del cloud sarà abbastanza elevato e duraturo da compensare l’accelerazione delle spese.
Il rischio nascosto nel motore di ricerca: l’AI cambia il modo di fare pubblicità
La seconda fonte di preoccupazione riguarda il motore di ricerca Google, che continua a rappresentare una delle attività più redditizie del gruppo. I ricavi della voce Google Search e delle attività collegate sono cresciuti del 12% nel trimestre, raggiungendo circa 63,3 miliardi di dollari. Si tratta di un aumento significativo, ma inferiore alle aspettative di una parte del mercato e più contenuto rispetto alla crescita del cloud. La questione assume particolare importanza perché proprio i flussi finanziari generati dalla ricerca e dalla pubblicità contribuiscono a sostenere gli investimenti nelle nuove tecnologie.
L’introduzione di risposte generate dall’intelligenza artificiale all’interno del motore di ricerca modifica progressivamente il comportamento degli utenti. Invece di consultare una sequenza di collegamenti sponsorizzati e risultati tradizionali, una parte delle persone interagisce con risposte conversazionali e strumenti di ricerca avanzata. Per Google si tratta di un’opportunità, perché può aumentare l’utilizzo dei propri servizi, ma anche di una sfida commerciale: la monetizzazione pubblicitaria delle nuove interfacce non è ancora consolidata quanto quella del motore di ricerca tradizionale.
Durante la presentazione dei risultati, i dirigenti di Alphabet hanno riconosciuto che la diffusione della modalità di ricerca basata sull’intelligenza artificiale sta incidendo sulle dinamiche pubblicitarie. La società punta a estendere la presenza degli annunci anche nei nuovi ambienti di ricerca, ma il mercato vuole capire con quale velocità questi prodotti potranno raggiungere livelli di monetizzazione paragonabili a quelli storici. Il rischio non è necessariamente che l’intelligenza artificiale sostituisca Google, bensì che Google debba sostenere costi maggiori per offrire servizi che, almeno nella fase iniziale, potrebbero generare ricavi pubblicitari meno prevedibili.
Oltre 50 miliardi di investimenti in tre mesi: quanto costa la corsa all’intelligenza artificiale
La dimensione degli investimenti è il cuore della vicenda. Nel solo terzo trimestre Alphabet ha sostenuto circa 51,4 miliardi di dollari di spese in conto capitale. Una quota importante è stata destinata a server, apparecchiature di rete e infrastrutture tecniche, mentre il resto ha riguardato principalmente la realizzazione e l’espansione dei data center. La società ha indicato per il 2026 un programma di investimenti compreso tra 195 e 205 miliardi di dollari e ha anticipato che nel 2027 le spese potrebbero aumentare ulteriormente, senza fornire una previsione numerica definitiva.
Si tratta di cifre che avvicinano il settore tecnologico ai grandi programmi di investimento delle industrie tradizionali. Costruire capacità di calcolo su larga scala significa acquistare beni fisici, assicurarsi forniture energetiche, sviluppare infrastrutture e assumere impegni contrattuali di lunga durata. Il ritorno economico dipenderà dalla capacità di utilizzare queste risorse con continuità e di venderne i servizi a prezzi sufficientemente remunerativi. Se la domanda dovesse rallentare, una parte dei costi rimarrebbe comunque a carico delle società che hanno realizzato gli impianti.
Alphabet sta investendo anche nei propri processori specializzati, le TPU, sviluppati per accelerare le operazioni di intelligenza artificiale. La vendita di sistemi basati su queste tecnologie ha contribuito alla crescita di Google Cloud, ma richiede a sua volta investimenti in componenti, produzione e scorte. È un passaggio industriale rilevante perché consente a Google di rafforzare il controllo sulla propria infrastruttura tecnologica, pur aumentando la complessità finanziaria e operativa del gruppo.
Perché Microsoft offre un confronto importante agli investitori
Il confronto con Microsoft aiuta a comprendere la reazione di Wall Street. Anche il gruppo guidato da Satya Nadella sta investendo enormi risorse nell’intelligenza artificiale e nelle infrastrutture cloud, ma negli ultimi risultati trimestrali ha registrato un flusso di cassa libero positivo di circa 18,6 miliardi di dollari. La divisione Azure ha inoltre mostrato una crescita del 48%, sostenendo la percezione che gli investimenti stiano già producendo ritorni finanziari consistenti. La diversa dinamica della liquidità ha contribuito a una reazione di mercato più favorevole rispetto a quella riservata ad Alphabet.
Questo non significa che Microsoft sia automaticamente un investimento migliore o che Google abbia una strategia destinata a fallire. Le due società presentano modelli di business, calendari di investimento e strutture dei ricavi differenti. Il confronto dimostra però che gli investitori stanno diventando più selettivi: non è più sufficiente annunciare grandi programmi di spesa nell’intelligenza artificiale, ma occorre mostrare in quale misura tali programmi si traducano in crescita, margini e liquidità disponibile.
Per Alphabet la sfida è particolarmente delicata perché il gruppo deve contemporaneamente difendere il mercato pubblicitario tradizionale, accelerare l’espansione di Google Cloud e sostenere lo sviluppo dei modelli Gemini. Ciascuna di queste attività può rafforzare le altre, ma l’integrazione richiede tempo e risorse. È proprio questo equilibrio fra investimenti immediati e benefici futuri a determinare una parte crescente della valutazione di Borsa.
Un flusso di cassa negativo non significa che Google sia senza soldi
L’espressione «bruciare liquidità» può suggerire una condizione di difficoltà finanziaria più grave di quella effettivamente descritta dai conti. Nel caso di Alphabet, il flusso di cassa libero negativo deriva soprattutto dal livello eccezionalmente elevato degli investimenti, non dall’incapacità delle attività operative di produrre denaro. La società ha inoltre comunicato disponibilità liquide e titoli negoziabili per circa 265 miliardi di dollari alla fine del trimestre, sebbene questa voce comprenda anche partecipazioni azionarie il cui valore può oscillare.
Il dato resta comunque significativo perché la liquidità investita in infrastrutture non è immediatamente disponibile per altri impieghi. Se il programma di espansione dovesse continuare a crescere più rapidamente dei flussi operativi, Alphabet potrebbe trovarsi a dover scegliere fra mantenere gli attuali ritmi di investimento, modificare la remunerazione degli azionisti o utilizzare maggiormente gli strumenti di finanziamento disponibili. Nessuna di queste eventualità rappresenta, di per sé, un segnale di crisi imminente, ma ciascuna modifica il profilo finanziario di un gruppo storicamente apprezzato per la sua capacità di autofinanziamento.
Occorre considerare anche che il trimestre è stato influenzato da fattori straordinari, fra cui un pagamento di circa 5,2 miliardi di dollari relativo a una sanzione della Commissione europea. Questo elemento ha inciso sui flussi di cassa e non dovrebbe essere confuso con il costo ricorrente degli investimenti nell’intelligenza artificiale. Allo stesso tempo, il fatto che il free cash flow sia risultato negativo per due trimestri consecutivi suggerisce che il mercato non stia osservando soltanto un episodio isolato, ma una fase di trasformazione della struttura finanziaria dell’impresa.
Cosa devono osservare gli investitori nei prossimi trimestri
Per chi investe nelle grandi società tecnologiche, i risultati di Alphabet offrono una lezione più ampia del semplice andamento di un titolo. La crescita dei ricavi non basta, da sola, a determinare il valore di un’azione. Conta la qualità di quella crescita, la capacità di trasformarla in utili e soprattutto la quantità di capitale necessaria per sostenerla. Un’impresa può registrare vendite record e profitti elevati, ma subire una correzione in Borsa se gli investitori ritengono che i rendimenti futuri non compensino adeguatamente i rischi e gli investimenti richiesti.
Nei prossimi trimestri sarà importante verificare se Google Cloud continuerà a espandersi mantenendo margini elevati, se la pubblicità nella ricerca basata sull’intelligenza artificiale riuscirà a consolidarsi e se il flusso di cassa libero tornerà stabilmente positivo. Altrettanto rilevante sarà l’evoluzione del programma di investimenti previsto per il 2027, perché una nuova accelerazione della spesa potrebbe modificare ulteriormente le aspettative degli azionisti. La dimensione del portafoglio ordini cloud costituisce un elemento favorevole, ma non elimina i rischi legati ai tempi di realizzazione delle infrastrutture, ai costi e alla concorrenza.
Per gli investitori europei, compresi quelli che detengono azioni Alphabet direttamente o attraverso fondi ed ETF legati agli indici statunitensi, la vicenda conferma che l’esposizione all’intelligenza artificiale non coincide necessariamente con una crescita lineare delle quotazioni. Le grandi aziende del settore possono continuare a espandersi sul piano industriale e, nello stesso tempo, attraversare fasi di forte volatilità finanziaria. Il prezzo pagato per acquistare un titolo e le aspettative incorporate nella sua valutazione rimangono elementi decisivi.
Il paradosso di Google, in definitiva, è quello di un’azienda che sta crescendo rapidamente proprio grazie a una tecnologia che le impone di spendere somme sempre più elevate. L’intelligenza artificiale promette nuovi mercati e nuove fonti di ricavo, ma obbliga anche i protagonisti della competizione a impegnare capitali senza precedenti. Wall Street non sta necessariamente mettendo in discussione il futuro dell’AI, sta chiedendo quanto costerà costruirlo e quando gli investitori potranno cominciare a raccoglierne pienamente i frutti.
Fonti: Alphabet Investor Relations, Reuters, The Motley Fool, Microsoft Investor Relations.
