
 (AGENPARL) - Roma, 30 Settembre 2026 - Il petrolio sta scendendo. Ma sarebbe un errore confondere una correzione del prezzo con la fine della crisi.
La ripresa delle esportazioni dal Medio Oriente ha finalmente restituito ossigeno a un mercato che per mesi ha vissuto sotto la pressione della guerra, delle interruzioni logistiche e della riduzione dei flussi attraverso lo Stretto di Hormuz. L’Arabia Saudita ha recuperato una parte consistente della propria capacità di esportazione e il greggio ha reagito nel modo più prevedibile: i prezzi hanno perso terreno.
Eppure, sotto quella discesa si sta formando qualcosa di molto più importante.
Il mercato petrolifero mondiale potrebbe essere entrato in un regime strutturalmente più costoso, nel quale il prezzo incorpora non soltanto domanda e offerta, ma anche il costo permanente dell’insicurezza.
È questa la tesi che emerge dalle nuove previsioni di Standard Chartered.
La banca ha portato la propria stima media del Brent per il 2026 a 92 dollari al barile, contro gli 85,50 dollari precedenti, e quella del WTI a 86 dollari, contro 80,25. Per il 2027 la revisione è ancora più significativa: Brent a 89,50 dollari, rispetto ai precedenti 77,50, e WTI a 82,75 dollari, contro 72,50. Rigzone
Ed è importante correggere qui un dato contenuto nel testo di partenza: 89,50 dollari è la previsione Standard Chartered per il Brent 2027; per il WTI 2027 la cifra indicata è 82,75 dollari, esattamente come mostra anche la tabella allegata.
Non siamo quindi davanti alla previsione di un’esplosione permanente del petrolio.
Siamo davanti a qualcosa di forse economicamente più importante:
un rialzo del pavimento.
Il petrolio scende perché il Medio Oriente sta tornando a esportare
La buona notizia esiste ed è concreta.
I dati Kpler riportati da Reuters indicavano a fine settembre esportazioni di greggio dai principali produttori mediorientali pari a circa 12,8 milioni di barili al giorno, il livello più alto dall’inizio della guerra a febbraio, sebbene ancora circa 6 milioni di barili al giorno sotto i 18,8 milioni precedenti al conflitto. L’Arabia Saudita era sulla buona strada per esportare circa 5,4 milioni di barili al giorno, più del doppio dei 2,446 milioni di agosto. Investing.com
Questi dati meritano una precisazione rispetto ai 15,5 milioni di barili indicati nel testo fornito: la fonte Reuters/Kpler che ho potuto verificare parla di 12,8 milioni di barili al giorno per il gruppo di principali esportatori mediorientali considerato, non 15,5 milioni. La differenza può dipendere da perimetri geografici o metodologie differenti, ma non è corretto presentarli come se fossero lo stesso dato. Investing.com
La sostanza, tuttavia, rimane. I barili stanno tornando. Hormuz sta tornando a funzionare parzialmente. Le esportazioni saudite stanno risalendo. E il mercato sta reagendo. Ma la domanda decisiva non è più semplicemente quanti barili stiano tornando oggi. È quanto sia diventato fragile il sistema necessario per farli arrivare domani.
Un barile a 90 dollari può essere più importante di uno a 120
I grandi shock petroliferi attirano inevitabilmente l’attenzione quando il Brent supera quota 100, ma per economie, imprese e consumatori potrebbe essere ancora più importante ciò che succede dopo. Se una crisi porta il petrolio a 120 dollari per alcune settimane e poi il prezzo ritorna rapidamente a 70, il danno è violento ma temporaneo. Se invece il conflitto modifica permanentemente infrastrutture, assicurazioni, rotte, scorte, capacità inutilizzata e percezione del rischio, allora il mercato può stabilizzarsi molto più in basso rispetto ai picchi e rimanere comunque molto più caro rispetto al vecchio equilibrio.
È precisamente ciò che suggeriscono le nuove stime Standard Chartered. La tabella allegata racconta bene questa traiettoria.
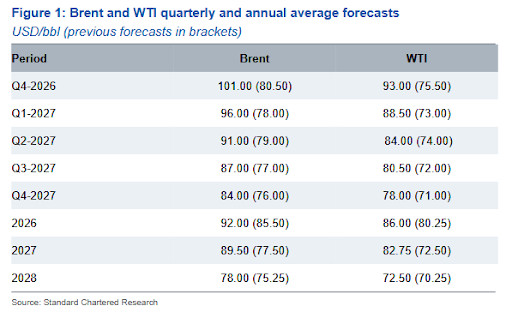
Per il quarto trimestre 2026 la banca vede Brent a 101 dollari e WTI a 93. Nel primo trimestre 2027: Brent 96, WTI 88,50. Secondo trimestre: 91 e 84. Terzo trimestre: 87 e 80,50. Quarto trimestre: 84 e 78. Poi, nel 2028, Brent a 78 dollari e WTI a 72,50. Non è quindi una previsione di petrolio sopra 100 dollari per sempre. È la previsione di una normalizzazione lenta e incompleta.
La parola più importante della tabella non è “100”. È “prima”
Guardiamo infatti i numeri tra parentesi. Sono le vecchie previsioni. Standard Chartered prevedeva precedentemente un Brent medio 2027 a 77,50 dollari. Ora ne prevede 89,50. Sono 12 dollari in più per ogni barile, circa il 15,5%. Per il WTI, il passaggio da 72,50 a 82,75 equivale a oltre il 14%. È questa revisione che cambia la storia. Perché significa che gli analisti non stanno semplicemente dicendo:
“C’è una guerra, quindi il petrolio costa di più.”
Stanno dicendo qualcosa di più profondo:
“Anche quando una parte dello shock sarà rientrata, il mondo al quale torneremo potrebbe essere più costoso di quello che avevamo previsto.”
Standard Chartered lega esplicitamente questa revisione a tre fattori: il carattere ormai regionale del conflitto, la probabilità di una de-escalation graduale e imperfetta anziché di un ritorno netto allo status quo e il passaggio del sistema energetico dall’ottimizzazione dell’efficienza verso resilienza, ridondanza e possibilità alternative. Rigzone
Questa è probabilmente la vera storia.
Il mercato sta iniziando a dare un prezzo alla resilienza
Per trent’anni l’industria globale ha cercato ossessivamente l’efficienza. Scorte ridotte. Capacità inutilizzata minima. Catene logistiche concentrate. Fornitori selezionati principalmente sulla base del costo. Just-in-time.
Era una strategia straordinariamente efficiente quando il mondo era relativamente prevedibile, ma una catena costruita per eliminare ogni ridondanza elimina anche una parte della capacità di assorbire gli shock. Le guerre in Ucraina e Medio Oriente stanno modificando questo calcolo.
Governi e aziende vogliono più scorte. Più fornitori. Più rotte. Più capacità di riserva. Più infrastrutture alternative. Tutto questo ha una caratteristica comune:
costa. La resilienza non è gratuita.
Il mondo sta acquistando un’assicurazione energetica
Un oleodotto alternativo che viene utilizzato soltanto occasionalmente sembra inefficiente. Finché quello principale non viene colpito. Un deposito pieno di greggio immobilizza capitale. Finché le importazioni non vengono interrotte. Una raffineria con capacità disponibile sembra meno efficiente di una che lavora continuamente al limite. Finché il sistema perde capacità altrove. Un secondo fornitore può essere più caro. Finché il primo non smette di consegnare. La nuova economia energetica deve quindi incorporare un costo che durante la fase precedente della globalizzazione era stato progressivamente minimizzato: il costo dell’assicurazione contro il caos geopolitico.
Ed è precisamente questo costo che può sostenere un prezzo strutturalmente più elevato.
Non manca necessariamente il petrolio. Manca il margine d’errore
Questa distinzione è fondamentale. Il mondo continua a produrre enormi quantità di greggio. Il problema è quanto rapidamente il sistema possa sostituire un’interruzione importante. Quando la capacità inutilizzata è abbondante, la perdita di un produttore può essere compensata. Quando le scorte sono elevate, il mercato può assorbire temporaneamente un’interruzione. Quando esistono molte rotte alternative, la chiusura di una via non paralizza il commercio. Ma quando questi margini diventano sottili, ogni evento acquista un peso enorme. Un attacco a un’infrastruttura. Una petroliera danneggiata. Una raffineria fuori servizio. Un nuovo fronte militare. Una sanzione. Una decisione politica.
Un negoziato fallito.
Il prezzo reagisce non soltanto alla quantità di petrolio effettivamente perduta, ma alla possibilità che il prossimo shock arrivi quando il sistema dispone di poche alternative.
Il premio geopolitico diventa strutturale
Standard Chartered vede poche possibilità di un ritorno rapido alle condizioni precedenti il conflitto e considera la crisi ormai più ampia di un confronto bilaterale, anche per l’allargamento delle tensioni regionali. Rigzone
Questa valutazione è una previsione della banca, non una certezza, ma aiuta a spiegare perché il mercato possa scendere da 110 a 100 e contemporaneamente diventare più costoso nel lungo periodo.
La volatilità immediata e il livello strutturale sono due cose differenti. Possiamo avere giornate da -3%. Possiamo avere settimane di correzione. Possiamo persino vedere il Brent scendere progressivamente sotto quota 90.
E contemporaneamente scoprire che il vecchio mondo del petrolio stabilmente a 60-70 dollari è diventato molto più difficile da recuperare.
Il diesel racconta una storia ancora più pericolosa
Il greggio, però, è soltanto metà della storia. Un’economia non funziona direttamente a barili di Brent. Funziona con diesel. Benzina. Jet fuel. Nafta. Prodotti petrolchimici.
Ed è proprio nei prodotti raffinati che la tensione è diventata particolarmente evidente.
Negli Stati Uniti il diesel ha superato i 6,50 dollari al gallone, secondo Reuters, mentre le guerre in Iran e Ucraina hanno ristretto la disponibilità di petrolio e prodotti raffinati. Reuters
A quel livello, il diesel smette di essere una storia per trader. Diventa politica. Perché il diesel muove camion, treni, macchine agricole, cantieri, miniere, distribuzione alimentare, logistica.
Quando aumenta, il suo prezzo entra silenziosamente quasi ovunque.
Un litro di diesel può diventare inflazione
Questa è una delle ragioni per cui gli shock energetici sono così difficili da contenere. Il consumatore vede il prezzo alla pompa, ma quello è soltanto l’effetto più visibile. Un agricoltore utilizza diesel per lavorare il campo. Il raccolto viene caricato su un camion. Il camion raggiunge un impianto. Il prodotto viene trasformato. Poi viene caricato su un altro camion. Infine raggiunge il supermercato. Il carburante compare più volte nella stessa catena. Il risultato è che un aumento del diesel può trasformarsi in: costo agricolo → costo logistico → costo industriale → prezzo al consumo → inflazione. E quando l’inflazione energetica diventa persistente, entra inevitabilmente nelle decisioni delle banche centrali. Il barile finisce così per influenzare persino il costo del denaro.
Washington scopre quanto sia difficile comandare un mercato globale
È qui che la crisi diventa politicamente esplosiva. Con i prezzi del diesel ai massimi, negli Stati Uniti è cresciuta la pressione per limitare le esportazioni.
Trump ha espresso sostegno all’idea di valutare restrizioni, mentre all’interno dell’amministrazione sono emerse posizioni differenti. Roll Call
Il segretario all’Energia Chris Wright ha però sostenuto pubblicamente che un divieto generalizzato sarebbe controproducente.
La sua spiegazione è economicamente importante. Le raffinerie non producono soltanto diesel. Da un barile di greggio escono simultaneamente differenti prodotti.
Se viene impedito alle raffinerie di esportare il diesel eccedente e i serbatoi si riempiono, potrebbe diventare necessario ridurre la lavorazione complessiva del greggio. Risultato? Meno diesel, ma anche meno benzina e meno jet fuel.
Wright ha quindi avvertito che un divieto potrebbe esercitare pressioni al rialzo proprio sugli altri carburanti che Washington vorrebbe mantenere economici. Investing.com
La Casa Bianca ha inoltre negato il 23 settembre che fosse in preparazione un divieto generalizzato di 90 giorni, mentre erano in discussione misure volontarie e altre opzioni per aumentare l’offerta domestica. Reuters
La distinzione è importante: al momento non va presentato un divieto statunitense alle esportazioni di diesel come una decisione già presa.
Ed ecco il paradosso americano
Gli Stati Uniti sono una potenza energetica. Producono enormi quantità di petrolio. Possiedono una delle più sofisticate industrie di raffinazione del pianeta, Eppure possono ugualmente trovarsi esposti a prezzi record del diesel. Perché il mercato energetico non è nazionale. È una rete. Greggio americano. Raffinerie della Gulf Coast. Diesel esportato. Prodotti importati in altre regioni degli Stati Uniti. Raffinerie russe danneggiate. Domanda europea. Rotte mediorientali. Prezzi internazionali. Tutto comunica.
È per questo che una misura progettata per isolare il consumatore americano dal mercato mondiale può produrre effetti imprevisti sullo stesso consumatore.
La sicurezza energetica non coincide con l’autosufficienza statistica.
Conta l’intero sistema.
L’Europa guarda l’inverno
Dall’altra parte dell’Atlantico, la vulnerabilità assume una forma differente.
Il commissario europeo all’Energia Dan Jørgensen ha chiesto agli Stati membri di valutare o continuare misure capaci di sostenere le iniezioni negli stoccaggi e ridurre la domanda di gas ed elettricità, in un contesto di offerta globale limitata e forte volatilità. S&P Global
La Commissione ha sottolineato che l’approvvigionamento europeo rimane per il momento stabile, ma gli stoccaggi bassi e l’avvicinarsi dell’inverno aumentano l’esposizione a un nuovo shock. euronews
Ed emerge un’altra lezione della nuova normalità.
Un prezzo in discesa non equivale automaticamente a sicurezza.
Il gas può perdere terreno sul mercato oggi, ma se gli stoccaggi sono insufficienti e arriva un inverno rigido, il problema cambia rapidamente. Se contemporaneamente aumenta la domanda asiatica di GNL, cambia ancora. Se una rotta viene interrotta, cambia di nuovo. Il mercato guarda il prezzo corrente. Lo Stato deve guardare anche allo scenario nel quale quel prezzo non esiste più.
È questa la distanza crescente tra mercato e sicurezza nazionale
Un trader può permettersi di ragionare sul prossimo trimestre. Un governo no. Il mercato cerca equilibrio attraverso il prezzo. Lo Stato deve chiedersi cosa succede se l’equilibrio arriva troppo tardi. Da qui nasce la nuova politica energetica. Scorte strategiche. Stoccaggi. Diversificazione. Capacità inutilizzata. Infrastrutture alternative. Produzione domestica. Efficienza. Elettrificazione. Sono strumenti differenti, ma rispondono alla stessa domanda: quanto può resistere un’economia quando la sua principale fonte di energia viene improvvisamente compromessa?
La vera rivoluzione è passare dall’efficienza alla resilienza
È probabilmente questo il passaggio più importante dell’intera analisi Standard Chartered. Per anni abbiamo costruito sistemi energetici ottimizzati.
Ora stiamo costruendo sistemi assicurati. La differenza sembra semantica. In realtà vale centinaia di miliardi. Un sistema ottimizzato cerca il costo minimo. Un sistema resiliente accetta un costo maggiore in cambio di più alternative. Un sistema ottimizzato considera una riserva inutilizzata uno spreco. Un sistema resiliente la considera assicurazione. Un sistema ottimizzato sceglie il fornitore più economico. Un sistema resiliente evita che quel fornitore diventi insostituibile. Un sistema ottimizzato utilizza la rotta più breve. Un sistema resiliente costruisce anche quella più lunga. Il risultato inevitabile è che la sicurezza aggiunge un premio al prezzo dell’energia.
Ecco perché 2027 conta più di domani
Le quotazioni di questa settimana passeranno. Quelle del prossimo mese cambieranno.
Una notizia diplomatica può far perdere al Brent cinque dollari. Un attacco può fargliene guadagnare dieci. Ma la previsione veramente importante è quella che guarda oltre il rumore.
Standard Chartered vede ancora il Brent mediamente a 89,50 dollari nel 2027 e soltanto nel 2028 una discesa verso una media di 78 dollari. Per il WTI, le corrispondenti previsioni sono 82,75 e 72,50 dollari. Rigzone Un sondaggio Reuters pubblicato il 30 settembre mostra peraltro che il movimento al rialzo delle aspettative non è limitato a una singola banca: il consenso degli analisti intervistati ha portato la previsione media del Brent 2026 a 89,05 dollari, citando le persistenti perturbazioni nel Golfo. Reuters
Le cifre differiscono. Il segnale è simile.
La nuova normalità non significa petrolio eternamente sopra 100 dollari
Questa distinzione è essenziale. “Prezzi strutturalmente più alti” non significa che il Brent non tornerà mai a 80, 70 o persino più in basso. Una recessione globale potrebbe abbattere la domanda. Una vera soluzione diplomatica potrebbe comprimere il premio geopolitico. Un aumento consistente dell’offerta non-OPEC potrebbe modificare il bilancio. La diffusione dei veicoli elettrici può ridurre progressivamente la crescita della domanda petrolifera.
La Cina può rallentare.
L’efficienza può aumentare.
Il petrolio rimane una commodity ciclica.
Ma ciò che sta cambiando è il prezzo della sicurezza necessaria per far funzionare il sistema.
Il petrolio del futuro avrà dentro anche il costo della paura
Ogni barile ha sempre avuto un costo geologico. Estrarlo. Trasportarlo. Raffinarlo.
Ora il mercato sta imparando a incorporare con maggiore intensità un quarto costo: proteggerlo.
Proteggere gli impianti. Proteggere le petroliere. Proteggere gli stretti. Proteggere le raffinerie. Proteggere le pipeline. Proteggere le scorte. E costruire alternative nel caso in cui quella protezione fallisca. Non significa che il petrolio sia destinato inevitabilmente a diventare sempre più caro. Significa che la geopolitica sta imponendo un premio assicurativo a un sistema che per decenni aveva imparato a eliminare quasi ogni ridondanza.
Il vero cambiamento è nel pavimento, non nel soffitto
Il mondo conosce già petrolio a 100 dollari. Ha conosciuto prezzi ancora più elevati.
La novità non è il picco. È la possibilità che, terminato il picco, il punto di equilibrio resti più alto di prima.
Ed è qui che la tabella Standard Chartered diventa quasi una fotografia politica del nuovo ordine energetico.
Non descrive un’esplosione. Descrive una lenta discesa, ma quella discesa avviene su un piano rialzato.
È forse questa la definizione più precisa della nuova normalità. Non una crisi eterna. Non petrolio a 150 dollari per sempre. Non scarsità permanente.
Piuttosto, un mondo nel quale produrre, trasportare, raffinare, assicurare e proteggere l’energia costa strutturalmente di più perché il rischio stesso è diventato una componente del prezzo.
E questo cambia tutto. Per le famiglie significa carburanti più costosi. Per le imprese significa logistica più cara. Per l’agricoltura significa maggiori costi di produzione. Per le banche centrali significa una nuova fonte di pressione inflazionistica. Per l’Europa significa riempire gli stoccaggi anche quando il mercato sembra tranquillo. Per gli Stati Uniti significa scoprire che persino una superpotenza petrolifera non può semplicemente ordinare al mercato mondiale di abbassare il prezzo del diesel. Per i governi significa accettare una verità scomoda: la resilienza costa.
Ma dopo Ucraina, Hormuz, raffinerie colpite, rotte interrotte e mercati dei carburanti sotto pressione, il mondo sta scoprendo che anche non averla può costare immensamente di più.
Il petrolio può dunque continuare a scendere nelle prossime settimane. Le esportazioni possono aumentare. Hormuz può gradualmente normalizzarsi. La diplomazia può persino tornare a funzionare, ma il mercato ha imparato qualcosa che difficilmente dimenticherà.
Il prossimo barile non verrà valutato soltanto in base a quanto costa estrarlo. Verrà valutato anche in base a quanto siamo sicuri che riesca ad arrivare.
Ed è per questo che la nuova normalità del petrolio potrebbe non essere rappresentata da nuovi record. Potrebbe essere qualcosa di molto più duraturo: prezzi meno estremi, ma mediamente più alti; meno shock assoluti, ma un premio geopolitico permanente; meno ossessione per l’efficienza e molto più denaro speso per assicurarsi che, quando arriverà la prossima crisi, il mondo abbia ancora un piano B.