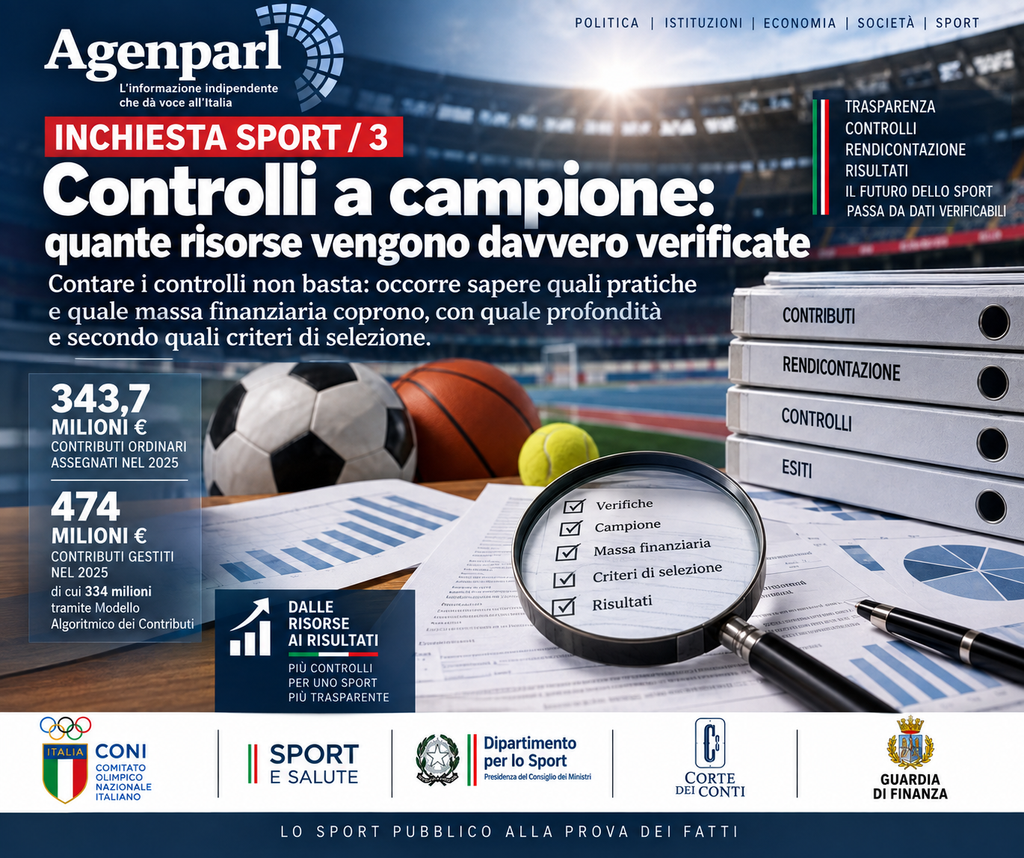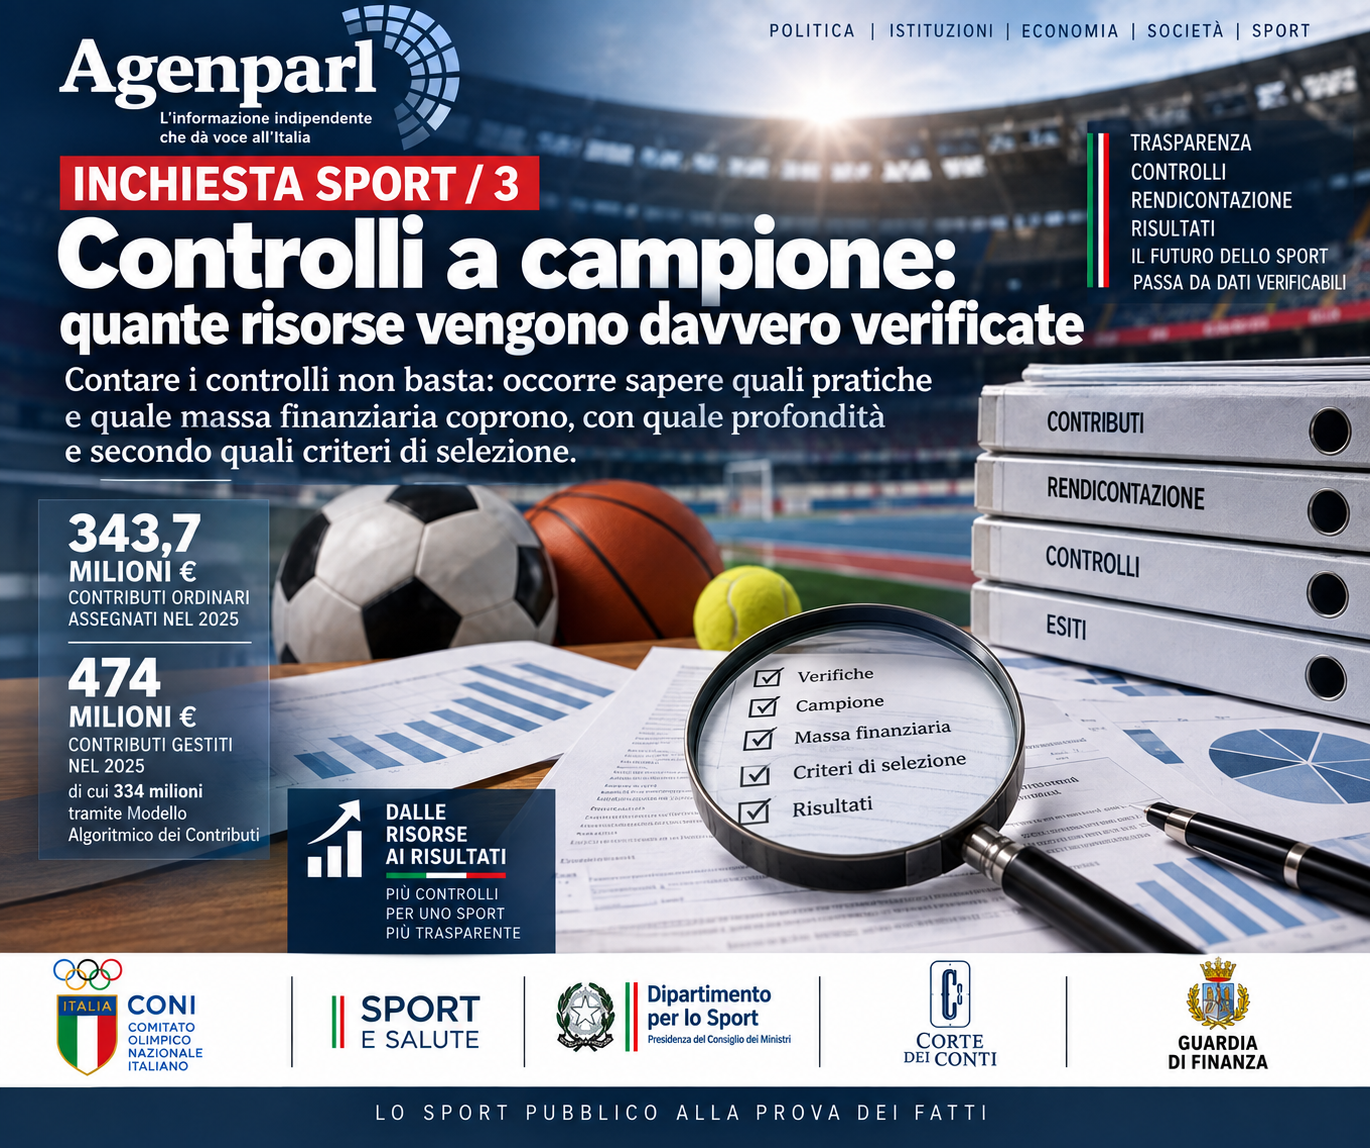
 (AGENPARL) - Roma, 18 Settembre 2026 - Contare i controlli non basta: occorre sapere quali pratiche e quale massa finanziaria coprono, con quale profondità e secondo quali criteri di selezione.
E ora abbiamo anche una base documentale più completa per farlo: la Corte dei conti ha una serie pubblica su Sport e Salute che arriva all’esercizio 2024, identificato negli archivi parlamentari come Documento XV n. 587.
Da lì potremo verificare se la nuova architettura digitale annunciata per il 2026 nasce su un sistema che nel 2024 aveva già procedure misurabili oppure rappresenta un cambiamento sostanziale del modello di rendicontazione.
Il Bilancio di sostenibilità CONI 2023 conferma che l’Ufficio Vigilanza svolge due funzioni distinte: verifiche preventive, con valutazione ciclica del sistema di controllo interno federale, e verifiche “ad hoc” di dettaglio o ispettive su specifici aspetti amministrativo-contabili.
Il dossier predisposto per CONI chiede proprio dati annuali 2021-2026, natura sistematica o campionaria delle verifiche, esiti aggregati e controlli conclusi senza rilievi.
Nel Bilancio di mandato CONI 2013-2016 veniva indicata, fra le attività realizzate, l’attuazione di verifiche preventive annuali sulle FSN e l’estensione delle verifiche preventive alle DSA.
L’articolo 8, comma 4-quater, del decreto-legge n. 138 del 2002 prevede, in presenza di gravi irregolarità nella gestione o scorretto utilizzo dei fondi trasferiti, la possibilità per l’Autorità di Governo competente in materia di sport di procedere alla revoca totale o parziale delle risorse assegnate secondo il comma precedente.
Nel 2025 il Ministero dell’Economia e delle Finanze ha autorizzato Sport e Salute alla riscossione coattiva mediante ruolo di specifici crediti relativi a somme indebitamente percepite dai collaboratori sportivi durante le misure di sostegno legate all’emergenza Covid-19.
Il protocollo sottoscritto il 31 maggio 2024 tra Dipartimento per lo Sport e Guardia di Finanza prevede scambi informativi, approfondimenti della componente speciale, possibili progetti operativi e attivazione dei reparti territoriali per riscontri sul campo.
Le fonti ufficiali confermano concretamente questa pluralità. Alcune misure del Dipartimento prevedono procedure di controllo anche a campione. Sport e Salute mantiene un archivio dedicato ai progetti finanziati e ai relativi atti. Il Dipartimento e la Guardia di Finanza hanno istituito nel 2024 un raccordo finalizzato alla prevenzione e al contrasto degli illeciti connessi ai contributi pubblici destinati allo sport.
il sistema prevede più livelli e strumenti di controllo, ma per misurarne l’effettiva applicazione nel periodo 2021-2026 servono dati aggregati sugli interventi realmente eseguiti e sui loro esiti finanziari.
E ogni eventuale differenza potrà essere trattata nello stesso modo in cui abbiamo trattato i €900 e i €306.100 del caso FIDeSM:
Il dossier inviato al CONI contiene espressamente questa richiesta insieme ai dati annuali sulle verifiche 2021-2026.
È la lezione dei €900 FIDeSM.
Per il 2025, Sport e Salute comunicò 343,7 milioni di euro di contributi ordinari complessivamente assegnati agli Organismi Sportivi.
L’archivio 2026 pubblica criteri e atti di assegnazione per FSN, DSA, EPS, Associazioni Benemerite e Gruppi Sportivi, oltre a successive deliberazioni relative a specifiche progettualità e rendicontazioni.
E il Bilancio di sostenibilità 2025 di Sport e Salute comunica un dato ancora più ampio: 474 milioni di euro di contributi gestiti nel 2025 destinati agli Organismi Sportivi, dei quali 334 milioni assegnati attraverso il Modello Algoritmico dei Contributi.
343,7 milioni assegnati come contributi ordinari, secondo la comunicazione del dicembre 2024, e 474 milioni di contributi gestiti nel 2025, secondo il successivo Bilancio di sostenibilità, descrivono perimetri dichiarati diversamente dalle fonti.
Sport e Salute, per esempio, dispone di un sistema nel quale l’assegnazione ordinaria, la rendicontazione e i progetti finalizzati convivono ma non coincidono. Il suo archivio 2025 separa contributi e deliberazioni per FSN, DSA, EPS, Associazioni Benemerite e Gruppi Sportivi.
La deliberazione di assegnazione 2025 prevedeva inoltre informativa nei documenti previsionali e consuntivi degli organismi sull’effettivo impiego e controllo delle somme e, di norma, tranche trimestrali anticipate.
Le progettualità 2025 aggiungono invece costi diretti rendicontati, costi indiretti a forfait, un tetto del 20% per questi ultimi e il divieto di finanziare le stesse spese con altri contributi della finanza pubblica.
Nella relazione sulla gestione di Sport e Salute per l’esercizio 2023, la Corte dei conti ricostruisce il programma straordinario da 88 milioni del 2022.
Per gli 80 milioni destinati ai progetti di promozione dell’attività sportiva di base, la relazione ricorda che la convenzione prevedeva una prima tranche in acconto del 30%, interamente erogata nel 2022, e successive erogazioni dietro presentazione della rendicontazione delle spese sostenute dagli Organismi Sportivi.