

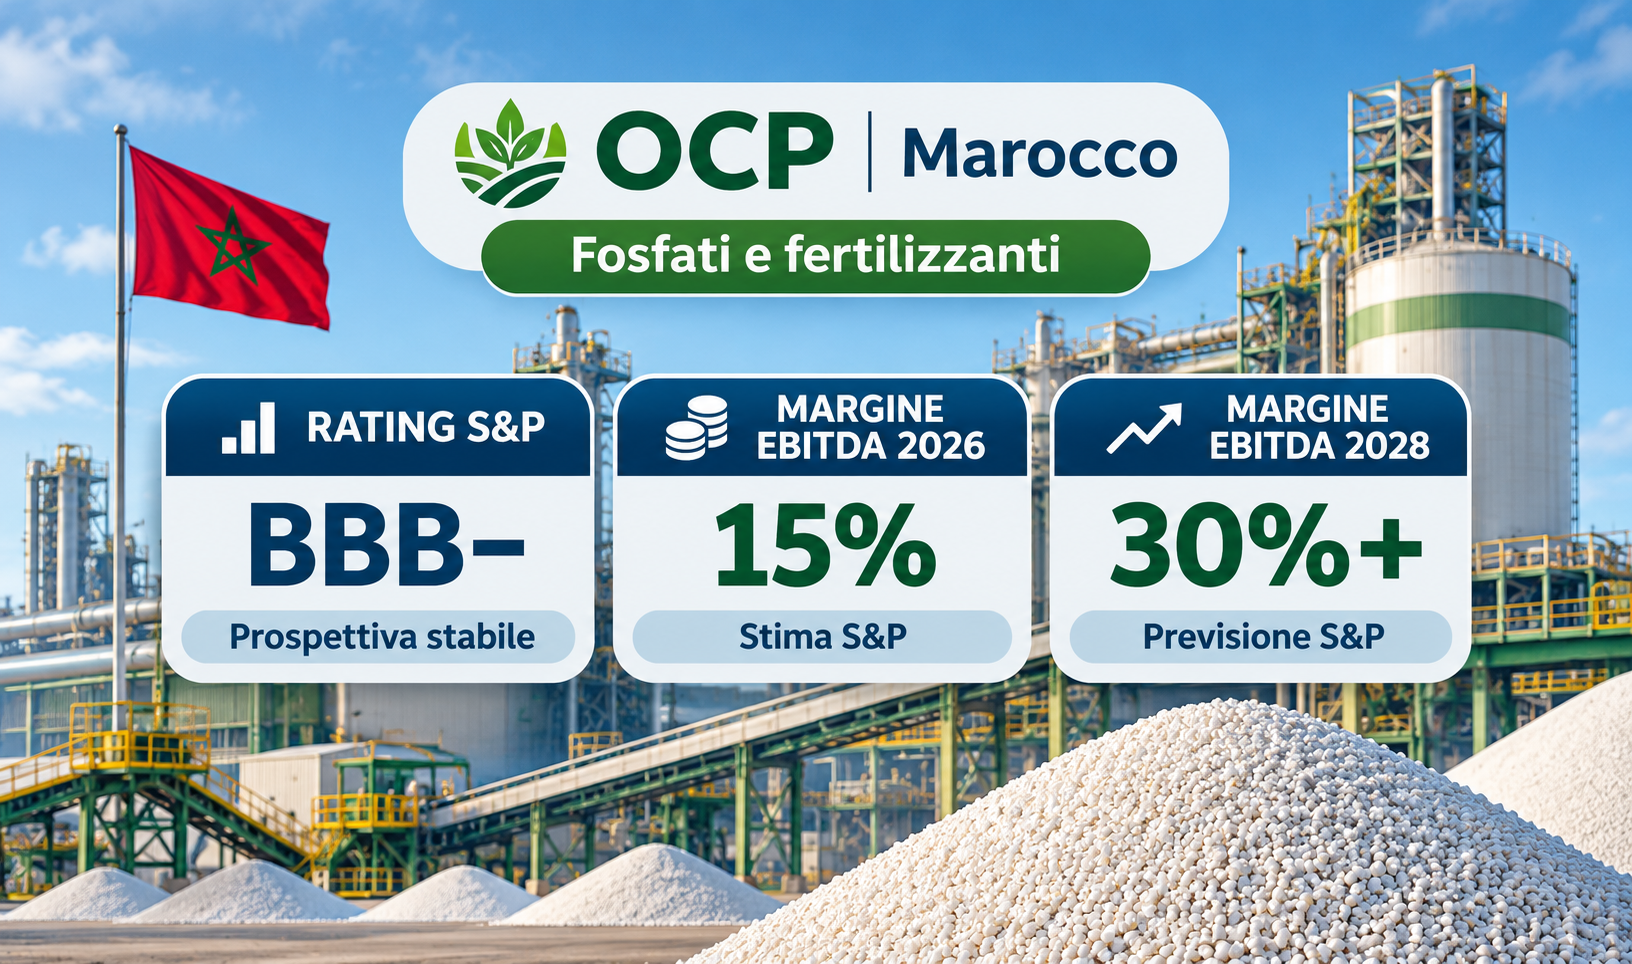
 (AGENPARL) - Roma, 22 Novembre 2026 - Il rating BBB- di OCP in Marocco è stato confermato da S&P Global Ratings, con prospettiva stabile, nonostante il forte deterioramento della redditività previsto per il 2026 e le tensioni sul mercato internazionale dei fertilizzanti. La valutazione, illustrata dall’agenzia di stampa africana APA il 22 novembre e riportata nel comunicato diffuso da OCP dopo il bollettino S&P del 19 novembre, mantiene il gruppo marocchino dei fosfati nella categoria Investment Grade. L’agenzia riconosce le difficoltà provocate dall’aumento dei costi delle materie prime e dalla debolezza della domanda agricola, ma considera le misure adottate per preservare la liquidità e gestire l’indebitamento, insieme alle prospettive di recupero, compatibili con l’attuale merito creditizio.
Il rincaro dello zolfo pesa sulla redditività del gruppo marocchino
Al centro delle difficoltà del 2026 si trova l’eccezionale aumento del prezzo dello zolfo, materia prima indispensabile per produrre l’acido solforico impiegato nella trasformazione della roccia fosfatica in acido fosforico, alla base di numerosi fertilizzanti. Secondo l’analisi di S&P riportata da OCP, le interruzioni delle forniture legate al conflitto in Medio Oriente hanno contribuito a spingere le quotazioni oltre 1.050 dollari per tonnellata durante l’estate, rispetto a una media compresa tra 100 e 300 dollari nel biennio 2023-2024. Le difficoltà di approvvigionamento si sono accompagnate a una domanda meno sostenuta in diversi mercati internazionali, dove i limiti alla capacità di spesa degli agricoltori hanno frenato gli acquisti. Il risultato è una pressione contemporanea sui volumi commercializzati e sui margini industriali, che interessa il settore mondiale dei fertilizzanti fosfatati.
Le conseguenze sui risultati di OCP sono rilevanti. S&P prevede che il margine EBITDA rettificato del gruppo possa scendere intorno al 15% nell’intero 2026, rispetto al 35% del 2025 e al 28% circa del primo semestre dell’anno in corso. Il fatturato dovrebbe comunque aumentare del 5-6%, sostenuto dai maggiori prezzi di vendita e dall’indebolimento del dirham marocchino, fattori che secondo l’agenzia potrebbero compensare la riduzione dei volumi. Sul piano finanziario, il rapporto tra debito rettificato ed EBITDA potrebbe raggiungere temporaneamente 7,6 volte, riflettendo soprattutto la contrazione della redditività operativa. Il mantenimento del rating BBB- assume quindi particolare rilievo in una fase nella quale la crescita dei ricavi si accompagna a una forte riduzione dei margini. L’agenzia rileva inoltre che il gruppo ha assicurato gli approvvigionamenti necessari per la prossima campagna agricola.
Investimenti ridotti e nuove risorse per proteggere la liquidità
Per affrontare il peggioramento delle condizioni di mercato, OCP ha rivisto le proprie priorità finanziarie. Il gruppo ha ridotto gli investimenti previsti per il 2026 a 22,7 miliardi di dirham, rispetto a una media annua precedente di circa 35 miliardi, e ha raccolto 20 miliardi di dirham attraverso strumenti di capitale ibrido. Dispone inoltre di linee di credito confermate per 655 milioni di dollari, che contribuiscono a rafforzare le risorse disponibili. La direzione si è impegnata anche a cancellare il dividendo previsto in pagamento nel 2027, subordinatamente alle necessarie approvazioni degli organi societari. Queste misure, richiamate nel comunicato ufficiale del 20 novembre, rientrano tra gli elementi considerati da S&P nella valutazione della capacità del gruppo di attraversare l’attuale fase di mercato preservando liquidità e qualità creditizia.
OCP occupa una posizione di rilievo nell’economia marocchina e nel commercio internazionale dei fertilizzanti. Lo Stato detiene il 94,12% del capitale, secondo la documentazione societaria depositata presso l’autorità marocchina dei mercati dei capitali. Nell’ottobre 2025 S&P aveva elevato il rating del gruppo da BB+ a BBB-, in seguito al miglioramento della valutazione sovrana del Marocco. Nell’analisi aggiornata resta invariato anche il profilo di credito autonomo di OCP, lo stand-alone credit profile, pari a bbb-: un indicatore che valuta la solidità propria dell’impresa prima dell’eventuale sostegno straordinario dello Stato. Su questo piano, S&P richiama l’adeguatezza della liquidità, la disciplina nell’allocazione del capitale e la traiettoria finanziaria prevista per il 2027 e il 2028.
Diversificazione delle forniture e fertilizzanti a minore impiego di zolfo
Accanto alle misure finanziarie, il gruppo sta modificando il proprio mix produttivo per ridurre l’esposizione alle oscillazioni del mercato dello zolfo. OCP ha aumentato la quota di fertilizzanti che richiedono un minore impiego di questa materia prima, tra cui il triplo superfosfato, conosciuto come TSP, e PhosGold. Sta inoltre sviluppando canali alternativi di approvvigionamento in Canada, Iraq e Turkmenistan, ampliando le possibilità di accesso alle forniture rispetto alle rotte colpite dalle tensioni internazionali.
La società porta avanti anche il progetto P2S, destinato al recupero e alla valorizzazione di fonti domestiche di zolfo a partire da materiali come fosfogesso e pirite. Secondo le indicazioni riportate nel comunicato, l’iniziativa dovrebbe iniziare a contribuire dalla seconda metà del 2027. L’obiettivo è ridurre progressivamente la dipendenza dalle importazioni di una materia prima il cui prezzo è risultato particolarmente vulnerabile alle interruzioni delle catene logistiche. La combinazione tra diversificazione geografica, adeguamento della produzione e sviluppo di fonti nazionali costituisce la risposta industriale del gruppo allo shock dei costi.
Le prospettive formulate da S&P indicano un recupero della redditività a partire dal prossimo esercizio. L’agenzia prevede che il margine EBITDA rettificato possa risalire al 23-25% nel 2027 e superare il 30% dal 2028, grazie alla normalizzazione dei costi dello zolfo e dell’ammoniaca e alla ripresa della domanda mondiale di fertilizzanti. Anche il rapporto tra fondi generati dalla gestione rettificati, indicati con la sigla FFO, e debito dovrebbe migliorare, raggiungendo il 18-19% nel 2027 e superando il 20% nel 2028. Il rapporto debito/EBITDA è atteso in miglioramento dal 2027, per tornare nel 2028 sotto il livello registrato nel 2025.
Questa traiettoria incorpora il contenimento degli investimenti fino al 2028 e l’attuazione delle misure sulle forniture e sul portafoglio prodotti. È sulla combinazione tra gestione dell’attuale pressione finanziaria e recupero previsto nei prossimi due esercizi che S&P fonda il mantenimento del profilo di credito autonomo a bbb- e del rating di emittente BBB- con prospettiva stabile.
Fonti e documentazione
- APA News, 22 novembre 2026 — Maroc : S&P maintient la note « BBB- » d’OCP malgré les tensions sur le marché des engrais. Notizia di partenza sul mantenimento del rating e sulle prospettive economiche del gruppo.
- OCP Group, 20 novembre 2026 — S&P Maintains OCP’s Investment-Grade Rating at BBB-/Stable and Highlights Its Financial Discipline. Comunicato ufficiale relativo al bollettino S&P del 19 novembre, con dati su margini, indebitamento, liquidità e prospettive. Versione integrale in PDF.
- Le Desk, 20 novembre 2026, Kenza Filali — S&P garde OCP en Investment Grade, sur son engagement à préserver sa liquidité. Approfondimento sulle tensioni dello zolfo e sulla gestione finanziaria del gruppo.
- Morocco World News, 20 novembre 2026, Adil Faouzi — S&P Keeps OCP at Investment Grade Despite Sulfur Shock, Sees Recovery From 2027. Ricostruzione delle valutazioni sul credito e delle strategie industriali.
- TelQuel, 20 novembre 2026 — S&P maintient la note d’OCP à BBB-, perspective stable. Ripresa delle valutazioni sul settore e sul merito creditizio di OCP.
- Autorité Marocaine du Marché des Capitaux — OCP S.A., Document de référence relatif à l’exercice 2025.Documentazione societaria depositata nel 2026.
