

 (AGENPARL) - Roma, 16 Novembre 2026 - Il mercato petrolifero internazionale sta attraversando una fase apparentemente contraddittoria: mentre il traffico energetico attraverso lo Stretto di Hormuz recupera parte dei volumi perduti durante la guerra tra Stati Uniti, Israele e Iran, gli attacchi contro le navi commerciali continuano a mettere in pericolo una delle principali arterie dell’economia mondiale. Eppure, invece di concentrarsi esclusivamente sul rischio di nuove interruzioni delle forniture, gli operatori iniziano a valutare uno scenario opposto: quello di un’offerta globale di greggio superiore alla domanda. La svolta emerge dalle ultime valutazioni dell’Agenzia internazionale dell’energia (IEA), secondo cui nel quarto trimestre del 2026 l’offerta mondiale di petrolio potrebbe superare la domanda di circa 1,7 milioni di barili al giorno. Il dato segna un cambiamento significativo rispetto alle precedenti previsioni di deficit e riflette il recupero delle esportazioni mediorientali, l’adattamento delle rotte commerciali e una domanda meno dinamica del previsto.
La normalizzazione, tuttavia, è soltanto parziale. Lo Stretto di Hormuz rimane un passaggio ad alto rischio, le compagnie di navigazione affrontano costi eccezionali e la disponibilità di prodotti raffinati, soprattutto diesel e carburante per l’aviazione, non segue necessariamente quella del petrolio greggio. Il risultato è un mercato nel quale i prezzi possono diminuire anche mentre la sicurezza delle forniture resta precaria.
Il Brent sotto i 96 dollari nelle prime contrattazioni
Nelle prime contrattazioni di lunedì 16 novembre, secondo Reuters, alle 01:45 GMT il Brent perdeva 47 centesimi, pari allo 0,49%, e si attestava a 95,37 dollari al barile. Il West Texas Intermediate statunitense cedeva 23 centesimi, lo 0,26%, a 88,33 dollari. Le quotazioni fotografano una fase specifica della seduta e non rappresentano i prezzi definitivi di chiusura. Nel corso delle contrattazioni, il mercato ha mostrato oscillazioni legate alle notizie sugli incidenti marittimi e alle prospettive di approvvigionamento. Il movimento dei prezzi segue una settimana di forti ribassi, durante la quale gli operatori hanno progressivamente ridimensionato il premio di rischio incorporato nelle quotazioni a causa del conflitto con l’Iran.
La ripresa dei flussi di greggio dal Medio Oriente sta modificando le aspettative sull’equilibrio mondiale tra domanda e offerta. Secondo Tim Waterer, analista di KCM Trade interpellato da Reuters, per la prima volta dall’inizio del conflitto gli operatori stanno considerando concretamente la possibilità di un surplus petrolifero, anziché una situazione di persistente scarsità. Questo non significa che la crisi energetica sia terminata. Significa piuttosto che il mercato sta iniziando a distinguere tra la disponibilità complessiva di petrolio e la capacità di trasportarlo, raffinarlo e distribuirlo in condizioni di sicurezza.
L’IEA rivede le stime e prevede un surplus di 1,7 milioni di barili al giorno
Il dato centrale arriva dall’Agenzia internazionale dell’energia, che nelle valutazioni diffuse il 13 novembre ha rivisto le prospettive del mercato per gli ultimi tre mesi dell’anno. L’offerta globale dovrebbe raggiungere una media di circa 105 milioni di barili al giorno nel quarto trimestre del 2026, superando la domanda prevista di 1,7 milioni di barili quotidiani. La revisione è particolarmente rilevante perché sostituisce una precedente previsione di deficit. Dopo mesi nei quali la guerra e le interruzioni delle esportazioni avevano fatto temere una scarsità prolungata, la combinazione di maggiore produzione e consumi più deboli sta modificando il quadro. Secondo l’IEA, già in ottobre l’offerta mondiale aveva superato la domanda per la prima volta dall’inizio del conflitto. Nello stesso mese le scorte globali monitorate dall’agenzia sono aumentate di 52 milioni di barili, soprattutto per l’aumento del greggio in mare, mentre quelle a terra hanno continuato a diminuire.
Il riequilibrio è stato favorito dal recupero delle spedizioni dal Golfo, dall’aumento della produzione in altre aree del mondo e dalla riduzione dei consumi in alcune economie. Ricostituire le scorte strategiche e commerciali utilizzate durante la crisi richiederà tempo. Per ricostruire riserve sufficienti servirebbe un periodo prolungato di offerta superiore alla domanda. Per questa ragione, l’eventuale ritorno a condizioni di abbondanza non elimina immediatamente la vulnerabilità del sistema energetico internazionale.
La Cina rallenta e modifica gli equilibri della domanda mondiale
Il recupero dell’offerta dal Golfo coincide con il rallentamento della raffinazione in Cina, uno dei maggiori mercati petroliferi del mondo. Secondo i dati dell’Ufficio nazionale di statistica cinese diffusi il 16 novembre e ripresi da Reuters, la lavorazione del greggio nelle raffinerie del Paese è diminuita in ottobre del 2% rispetto al mese precedente e dell’8,1% su base annua. La riduzione dell’attività di raffinazione, accompagnata da un aumento della produzione interna e delle importazioni, suggerisce un aumento delle scorte. Sulla base dei dati ufficiali, Reuters ha calcolato un incremento stimato degli inventari cinesi equivalente a circa 492.000 barili al giorno nel mese di ottobre.
Anche in questo caso occorre distinguere tra il dato osservato, cioè la minore lavorazione nelle raffinerie, e la stima sulle scorte ricavata attraverso i calcoli dell’agenzia. Il rallentamento cinese è importante perché può attenuare la pressione sulla domanda mondiale proprio mentre il Medio Oriente aumenta nuovamente le esportazioni. Se questa tendenza proseguisse, l’effetto combinato di consumi più deboli e offerta in recupero potrebbe esercitare ulteriori pressioni al ribasso sulle quotazioni internazionali.
Hormuz, più traffico significa anche più navi esposte
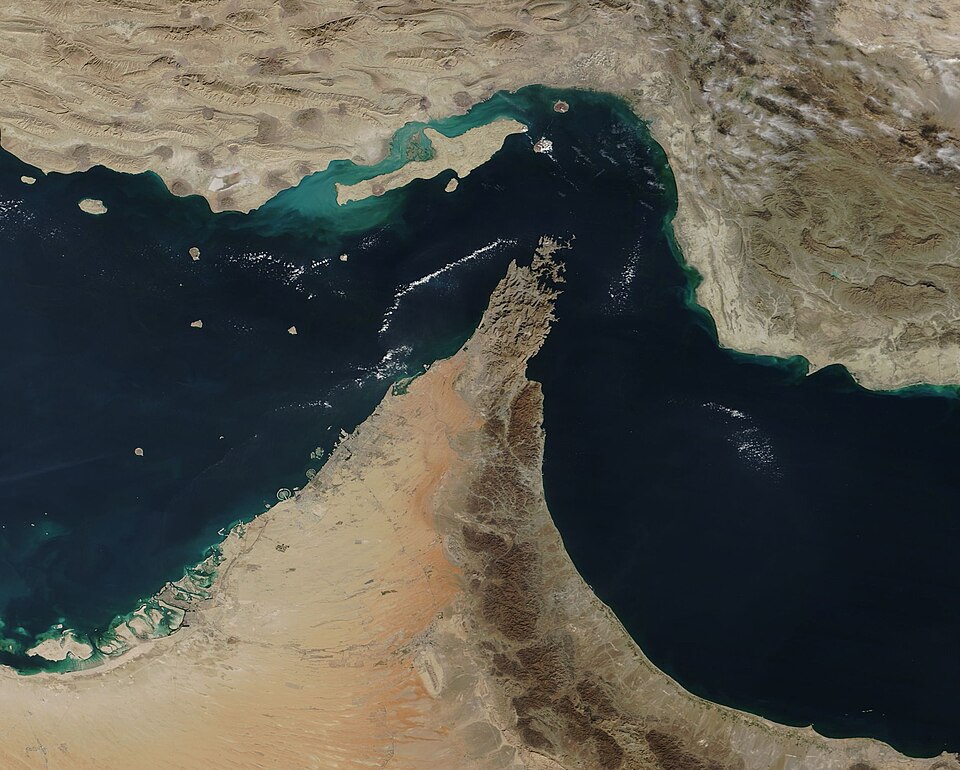
Lo Stretto di Hormuz è il collegamento marittimo tra il Golfo Persico e il Golfo di Oman. Attraverso questo passaggio transitano le esportazioni energetiche di alcuni dei maggiori produttori mondiali, tra cui Arabia Saudita, Iraq, Kuwait, Emirati Arabi Uniti e Qatar. Secondo i dati dell’IEA, nel 2025 attraverso lo stretto sono transitati circa 15 milioni di barili al giorno di petrolio greggio. La sua importanza strategica deriva dalla concentrazione di volumi energetici in un corridoio geografico ristretto, difficile da sostituire completamente con oleodotti o rotte alternative.
La ripresa del traffico non ha coinciso con la fine delle minacce. Al contrario, il ritorno delle petroliere ha aumentato il numero di unità potenzialmente esposte agli attacchi. Un approfondimento di Reuters dell’11 novembre ha evidenziato che ottobre è stato contemporaneamente il mese con il maggiore traffico di navi per il gas naturale liquefatto dall’inizio della guerra e quello con il numero più elevato di attacchi contro il naviglio. Secondo le rilevazioni di S&P Global Energy richiamate dall’agenzia, 31 metaniere hanno lasciato il Golfo attraverso Hormuz in ottobre, contro 23 in settembre.
Nello stesso mese, il Washington Institute for Near East Policy ha registrato 37 navi colpite. Si tratta di dati provenienti da sistemi di monitoraggio differenti, che descrivono rispettivamente il recupero del traffico e la persistenza del rischio militare. La conseguenza è un paradosso operativo: la ripresa delle esportazioni contribuisce a ridurre la pressione sui prezzi del greggio, ma può contemporaneamente aumentare l’esposizione degli equipaggi e delle imbarcazioni.
La segnalazione iraniana e il rischio per i transiti
Le segnalazioni del fine settimana hanno riportato l’attenzione sulla sicurezza dei transiti. Secondo i media di Stato iraniani, nella notte di domenica 15 novembre la Marina iraniana ha riferito che una petroliera avrebbe preso fuoco dopo aver urtato una mina a est dello stretto. Reuters ha precisato di non aver potuto verificare indipendentemente queste affermazioni. La distinzione è fondamentale: gli incidenti e le dichiarazioni delle parti devono essere riportati senza trasformare automaticamente le ricostruzioni militari in fatti definitivamente accertati.
Le segnalazioni contribuiscono comunque a mantenere elevata l’attenzione degli operatori marittimi e dei mercati finanziari. Ogni nuovo episodio può incidere sulle decisioni degli armatori, sui premi assicurativi, sulla disponibilità di petroliere e sulle condizioni economiche necessarie per attraversare lo stretto. Il rischio non riguarda soltanto la distruzione o il danneggiamento delle navi. Anche l’incertezza sulla sicurezza delle rotte può produrre ritardi, modificare gli itinerari e ridurre la capacità effettiva di trasporto.
Il costo nascosto del petrolio: assicurazioni, noli e disponibilità delle petroliere
Il rischio sulla rotta si traduce in costi che le quotazioni del Brent e del WTI riflettono solo in parte. Le compagnie di navigazione che operano nel Golfo devono affrontare costi elevati per il noleggio delle petroliere, l’assicurazione contro i rischi di guerra e le misure di sicurezza necessarie per il transito. Secondo Reuters, in alcune fasi della crisi le tariffe di noleggio hanno superato il milione di dollari al giorno, attirando nuove unità verso il Golfo nonostante i pericoli. L’aumento dei compensi riflette la scarsità relativa di navi disponibili, la complessità delle operazioni e il rischio assunto dagli armatori e dagli equipaggi.
Questi costi possono continuare a pesare sulle forniture anche quando il prezzo internazionale del greggio diminuisce. Il costo finale dell’energia, infatti, non dipende soltanto dal prezzo della materia prima. Conta anche quanto costa trasportarla, dove può essere raffinata, quali infrastrutture sono operative e con quale regolarità le consegne raggiungono i mercati di destinazione. La crisi di Hormuz mostra quindi la differenza tra un mercato teoricamente ben rifornito e un sistema logistico ancora sottoposto a forti pressioni.
Diesel e carburante aereo: perché più greggio non risolve tutto
I costi di trasporto sono solo una parte del problema. Anche la disponibilità dei prodotti raffinati condiziona il prezzo dell’energia per chi la usa. Il ritorno di maggiori quantità di petrolio greggio sul mercato non garantisce automaticamente una disponibilità equivalente di diesel, carburante per l’aviazione e altri derivati. Le raffinerie devono poter operare regolarmente, ricevere le qualità di greggio necessarie e disporre di infrastrutture sicure per esportare i prodotti finiti. Secondo il Financial Times, nonostante il miglioramento dell’offerta di greggio, le difficoltà nella raffinazione e i rischi legati ai trasporti continuano a sostenere i prezzi di alcuni carburanti.
Anche i dati sulle esportazioni del Golfo mostrano un recupero disomogeneo. Le rilevazioni di Vortexa relative a ottobre, riportate da Reuters, indicavano un recupero più marcato per greggio e condensati. Per lo stesso mese, l’IEA stima che le esportazioni di greggio dal Golfo, escluso l’Oman, fossero risalite all’82% dei livelli prebellici. I flussi di prodotti raffinati e GPL restavano intorno alla metà dei volumi precedenti al conflitto. Si tratta di dati relativi a ottobre e soggetti a revisioni, ma la differenza evidenzia un problema strutturale: la normalizzazione delle esportazioni petrolifere non procede necessariamente allo stesso ritmo in tutti i segmenti della filiera.
Per le economie importatrici, comprese quelle europee, questa distinzione è rilevante perché i costi di trasporto delle merci, della logistica e dell’aviazione dipendono soprattutto dai carburanti effettivamente disponibili, non soltanto dal prezzo del greggio.
Le riserve strategiche e il ruolo dei governi
La ripresa disomogenea delle forniture spiega perché le riserve d’emergenza continuino ad avere un ruolo nel mercato. Durante la crisi, i Paesi membri dell’Agenzia internazionale dell’energia hanno fatto ricorso a un rilascio coordinato di riserve petrolifere d’emergenza, con l’obiettivo di attenuare le conseguenze delle interruzioni delle forniture. Secondo le indicazioni diffuse dall’IEA e riportate da Reuters, altri 71 milioni di barili dovrebbero essere resi disponibili entro la fine di febbraio 2027, nell’ambito degli impegni già assunti. Il quantitativo comprende circa 15 milioni di barili di diesel, destinati ad alleviare le tensioni su un mercato dei prodotti raffinati ancora particolarmente sensibile.
Le riserve strategiche svolgono una funzione di stabilizzazione, ma non possono sostituire indefinitamente una produzione regolare e una rete di trasporti affidabile. Il loro utilizzo dimostra inoltre che la sicurezza energetica rimane una questione di politica economica e di sicurezza nazionale, anche quando i prezzi di mercato iniziano a scendere.
OPEC+, produttori del Golfo e nuove prospettive per il 2027
La ripresa delle esportazioni dei produttori mediorientali modifica anche le prospettive dei Paesi appartenenti all’OPEC+. Da un lato, il recupero dei volumi consente di ricostruire ricavi e quote di mercato dopo mesi di interruzioni. Dall’altro, un’offerta globale superiore alla domanda potrebbe esercitare pressione sulle entrate petrolifere, soprattutto se i prezzi continuassero a diminuire. Gli analisti di BMI hanno osservato che il recupero dei flussi dell’OPEC+ resta fragile, poiché la produzione e le esportazioni regionali continuano a essere vulnerabili a nuove interruzioni.
Goldman Sachs, in una valutazione riportata da Reuters, prevede un prezzo medio del Brent di 88 dollari al barile nel 2027 e una possibile discesa verso 78 dollari entro la fine dello stesso anno, in uno scenario di ritorno al surplus. Si tratta di previsioni, non di prezzi già acquisiti. La loro realizzazione dipenderà dall’andamento del conflitto, dalle decisioni produttive, dalla domanda mondiale e dalla capacità delle esportazioni del Golfo di mantenere una continuità operativa. Un nuovo deterioramento della sicurezza a Hormuz potrebbe modificare rapidamente queste aspettative.
La sicurezza energetica resta una questione geopolitica
La crisi dello Stretto di Hormuz dimostra quanto sia difficile separare l’economia dell’energia dalla sicurezza internazionale. Il mercato può registrare un surplus di petrolio e, nello stesso momento, dipendere da rotte marittime sulle quali continuano a verificarsi attacchi e incidenti. Può beneficiare di una maggiore produzione e subire comunque costi elevati per il trasporto, l’assicurazione e la raffinazione. Può inoltre vedere diminuire le quotazioni internazionali del greggio senza che il beneficio si trasferisca immediatamente ai consumatori e alle imprese.
Il recupero delle esportazioni mediorientali rappresenta un segnale importante per l’economia mondiale, ma non equivale alla conclusione della crisi. Per gli Stati importatori, la lezione è che la sicurezza degli approvvigionamenti dipende da più fattori: diversificazione delle fonti, infrastrutture di trasporto, capacità di raffinazione, riserve strategiche e protezione delle rotte commerciali. Per i produttori del Golfo, la sfida è tornare a esportare in modo regolare senza esporre navi, equipaggi e infrastrutture a rischi crescenti.
Il 16 novembre 2026 il mercato petrolifero si trova così davanti a un nuovo equilibrio, ancora instabile. Il pericolo di una scarsità generalizzata sembra attenuarsi, mentre emerge la possibilità di un eccesso di offerta. Ma finché Hormuz rimarrà una rotta ad alto rischio, l’abbondanza di greggio non basterà, da sola, a garantire la sicurezza energetica mondiale.
Fonti — Reuters, Agenzia internazionale dell’energia, Financial Times, U.S. Energy Information Administration, S&P Global Energy, Vortexa, Goldman Sachs, BMI, Ufficio nazionale di statistica della Cina, Organizzazione marittima internazionale.
