
 (AGENPARL) - Roma, 6 Novembre 2026 - Ueno Bank Paraguay: il collasso di uno dei principali istituti bancari digitali del Paese ha aperto una crisi finanziaria e politica che coinvolge circa tre milioni di clienti, tra 800 e 850 milioni di dollari di fondi pubblici amministrati dalla banca e il presidente della Repubblica Santiago Peña. La Banca Centrale del Paraguay ha avviato la procedura di risoluzione dell’istituto dopo aver accertato un grave deterioramento della sua solvibilità. Mentre sono iniziati i primi rimborsi ai depositanti, la vicenda solleva interrogativi sulla vigilanza bancaria, sulla gestione delle risorse previdenziali e sui rapporti tra il potere politico e il sistema finanziario.
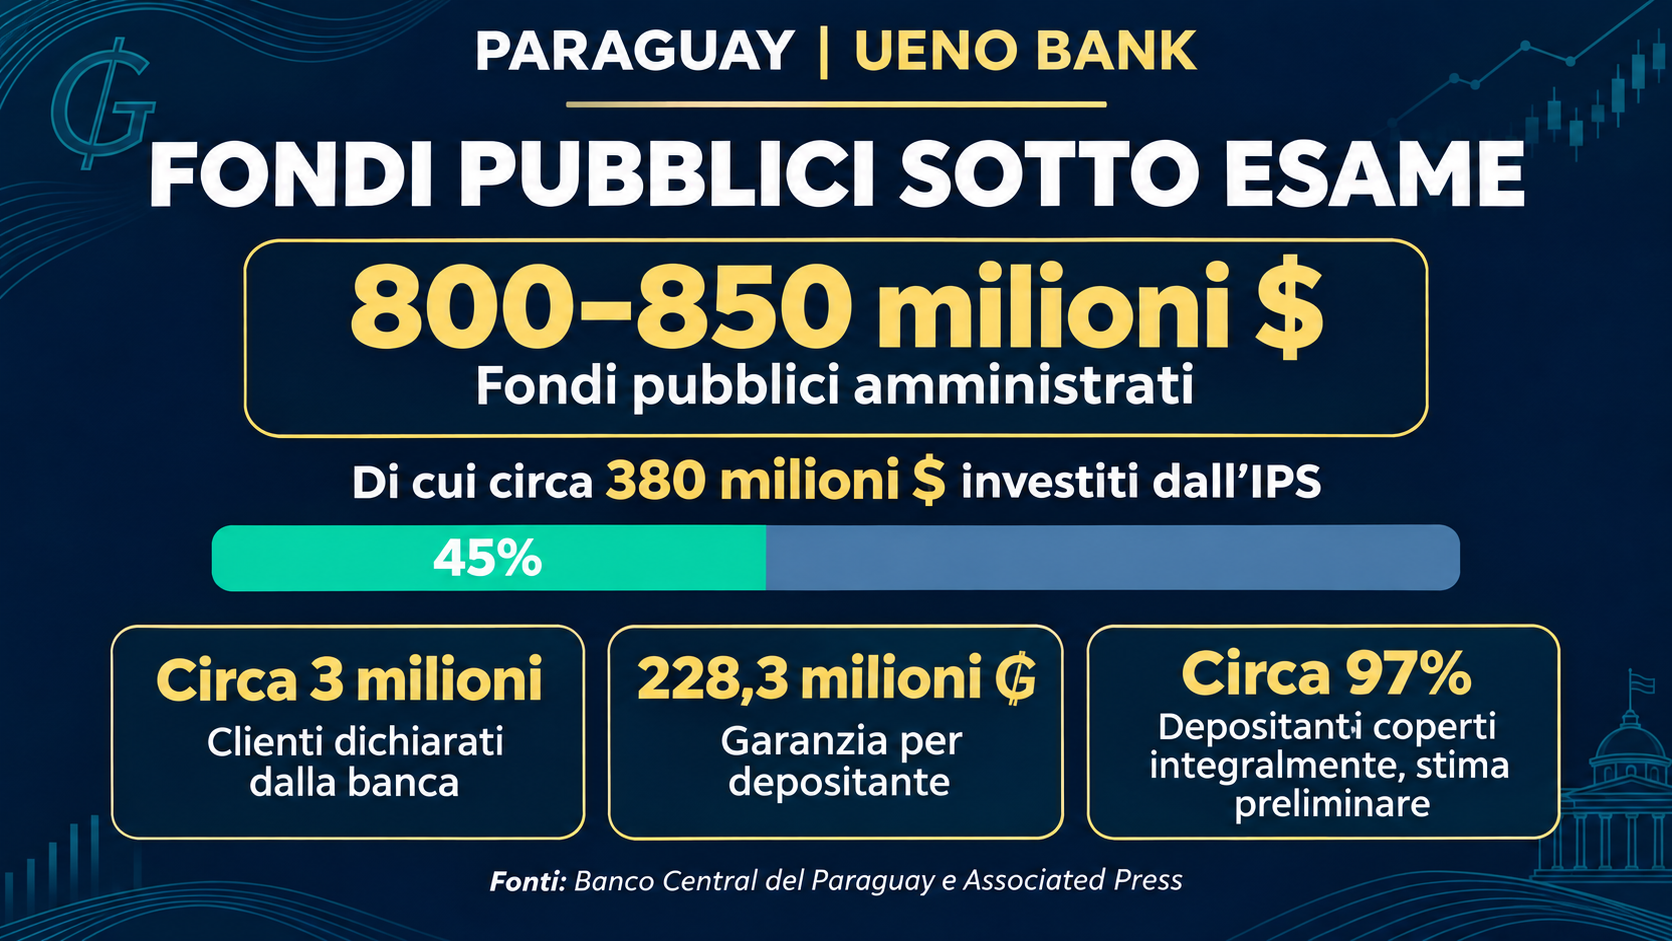
La crisi ha assunto dimensioni nazionali per la diffusione raggiunta da Ueno, che dichiarava circa tre milioni di clienti, una cifra equivalente a circa il 60% della popolazione adulta del Paraguay. L’istituto affonda le proprie origini nell’attività finanziaria sviluppata dal 2021, mentre la licenza bancaria risale al 2023. La sua rapida espansione aveva favorito l’accesso ai servizi digitali, ma ha anche ampliato le conseguenze della sospensione delle operazioni, coinvolgendo cittadini che utilizzavano i conti per ricevere stipendi, effettuare pagamenti e gestire i risparmi.
La decisione della Banca Centrale: solvibilità sotto il minimo legale
Il consiglio direttivo della Banca Centrale del Paraguay (BCP) ha deliberato all’unanimità il 2 novembre l’avvio della procedura di risoluzione di Ueno Bank, annunciando pubblicamente la decisione il 3 novembre. Secondo l’autorità monetaria, gli accertamenti effettuati durante il processo di regolarizzazione avevano evidenziato un indice di solvibilità inferiore al 50% del livello minimo richiesto dalla normativa. Il dato segnala un deterioramento patrimoniale particolarmente grave, perché la solvibilità misura la capacità di una banca di assorbire eventuali perdite attraverso il proprio capitale. Quando questo indicatore scende sotto le soglie stabilite dalla legge, l’autorità di vigilanza può intervenire per proteggere i depositanti e limitare le conseguenze sul sistema finanziario.
La procedura avviata in Paraguay è disciplinata dalla legge 2334 del 2003, che regola la garanzia dei depositi e la risoluzione degli intermediari finanziari. La risoluzione non coincide necessariamente con la liquidazione definitiva di tutte le attività: è un meccanismo attraverso il quale le autorità possono intervenire sull’istituto in difficoltà, verificarne la situazione patrimoniale e organizzare le operazioni necessarie alla tutela dei depositanti. La Banca Centrale ha disposto la nomina di interventori incaricati di gestire le attività previste dalla legge e coordinare le successive fasi della procedura, in un contesto nel quale la rapidità dell’intervento è essenziale per contenere l’incertezza.
Tre milioni di clienti: avviati i primi rimborsi
L’intervento ha avuto conseguenze immediate per i clienti di Ueno Bank, che hanno incontrato difficoltà nell’accesso ai conti e ai risparmi. Secondo Reuters e Associated Press, la banca dichiarava circa tre milioni di utenti, una diffusione che rende il caso particolarmente rilevante per l’economia nazionale. Numerosi clienti si sono presentati davanti alle filiali per ottenere informazioni sulla disponibilità del proprio denaro e sulle procedure di restituzione. La sospensione delle operazioni ha interessato anche cittadini che utilizzavano l’istituto per ricevere stipendi e prestazioni previdenziali, trasformando una crisi patrimoniale in un problema immediato per la vita quotidiana di molte famiglie.
La Banca Centrale ha confermato che il sistema di garanzia dei depositi copre fino a 228,3 milioni di guaraní per ciascun depositante e per ciascuna banca. Il limite riguarda il totale delle somme riconducibili a un depositante presso lo stesso istituto, non ogni singolo conto separatamente. Per gli importi superiori, il recupero dipenderà dalle operazioni di risoluzione e dalla consistenza delle attività disponibili. Secondo Associated Press, una stima preliminare indica che circa il 97% dei depositanti potrebbe beneficiare della copertura integrale dei propri saldi attraverso il sistema di garanzia. Il 5 novembre, secondo quanto riferito dall’agenzia EFE, sono iniziati i primi pagamenti ai risparmiatori: un passaggio importante, che tuttavia non equivale al completamento della restituzione di tutte le somme.
Tra 800 e 850 milioni di dollari di fondi pubblici
Il capitolo più delicato riguarda le risorse pubbliche affidate all’istituto. Le cifre riportate dalla stampa internazionale indicano che Ueno Bank amministrava tra 800 e 850 milioni di dollari appartenenti a istituzioni pubbliche. Una parte consistente era collegata all’Instituto de Previsión Social (IPS), l’ente che gestisce prestazioni previdenziali e sanitarie in Paraguay. Secondo Associated Press, circa 380 milioni di dollari erano stati investiti dall’IPS nella banca. La presenza di queste risorse presso un istituto sottoposto a risoluzione ha sollevato interrogativi sulla concentrazione degli investimenti pubblici, sulle procedure di valutazione del rischio e sui controlli effettuati dalle autorità competenti.
È essenziale distinguere le somme amministrate o investite dalle perdite effettivamente accertate: gli 800-850 milioni di dollari rappresentano fondi pubblici coinvolti nella vicenda, non un ammontare di denaro già dichiarato definitivamente perduto. Per il sistema previdenziale, la questione riguarda sia il recupero delle attività sia la continuità dei pagamenti ai beneficiari. I rappresentanti dell’IPS hanno dichiarato che le pensioni correnti possono essere corrisposte regolarmente perché le risorse necessarie ai pagamenti del mese sono custodite presso un altro istituto. L’ente ha inoltre annunciato iniziative per recuperare gli investimenti e trasferire presso un’altra banca i pagamenti destinati ai pensionati che utilizzavano Ueno.
La vicenda evidenzia un problema più ampio nella gestione della liquidità pubblica: quando somme rilevanti vengono concentrate presso un singolo intermediario, la valutazione del rendimento deve essere accompagnata da un controllo rigoroso del rischio. Anche in assenza di perdite definitive, l’indisponibilità temporanea delle risorse può imporre modifiche ai flussi di pagamento, richiedere interventi amministrativi e alimentare incertezza tra i beneficiari delle prestazioni.
I finanziamenti alle società collegate agli azionisti
Le difficoltà di Ueno Bank non riguardano soltanto l’insufficienza del capitale. Le autorità di vigilanza hanno esaminato anche operazioni di finanziamento a favore di società collegate al gruppo proprietario dell’istituto, Grupo Vázquez. Secondo le ricostruzioni di Reuters e Associated Press, le verifiche hanno evidenziato criticità relative a prestiti verso soggetti collegati, documentazione insufficiente e modalità di contabilizzazione di alcune attività. Si tratta di elementi rilevanti perché i finanziamenti concessi a imprese legate agli azionisti rappresentano un settore particolarmente sensibile della vigilanza bancaria: se non adeguatamente controllati, possono esporre l’istituto a rischi eccessivi e creare conflitti di interesse tra la tutela dei depositanti e gli interessi dei proprietari.
Le verifiche hanno portato all’apertura di procedimenti giudiziari nei confronti di dirigenti ed esponenti collegati all’istituto. Le eventuali responsabilità penali individuali dovranno essere accertate nelle sedi competenti, mentre sul piano finanziario la decisione della Banca Centrale conferma che il deterioramento patrimoniale aveva raggiunto una gravità tale da richiedere l’intervento dell’autorità. La distinzione tra irregolarità amministrative, responsabilità gestionali e possibili illeciti penali rimane fondamentale per valutare correttamente gli sviluppi della vicenda.
Carlos Carvallo e il rapporto tra banca e vigilanza
Un altro aspetto della crisi riguarda Carlos Carvallo, già presidente di Financiera Ueno, l’operatore finanziario che ha preceduto la banca. Carvallo era successivamente diventato presidente della Banca Centrale del Paraguay, assumendo quindi un incarico di vertice nell’istituzione responsabile della vigilanza sul sistema bancario. Il 3 novembre ha presentato le dimissioni su richiesta del presidente Santiago Peña, annunciando tuttavia che sarebbe rimasto temporaneamente per seguire l’intervento sull’istituto. La presentazione delle dimissioni, dunque, non coincide necessariamente con l’immediata cessazione di tutte le funzioni.
Il suo precedente incarico presso Financiera Ueno ha contribuito ad alimentare il dibattito sui rapporti tra gli intermediari finanziari e le autorità chiamate a controllarli. La questione riguarda l’indipendenza della vigilanza e la capacità delle istituzioni di gestire situazioni nelle quali esistono precedenti legami professionali tra i responsabili dei controlli e le imprese sottoposte a supervisione. È un problema che supera il caso individuale e investe i meccanismi di prevenzione dei conflitti di interesse nel settore finanziario.
Santiago Peña presenta le dimissioni, il Congresso non le esamina
Il collasso della banca ha investito direttamente il governo del Paraguay. Il presidente Santiago Peña aveva avuto in passato rapporti societari con Grupo Vázquez, il conglomerato proprietario di Ueno Bank. Secondo Reuters, Peña ha dichiarato di aver ceduto la propria partecipazione nel marzo 2025 e ha negato di aver posseduto direttamente quote della banca. L’opposizione ha sollevato accuse relative a possibili conflitti di interesse, all’impiego delle risorse pubbliche e alla gestione dei controlli, trasformando la crisi bancaria in una controversia istituzionale.
Il 5 novembre Peña ha presentato le proprie dimissioni dalla presidenza della Repubblica, ma il Congresso non le ha esaminate per mancanza del quorum necessario. Le dimissioni non hanno quindi prodotto un immediato passaggio di poteri e Peña è rimasto in carica. Parallelamente, il Senato ha avviato il 5 novembre un procedimento di giudizio politico nei confronti del presidente, riprendendone l’esame il giorno successivo. Secondo EFE e Associated Press, il 6 novembre i senatori hanno respinto la richiesta di Peña di disporre di ulteriori 72 ore per preparare la propria difesa.
La crisi ha provocato anche le dimissioni di esponenti dell’amministrazione, tra cui il ministro dell’Interno Enrique Riera, il capo di gabinetto Javier Giménez e il consigliere giuridico Roberto Moreno, secondo quanto riferito dalla stampa internazionale. Le indagini giudiziarie, il procedimento politico e la questione delle dimissioni presidenziali seguono percorsi istituzionali distinti, ma concorrono ad alimentare l’incertezza. Il loro sviluppo sarà determinante per comprendere le conseguenze della vicenda sugli equilibri politici del Paese.
Il rischio per la fiducia nel sistema bancario
La Banca Centrale del Paraguay ha sottolineato il carattere circoscritto della crisi, affermando che le difficoltà di Ueno Bank non rappresentano una condizione generalizzata del sistema finanziario nazionale. La rassicurazione è significativa perché il caso coinvolge un istituto con una diffusione particolarmente ampia tra i cittadini. La crescita dei servizi bancari digitali aveva consentito a Ueno di raggiungere rapidamente milioni di clienti, ma ha anche reso più estese le conseguenze operative dell’intervento. Quando una banca gestisce conti correnti, stipendi, pagamenti e prestazioni previdenziali per una quota così elevata della popolazione, la sospensione dei servizi può produrre effetti immediati sull’economia quotidiana.
La gestione della crisi dovrà quindi conciliare tre obiettivi: proteggere i depositanti, recuperare il maggior valore possibile dalle attività dell’istituto e impedire che la sfiducia si estenda ad altre banche. L’avvio dei primi rimborsi costituisce un segnale operativo importante, ma la stabilizzazione della situazione dipenderà dalla continuità dei pagamenti e dalla trasparenza delle procedure. Per i depositanti con somme superiori alla soglia garantita, rimane inoltre aperta la questione dei tempi e delle possibilità di recupero.
Il banco di prova per la vigilanza finanziaria
Il caso Ueno Bank pone interrogativi che vanno oltre il Paraguay. La rapida espansione di un intermediario finanziario può aumentare l’accesso ai servizi bancari, ma richiede controlli proporzionati alla crescita dei depositi, dei finanziamenti e delle relazioni con soggetti collegati. La presenza di ingenti risorse previdenziali aggiunge un ulteriore livello di responsabilità: la tutela del risparmio pubblico dipende non soltanto dalla solidità della banca, ma anche dalle decisioni degli enti che vi collocano i propri fondi. In questo senso, il caso evidenzia l’importanza di regole efficaci sulla concentrazione degli investimenti e di un sistema di vigilanza capace di individuare tempestivamente i segnali di deterioramento.
Per il Paraguay, la fase decisiva sarà quella della restituzione dei depositi, della ricostruzione della situazione patrimoniale e dell’accertamento delle responsabilità. Il crac di Ueno Bank è così diventato contemporaneamente una crisi bancaria, un problema di tutela dei risparmiatori e una prova per le istituzioni del Paese. La capacità delle autorità di recuperare le risorse pubbliche, garantire procedure trasparenti e ricostruire la fiducia dei cittadini determinerà una parte importante delle conseguenze economiche e politiche della vicenda.
