 (AGENPARL) - Roma, 28 Ottobre 2026 - La Russia si trova davanti a un paradosso geopolitico ed economico: mentre rafforza la propria partnership strategica con la Cina, diventa sempre più dipendente dal mercato cinese per esportare le sue risorse energetiche. Le proiezioni ufficiali russe per il 2026 indicano che Pechino pagherà il gas naturale circa il 56% in meno rispetto agli altri clienti stranieri di Gazprom al di fuori dell’ex Unione Sovietica. Contemporaneamente, la Cina amplia la propria presenza in Asia centrale attraverso investimenti miliardari, infrastrutture strategiche, accordi energetici e nuove reti digitali.
La crescente dipendenza economica della Russia dalla Cina sta modificando gli equilibri di potere all’interno di una delle partnership geopolitiche più importanti del panorama internazionale.
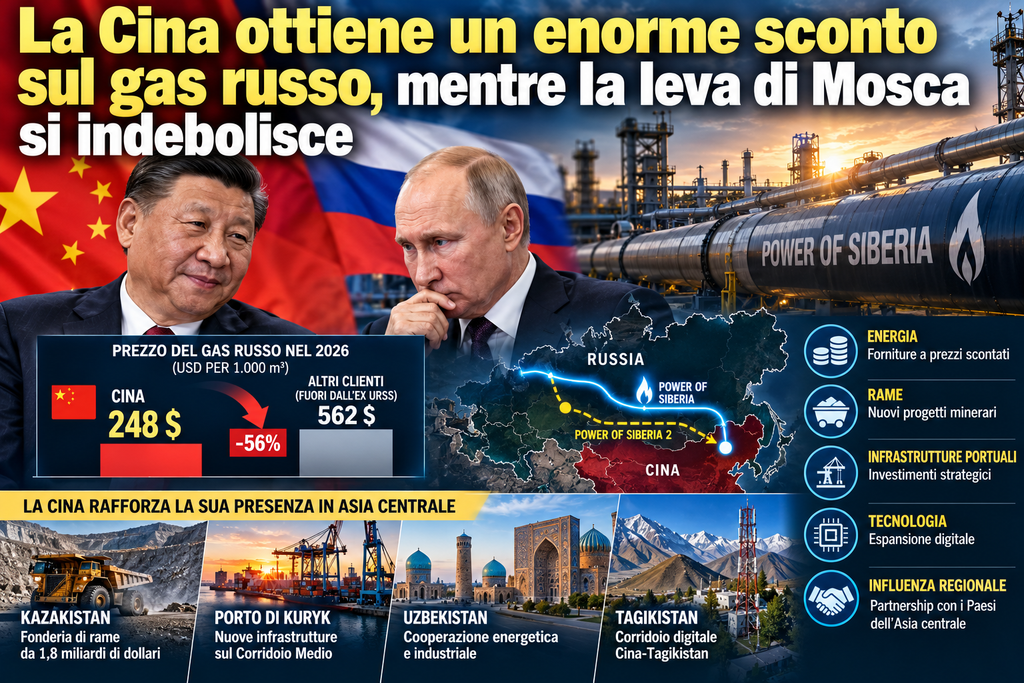
Secondo le proiezioni contenute nella documentazione di bilancio presentata alla Duma russa, nel 2026 la Cina dovrebbe pagare mediamente circa 248 dollari per mille metri cubi di gas naturale importato attraverso i gasdotti russi, contro i 562 dollari previsti per gli altri clienti esteri di Gazprom al di fuori dell’ex spazio sovietico.
La differenza corrisponde a uno sconto di circa il 56%, un divario che evidenzia la posizione negoziale particolarmente favorevole di Pechino.
I dati, riportati dal Moscow Times riguardano prezzi medi previsti e non costituiscono un consuntivo definitivo delle forniture del 2026.
La questione va ben oltre il prezzo del gas.
Dietro queste cifre emerge un cambiamento strutturale dei rapporti tra Mosca e Pechino: la Cina può contare su una pluralità di fornitori energetici, mentre la Russia dispone di alternative commerciali molto più limitate rispetto al passato.
Cina — prezzo previsto 2026
248 $
per 1.000 m³
Altri clienti extra-ex URSS
562 $
per 1.000 m³
Confronto dei prezzi medi previsti del gas russo nel 2026
Dollari USA per mille metri cubi. Stime basate sui documenti di bilancio russi.
$0$150$300$450$600CinaAltri clienti
Fonte: proiezioni governative russe riportate da Moscow Times
La differenza tra i due prezzi è di circa 314 dollari ogni mille metri cubi.
Il divario è particolarmente rilevante considerando l’importanza strategica delle esportazioni energetiche per le finanze russe e per Gazprom, il colosso statale che gestisce una parte fondamentale delle infrastrutture del gas del Paese.
Per decenni, il mercato europeo ha rappresentato uno dei principali sbocchi commerciali per il gas russo, garantendo volumi considerevoli e un sistema di relazioni contrattuali consolidato.
La guerra in Ucraina, le sanzioni occidentali e la progressiva riduzione degli acquisti europei hanno però modificato profondamente questo equilibrio.
Mosca ha cercato di compensare la perdita del mercato europeo aumentando le forniture verso l’Asia, con la Cina nel ruolo di principale destinatario.
Ma sostituire un mercato con un altro non significa necessariamente conservare la stessa capacità di determinare i prezzi.
Quando un esportatore diventa sempre più dipendente da un singolo acquirente, il potere contrattuale tende a spostarsi verso chi acquista.
È precisamente il rischio che oggi emerge nei rapporti energetici tra Russia e Cina.
Il gasdotto Power of Siberia rappresenta uno dei simboli più importanti della cooperazione energetica tra Mosca e Pechino.
L’infrastruttura consente alla Russia di esportare gas naturale verso la Cina orientale, contribuendo alla diversificazione geografica delle esportazioni russe.
Tuttavia, l’esistenza di una grande infrastruttura non garantisce automaticamente condizioni commerciali favorevoli al fornitore.
Un gasdotto richiede investimenti elevati e collega territori specifici attraverso percorsi difficilmente modificabili.
A differenza del gas naturale liquefatto, che può essere trasportato via nave verso mercati diversi, il gas destinato a un collegamento terrestre dipende dalla presenza e dalla capacità della rete.
Questa rigidità può indebolire ulteriormente il venditore quando le alternative commerciali sono limitate.
Secondo l’analisi pubblicata il 23 ottobre 2026 da Sergey Vakulenko, ricercatore senior del Carnegie Russia Eurasia Center, la Cina paga il gas russo mediamente tra 40 e 60 dollari in meno per mille metri cubi rispetto al gas proveniente dal Turkmenistan.
Il confronto è particolarmente significativo perché anche il Turkmenistan dipende fortemente dalla domanda cinese, ma riesce comunque a ottenere condizioni di prezzo mediamente migliori.
Questo non significa che tutti i contratti siano direttamente confrontabili: formule di indicizzazione, costi di trasporto e punti di consegna possono essere differenti.
Resta però un’indicazione importante della maggiore forza negoziale cinese.
Un altro elemento decisivo riguarda il progetto Power of Siberia 2, il futuro gasdotto destinato a collegare ulteriormente le risorse russe al mercato cinese.
Per Mosca, questa infrastruttura rappresenterebbe un’opportunità strategica per commercializzare parte delle riserve di gas che hanno perso gli sbocchi europei.
Per Pechino, invece, costituisce una possibile fonte aggiuntiva di approvvigionamento, da valutare in funzione dei costi e delle condizioni contrattuali.
Le trattative hanno incontrato difficoltà proprio sul prezzo delle forniture, secondo le ricostruzioni giornalistiche citate nel materiale di riferimento.
La differenza tra le esigenze delle due parti appare evidente.
La Russia ha interesse a ottenere un accordo che consenta di valorizzare le sue risorse energetiche e sostenere i ricavi futuri.
La Cina, potendo contare anche su gas naturale liquefatto, fornitori dell’Asia centrale e altre fonti energetiche, dispone di maggiore libertà nella definizione dei tempi negoziali.
Vakulenko evidenzia che la rottura dei rapporti energetici con l’Europa ha lasciato Gazprom con importanti riserve nella penisola di Yamal prive di sbocchi commerciali sufficienti.
Una situazione che rafforza ulteriormente il potere contrattuale di Pechino.
L’eventuale realizzazione di Power of Siberia 2 rimane dunque legata non soltanto alla volontà politica dei due governi, ma soprattutto alla sostenibilità economica dell’accordo.
La partnership russo-cinese continua a essere caratterizzata da una forte convergenza diplomatica e strategica.
Mosca e Pechino condividono l’interesse a sostenere un sistema internazionale meno dominato dagli Stati Uniti e dalle istituzioni occidentali.
Ma convergenza geopolitica non significa uguaglianza economica.
La Cina dispone di un’economia molto più ampia e diversificata, di maggiori capacità finanziarie e di un sistema industriale in grado di esercitare una forte influenza sulle catene internazionali di approvvigionamento.
La Russia, pur conservando un’enorme disponibilità di materie prime e un importante peso militare e diplomatico, deve confrontarsi con restrizioni finanziarie, commerciali e tecnologiche che ne limitano il margine di manovra.
Lo sconto sul gas diventa così un indicatore di una trasformazione più ampia.
Mosca può continuare a considerare Pechino un partner strategico fondamentale, ma la necessità di vendere risorse energetiche a un mercato alternativo riduce la sua capacità di negoziare da una posizione di forza.
Non è ancora sufficiente per definire la Russia un attore subordinato alla Cina in ogni ambito.
È però evidente che, nel settore energetico, la relazione presenta una crescente asimmetria.
Parallelamente al rafforzamento dei rapporti energetici con Mosca, Pechino sta consolidando la propria presenza economica nei Paesi dell’Asia centrale.
La regione riveste un’importanza strategica per entrambe le potenze.
Per la Russia rappresenta uno spazio di relazioni storiche, economiche, linguistiche e di sicurezza.
Per la Cina costituisce un corridoio fondamentale per il commercio terrestre, l’accesso alle risorse minerarie e lo sviluppo delle infrastrutture energetiche e digitali.
Negli ultimi anni, la politica cinese ha progressivamente ampliato la propria portata, passando dagli investimenti tradizionali alle infrastrutture tecnologiche e alla collaborazione con gli organismi governativi locali.
La visita del premier cinese Li Qiang in Uzbekistan e Tagikistan, dal 17 al 19 ottobre, si inserisce in questa strategia.
Gli incontri hanno favorito nuovi accordi di cooperazione economica e industriale, tra cui iniziative nel settore della metallurgia non ferrosa nella regione tagika di Sughd.
Pechino sta inoltre investendo nella formazione di specialisti, nella ricerca e nel rafforzamento dei rapporti istituzionali con i governi regionali.
Il risultato è una presenza cinese che non si limita alla costruzione di infrastrutture, ma coinvolge progressivamente le politiche industriali, tecnologiche e logistiche dei Paesi interessati.
Uno degli esempi più significativi dell’espansione economica cinese riguarda il Kazakistan.
Il presidente kazako Kassym-Jomart Tokayev ha dato avvio al progetto di una nuova fonderia di rame presso il giacimento di Aktogay, nella regione di Abai.
L’investimento complessivo annunciato raggiunge 1,8 miliardi di dollari e coinvolge la società mineraria KAZ Minerals e NFC, controllata del gruppo cinese China Nonferrous Metal Mining Group.
L’impianto è progettato per produrre annualmente circa 300.000 tonnellate di catodi di rame, oltre a oro e acido solforico.
L’avvio della produzione è previsto per il 2030 e il progetto dovrebbe generare oltre mille posti di lavoro.
È importante precisare che, secondo una comunicazione societaria cinese del 21 ottobre, il contratto sottoscritto riguarda per il momento i lavori preparatori, mentre l’accordo completo di costruzione non risulta ancora finalizzato.
L’importanza strategica dell’investimento risiede nel ruolo crescente del rame per l’economia globale.
Il metallo è fondamentale per le reti elettriche, la mobilità elettrica, le infrastrutture energetiche e numerose applicazioni industriali avanzate.
Consolidare l’accesso a queste risorse significa rafforzare la capacità di sostenere le future trasformazioni produttive.
La Cina non sta quindi semplicemente investendo in un settore minerario tradizionale: sta cercando di consolidare una posizione nelle filiere industriali che saranno decisive nei prossimi decenni.
Un’altra iniziativa riguarda lo sviluppo del porto di Kuryk, sulla costa kazaka del Mar Caspio.
La holding nazionale Baiterek ha annunciato un memorandum d’intesa con il gruppo cinese Guoyou Materials per un investimento previsto di circa un miliardo di dollari.
La prima fase prevede un terminal multifunzionale con capacità di movimentazione fino a 15 milioni di tonnellate di merci all’anno.
L’infrastruttura occupa una posizione rilevante lungo il cosiddetto Corridoio Medio, la rete commerciale che collega la Cina all’Europa attraversando l’Asia centrale, il Mar Caspio, il Caucaso e la Turchia.
Il progetto ha implicazioni economiche e geopolitiche di primo piano.
Lo sviluppo di rotte alternative può ridurre la dipendenza da singoli corridoi commerciali e ampliare le opzioni logistiche degli operatori internazionali.
Per il Kazakistan rappresenta un’opportunità di diversificazione.
Per la Cina significa migliorare la connettività con i mercati occidentali.
Per la Russia, invece, l’espansione di infrastrutture che possono aggirare il suo territorio rappresenta un fattore da considerare nella competizione per il controllo dei collegamenti commerciali eurasiatici.
Il memorandum non equivale ancora alla realizzazione dell’intero investimento, ma indica chiaramente l’interesse cinese a partecipare alla trasformazione della rete logistica regionale.
In Uzbekistan, la Cina sta cercando di ampliare la propria presenza nel settore petrolifero e del gas.
I rappresentanti di Uzbekneftegaz, principale compagnia energetica statale uzbeka, hanno incontrato quelli di China National Petroleum Corporation, uno dei maggiori gruppi energetici cinesi.
Le discussioni hanno riguardato l’espansione della cooperazione bilaterale, la diversificazione delle forniture di prodotti petroliferi e la possibile apertura di una rappresentanza permanente di CNPC a Tashkent.
L’iniziativa assume particolare importanza in un contesto caratterizzato da difficoltà delle forniture russe.
Secondo le informazioni riportate nel materiale di riferimento, negli ultimi mesi la Russia ha ridotto alcune esportazioni di prodotti petroliferi verso i Paesi dell’Asia centrale, anche in conseguenza dei danni subiti dalle proprie infrastrutture energetiche durante gli attacchi ucraini.
Per Pechino, queste difficoltà possono rappresentare un’opportunità commerciale.
Per Tashkent, invece, l’ampliamento delle relazioni con operatori cinesi potrebbe contribuire a ridurre la dipendenza da fornitori tradizionali.
La dinamica conferma una tendenza più ampia: la Cina sta costruendo rapporti diretti con i governi dell’Asia centrale, senza necessariamente passare attraverso il tradizionale sistema di relazioni economiche centrato su Mosca.
L’espansione cinese non riguarda soltanto energia e materie prime.
In Tagikistan, China Mobile e l’operatore nazionale Tajiktelecom hanno inaugurato il Corridoio Digitale Internazionale Tagikistan-Cina.
Si tratta di un’infrastruttura in fibra ottica lunga circa 1.010 chilometri, che collega Dushanbe, Khorog e il Passo di Kulma, dove si innesta sulla rete cinese diretta verso Pechino.
Secondo le informazioni diffuse dalle autorità tagike, la capacità iniziale è di un terabit al secondo, con la prospettiva di raggiungere dieci terabit al secondo negli anni successivi.
Per il Tagikistan, il progetto costituisce un tassello della strategia nazionale di sviluppo digitale.
Per Pechino, rappresenta un ulteriore elemento della Via della Seta Digitale, attraverso la quale la Cina promuove collegamenti tecnologici, servizi di telecomunicazione e cooperazione infrastrutturale.
Il controllo o la partecipazione alle reti digitali assume crescente importanza nell’economia contemporanea.
Le infrastrutture di comunicazione condizionano infatti la capacità dei Paesi di sviluppare servizi digitali, attrarre investimenti e realizzare applicazioni avanzate di intelligenza artificiale.
L’espansione cinese in questo settore rafforza dunque una forma di influenza che va oltre il commercio tradizionale.
Parallelamente, il Tagikistan ha avviato contatti con la società cinese Xinjiang Shouhai Power Development per esplorare nuove possibilità di sviluppo idroelettrico lungo il fiume Obihingou.
Anche in questo caso si tratta di una fase preliminare di cooperazione, non ancora di un investimento industriale definitivamente realizzato.
Il rafforzamento della presenza cinese in Asia centrale mette in evidenza una caratteristica essenziale dei rapporti tra Mosca e Pechino.
Le due potenze possono collaborare sul piano diplomatico internazionale e, contemporaneamente, perseguire interessi economici non sempre coincidenti.
La Russia conserva un ruolo importante nella sicurezza regionale, nelle infrastrutture energetiche e nei legami storici con diversi Paesi dell’ex Unione Sovietica.
La Cina, tuttavia, possiede capacità finanziarie, industriali e tecnologiche che le consentono di sviluppare una rete crescente di accordi bilaterali.
Per molti governi dell’Asia centrale, questa competizione può costituire un’opportunità.
La possibilità di intrattenere rapporti economici con partner differenti amplia infatti lo spazio di manovra e può favorire la diversificazione degli investimenti.
Ma introduce anche nuove dipendenze.
Una maggiore presenza cinese nelle infrastrutture strategiche richiede valutazioni sulla sostenibilità finanziaria, sulla sicurezza delle reti e sull’autonomia decisionale dei Paesi ospitanti.
La trasformazione degli equilibri regionali non deve quindi essere interpretata come una semplice sostituzione della Russia con la Cina.
È piuttosto un processo nel quale gli Stati dell’Asia centrale cercano di utilizzare la pluralità delle relazioni internazionali per rafforzare la propria posizione.
La vicenda del gas russo offre una chiave di lettura particolarmente efficace delle nuove relazioni economiche eurasiatiche.
Per molto tempo, il potere energetico è stato associato principalmente al possesso delle risorse naturali.
I Paesi dotati di grandi riserve di petrolio e gas disponevano di una significativa capacità di influenza sui mercati internazionali.
Ma l’esperienza russa dimostra che la disponibilità di risorse, da sola, non garantisce forza negoziale.
Contano anche l’accesso ai mercati, le infrastrutture di trasporto, la capacità di diversificare gli acquirenti e la possibilità di ottenere finanziamenti e tecnologie.
La Cina, grazie alla dimensione del proprio mercato, può negoziare da una posizione favorevole anche con uno dei maggiori produttori energetici mondiali.
La Russia continua a possedere risorse strategiche di enorme valore, ma la riduzione delle alternative commerciali ne ha indebolito la capacità di trasformare quel patrimonio in ricavi alle condizioni desiderate.
In questa prospettiva, lo sconto del 56% non deve essere interpretato semplicemente come una concessione commerciale.
È il segnale di un rapporto economico nel quale le esigenze dei due partner sono diventate progressivamente meno simmetriche.
Resta tuttavia necessario distinguere i fatti dalle interpretazioni: il differenziale di prezzo è documentato dalle proiezioni russe, mentre attribuirlo interamente al sostegno politico cinese alla Russia costituisce un’ipotesi geopolitica, non una condizione contrattuale dimostrata.
La relazione tra Russia e Cina rimane una delle partnership più rilevanti del sistema internazionale.
I due Paesi condividono importanti interessi strategici, mantengono rapporti diplomatici intensi e collaborano in settori fondamentali dell’economia.
Tuttavia, gli ultimi sviluppi indicano che la cooperazione non elimina le differenze di potere economico.
Lo sconto applicato al gas russo, le difficoltà negoziali attorno a Power of Siberia 2 e l’espansione degli investimenti cinesi in Asia centrale compongono un quadro nel quale Pechino dispone di strumenti di influenza sempre più diversificati.
Mosca, al contrario, deve affrontare il problema di valorizzare le proprie risorse in un contesto di accesso limitato a numerosi mercati occidentali.
La Cina sta rafforzando la propria posizione attraverso una strategia che combina sicurezza energetica, investimenti industriali, infrastrutture commerciali e connettività digitale.
La Russia deve invece trovare un equilibrio tra la necessità di intensificare i rapporti con Pechino e l’esigenza di preservare la propria autonomia economica.
Il vero cambiamento geopolitico non consiste nel fatto che Russia e Cina stiano diventando partner più stretti, ma nel fatto che questa partnership appare sempre più caratterizzata da un peso economico diseguale.
Il futuro dei loro rapporti dipenderà anche dalla capacità di Mosca di diversificare i mercati di esportazione e di Pechino di mantenere una politica energetica fondata su una pluralità di fornitori.
Per l’Eurasia, intanto, si profila una trasformazione profonda: la ricchezza delle risorse naturali continua a essere essenziale, ma il potere di stabilire le condizioni economiche appartiene sempre più a chi controlla domanda, capitali, tecnologia e infrastrutture.