
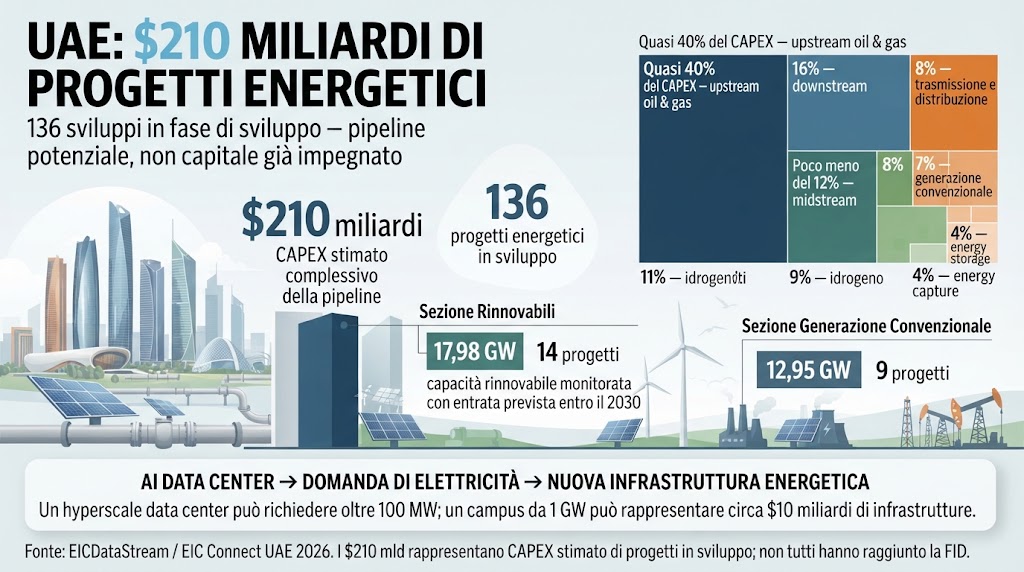
 (AGENPARL) - Roma, 3 Ottobre 2026 - Gli Emirati Arabi Uniti hanno in fase di sviluppo 136 progetti energetici per un valore complessivo stimato di circa 210 miliardi di dollari. È la fotografia di una pipeline che continua a essere dominata da petrolio e gas, ma che comprende anche rinnovabili, idrogeno, reti elettriche, generazione convenzionale, cattura della CO₂ e sistemi di accumulo.
I dati, elaborati da EICDataStream e presentati all’EIC Connect UAE 2026, mostrano soprattutto la dimensione della spesa potenziale che potrebbe alimentare nei prossimi anni la filiera energetica degli Emirati. Quasi il 40% del CAPEX stimato della pipeline è legato a progetti upstream oil & gas, mentre il downstream rappresenta il 16% e il midstream poco meno del 12%.
La cifra di 210 miliardi di dollari richiede però una precisazione: non si tratta di investimenti già impegnati. I progetti sono in diverse fasi di sviluppo e non tutti hanno raggiunto la Final Investment Decision (FID). Per gli investitori, quindi, il dato più interessante non è soltanto la dimensione della pipeline, ma la velocità con cui i singoli progetti passano dalla fase di sviluppo alle decisioni di investimento e successivamente alle gare e ai contratti EPC.
Dal progetto agli ordini
Alcuni sviluppi mostrano già questo passaggio.
ADNOC Gas ha portato avanti nel 2026 le fasi 2 e 3 del Rich Gas Development con contratti EPC complessivi per 8,2 miliardi di dollari, assegnati a Wison Engineering e Tecnimont. Considerando anche la prima fase, il programma raggiunge un valore complessivo di circa 13,2 miliardi di dollari.
Un altro esempio è l’Umm Shaif Gas Cap. ADNOC ha approvato nel luglio 2026 una FID da 6,2 miliardi di dollari per lo sviluppo del giacimento, con oltre 600 milioni di piedi cubi standard al giorno di nuova produzione di gas attesa dal 2030. Il progetto comprende circa 5,1 miliardi di dollari di pacchetti EPC e un programma di perforazione da 365 milioni di dollari.
Sono proprio operazioni di questo tipo a dare un significato concreto alla grande pipeline individuata da EICDataStream: una volta raggiunta la FID, i progetti iniziano a tradursi in ordini per società di ingegneria, costruzioni, perforazione e componentistica.
Quasi 18 GW di rinnovabili entro il 2030
La trasformazione del sistema energetico emiratino non riguarda però soltanto gli idrocarburi.
EICDataStream monitora 14 progetti rinnovabili per complessivi 17.980 MW, con entrata in esercizio prevista entro il 2030. Altri nove progetti rappresentano 12.947 MW di nuova capacità convenzionale.
Nella pipeline, le rinnovabili rappresentano l’11% dei progetti, l’idrogeno il 9%, trasmissione e distribuzione l’8%, generazione convenzionale il 7%, mentre cattura del carbonio e sistemi di accumulo rappresentano ciascuno il 4%.
Il quadro suggerisce quindi una strategia energetica molto più ampia del semplice aumento della produzione di idrocarburi: gli Emirati stanno contemporaneamente sviluppando nuova capacità di gas, rinnovabili, reti e tecnologie destinate a sostenere la crescita della domanda elettrica.
Il nuovo fattore: i data center
A rendere ancora più interessante la pipeline è la crescente domanda di energia proveniente dai data center.
Durante EIC Connect UAE, Kent ha stimato che un grande hyperscale data center può richiedere oltre 100 MW di potenza, mentre un campus da 1 GW potrebbe rappresentare circa 10 miliardi di dollari di investimenti infrastrutturali.
Un esempio concreto è arrivato proprio a ottobre. ADNOC Gas ha assegnato un contratto EPC per un gasdotto da 56 pollici lungo 127 chilometri, destinato anche a sostenere la maggiore domanda di gas collegata alla seconda fase di un data center AI ad Abu Dhabi.
Il collegamento tra intelligenza artificiale e infrastruttura energetica diventa così sempre più diretto: la crescita dei data center richiede elettricità, la nuova capacità elettrica richiede generazione e reti e, nel caso degli Emirati, anche nuova infrastruttura per il gas.
Mercato
Per il mercato, dunque, i 210 miliardi di dollari rappresentano soprattutto una mappa delle opportunità potenziali lungo la catena di fornitura energetica emiratina.
La parte più immediatamente osservabile è quella che arriva dopo la FID: contratti EPC, perforazione, turbine, trasformatori, quadri elettrici, pompe, acciaio strutturale, piping e servizi meccanici ed elettrici.
Il punto da monitorare nei prossimi mesi sarà quindi la conversione della pipeline in capitale effettivamente impegnato.
Gli Emirati hanno costruito una delle più grandi concentrazioni regionali di progetti energetici in sviluppo. La domanda per gli investitori non è più soltanto quanto valgano sulla carta, ma quali di questi 136 progetti arriveranno per primi alla fase in cui il capitale diventa un ordine, un contratto e infine ricavi per le società della filiera.
