
 (AGENPARL) - Roma, 17 Settembre 2026 - Il controllo sulla gestione finanziaria di determinati enti e la giurisdizione per responsabilità amministrativo-contabile sono funzioni diverse. Anche per i soggetti privati la natura pubblica della risorsa è rilevante, ma non sostituisce l’accertamento dei presupposti giuridici del caso concreto.
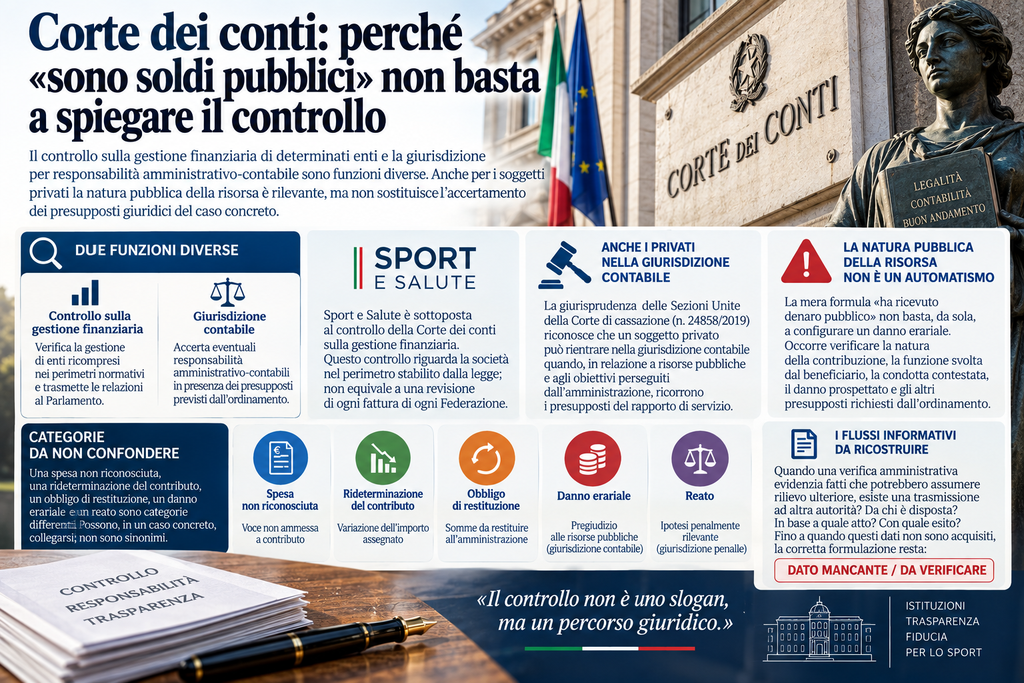
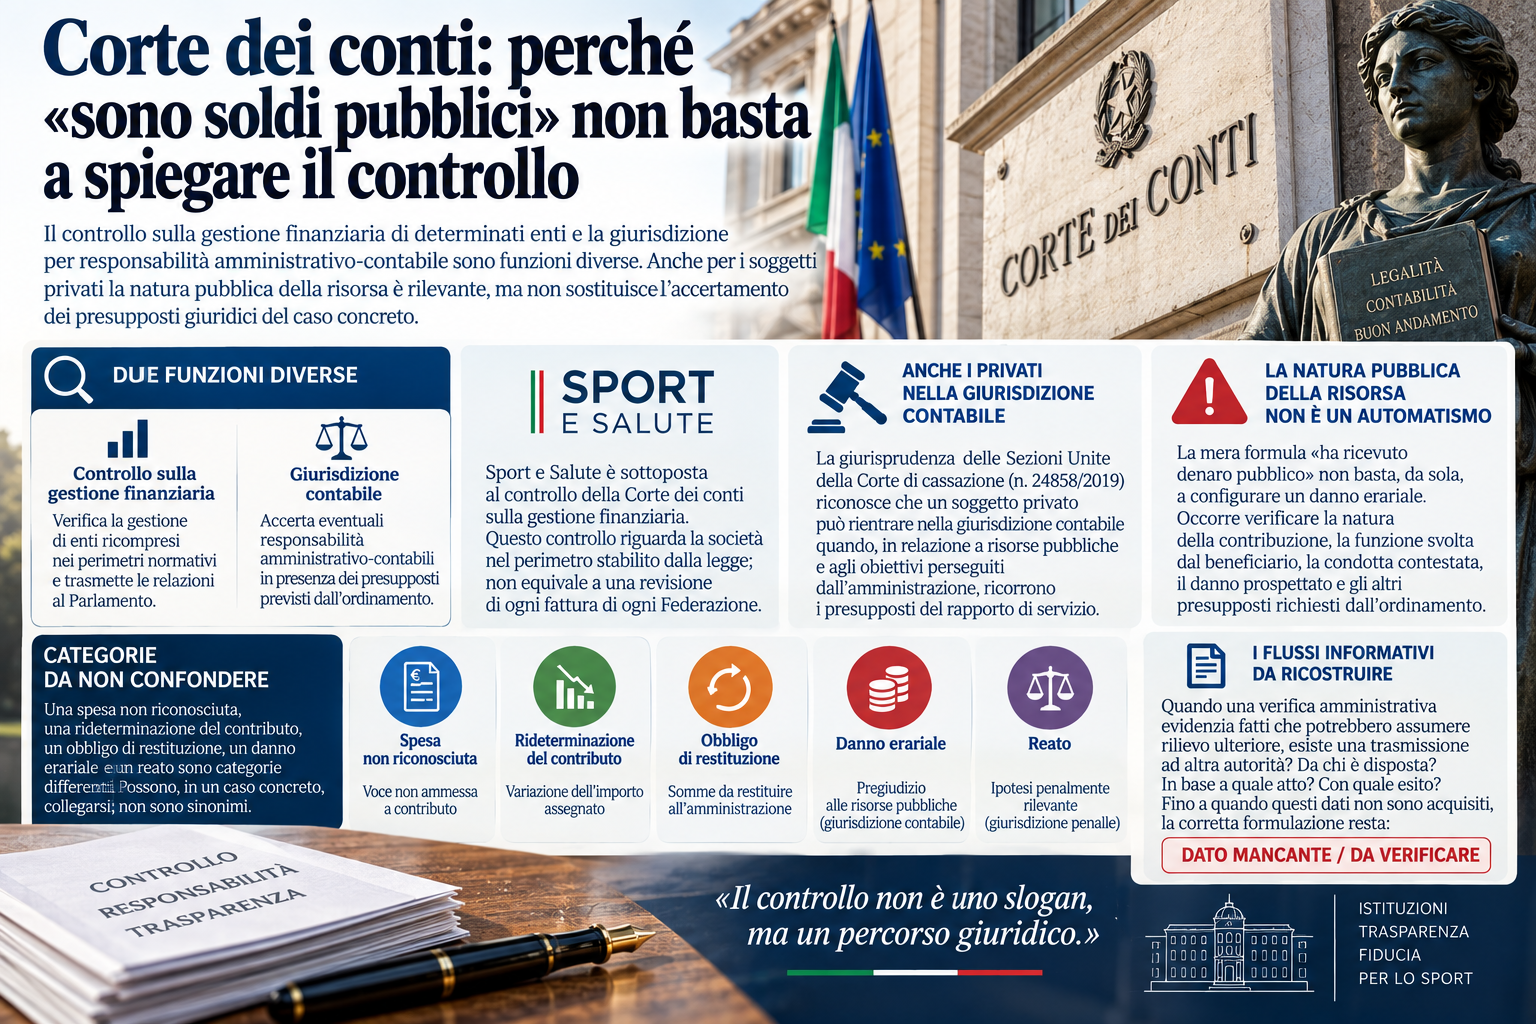
Quando si parla di contributi pubblici allo sport, la Corte dei conti viene spesso rappresentata come il controllore finale di ogni spesa. È una semplificazione che l’inchiesta deve evitare. Occorre distinguere, anzitutto, le funzioni di controllo sulla gestione finanziaria degli enti ricompresi nei relativi perimetri normativi dalla funzione giurisdizionale in materia di responsabilità amministrativo-contabile.
Sport e Salute, ad esempio, è sottoposta al controllo della Corte dei conti sulla gestione finanziaria e le relative relazioni sono trasmesse al Parlamento. Questo controllo riguarda la gestione della società nel perimetro stabilito dall’ordinamento; non equivale a una revisione, da parte della Corte, di ogni fattura sostenuta da ogni Federazione.
Sul diverso piano della responsabilità erariale, la giurisprudenza delle Sezioni Unite della Corte di cassazione ha riconosciuto che anche un soggetto privato può entrare nel perimetro della giurisdizione contabile quando, in relazione a risorse pubbliche e agli obiettivi perseguiti dall’amministrazione, ricorrono i presupposti del rapporto di servizio. Le Sezioni Unite hanno, fra l’altro, affermato la giurisdizione contabile nei confronti di privati che abbiano destinato fondi pubblici a finalità diverse da quelle programmate.
La regola, tuttavia, non deve essere trasformata nell’automatismo opposto. La mera formula «ha ricevuto denaro pubblico» non basta, da sola, a qualificare qualsiasi problema di rendicontazione come danno erariale. Occorre verificare la natura della contribuzione, la funzione concretamente svolta dal beneficiario, la condotta contestata, il danno prospettato e gli altri presupposti richiesti dall’ordinamento.
Per questo una spesa non riconosciuta, una rideterminazione del contributo, un obbligo di restituzione, un danno erariale e un reato sono categorie differenti. Possono, in un caso concreto, collegarsi; non sono sinonimi.
L’inchiesta deve quindi ricostruire anche i flussi informativi: quando una verifica amministrativa evidenzia fatti che potrebbero assumere rilievo ulteriore, esiste una trasmissione ad altra autorità? Da chi è disposta? In base a quale atto? Con quale esito? Fino a quando questi dati non sono acquisiti, la corretta formulazione resta: DATO MANCANTE / DA VERIFICARE.
Fonti verificate: Sport e Salute, documentazione istituzionale sul controllo della Corte dei conti; Cass., Sez. Unite, n. 24858/2019 e successiva giurisprudenza sul rapporto di servizio e sull’utilizzo di contributi pubblici.