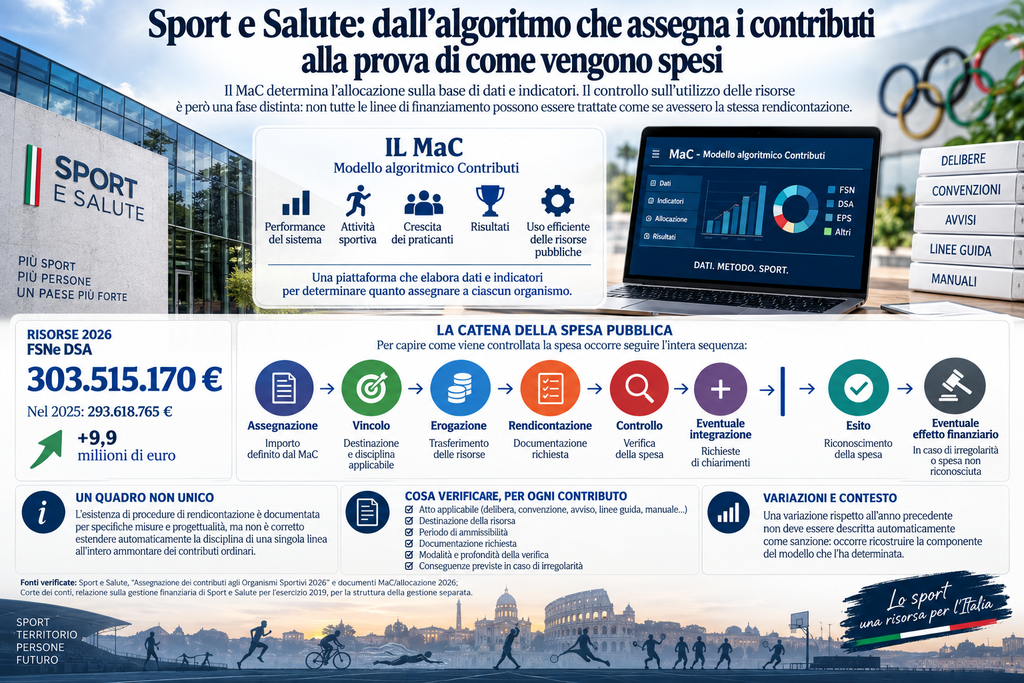

 (AGENPARL) - Roma, 17 Settembre 2026 - Il MaC determina l’allocazione sulla base di dati e indicatori. Il controllo sull’utilizzo delle risorse è però una fase distinta: non tutte le linee di finanziamento possono essere trattate come se avessero la stessa rendicontazione.
Sport e Salute occupa oggi una posizione centrale nel finanziamento degli Organismi Sportivi. La documentazione societaria descrive la società come soggetto incaricato di attuare scelte di politica pubblica sportiva, con particolare riferimento all’erogazione dei contributi destinati alle Federazioni e agli altri soggetti previsti dalla legge n. 145/2018. Per questa attività è stato istituito un sistema separato sotto il profilo contabile e organizzativo.
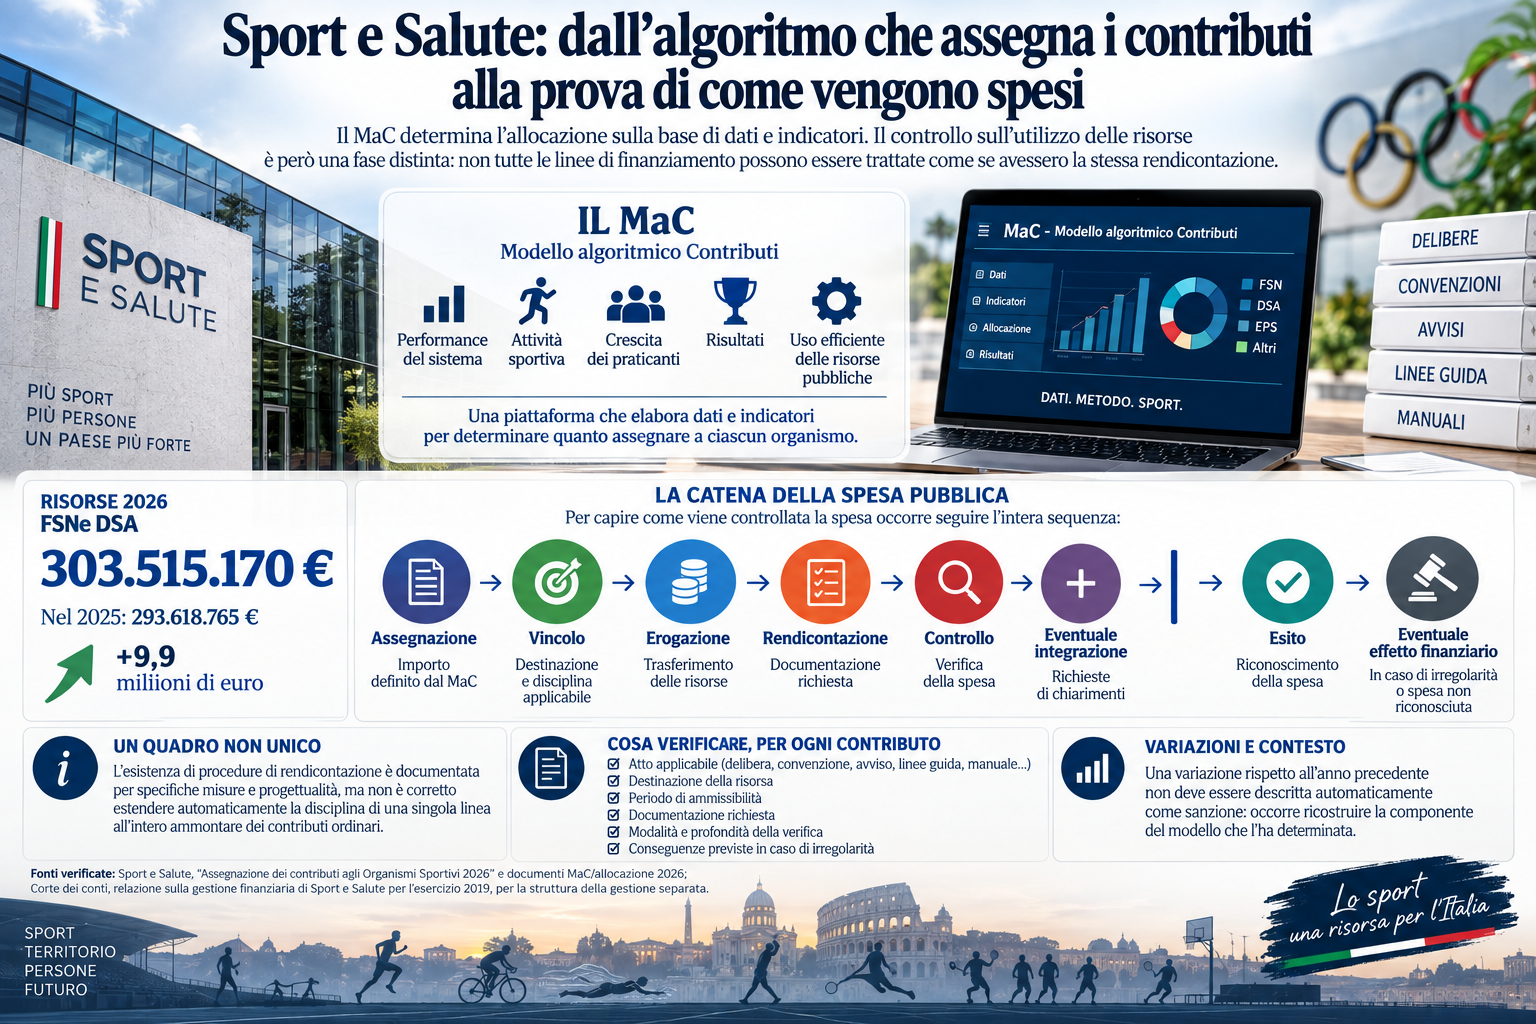
Per il 2026 Sport e Salute ha confermato l’utilizzo del MaC — Modello algoritmico Contributi. La società lo descrive come una piattaforma che, a partire dai dati forniti dagli Organismi Sportivi, considera performance del sistema, attività sportiva, crescita dei praticanti, risultati e uso efficiente delle risorse pubbliche. Il modello risponde quindi anzitutto alla domanda: quanto assegnare a ciascun organismo secondo i criteri approvati?
La domanda sul controllo è diversa: che cosa accade dopo l’assegnazione? L’esistenza di procedure di rendicontazione è documentata per specifiche misure e progettualità, ma non è metodologicamente corretto estendere automaticamente la disciplina di una singola linea all’intero ammontare dei contributi ordinari. Per ogni categoria di risorsa occorre individuare l’atto applicabile: delibera, convenzione, avviso, linee guida, manuale o altra fonte.
Da quell’atto devono essere ricavati almeno cinque elementi: destinazione della risorsa; periodo di ammissibilità; documentazione richiesta; modalità e profondità della verifica; conseguenze espressamente previste in caso di documentazione insufficiente, spesa non riconosciuta o mancato rispetto delle condizioni.
Anche gli importi 2026 confermano che il quadro non può essere ridotto a un’unica procedura. Il totale FSN-DSA è pari a 303.515.170 euro, ma il documento di allocazione distribuisce somme differenti ai singoli organismi e contiene componenti specifiche del modello. Una variazione rispetto all’anno precedente non deve quindi essere descritta automaticamente come sanzione: occorre ricostruire la componente del modello che l’ha determinata.
La verifica da compiere, contributo per contributo, è dunque: assegnazione → vincolo → erogazione → rendicontazione → controllo → eventuale integrazione → esito → eventuale effetto finanziario. Solo questa sequenza consente di distinguere il denaro assegnato dal denaro effettivamente riconosciuto a conclusione del procedimento previsto dalla singola misura.
Fonti verificate: Sport e Salute, “Assegnazione dei contributi agli Organismi Sportivi 2026” e documenti MaC/allocazione 2026; Corte dei conti, relazione sulla gestione finanziaria di Sport e Salute per l’esercizio 2019, per la struttura della gestione separata.