

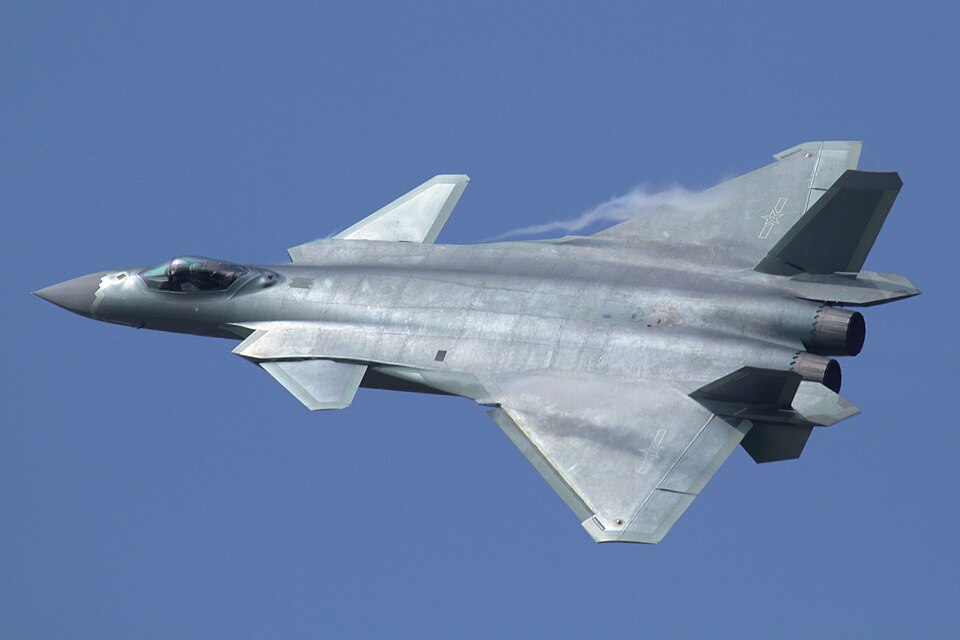
 (AGENPARL) - Roma, 22 Giugno 2026 - Il mercato globale delle armi sta vivendo nel 2026 un’era d’oro, alimentata da una serie di conflitti regionali – dall’India-Pakistan al Medio Oriente – che hanno raddoppiato le tensioni rispetto a soli due anni fa. Eppure, in questo scenario, la Cina sembra restare confinata in un ruolo di “fornitore di nicchia”. Nonostante i progressi tecnologici (dai caccia J-20 ai droni d’attacco di ultima generazione), la quota di Pechino nel commercio globale di armi resta inchiodata sotto il 6%.
La frustrazione cinese non è solo industriale: è sistemica.
L’illusione dell’hardware: l’arma è solo l’inizio
Il limite principale di Pechino è di natura filosofica. Per gli Stati Uniti e, in misura minore, per i partner europei, vendere un sistema d’arma non è una semplice transazione commerciale, ma un impegno strategico. Quando un Paese acquista un sistema NATO, ottiene una “dote” composta da addestramento, integrazione nei sistemi di comunicazione, garanzia di pezzi di ricambio ventennali e, soprattutto, una copertura politica. I clienti sanno che, in caso di crisi, il fornitore avrà un interesse esistenziale a proteggere il proprio investimento. Pechino, al contrario, vende l’hardware, ma rimane fedele a una dottrina di “non interferenza” che, nel mercato bellico, suona come una mancanza di garanzia.
La trappola della dipendenza: l’effetto Pakistan
La strategia cinese è pericolosamente concentrata. Circa l’80% delle esportazioni belliche di Pechino è diretto verso un unico partner: il Pakistan. Questo crea un circolo vizioso: l’industria cinese è “tarata” sulle specifiche esigenze pakistane, rendendo i prodotti meno versatili per altri mercati. Se il Pakistan dovesse subire una crisi politica o cambiare rotta diplomatica, l’intero comparto export bellico cinese subirebbe un colpo letale.
Il trauma dell’assenza di “Stress Test”
Il settore bellico è uno dei pochi dove l’esperienza di campo conta più del marketing. Gli Stati Uniti hanno il vantaggio di essere presenti in quasi ogni teatro di guerra, il che permette ai loro sistemi di essere testati, affinati e provati in condizioni di stress reale. La Cina manca di questo “banco di prova” globale. Il recente scontro indo-pakistano è stato il primo momento in cui la tecnologia cinese è stata testata contro quella occidentale, ma quattro giorni di conflitto di media intensità non bastano a convincere i buyer internazionali. La percezione resta quella di una tecnologia “di carta”: bella, moderna, ma non collaudata.
Il rischio delle sanzioni secondarie
Il 2026 è un anno segnato dal timore di ritorsioni economiche. Gli Stati Uniti hanno dimostrato di poter utilizzare il sistema finanziario globale per colpire non solo i diretti interessati, ma chiunque collabori con loro. Un Paese che decide di dotarsi di un’infrastruttura bellica interamente cinese si espone al rischio concreto di sanzioni secondarie e isolamento finanziario. È un costo nascosto troppo alto per la maggior parte dei governi.
Una potenza solitaria
La Cina ha dimostrato di poter dominare i mercati civili con una facilità disarmante. Ma nel mercato della sicurezza, la moneta di scambio non è il prezzo, è la fiducia. Finché Pechino non sarà disposta a legare il proprio destino politico a quello dei propri partner – offrendo non solo un caccia, ma una garanzia di protezione reciproca – resterà confinata nel suo ruolo di fornitore di “seconda scelta”, incapace di guidare la sicurezza globale.
Crediti: Foto Alert5/CC Attribution 4.0
