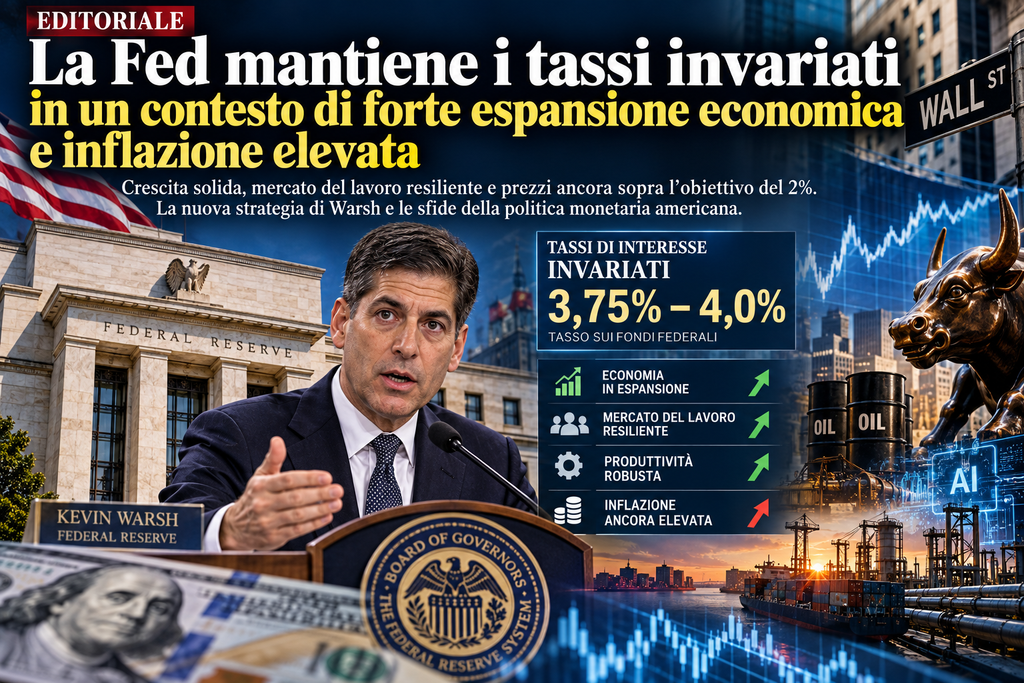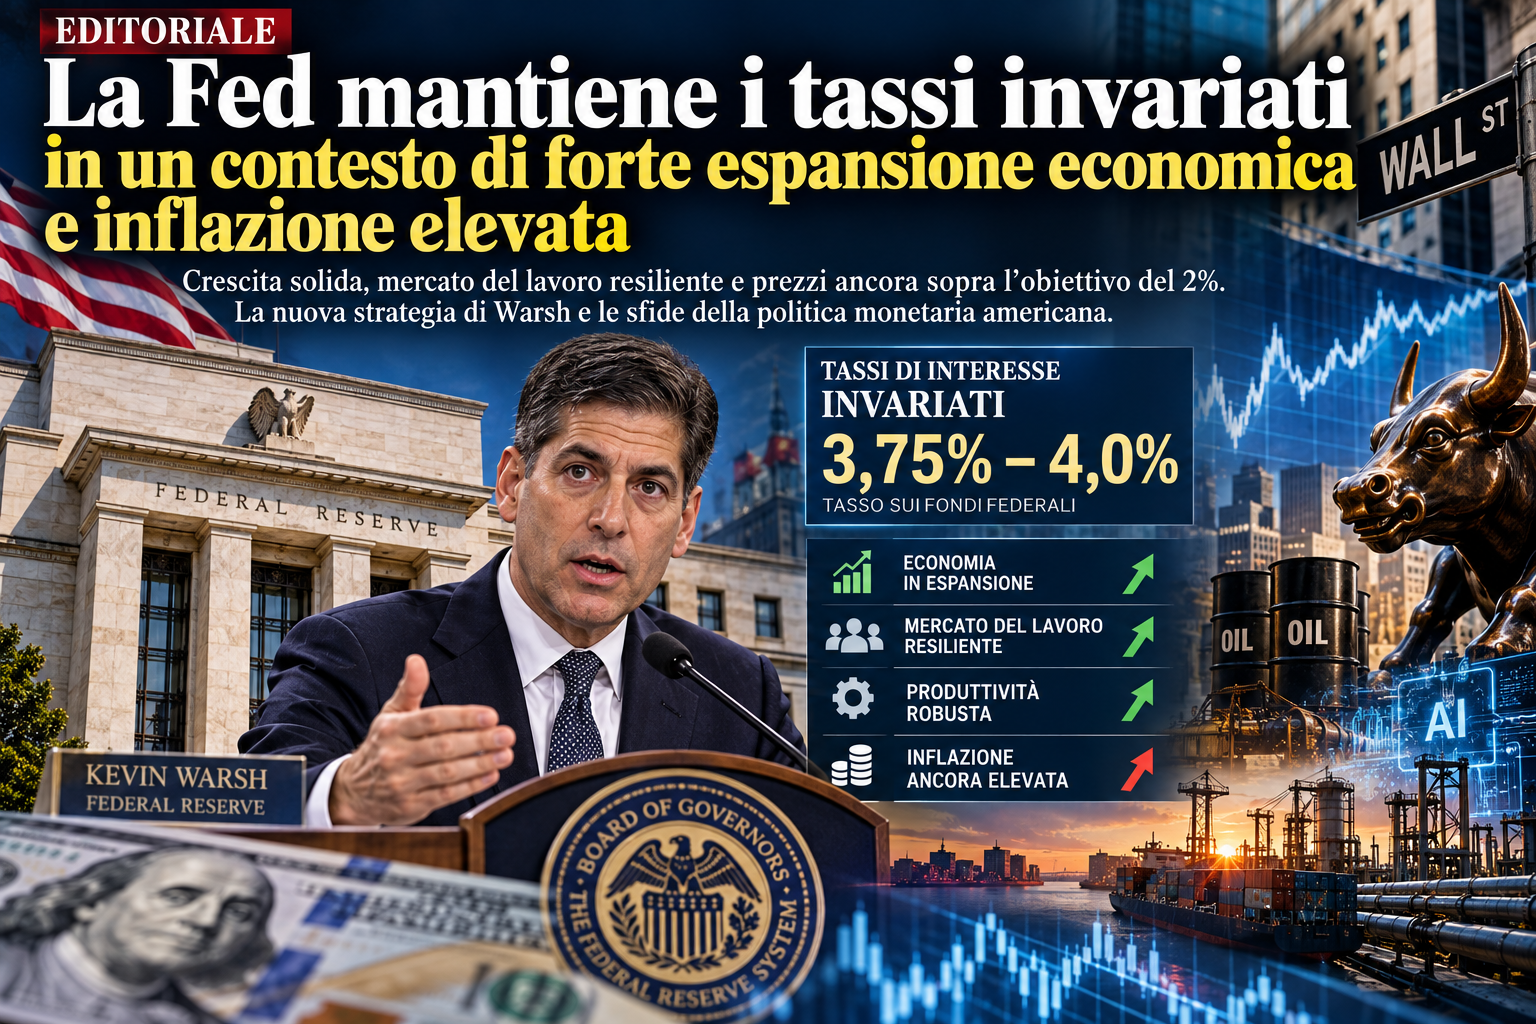
 (AGENPARL) - Roma, 28 Ottobre 2026 - La Federal Reserve lascia i tassi invariati al 3,75-4%, ma dietro una decisione apparentemente prudente si nasconde una svolta di grande portata. L’economia americana accelera, la produttività cresce, gli investimenti tecnologici si moltiplicano e il mercato del lavoro resiste. Eppure l’inflazione continua a superare l’obiettivo del 2%. Kevin Warsh si trova davanti alla questione decisiva della politica monetaria contemporanea: come impedire che la crescita alimenti una nuova spirale dei prezzi senza soffocare proprio le forze che stanno rendendo gli Stati Uniti più produttivi.
Esistono momenti nella storia economica in cui una banca centrale comunica molto più attraverso ciò che decide di non fare che mediante le proprie azioni. La riunione della Federal Reserve del 28 ottobre 2026 appartiene a questa categoria.
Il Federal Open Market Committee ha mantenuto il tasso di riferimento nell’intervallo compreso tra il 3,75% e il 4%, confermando il livello raggiunto dopo il rialzo di settembre, il primo in oltre tre anni.
Una scelta ampiamente anticipata dagli investitori, ma tutt’altro che priva di significato politico ed economico.
La Fed ha – infatti – deciso di interrompere temporaneamente la sequenza restrittiva proprio mentre l’economia statunitense mostra una vitalità superiore alle aspettative e l’inflazione continua a rappresentare una minaccia concreta alla stabilità dei prezzi.
La decisione è stata approvata con dieci voti favorevoli e due contrari. Lisa Cook e Beth Hammack avrebbero preferito un ulteriore aumento di 25 punti base.
Il dato più interessante non è tanto la conferma del costo del denaro, quanto il cambiamento nella diagnosi economica formulata dalla banca centrale.
A settembre l’attività economica veniva descritta come in espansione a un ritmo solido. A ottobre la valutazione diventa più incisiva: la crescita procede a un ritmo sostenuto.
La differenza terminologica non è secondaria. Nel linguaggio delle banche centrali, dove ogni aggettivo viene ponderato con estrema attenzione, il passaggio suggerisce una maggiore fiducia nella capacità dell’economia americana di assorbire condizioni finanziarie restrittive.
La Fed non sta più cercando principalmente di proteggere un’economia fragile. Sta cercando di impedire che un’economia forte continui a produrre un’inflazione eccessiva.
È un cambiamento sostanziale di prospettiva.
Per comprendere la portata della decisione occorre partire da una contraddizione soltanto apparente.
Gli Stati Uniti stanno attraversando una fase nella quale diversi indicatori macroeconomici raccontano una storia di notevole resilienza.
Secondo i dati richiamati da Warsh, la crescita del prodotto interno lordo nella prima metà del 2026 è stata rivista al rialzo al 2,4%, rispetto alla precedente stima dell’1,8%.
L’espansione avrebbe registrato un’ulteriore accelerazione nel terzo trimestre, sostenuta dalla spesa dei consumatori e dagli investimenti delle imprese, particolarmente dinamici nei settori tecnologici.
La crescita della produttività resta robusta, mentre il mercato del lavoro continua a dimostrare una capacità di tenuta significativa.
Questi risultati dovrebbero rappresentare una notizia inequivocabilmente positiva.
E in larga misura lo sono.
Il problema nasce quando la forza della domanda si confronta con un sistema produttivo sottoposto a pressioni sui costi energetici, sulle catene logistiche e sui prezzi di beni e servizi.
Se l’offerta non riesce ad aumentare abbastanza rapidamente da soddisfare la domanda, l’espansione economica può trasformarsi in un fattore di persistenza inflazionistica.
La sfida della Fed consiste quindi nel distinguere due fenomeni profondamente diversi: una crescita sostenuta da miglioramenti strutturali della produttività e una crescita alimentata da una domanda che supera le capacità produttive disponibili.
Nel primo caso, un’economia più dinamica può convivere con prezzi relativamente stabili.
Nel secondo, l’accelerazione rischia di richiedere una politica monetaria più restrittiva.
La vera questione non è quanto velocemente crescano gli Stati Uniti, ma quanto di questa crescita sia sostenibile senza generare nuova inflazione.
È su questa distinzione che si giocherà la credibilità della politica monetaria americana nei prossimi mesi.
Il principale indicatore seguito dalla Federal Reserve, l’indice dei prezzi delle spese per consumi personali, ha registrato ad agosto un aumento annuo del 3,4%.
Il valore è rimasto invariato rispetto a luglio, dopo il 3,5% di giugno e il 3,8% di maggio.
Il rallentamento registrato rispetto alla primavera rappresenta un progresso, ma non è sufficiente per dichiarare conclusa la battaglia contro l’inflazione.
Il dato resta significativamente superiore all’obiettivo del 2%, che costituisce il riferimento fondamentale della politica monetaria statunitense.
La differenza tra il 3,4% e il 2% potrebbe sembrare contenuta a prima vista. In realtà, quando gli aumenti dei prezzi si accumulano anno dopo anno, anche scostamenti apparentemente limitati possono incidere profondamente sul potere d’acquisto delle famiglie.
Per i consumatori, inoltre, la disinflazione non equivale a una diminuzione dei prezzi.
Un’inflazione che scende dal 4% al 3% significa che il livello generale dei prezzi continua a crescere, sebbene a un ritmo meno rapido.
È proprio questa distinzione a spiegare perché una crescita economica robusta possa coesistere con un diffuso disagio sociale.
I dati sul prodotto interno lordo possono migliorare, le imprese possono aumentare gli investimenti e i mercati finanziari possono beneficiare delle prospettive di sviluppo tecnologico, mentre molte famiglie continuano a percepire un costo della vita eccessivamente elevato.
La stabilità dei prezzi non è dunque un obiettivo puramente statistico.
È una condizione essenziale per la prevedibilità delle decisioni economiche, per la tutela dei redditi e per la fiducia nelle istituzioni.
La preoccupazione maggiore della Fed riguarda però un fenomeno più complesso: la possibilità che l’inflazione smetta di essere percepita come temporanea e diventi una componente stabile delle aspettative di imprese e lavoratori.
Quando questo accade, il problema cambia natura.
Le aziende iniziano a incorporare aumenti futuri dei costi nei listini, i lavoratori cercano compensazioni salariali e i contratti vengono negoziati sulla base dell’aspettativa che i prezzi continueranno a salire rapidamente.
Non significa che aumenti salariali e inflazione siano automaticamente destinati ad alimentarsi reciprocamente. Significa, piuttosto, che le aspettative possono trasformarsi in un meccanismo di persistenza delle pressioni sui prezzi.
Ed è precisamente questo rischio che la Federal Reserve intende prevenire.
Il nuovo aumento dei prezzi energetici aggiunge un elemento di particolare complessità.
Petrolio e gas non rappresentano semplicemente due materie prime tra le altre.
Sono componenti fondamentali del funzionamento delle economie industriali, perché influenzano il costo dei trasporti, della produzione manifatturiera, della distribuzione commerciale e di numerosi servizi.
Un aumento del prezzo del petrolio può quindi propagarsi ben oltre il settore energetico, modificando i costi di produzione di un’ampia gamma di beni.
Il presidente della Fed ha richiamato esplicitamente il rischio che gli aumenti dei prezzi dell’energia e dei prodotti collegati si diffondano al resto dell’economia.
È qui che il problema monetario diventa inevitabilmente geopolitico.
Le tensioni internazionali possono alterare gli equilibri delle forniture energetiche, aumentare i premi al rischio e rendere più costose le operazioni logistiche.
La banca centrale, tuttavia, dispone di strumenti limitati per affrontare direttamente queste cause.
Un rialzo dei tassi non aumenta la produzione di petrolio, non ripristina una rotta commerciale interrotta e non elimina una crisi geopolitica.
Può però contenere la domanda aggregata, ridurre la probabilità che gli aumenti iniziali si diffondano ai prezzi di altri beni e contribuire a mantenere ancorate le aspettative di inflazione.
Questa distinzione è fondamentale.
La politica monetaria non può risolvere uno shock geopolitico, ma deve impedire che quello shock si trasformi in un regime inflazionistico permanente.
D’altra parte, una risposta eccessivamente aggressiva rischierebbe di penalizzare investimenti e consumi senza rimuovere la causa originaria del rincaro energetico.
Warsh deve dunque individuare un equilibrio tra fermezza e proporzionalità.
Un equilibrio tanto più delicato quanto maggiore è l’incertezza internazionale.
Uno degli aspetti più significativi dell’attuale ciclo economico americano riguarda la crescita degli investimenti in alta tecnologia.
L’espansione della spesa in conto capitale, sostenuta anche dallo sviluppo dell’intelligenza artificiale, suggerisce che una parte rilevante della crescita statunitense potrebbe derivare da un rafforzamento della capacità produttiva.
Si tratta di un elemento potenzialmente rivoluzionario per l’interpretazione della politica monetaria.
Nella visione economica tradizionale, una crescita sostenuta della domanda in prossimità del pieno utilizzo delle risorse produttive tende ad aumentare le pressioni inflazionistiche.
Ma una forte accelerazione della produttività modifica il quadro.
Se le imprese riescono a produrre più beni e servizi utilizzando le medesime risorse, oppure riescono a organizzare i processi produttivi con maggiore efficienza, il potenziale di crescita dell’economia aumenta.
In questo scenario, una parte dell’espansione può essere assorbita senza generare pressioni proporzionali sui prezzi.
L’intelligenza artificiale potrebbe quindi contribuire ad ampliare il margine entro il quale l’economia americana può crescere senza alimentare l’inflazione.
Occorre però evitare un errore analitico: confondere il potenziale tecnologico con risultati già pienamente acquisiti.
La costruzione di infrastrutture digitali, data center, reti elettriche e sistemi informatici richiede ingenti capitali ed energia.
Nel breve periodo, questa domanda di risorse può persino contribuire ad aumentare alcune pressioni sui costi.
Soltanto quando gli investimenti si traducono in miglioramenti diffusi dell’efficienza produttiva emergono pienamente i benefici disinflazionistici.
Ne deriva un paradosso particolarmente interessante.
La rivoluzione tecnologica potrebbe rendere possibile una crescita economica più elevata con minore inflazione, ma la sua fase iniziale di costruzione potrebbe esercitare pressioni sulla domanda e sui prezzi.
La Fed deve quindi evitare sia di sottovalutare i benefici della produttività sia di anticiparli eccessivamente nelle proprie decisioni.
È forse questa una delle sfide intellettuali più complesse della nuova fase economica.
La parte forse più importante della giornata non riguarda direttamente il livello dei tassi di interesse.
Riguarda la trasformazione del metodo con cui la Federal Reserve intende discutere e formulare la propria strategia monetaria.
Kevin Warsh ha annunciato una modifica del calendario del Federal Open Market Committee che entrerà in vigore nell’autunno del 2027.
La banca centrale continuerà a riunirsi otto volte all’anno, ma una delle riunioni sarà dedicata esclusivamente all’analisi delle questioni economiche strutturali e della strategia monetaria generale, senza una decisione ordinaria sui tassi e senza il consueto comunicato di politica monetaria.
Dal 2028, secondo il programma illustrato da Warsh, gli incontri strategici diventeranno due ogni anno, lasciando sei riunioni regolari dedicate alle decisioni sui tassi.
A prima vista potrebbe sembrare una semplice innovazione organizzativa.
In realtà, la scelta introduce una riflessione più profonda sul ruolo di una banca centrale in un mondo nel quale i cambiamenti tecnologici, gli shock geopolitici e le trasformazioni produttive rendono meno affidabili alcuni schemi economici tradizionali.
La politica monetaria moderna è stata caratterizzata da un’attenzione quasi permanente alle variazioni di breve periodo dei dati economici.
Ogni rilevazione sull’inflazione, sull’occupazione e sui consumi viene analizzata per anticipare la decisione successiva della Fed.
Questo meccanismo, pur contribuendo alla trasparenza dei mercati, rischia di ridurre il confronto pubblico a una sequenza continua di interrogativi sul prossimo rialzo o taglio dei tassi.
La proposta di Warsh sembra voler recuperare uno spazio distinto per le questioni fondamentali: quale sia il tasso di interesse neutrale, come stia cambiando la produttività americana, quali effetti producano gli investimenti tecnologici e in che modo debbano essere interpretati gli shock energetici.
Il valore di questa innovazione dipenderà tuttavia dalla sua applicazione.
Dedicare maggiore attenzione alla strategia potrebbe migliorare la qualità delle decisioni, ma ridurre il numero delle riunioni dedicate ai tassi potrebbe anche limitare le occasioni ordinarie di risposta a un rapido cambiamento delle condizioni economiche.
La Fed conserverebbe naturalmente la possibilità di intervenire in circostanze straordinarie.
Resta però un interrogativo importante.
Una banca centrale deve essere sufficientemente paziente per distinguere i cambiamenti strutturali dalle oscillazioni temporanee, ma anche abbastanza flessibile da reagire rapidamente quando il quadro economico si deteriora.
La maturità della politica monetaria non consiste nel decidere più spesso, ma nel saper riconoscere quando una decisione è davvero necessaria.
La riforma annunciata da Warsh sarà giudicata proprio sulla capacità di conciliare queste due esigenze.
Il voto contrario di Lisa Cook e Beth Hammack merita un’attenzione particolare.
Entrambe avrebbero preferito innalzare immediatamente i tassi di un quarto di punto percentuale, portando l’intervallo obiettivo al 4-4,25%.
La loro posizione riflette una preoccupazione precisa: il rischio che la Federal Reserve perda tempo prezioso mentre l’inflazione continua a rimanere superiore al livello desiderato.
Dal punto di vista dei sostenitori di una politica monetaria più restrittiva, la crescita economica robusta, la tenuta dell’occupazione e la resilienza dei consumi offrono spazio per intervenire senza provocare necessariamente una recessione.
La logica è comprensibile.
Se l’economia può sostenere condizioni finanziarie più restrittive, un intervento anticipato potrebbe risultare meno costoso di una stretta più severa imposta in futuro da un’accelerazione dell’inflazione.
Ma esiste anche la considerazione opposta.
Gli effetti della politica monetaria si trasmettono all’economia con ritardi variabili e spesso difficili da prevedere.
Un rialzo deciso oggi potrebbe incidere pienamente sulla domanda soltanto nei trimestri successivi, quando le condizioni economiche potrebbero essere già cambiate.
Per questa ragione, la decisione della maggioranza del FOMC non deve essere necessariamente interpretata come una sottovalutazione del rischio inflazionistico.
Può essere letta come un tentativo di valutare gli effetti delle restrizioni già introdotte prima di procedere a un nuovo aumento.
Il dissenso interno, inoltre, non rappresenta automaticamente un segnale di debolezza istituzionale.
In un organismo chiamato ad assumere decisioni in condizioni di incertezza, il confronto tra valutazioni differenti costituisce una componente essenziale del processo decisionale.
La questione decisiva sarà comprendere se le posizioni più restrittive rimarranno minoritarie oppure finiranno per orientare le prossime decisioni.
La pausa di ottobre non equivale alla conclusione della stretta monetaria.
Le aspettative degli investitori indicano infatti una probabilità elevata di un nuovo aumento dei tassi nella riunione di dicembre.
Le rilevazioni dei mercati futures disponibili il 28 ottobre mostrano che uno scenario di ulteriore inasprimento entro la fine dell’anno rimane largamente prevalente, sebbene le probabilità implicite possano cambiare rapidamente con la pubblicazione di nuovi dati. FinBoss.io+1
Questo significa che la Federal Reserve si trova in una fase di attesa condizionata.
La scelta di mantenere invariato il costo del denaro consente di acquisire nuove informazioni sull’inflazione e sull’andamento dell’attività economica.
Il dato relativo alle spese per consumi personali di settembre, atteso per giovedì 29 ottobre, rappresenta uno dei prossimi passaggi importanti.
Se le pressioni inflazionistiche dovessero mostrarsi sempre più diffuse, aumenterebbero gli argomenti a favore di un ulteriore rialzo.
Se, al contrario, emergessero segnali credibili di moderazione dei prezzi, la Fed potrebbe disporre di maggiori ragioni per prolungare la pausa.
L’elemento essenziale è evitare che la politica monetaria diventi prigioniera delle aspettative finanziarie.
I mercati possono anticipare le decisioni, ma non devono determinarle.
Una banca centrale credibile non conferma automaticamente ciò che gli investitori hanno già incorporato nei prezzi delle attività finanziarie.
Decide sulla base del proprio mandato e delle condizioni economiche effettive.
Il vero test di dicembre sarà quindi la capacità della Fed di mantenere una posizione coerente con i dati, anche qualora questa dovesse sorprendere gli operatori.
La politica monetaria americana continua a esercitare un’influenza che supera ampiamente i confini degli Stati Uniti.
Un eventuale aumento dei tassi nei prossimi mesi potrebbe incidere sui rendimenti dei titoli di Stato, sul costo del credito e sulle valutazioni dei mercati azionari.
Per Wall Street, il problema non riguarda soltanto il livello assoluto dei tassi, ma il rapporto tra crescita degli utili aziendali e costo del capitale.
Un’economia in espansione può sostenere risultati societari positivi, ma tassi elevati tendono ad aumentare il rendimento richiesto dagli investitori e possono comprimere le valutazioni, soprattutto delle imprese il cui valore dipende maggiormente dagli utili futuri.
Il settore tecnologico si trova al centro di questa contraddizione.
Da una parte beneficia dell’espansione degli investimenti legati all’intelligenza artificiale e alla digitalizzazione.
Dall’altra, la realizzazione di infrastrutture avanzate richiede finanziamenti consistenti, il cui costo può essere influenzato dalle condizioni monetarie.
Anche il mercato obbligazionario resta particolarmente sensibile alle prospettive della Fed.
Se gli investitori ritengono che l’inflazione rimarrà persistente e che i tassi dovranno restare elevati più a lungo, i rendimenti dei titoli di Stato a medio e lungo termine possono subire pressioni al rialzo.
Per il dollaro, una politica americana relativamente restrittiva può rappresentare un fattore di sostegno, soprattutto quando altre banche centrali seguono orientamenti meno severi.
Ma il rapporto non è meccanico.
I tassi di cambio dipendono anche dalla crescita relativa delle economie, dalla propensione al rischio e dagli sviluppi geopolitici.
Il punto fondamentale è che la Fed continua a rappresentare uno dei principali centri di gravità della finanza internazionale.
Ogni decisione assunta a Washington produce effetti sulle condizioni finanziarie di numerosi altri Paesi.
La nuova fase della politica monetaria statunitense solleva interrogativi importanti anche per l’Europa.
Se la Federal Reserve dovesse mantenere i tassi relativamente elevati mentre la Banca centrale europea affronta condizioni economiche differenti, il divario tra i rispettivi orientamenti monetari potrebbe influenzare il cambio euro-dollaro e i flussi internazionali di capitale.
Un eventuale indebolimento dell’euro renderebbe più costose, in termini di valuta europea, alcune importazioni denominate in dollari, comprese diverse materie prime energetiche.
Questo fenomeno potrebbe complicare la gestione dell’inflazione europea, soprattutto in presenza di tensioni sui mercati dell’energia.
Anche le economie emergenti potrebbero risentire delle scelte americane.
Un dollaro forte e un costo del finanziamento internazionale più elevato possono creare difficoltà ai Paesi e alle imprese con un indebitamento significativo denominato nella valuta statunitense.
Non tutte le economie emergenti reagiscono allo stesso modo: le conseguenze dipendono dalle riserve valutarie, dalla struttura del debito, dalla bilancia commerciale e dalla credibilità delle politiche economiche nazionali.
Resta tuttavia una realtà strutturale.
La Federal Reserve è la banca centrale degli Stati Uniti, ma le sue decisioni incidono sull’intero sistema monetario internazionale.
È questa asimmetria a rendere la politica monetaria americana un tema non soltanto economico, ma anche geopolitico.
L’indipendenza della Fed come bene strategico
Un ulteriore elemento merita di essere sottolineato: il valore dell’indipendenza della banca centrale.
La decisione di ottobre arriva in un contesto politicamente sensibile, a pochi giorni dalle elezioni congressuali statunitensi del 3 novembre.
L’indipendenza della Federal Reserve è tornata al centro del dibattito americano, anche alla luce delle pressioni politiche esercitate sulla conduzione della politica monetaria. AP News
In questi contesti, il rischio è che ogni decisione sui tassi venga interpretata principalmente attraverso la lente della competizione politica.
Un rialzo può essere accusato di frenare deliberatamente l’economia.
Una pausa può essere descritta come un favore al governo in carica.
Ma una banca centrale non può permettersi di subordinare la stabilità monetaria alle esigenze del calendario elettorale.
La sua credibilità dipende dalla capacità di assumere decisioni motivate da obiettivi economici chiaramente definiti, non dalla convenienza politica del momento.
Questo principio vale indipendentemente dall’orientamento delle amministrazioni e dalle preferenze personali dei vertici delle istituzioni.
Naturalmente, l’indipendenza non significa assenza di responsabilità.
La Fed deve spiegare le proprie scelte, rendere trasparenti le valutazioni e rispondere del rispetto del proprio mandato.
Ma responsabilità democratica e autonomia operativa non sono concetti incompatibili.
Al contrario, possono rafforzarsi reciprocamente.
Una banca centrale che comunica con chiarezza e mantiene coerenza tra obiettivi e decisioni contribuisce a rendere più prevedibile l’ambiente economico.
E la prevedibilità, soprattutto in una fase di profonda trasformazione tecnologica e geopolitica, rappresenta una risorsa di valore straordinario.
Al di là della decisione di ottobre, il problema fondamentale riguarda la possibilità che l’economia statunitense entri in una fase di espansione strutturalmente più robusta.
Gli investimenti tecnologici, i miglioramenti della produttività e la tenuta del mercato del lavoro delineano uno scenario potenzialmente favorevole.
Ma questo scenario non garantisce automaticamente la stabilità monetaria.
La crescita economica sostenibile richiede un equilibrio tra capacità produttiva, domanda aggregata, andamento dei costi e aspettative.
Un’economia che aumenta la propria efficienza può sostenere salari reali più elevati, consumi robusti e investimenti crescenti senza necessariamente generare inflazione eccessiva.
Ma se la domanda accelera più rapidamente dell’offerta, le pressioni sui prezzi possono riemergere.
La difficoltà della Federal Reserve consiste nel valutare quale dei due processi stia prevalendo.
Per farlo non bastano le informazioni sull’inflazione corrente.
Occorre comprendere se gli aumenti dei prezzi siano concentrati in pochi settori oppure diffusi, se le aspettative rimangano ancorate, se i salari crescano in modo coerente con la produttività e se le condizioni finanziarie siano effettivamente restrittive.
Occorre inoltre distinguere gli effetti temporanei degli shock energetici dalle trasformazioni più profonde dell’economia.
Questa è la vera complessità del momento.
La Fed non si trova davanti a una semplice alternativa tra crescita e inflazione.
Si trova davanti alla necessità di comprendere la natura stessa della crescita americana.
La decisione del 28 ottobre 2026 consegna un messaggio importante ai mercati e all’economia globale.
La Federal Reserve riconosce la forza dell’espansione americana, ma non considera ancora vinta la battaglia contro l’inflazione.
Kevin Warsh sembra voler costruire una politica monetaria nella quale la fermezza nella difesa della stabilità dei prezzi conviva con una maggiore attenzione ai cambiamenti strutturali dell’economia.
La revisione del calendario delle riunioni del FOMC costituisce, in questo senso, un segnale istituzionale significativo.
Ma la qualità di una politica monetaria non si misura dal numero delle riunioni, dalla severità delle dichiarazioni o dalla frequenza dei rialzi.
Si misura dai risultati.
La capacità di riportare l’inflazione verso il 2% senza compromettere inutilmente la crescita rappresenterà il criterio fondamentale con cui valutare la nuova stagione della Federal Reserve.
Una banca centrale troppo accomodante rischia di lasciare radicare l’inflazione.
Una banca centrale eccessivamente restrittiva rischia di soffocare investimenti, occupazione e innovazione.
Tra questi due estremi esiste uno spazio di equilibrio che non può essere individuato attraverso formule immutabili, ma richiede analisi rigorosa, indipendenza istituzionale e capacità di interpretare il cambiamento.
L’America del 2026 sta mostrando che una crescita robusta è possibile anche in presenza di tassi relativamente elevati.
Non ha ancora dimostrato, però, che tale crescita possa convivere stabilmente con un’inflazione prossima all’obiettivo.
Ed è proprio questa la distinzione decisiva.
Il problema della Federal Reserve non è più soltanto evitare una recessione. È impedire che la forza dell’economia americana diventi il presupposto della sua prossima instabilità.
La vera sfida di Warsh sarà dimostrare che una banca centrale può difendere il valore della moneta senza trasformare la lotta all’inflazione in una lotta contro la crescita.
Perché il successo della politica monetaria non consiste nel rallentare l’economia a ogni costo, ma nel creare le condizioni affinché la prosperità possa durare.