

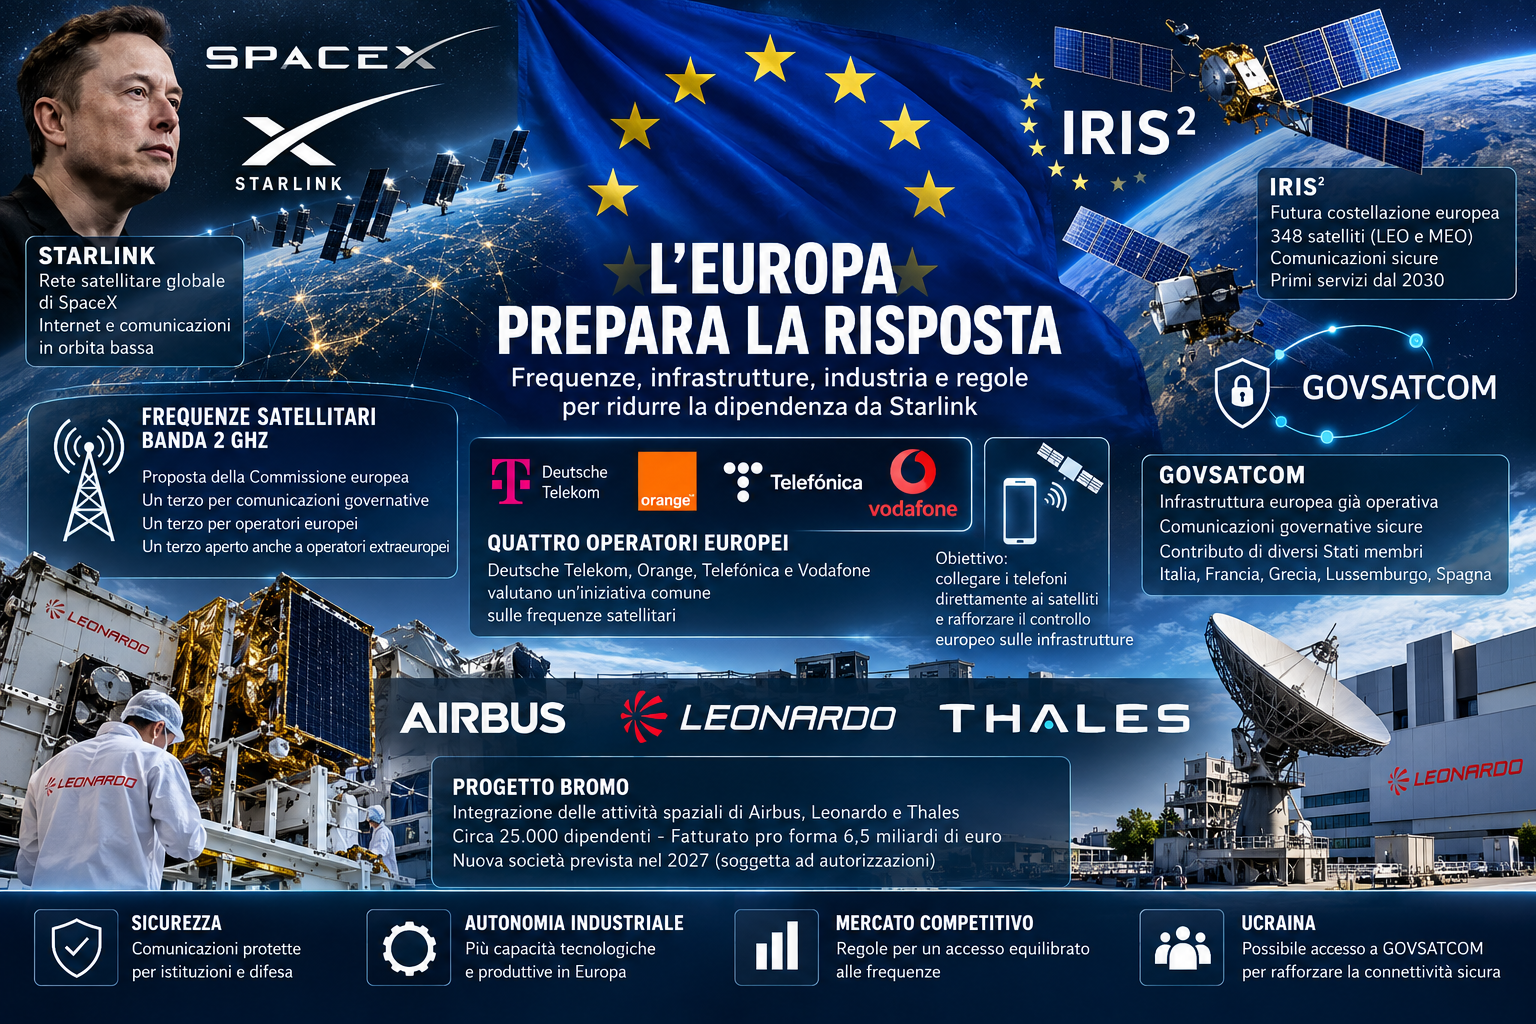
 (AGENPARL) - Roma, 27 Ottobre 2026 - Bruxelles punta a ridurre la dipendenza dalle infrastrutture spaziali statunitensi attraverso nuove regole, investimenti pubblici e un rafforzamento dell’industria europea. Deutsche Telekom, Orange, Telefónica e Vodafone valutano un’iniziativa comune sulle frequenze satellitari, mentre Leonardo partecipa al progetto industriale con Airbus e Thales. Sullo sfondo, la guerra in Ucraina e la necessità di disporre di comunicazioni sicure sotto controllo europeo.
La strategia europea contro la dipendenza da Starlink sta prendendo forma attraverso una serie di iniziative che coinvolgono istituzioni comunitarie, operatori delle telecomunicazioni e grandi gruppi industriali. L’Unione europea non dispone ancora di una rete satellitare in grado di offrire immediatamente la stessa copertura e le stesse prestazioni del sistema sviluppato da SpaceX, ma sta cercando di ridurre il peso di un singolo fornitore straniero nelle comunicazioni strategiche del continente. La risposta si articola su più livelli: una nuova disciplina per l’assegnazione delle frequenze satellitari, lo sviluppo della costellazione europea IRIS², l’utilizzo delle capacità governative già disponibili attraverso GOVSATCOM e il rafforzamento dell’industria spaziale, con il progetto che coinvolge Airbus, Leonardo e Thales. Non si tratta di un provvedimento per escludere Elon Musk dal mercato europeo, ma di un insieme di iniziative che convergono verso un obiettivo politico e industriale preciso: garantire all’Europa una maggiore autonomia nella gestione delle infrastrutture dalle quali dipendono comunicazioni civili, servizi pubblici e capacità di difesa.
Il dibattito ha assunto una nuova urgenza dopo le difficoltà operative registrate nei collegamenti satellitari utilizzati dalle forze ucraine, già ricostruite da Agenparl nell’articolo del 23 ottobre sulle interruzioni delle comunicazioni Starlink in Ucraina. La vicenda ha mostrato quanto possa essere delicato affidare funzioni militari essenziali a servizi gestiti da un’impresa privata, la cui disponibilità dipende da condizioni tecniche, contrattuali e decisioni assunte fuori dal Paese utilizzatore. La questione, tuttavia, supera il conflitto ucraino. Per Bruxelles riguarda la possibilità di proteggere infrastrutture critiche, mantenere capacità industriali autonome e assicurare la continuità delle comunicazioni anche in situazioni di crisi. Un approfondimento pubblicato da POLITICO il 26 ottobre ha ricostruito i diversi fronti sui quali l’Unione sta cercando di limitare questa dipendenza, mentre i documenti delle istituzioni europee e le comunicazioni delle aziende coinvolte consentono di distinguere le misure concrete dalle iniziative ancora in fase di sviluppo.
Frequenze satellitari: quattro operatori europei preparano un’iniziativa comune
Uno dei passaggi più significativi è arrivato il 19 ottobre, quando Deutsche Telekom, Orange, Telefónica e Vodafone hanno annunciato la firma di una lettera d’intenti per valutare la partecipazione congiunta alla futura assegnazione delle frequenze europee destinate ai servizi satellitari mobili. Le quattro società intendono collaborare per sviluppare una proposta comune in un mercato che potrebbe trasformare il settore delle telecomunicazioni, consentendo ai telefoni cellulari di collegarsi direttamente ai satelliti anche dove le reti terrestri non arrivano. L’iniziativa ha una rilevanza strategica perché punta a mantenere in Europa una parte del controllo sulle infrastrutture necessarie a questi servizi, evitando che l’espansione della connettività satellitare diretta ai dispositivi sia determinata esclusivamente dalle scelte di operatori extraeuropei.
Il contenuto dell’intesa richiede però una precisazione importante. Deutsche Telekom, Orange, Telefónica e Vodafone non hanno annunciato la costruzione di una propria costellazione satellitare e non hanno individuato un fornitore definitivo dei satelliti. Secondo il comunicato congiunto, le aziende intendono concentrarsi sulle infrastrutture terrestri e sulle funzioni di coordinamento e controllo in Europa, mentre la componente spaziale verrebbe affidata a un partner industriale ancora da selezionare. Si tratta quindi di una collaborazione preliminare, non della nascita di un nuovo concorrente già operativo di Starlink. L’obiettivo è prepararsi a un mercato nel quale la disponibilità delle frequenze, l’integrazione con le reti mobili e la capacità di garantire servizi affidabili avranno un’importanza crescente.
La mossa delle quattro società si inserisce nella proposta presentata dalla Commissione europea il 27 maggio 2026 per riorganizzare l’autorizzazione dei servizi mobili satellitari nell’Unione, con particolare riferimento alle frequenze nella banda dei 2 GHz. Lo spettro radio è una risorsa limitata e il suo utilizzo determina quali operatori potranno sviluppare determinati servizi. Secondo la ricostruzione di Reuters Breakingviews, una delle ipotesi discusse prevede di destinare un terzo delle frequenze alle comunicazioni governative sicure, un terzo a operatori commerciali sotto controllo europeo e la quota restante a una competizione aperta anche alle imprese straniere, compresa Starlink. È una proposta che mira a conciliare sicurezza, autonomia industriale e apertura del mercato, ma che non deve essere presentata come una ripartizione già definitivamente approvata.
SpaceX ha contestato l’impostazione europea, sostenendo che restrizioni all’accesso allo spettro potrebbero limitare lo sviluppo dei servizi satellitari diretti ai dispositivi e creare difficoltà di coordinamento internazionale. Il confronto si accompagna alle discussioni sulle nuove regole europee per le telecomunicazioni e sulle attività spaziali, comprese le disposizioni in materia di sicurezza informatica, gestione dei detriti orbitali, obblighi degli operatori e tutela delle infrastrutture critiche. Anche gli Stati Uniti hanno espresso preoccupazioni per il possibile impatto delle normative sulle aziende americane. La questione non riguarda quindi soltanto la concorrenza con Starlink, ma il rapporto tra due esigenze difficili da conciliare: da un lato la volontà europea di controllare infrastrutture considerate strategiche, dall’altro la necessità di preservare un mercato competitivo e servizi tecnologicamente avanzati.
IRIS² e GOVSATCOM: l’alternativa europea esiste, ma non è ancora equivalente a Starlink
Accanto alle frequenze e alle regole di mercato, Bruxelles sta investendo nella costruzione di infrastrutture satellitari proprie. Il programma più ambizioso è IRIS², la futura costellazione europea progettata per fornire comunicazioni sicure alle istituzioni pubbliche e servizi di connettività anche a utenti commerciali. L’architettura prevista comprende 348 satelliti distribuiti tra orbita terrestre bassa e orbita media, con l’obiettivo di garantire collegamenti resilienti e protetti. Il programma rappresenta uno dei principali strumenti attraverso i quali l’Unione intende ridurre la dipendenza da capacità esterne, ma il suo completamento richiederà ancora diversi anni. I primi lanci sono attesi nel 2029 e l’avvio dei servizi iniziali è previsto dal 2030, secondo il calendario aggiornato comunicato dalle istituzioni europee.
Il divario temporale costituisce uno dei principali problemi della strategia comunitaria. Starlink dispone già di una vasta infrastruttura operativa, mentre IRIS² deve ancora completare le fasi di produzione, lancio e messa in servizio. Il confronto non può essere ridotto al numero dei satelliti, perché i due sistemi hanno obiettivi e caratteristiche differenti: la costellazione europea attribuisce particolare importanza alle comunicazioni governative protette e alla disponibilità di capacità sotto un quadro di controllo europeo. Tuttavia, la differenza nella maturità operativa è decisiva. Le esigenze di sicurezza e connettività che emergono oggi non possono essere soddisfatte da un programma la cui entrata in servizio è prevista soltanto nei prossimi anni.
L’Unione dispone comunque di un’infrastruttura già utilizzabile. GOVSATCOM, entrato in funzione all’inizio del 2026, riunisce capacità di comunicazione satellitare messe a disposizione dagli Stati membri e da fornitori commerciali selezionati, consentendo agli utenti pubblici autorizzati di accedere a collegamenti sicuri. Tra i Paesi che contribuiscono al sistema figura anche l’Italia, insieme a Francia, Grecia, Lussemburgo e Spagna. GOVSATCOM rappresenta quindi una prima risposta concreta alla necessità di condividere risorse satellitari europee, anche se la sua architettura e le sue capacità non coincidono con quelle di Starlink. La sua funzione principale è mettere a disposizione comunicazioni affidabili per esigenze istituzionali, di sicurezza e di gestione delle crisi.
Per l’Ucraina, il sistema potrebbe diventare una risorsa aggiuntiva. Il 9 marzo 2026 il Consiglio dell’Unione europea ha autorizzato l’apertura dei negoziati per disciplinare la partecipazione di Kiev a GOVSATCOM e il suo accesso ai servizi di connettività sicura. A ottobre la Commissione ha confermato che il confronto è ancora in corso. Non risulta quindi concluso un accordo che consenta di considerare già pienamente disponibile il servizio per le forze ucraine. Anche qualora l’intesa fosse raggiunta, GOVSATCOM non costituirebbe una sostituzione automatica della rete di SpaceX: potrebbe invece offrire una capacità complementare, utile a diversificare i collegamenti e a ridurre i rischi connessi alla dipendenza da un unico fornitore. È questa la distinzione essenziale tra l’esigenza immediata di Kiev e la strategia europea di lungo periodo.
Leonardo, Airbus e Thales: il rafforzamento dell’industria spaziale europea
Il terzo fronte della risposta europea riguarda la capacità industriale necessaria a progettare, costruire e gestire sistemi satellitari complessi. In questo quadro si inserisce il progetto di integrazione delle attività spaziali di Airbus, Leonardo e Thales, conosciuto con il nome in codice Bromo. Il 23 ottobre 2025 le tre società hanno annunciato la firma di un memorandum d’intesa per riunire una parte rilevante delle rispettive attività in una nuova impresa europea. Secondo i dati ufficiali diffusi dai gruppi, la futura società avrebbe circa 25.000 dipendenti e un fatturato annuo pro forma di circa 6,5 miliardi di euro, sulla base dei risultati del 2024. La ripartizione azionaria prevista assegna il 35 per cento ad Airbus e il 32,5 per cento ciascuno a Leonardo e Thales, con una struttura di governance condivisa.
Per l’Italia l’operazione ha un significato particolare. Leonardo prevede di conferire la propria Divisione Spazio e le partecipazioni in Telespazio e Thales Alenia Space, attività che comprendono sistemi satellitari, telecomunicazioni, osservazione della Terra e servizi spaziali. L’obiettivo dichiarato dalle aziende è raggiungere una dimensione industriale capace di sostenere investimenti tecnologici più consistenti, competere sui mercati internazionali e rafforzare l’autonomia strategica europea. La nuova società potrebbe diventare operativa nel 2027, ma il progetto resta subordinato alle autorizzazioni regolamentari e alle altre condizioni necessarie per il completamento dell’operazione. Non si tratta, dunque, di una fusione già conclusa.
Il collegamento con la strategia europea per le comunicazioni satellitari è soprattutto industriale. Airbus, Leonardo e Thales non hanno presentato Bromo come una società destinata esclusivamente a competere con Starlink e non hanno annunciato la realizzazione di una rete equivalente a quella di SpaceX. L’integrazione proposta riguarda un insieme molto più ampio di attività spaziali. Tuttavia, il rafforzamento della filiera europea è rilevante perché l’autonomia nelle comunicazioni non dipende soltanto dalla disponibilità di frequenze o dai finanziamenti pubblici: richiede imprese in grado di sviluppare tecnologie, produrre satelliti, realizzare sistemi terrestri e garantire servizi affidabili nel tempo. In questa prospettiva, la partecipazione di Leonardo colloca l’industria italiana al centro di una delle principali iniziative di consolidamento del settore spaziale europeo.
Il programma IRIS² offre già un esempio della complessità di questa filiera. Nel settembre 2026 Airbus e Thales Alenia Space hanno avviato le attività relative a un primo gruppo di almeno 66 satelliti destinati alla componente in orbita terrestre bassa della futura costellazione, con consegne previste nel 2029. Airbus si occupa delle piattaforme e dell’integrazione, mentre Thales Alenia Space contribuisce ai carichi utili. Si tratta di attività industriali distinte dal progetto societario Bromo, ma che mostrano come la realizzazione delle infrastrutture strategiche europee dipenda dalla collaborazione tra grandi produttori e fornitori specializzati. Il vero banco di prova sarà la capacità di trasformare programmi e accordi industriali in sistemi operativi, rispettando tempi, costi e requisiti di sicurezza.
La risposta europea al predominio di Starlink non si esaurisce quindi in una contrapposizione con Elon Musk. Bruxelles sta cercando di intervenire contemporaneamente sull’accesso alle frequenze, sulle condizioni regolamentari del mercato, sulle capacità satellitari governative e sulla struttura dell’industria spaziale. Alcune iniziative, come GOVSATCOM, sono già operative; altre, come la collaborazione annunciata dai quattro operatori telefonici e il progetto Airbus–Leonardo–Thales, sono ancora in una fase preliminare o soggette ad autorizzazioni; altre ancora, come IRIS², richiederanno anni prima di diventare pienamente utilizzabili. La guerra in Ucraina ha reso più evidente il rischio di dipendere da un’infrastruttura privata esterna, ma la questione riguarda l’intero futuro delle comunicazioni europee. La sfida non è soltanto creare alternative tecnologiche: è fare in modo che l’Europa disponga delle capacità industriali, delle regole e delle infrastrutture necessarie per scegliere autonomamente come garantire la propria sicurezza.
Fonti: POLITICO; Commissione europea; Consiglio dell’Unione europea; EUSPA; comunicazioni ufficiali di Deutsche Telekom, Orange, Telefónica e Vodafone; Airbus, Leonardo e Thales; Reuters.
