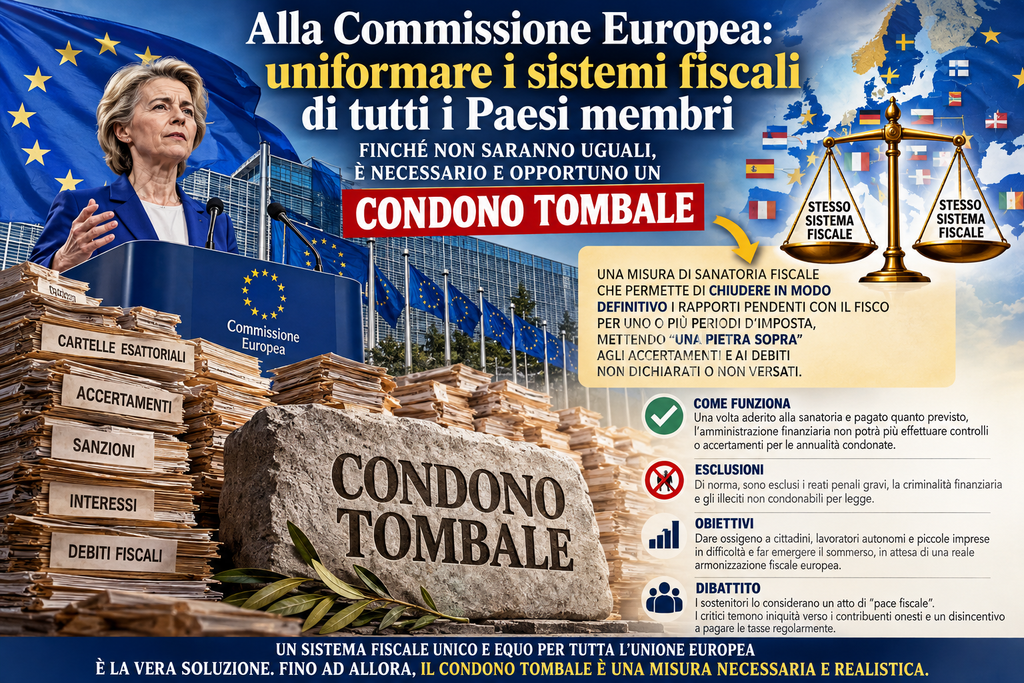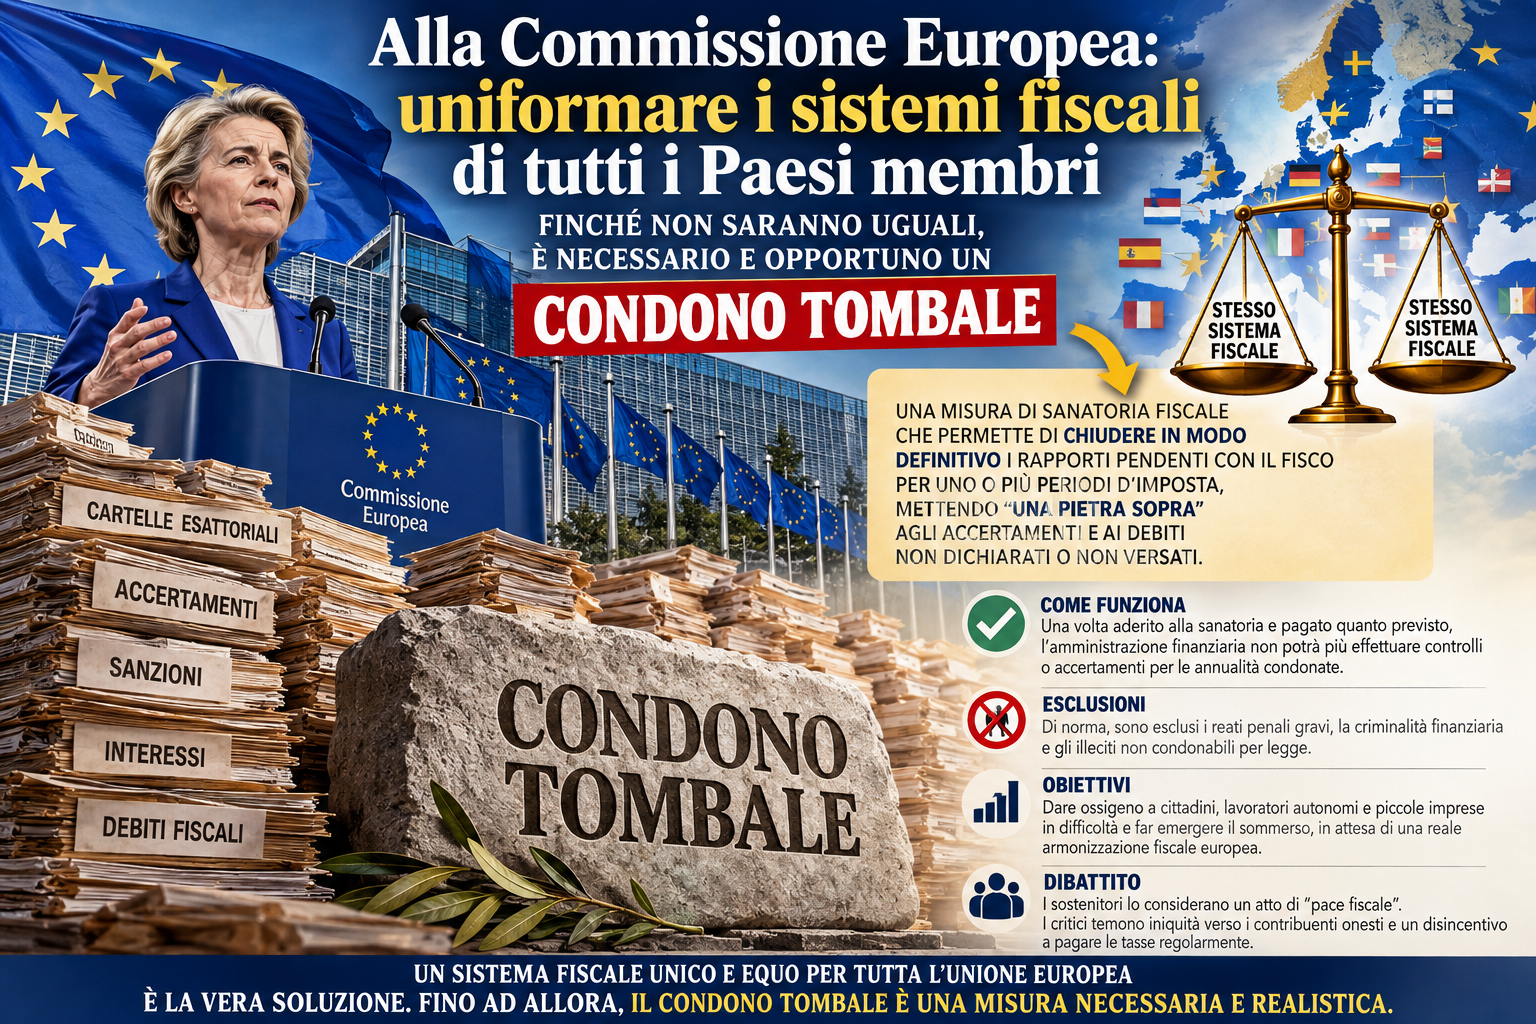
 (AGENPARL) - Roma, 18 Ottobre 2026 - Un mercato unico non può continuare a convivere con sistemi tributari profondamente differenti, che incidono sulla competitività delle imprese, sulla capacità contributiva dei cittadini e sulle opportunità economiche. La Commissione europea promuova finalmente una vera armonizzazione fiscale tra i 27 Stati membri. Nell’attesa, l’Italia deve poter affrontare il peso dei debiti del passato attraverso un condono tombale straordinario, definitivo ed equo, costruito nel rispetto del diritto europeo. Non un premio all’evasione, ma un atto di responsabilità politica, di giustizia sociale e di ricostruzione della fiducia nelle istituzioni.
L’Unione europea non può pretendere una piena integrazione economica, imporre regole comuni sulla concorrenza, sulla disciplina dei bilanci pubblici e sul funzionamento del mercato interno, continuando a tollerare differenze profonde tra i sistemi fiscali dei suoi Stati membri.
È una contraddizione politica e istituzionale che merita finalmente di essere affrontata ai massimi livelli europei.
Perché non può esistere una competizione autenticamente equilibrata se cittadini e imprese operano all’interno dello stesso mercato, utilizzano la stessa moneta in gran parte dell’Unione, rispettano numerosi obblighi comuni, ma sono sottoposti a sistemi tributari che differiscono per aliquote, basi imponibili, deduzioni, agevolazioni, adempimenti e procedure di riscossione.
La questione non riguarda soltanto la fiscalità. Riguarda l’idea stessa di Europa che intendiamo costruire.
Un’Europa che unifica i mercati ma non affronta le disparità fiscali rischia di realizzare un’integrazione economica incompleta, nella quale l’uguaglianza delle opportunità rimane più proclamata che effettiva.
È dunque arrivato il momento di chiedere formalmente alla Commissione europea di assumere l’iniziativa politica e legislativa necessaria per avviare un percorso concreto, verificabile e progressivo di armonizzazione dei sistemi tributari di tutti gli Stati membri.
E, soprattutto, è arrivato il momento di porre una seconda questione, strettamente collegata alla prima: fino a quando non saranno realizzate condizioni fiscali realmente omogenee, è ragionevole impedire all’Italia di affrontare con strumenti straordinari l’enorme problema dei debiti tributari e contributivi che grava su una parte della popolazione?
La proposta è chiara: una vera uniformità fiscale europea come obiettivo strutturale; un condono tombale straordinario, sostenibile e giuridicamente compatibile con le regole dell’Unione come strumento di transizione e di ripartenza nazionale.
Prima di giudicare i condoni italiani, Bruxelles affronti le disuguaglianze fiscali europee
La Commissione europea ha ripetutamente richiamato l’Italia sulla necessità di rafforzare la riscossione, contrastare l’evasione e limitare il ricorso a misure assimilabili alle sanatorie.
Nel Country Report 2026, pubblicato il 3 giugno, la Commissione osserva che i provvedimenti simili ai condoni possono compromettere l’adempimento spontaneo degli obblighi tributari. È un rilievo che merita attenzione e non può essere ignorato.
Ma proprio questa posizione dovrebbe aprire una riflessione molto più ampia.
Se Bruxelles ritiene essenziale la regolarità degli adempimenti fiscali, dovrebbe considerare altrettanto essenziale la costruzione di condizioni concorrenziali più uniformi all’interno dell’Unione.
Oggi la fiscalità diretta resta prevalentemente nella competenza degli Stati membri, mentre l’IVA dispone già di un quadro europeo armonizzato che lascia comunque margini di differenziazione nazionale. Le norme tributarie europee vengono generalmente adottate dal Consiglio attraverso una procedura legislativa speciale che richiede l’unanimità.
Queste differenze hanno radici giuridiche, economiche e storiche. Ma non per questo devono diventare immutabili.
Un’impresa italiana deve poter competere sul mercato europeo grazie alla qualità dei prodotti, all’innovazione, alla capacità organizzativa e al talento imprenditoriale, non essere condizionata in misura sproporzionata da differenze nei carichi fiscali e negli oneri amministrativi.
Un lavoratore italiano dovrebbe poter contare su un sistema tributario che, pur rispettando le specificità nazionali, non produca divari ingiustificati rispetto a quelli applicabili in altri Paesi dell’Unione.
Un professionista, un commerciante o un artigiano non dovrebbe considerare il proprio luogo di stabilimento come un fattore decisivo di svantaggio competitivo.
Se il mercato è unico, anche le regole fiscali fondamentali devono progressivamente diventare comuni.
Non significa cancellare in un giorno la sovranità tributaria degli Stati. Significa costruire una prospettiva europea coerente, nella quale progressività, capacità contributiva, certezza del diritto, semplificazione e proporzionalità della riscossione trovino una disciplina sempre più omogenea.
L’armonizzazione dovrebbe riguardare non soltanto il livello delle imposte, ma anche il modo in cui vengono accertate e riscosse, i diritti riconosciuti ai contribuenti, i termini procedurali, le garanzie contro gli errori amministrativi e gli strumenti previsti per affrontare le situazioni di insolvenza.
Questa dovrebbe diventare una grande priorità politica dell’Unione.
Il debito fiscale italiano: una questione che l’Europa non può ignorare
La dimensione del problema della riscossione italiana rende ancora più urgente una risposta.
Il magazzino dei crediti affidati all’Agenzia delle entrate-Riscossione supera abbondantemente i mille miliardi di euro. Una quota elevatissima presenta difficoltà oggettive di recupero, legate a procedure concorsuali, assenza di patrimonio, cessazione delle attività economiche e altre condizioni che riducono concretamente la possibilità di incasso.
Non sarebbe corretto considerare automaticamente tutto questo importo definitivamente inesigibile. Ma sarebbe altrettanto sbagliato ignorare che una parte molto rilevante di tali crediti rischia di rimanere per lunghissimo tempo soltanto sulla carta.
Dietro i numeri ci sono vicende umane che nessun prospetto contabile può raccontare integralmente.
Ci sono imprenditori che hanno chiuso le proprie attività dopo anni di sacrifici. Ci sono commercianti schiacciati dalle difficoltà di mercato. Ci sono professionisti che hanno perso reddito e clientela. Ci sono cittadini travolti da crisi familiari, malattie, fallimenti e circostanze economiche che hanno cambiato radicalmente la loro esistenza.
Non tutti sono innocenti. Non tutti sono vittime. Ed è doveroso distinguere chi ha occultato consapevolmente redditi e patrimoni da chi è precipitato in un’insolvenza reale. Ma uno Stato di diritto non può trasformare l’incapacità economica sopravvenuta in una condanna perpetua all’esclusione finanziaria e sociale.
Perché una cosa è pretendere il rispetto della legge. Altra cosa è mantenere indefinitamente aperta una posizione debitoria quando non esiste più una concreta possibilità di soddisfarla.
L’Italia ha già avviato una riforma della gestione dei crediti inesigibili. Il meccanismo di discarico automatico o anticipato previsto dal Testo unico in materia di versamenti e riscossione costituisce un tentativo di razionalizzare il sistema.
Ma va chiarito un punto essenziale: il discarico amministrativo non equivale, di per sé, alla cancellazione definitiva del debito del contribuente. Può comportare la restituzione del carico all’ente creditore senza estinguere il diritto sostanziale alla riscossione.
È proprio questa differenza che rende necessaria una scelta politica ulteriore.
Non basta riordinare gli archivi della riscossione. Occorre domandarsi quando, a quali condizioni e con quali garanzie sia possibile chiudere definitivamente i rapporti tributari irrisolti.
Il condono tombale come misura straordinaria di transizione verso un fisco europeo più equo
È in questo contesto che acquista un significato politico nuovo la proposta di un condono tombale.
Il condono tombale è una misura straordinaria di sanatoria fiscale che, nei limiti e alle condizioni stabiliti dalla legge, consente al contribuente di definire in via definitiva determinate pendenze tributarie relative a periodi d’imposta precedenti, versando quanto richiesto dalla disciplina agevolativa e ottenendo la chiusura delle posizioni comprese nella definizione.
A differenza di una semplice rateizzazione, che distribuisce nel tempo un’obbligazione ancora esistente, un autentico condono tombale mira a chiudere definitivamente il rapporto tributario relativo alle annualità e ai debiti ammessi alla sanatoria.
Non tutte le irregolarità possono essere sanate, né una misura di questo genere comporta necessariamente l’estinzione di responsabilità penali o di obbligazioni escluse dalla legge.
Proprio per questo è indispensabile definire con precisione l’ambito di applicazione dell’intervento.
Ma il suo significato politico è più profondo.
In una fase nella quale l’Europa non ha ancora realizzato una sostanziale uniformità dei sistemi fiscali, un condono tombale straordinario potrebbe rappresentare per l’Italia uno strumento di riequilibrio, di pacificazione e di ripartenza economica e sociale.
Non perché le differenze tributarie europee giustifichino automaticamente l’inadempimento fiscale. E neppure perché l’assenza di armonizzazione autorizzi uno Stato membro a disapplicare le norme europee.
Ma perché un sistema economico caratterizzato da persistenti squilibri richiede anche la capacità di affrontare responsabilmente le conseguenze sociali e finanziarie prodotte nel corso degli anni.
L’obiettivo dovrebbe essere quello di aprire una nuova stagione, nella quale lo Stato recuperi quanto realisticamente recuperabile, contrasti con determinazione l’evasione fraudolenta e consenta a chi versa in condizioni di difficoltà irreversibile di chiudere le proprie posizioni.
Una misura del genere potrebbe rappresentare un passaggio straordinario verso un nuovo sistema fiscale, più semplice, stabile, comprensibile e proporzionato.
Non una successione infinita di sanatorie, ma una decisione conclusiva, accompagnata da regole certe per il futuro.
La Commissione europea non sia soltanto custode dei vincoli, ma promotrice delle soluzioni
Su questo terreno la Commissione europea è chiamata a dimostrare una visione politica all’altezza delle proprie responsabilità.
Non basta segnalare le criticità di un sistema nazionale. Non basta chiedere maggiore efficienza nella riscossione. Non basta richiamare i governi al rispetto degli obblighi tributari.
Occorre anche interrogarsi sulle condizioni strutturali che rendono profondamente differenti gli ordinamenti fiscali dei Paesi membri.
La Commissione dovrebbe promuovere un’iniziativa organica per avvicinare progressivamente i sistemi tributari nazionali, con particolare attenzione alla tassazione del lavoro, delle imprese, dei redditi e alle procedure di accertamento e riscossione.
Serve una prospettiva ambiziosa: stesse regole fondamentali, garanzie equivalenti per i contribuenti, criteri comuni per valutare l’insolvenza e condizioni di concorrenza realmente comparabili.
Un’Europa che aspira a essere una grande potenza economica non può limitarsi a gestire le differenze. Deve avere l’ambizione di ridurle.
E dovrebbe riconoscere che la transizione verso un sistema fiscale più omogeneo richiede anche strumenti capaci di affrontare le situazioni debitorie accumulate nei diversi ordinamenti nazionali.
Si potrebbe dunque ipotizzare un quadro europeo straordinario per la definizione dei debiti fiscali pregressi, fondato su criteri comuni di trasparenza, proporzionalità, sostenibilità e tutela dei contribuenti in difficoltà.
Un quadro che consenta agli Stati membri, nel rispetto del diritto dell’Unione e delle proprie responsabilità di bilancio, di disciplinare misure eccezionali di chiusura dei rapporti tributari deteriorati.
La proposta non è quella di attribuire a Bruxelles il potere di cancellare indistintamente i debiti dei cittadini.
È quella di chiedere all’Europa di contribuire a costruire una soluzione coordinata, anziché lasciare ogni Stato solo di fronte a problemi che incidono anche sul funzionamento del mercato comune.
Il nodo dell’IVA: una soluzione giuridica, non uno scontro ideologico
Esiste naturalmente un limite che non può essere ignorato: la disciplina europea dell’imposta sul valore aggiunto.
La Corte di giustizia dell’Unione europea, con la sentenza del 17 luglio 2008 nella causa C-132/06, ha dichiarato incompatibili con gli obblighi europei specifiche disposizioni del condono italiano del 2002, nella misura in cui comportavano una rinuncia generale e indiscriminata all’accertamento di operazioni soggette a IVA.
Questo precedente impone rigore.
Un futuro condono tombale non potrebbe semplicemente cancellare in maniera indiscriminata l’IVA dovuta, prescindendo dai vincoli del diritto dell’Unione.
Ma proprio tale limite dovrebbe diventare una ragione per promuovere un confronto politico e giuridico con le istituzioni europee.
Se il problema è strutturale, non basta contestare le soluzioni nazionali: occorre lavorare per individuare strumenti normativi condivisi che distinguano la frode dall’insolvenza, la rinuncia ingiustificata alla riscossione dalla gestione razionale dei crediti definitivamente compromessi.
La legalità europea non deve essere contrapposta alla giustizia sociale. Deve contribuire a renderla possibile.
La Commissione potrebbe dunque valutare, nei limiti delle competenze attribuitele dai Trattati, proposte legislative e strumenti di coordinamento che offrano agli Stati membri maggiore certezza nella gestione delle posizioni fiscali irreversibilmente deteriorate.
Perché l’alternativa non può essere soltanto tra un condono indiscriminato e la conservazione indefinita di debiti senza realistiche prospettive di riscossione.
La politica deve essere capace di individuare una terza strada: quella della responsabilità, dell’equità e del realismo.
La giustizia fiscale deve valere anche per chi ha sempre pagato
Una proposta di questa portata deve confrontarsi con un’obiezione decisiva: la tutela dei contribuenti onesti.
Milioni di italiani pagano regolarmente imposte e contributi, spesso affrontando sacrifici considerevoli. Non sarebbe giusto chiedere loro di sostenere le conseguenze di un provvedimento che finisse per avvantaggiare indiscriminatamente chi ha scelto di sottrarsi ai propri obblighi.
Per questo un condono tombale credibile dovrebbe essere accompagnato da adeguate garanzie.
La sanatoria dovrebbe distinguere le situazioni di oggettiva difficoltà economica dalle condotte fraudolente, prevedere condizioni proporzionate alla capacità contributiva, impedire che patrimoni occultati beneficino di trattamenti favorevoli e assicurare la necessaria copertura finanziaria.
Dovrebbe inoltre accompagnarsi a misure di semplificazione e, nei limiti delle risorse disponibili, di alleggerimento del carico fiscale per chi adempie regolarmente.
Il principio è semplice: riconoscere una seconda possibilità a chi non può pagare non significa dimenticare il valore civile di chi ha sempre pagato.
Un intervento straordinario dovrebbe essere progettato per rafforzare la credibilità del sistema, non per alimentare l’aspettativa di nuove sanatorie.
Ed è proprio un futuro sistema europeo più uniforme, chiaro e prevedibile che potrebbe contribuire a ridurre le condizioni nelle quali tali interventi diventano oggetto ricorrente del dibattito politico.
La serenità degli italiani è anche una responsabilità dell’Europa
Nella discussione sulla fiscalità si corre spesso il rischio di dimenticare le persone.
Si parla di aliquote, imponibili, gettito, riscossione, controlli, percentuali di recupero e sostenibilità dei conti pubblici.
Tutti elementi fondamentali.
Ma dietro ogni posizione debitoria esiste anche una dimensione umana.
Esistono famiglie che vivono nell’incertezza. Esistono piccoli imprenditori che hanno perso tutto e vorrebbero ricominciare. Esistono cittadini che hanno pagato per anni e che, dopo una crisi economica o personale, non sono più riusciti a rispettare i propri obblighi.
Esistono persone che non chiedono privilegi, ma semplicemente una possibilità concreta di tornare a vivere senza il peso di una situazione fiscale ormai insostenibile.
La dignità di queste persone non è una questione secondaria rispetto alle politiche economiche europee.
Ne costituisce parte integrante.
L’Unione europea richiama costantemente i valori della coesione sociale, della solidarietà e della tutela della persona. È quindi legittimo chiedere che tali principi trovino una traduzione concreta anche nel rapporto tra amministrazioni tributarie e cittadini.
Non può esserci una vera Europa sociale se la dimensione umana della fiscalità viene considerata estranea al progetto di integrazione.
E non può esserci piena fiducia nelle istituzioni se il cittadino percepisce l’Unione come un soggetto capace di imporre vincoli, ma incapace di promuovere risposte concrete alle difficoltà economiche.
È necessario superare questa percezione con scelte politiche coraggiose.
Un appello alla Commissione europea e al Governo italiano: aprire una nuova stagione fiscale
La richiesta che rivolgiamo alla Commissione europea è dunque precisa.
Si avvii finalmente un percorso di autentica armonizzazione fiscale tra tutti i Paesi membri, con obiettivi verificabili, tempi definiti e un disegno istituzionale capace di ridurre progressivamente le disparità tributarie.
Non una generica dichiarazione d’intenti.
Non l’ennesimo documento programmatico destinato a rimanere privo di conseguenze.
Ma un’iniziativa politica strutturata che metta al centro il diritto dei cittadini e delle imprese a operare in un mercato unico sostenuto da condizioni fiscali sempre più eque e comparabili.
Parallelamente, chiediamo al Governo italiano di assumere un’iniziativa formale nei confronti della Commissione, del Consiglio dell’Unione europea e delle altre istituzioni competenti, affinché venga valutata la possibilità di introdurre, nel rispetto dei Trattati, un condono tombale straordinario capace di chiudere definitivamente le posizioni fiscali e contributive del passato ammesse alla definizione.
La proposta dovrebbe nascere da un confronto tecnico e politico approfondito, individuando con precisione le categorie interessate, le annualità, le obbligazioni definibili, le condizioni economiche di accesso e le garanzie necessarie per escludere gli abusi.
Per le imposte sottoposte a vincoli europei, a partire dall’IVA, occorrerebbe individuare soluzioni conformi alla normativa vigente oppure promuovere, quando giuridicamente possibile, le necessarie modifiche legislative a livello dell’Unione.
Per i debiti contributivi, andrebbero salvaguardati i diritti previdenziali dei lavoratori e gli equilibri degli enti interessati.
Una riforma di questa natura non può essere improvvisata. Deve essere preparata con rigore, trasparenza e responsabilità.
Ma proprio perché è complessa, non può essere continuamente rinviata.
Fino a quando l’Europa non avrà costruito condizioni fiscali realmente uniformi, è necessario e opportuno consentire all’Italia di valutare una grande operazione straordinaria di definizione del passato, capace di restituire serenità agli italiani senza compromettere la legalità e l’equità del sistema.
La conclusione: prima l’uguaglianza fiscale europea, nel frattempo il coraggio di ricominciare
L’Europa si trova davanti a una scelta che va ben oltre la materia tributaria.
Può continuare a essere un’unione nella quale il mercato è integrato, ma i sistemi fiscali restano profondamente differenziati, oppure può assumere l’obiettivo di costruire un’autentica comunità economica fondata su regole più omogenee e opportunità maggiormente equilibrate.
Può limitarsi a richiamare gli Stati membri al rispetto dei vincoli, oppure può promuovere anche le condizioni strutturali necessarie per renderli più equi e sostenibili.
Può considerare il problema dei debiti fiscali soltanto come un’anomalia contabile, oppure riconoscerne le implicazioni economiche, sociali e umane.
L’Italia, da parte sua, non può rinunciare al dovere di assicurare la riscossione delle imposte. Ma non può nemmeno ignorare il peso di un passato che continua a condizionare il presente di numerose famiglie e imprese.
Un condono tombale straordinario, accuratamente disciplinato, potrebbe diventare un’occasione per distinguere definitivamente le posizioni irrecuperabili da quelle recuperabili, chiudere situazioni ormai prive di prospettiva e restituire possibilità economiche a chi ne è rimasto escluso.
Non sarebbe la soluzione di tutti i problemi del sistema tributario italiano. Non sostituirebbe la lotta all’evasione, né la necessità di semplificare le norme e migliorare la pubblica amministrazione.
Ma potrebbe costituire un passaggio storico verso una nuova relazione tra Stato e contribuente, fondata non soltanto sul dovere di pagare, ma anche sul diritto alla proporzionalità, alla certezza e alla dignità.
Il messaggio che dovrebbe partire da Roma verso Bruxelles è allora inequivocabile.
Non si può chiedere un’Europa economicamente unita senza perseguire anche una maggiore uguaglianza delle regole fiscali. Non si possono invocare gli stessi obblighi di disciplina ignorando le differenze strutturali tra i sistemi nazionali. E non si può lasciare una parte della popolazione prigioniera di debiti irrisolvibili senza interrogarsi sull’opportunità di una risposta straordinaria.
Chiediamo alla Commissione europea di farsi promotrice di una vera riforma fiscale comune.
Chiediamo al Governo italiano di sostenere questa prospettiva con determinazione.
E chiediamo che, nell’attesa di un sistema europeo più uniforme, venga affrontata seriamente l’opportunità di un condono tombale che consenta una chiusura definitiva delle pendenze ammesse, secondo criteri equi, trasparenti e compatibili con il diritto dell’Unione.
Perché la legalità non deve diventare sinonimo di rigidità cieca. La giustizia non può essere separata dall’umanità. E il rigore, per essere credibile, deve essere accompagnato dalla capacità di comprendere la realtà.
Uno Stato forte non è quello che mantiene per sempre un cittadino in debito. È quello che sa pretendere il dovuto quando è giusto, contrastare chi evade deliberatamente e offrire una seconda possibilità a chi è realmente impossibilitato ad adempiere.
E un’Europa forte non è quella che si limita a chiedere sacrifici uniformi attraverso sistemi fiscali differenti.
È quella che ha il coraggio di costruire regole comuni, garantire condizioni più eque e promuovere soluzioni condivise.
L’Europa uniformi finalmente i sistemi fiscali dei suoi Stati membri. E, fino a quel momento, si apra la strada a un condono tombale straordinario, giusto e definitivo per restituire serenità agli italiani.
Perché non può esserci una vera ripartenza senza la possibilità di chiudere il passato.
E non può esserci una vera Unione europea senza una più autentica giustizia fiscale.