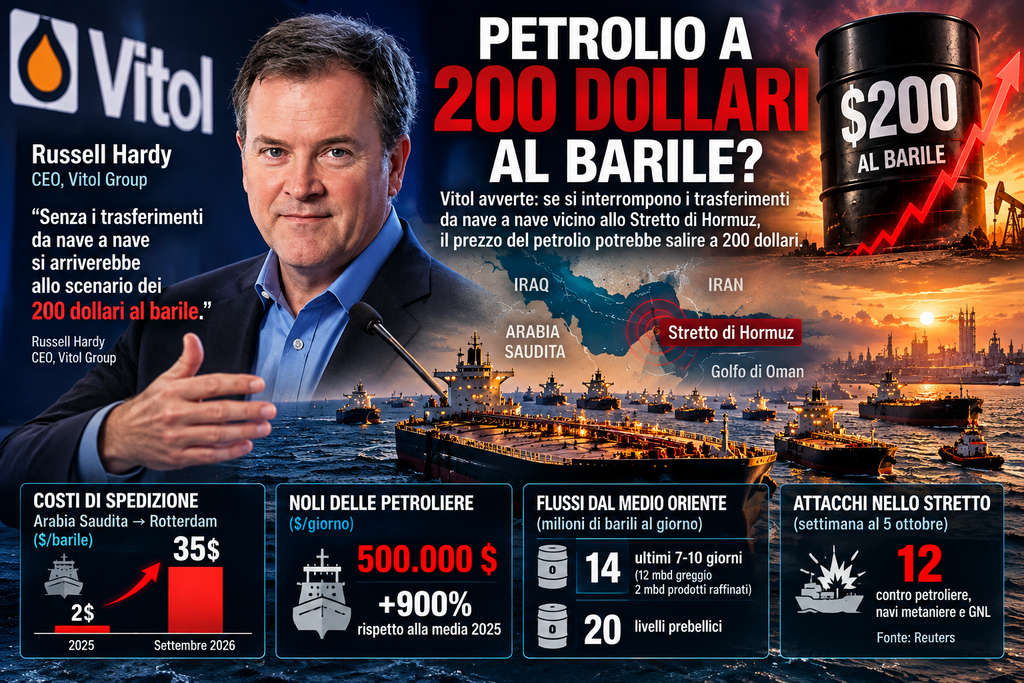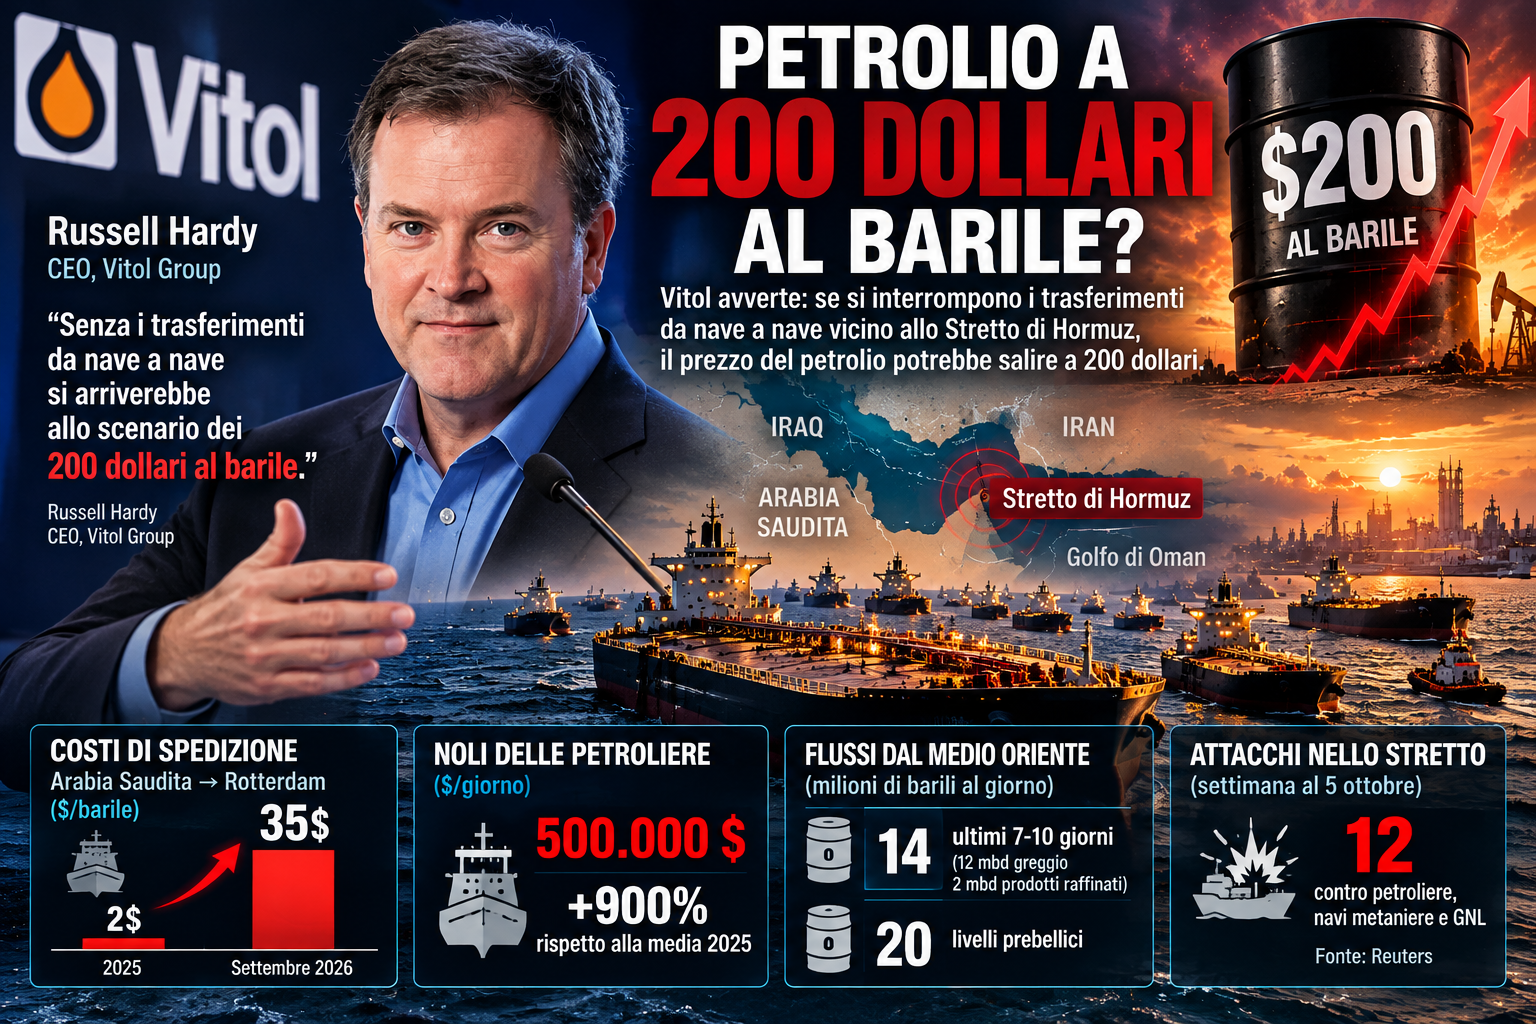
 (AGENPARL) - Roma, 9 Ottobre 2026 - La prossima grande impennata del petrolio potrebbe non essere provocata soltanto dalla mancanza di greggio. Potrebbe arrivare da qualcosa di apparentemente più semplice, ma altrettanto decisivo: l’impossibilità di trasportarlo. È questo il messaggio più inquietante emerso dalle dichiarazioni di Russell Hardy, amministratore delegato di Vitol, uno dei maggiori operatori indipendenti al mondo nel commercio di petrolio e prodotti energetici. Intervenendo all’Energy Intelligence Forum di Londra, Hardy ha avvertito che un’interruzione dei trasferimenti di greggio tra petroliere nelle acque vicine allo Stretto di Hormuz potrebbe riportare il mercato verso uno scenario estremo: 200 dollari al barile. Non si tratta di una previsione secondo cui il petrolio raggiungerà inevitabilmente quel prezzo. È un’ipotesi condizionata al deterioramento delle rotte marittime e all’interruzione di un sistema logistico che oggi contribuisce a mantenere in movimento le esportazioni del Golfo. Ma il solo fatto che il vertice di un grande trader petrolifero consideri ancora plausibile un simile scenario rivela quanto sia cambiato il mercato energetico. La crisi cominciata con la guerra contro l’Iran e con la compromissione dei transiti attraverso Hormuz ha attraversato diverse fasi. Prima è diventato difficile far uscire il greggio dal Golfo Persico. Poi si sono aggravate le difficoltà di approvvigionamento dei carburanti raffinati. Adesso emerge un terzo problema, meno visibile ma potenzialmente devastante: le navi necessarie a far funzionare il commercio mondiale dell’energia non sono più disponibili dove servono, quando servono e ai costi ai quali il sistema era abituato. Il petrolio può anche essere prodotto. Può perfino essere caricato. Ma se rimane intrappolato in una catena di trasporto inefficiente, per il mercato che deve riceverlo è quasi come se non esistesse.
Il prezzo di 200 dollari non è una profezia: è il costo potenziale di un blocco logistico
Secondo le dichiarazioni di Hardy riportate da Energy Intelligence, il sistema dei trasferimenti da nave a nave nel Golfo dell’Oman è diventato essenziale per mantenere il flusso delle esportazioni petrolifere del Medio Oriente. Il dirigente ha collegato direttamente la sua eventuale interruzione allo scenario dei 200 dollari al barile, aggiungendo che i margini disponibili nelle scorte occidentali si sono fortemente ridotti. La distinzione è fondamentale. Un mercato può convivere con prezzi elevati finché ritiene che esistano forniture alternative, riserve utilizzabili e capacità logistica sufficiente per reagire. Diventa invece molto più vulnerabile quando tutti questi strumenti si indeboliscono contemporaneamente. In quel caso, ogni incidente marittimo, ogni attacco e ogni nuova restrizione possono produrre effetti sproporzionati. Il prezzo del petrolio non riflette soltanto il costo di estrazione. Incorpora anche il rischio di non ricevere il carico, il costo dell’assicurazione, il tempo necessario per trasportarlo e il valore delle alternative disponibili. Quando la sicurezza del trasporto diventa incerta, il barile non viene più valutato soltanto per ciò che contiene, ma anche per la probabilità che riesca ad arrivare a destinazione.
Hormuz: il passaggio che continua a decidere il destino dell’economia mondiale
Lo Stretto di Hormuz è uno dei principali punti di strozzatura del sistema energetico internazionale. Attraverso questo corridoio transitavano, prima della guerra, enormi quantità di petrolio greggio, prodotti raffinati e gas naturale liquefatto provenienti dai Paesi del Golfo. La sua importanza non deriva soltanto dai volumi, ma dalla concentrazione geografica delle esportazioni. Arabia Saudita, Iraq, Kuwait, Emirati Arabi Uniti, Qatar e altri produttori dipendono, in misura diversa, dalla possibilità di raggiungere i mercati internazionali attraverso il sistema di rotte del Golfo. Esistono oleodotti alternativi e capacità di esportazione che aggirano parzialmente lo stretto, ma non possono sostituire integralmente il traffico marittimo ordinario. Quando la navigazione diventa pericolosa, il mercato non perde necessariamente tutta la produzione disponibile. Perde la certezza di poterla movimentare. È una differenza che può sembrare tecnica, ma che cambia completamente la natura della crisi. Un giacimento può continuare a produrre mentre il sistema commerciale smette di funzionare normalmente.
La soluzione d’emergenza: spostare il petrolio da una nave all’altra
Per mantenere in movimento le esportazioni, gli operatori hanno intensificato i trasferimenti ship-to-ship, abbreviati in STS. Il meccanismo consiste nel trasferire un carico di petrolio da una nave a un’altra, spesso per adattare dimensioni, rotte e condizioni operative alle restrizioni presenti nell’area. Nel contesto della crisi di Hormuz, navi più piccole possono essere impiegate nei tratti più difficili o rischiosi, mentre petroliere di maggiori dimensioni ricevono successivamente il greggio nelle aree di trasbordo. Questa soluzione consente di mantenere attivi flussi che altrimenti potrebbero essere interrotti. Ma ha un prezzo. Ogni trasferimento richiede tempo, coordinamento, personale specializzato, condizioni meteorologiche adeguate e disponibilità simultanea di più imbarcazioni. Una petroliera che normalmente avrebbe trasportato un carico direttamente dal porto di origine a quello di destinazione può essere costretta a partecipare a una sequenza molto più lunga e complessa. Il risultato è che lo stesso volume di petrolio richiede più giorni-nave, più operazioni e maggiori costi. Il sistema continua a muovere barili, ma consuma molta più capacità di trasporto per farlo.
Quattordici milioni di barili al giorno: abbastanza per evitare il peggio, non per tornare alla normalità
Secondo i dati riferiti da Hardy durante il forum londinese, negli ultimi sette-dieci giorni considerati dal suo intervento le esportazioni petrolifere dal Medio Oriente avrebbero raggiunto circa 14 milioni di barili al giorno, di cui 12 milioni di greggio e 2 milioni di prodotti raffinati. Si tratta di una quantità considerevole, che dimostra come il commercio non sia completamente paralizzato. Ma rimane inferiore ai flussi ordinari precedenti al conflitto, secondo il confronto utilizzato dal dirigente. Il dato richiede una precisazione: le cifre sulle esportazioni complessive del Medio Oriente non coincidono necessariamente con quelle relative ai soli attraversamenti dello Stretto di Hormuz. Cambiano il perimetro geografico, la tipologia dei prodotti e le modalità di rilevazione. Il messaggio economico, tuttavia, rimane chiaro. Una parte importante dell’offerta è riuscita a tornare sul mercato grazie a soluzioni logistiche straordinarie. Ma queste soluzioni sono fragili e difficili da mantenere indefinitamente. Il rischio maggiore è che un ulteriore deterioramento della sicurezza marittima renda impossibile conservare persino questi flussi ridotti. E quando la disponibilità di greggio torna a diminuire mentre le scorte sono già sotto pressione, il mercato può reagire molto rapidamente.
Dodici attacchi in una settimana: la sicurezza marittima diventa una variabile del prezzo
La situazione è aggravata dall’intensificazione degli incidenti che coinvolgono le navi commerciali. Secondo Reuters, in un articolo del 7 ottobre, nella settimana terminata il 5 ottobre sarebbero stati registrati almeno 12 attacchi contro petroliere e navi destinate al trasporto di gas nell’area di Hormuz, sulla base di informazioni raccolte da fonti specializzate nella sicurezza marittima. La notizia va letta con la necessaria attenzione alle categorie degli incidenti e alle informazioni disponibili: attacchi confermati, tentativi, molestie e attività sospette non sono necessariamente eventi equivalenti. Il Joint Maritime Information Center, nella nota del 4 ottobre, ha segnalato la prosecuzione di attività ostili e intimidatorie attribuite alle forze iraniane, comprese operazioni con droni, sorveglianza ravvicinata e comunicazioni radio rivolte alle navi mercantili. Il punto fondamentale è che il rischio non deve necessariamente tradursi nell’affondamento di una petroliera per provocare conseguenze economiche. È sufficiente che armatori, assicuratori e comandanti considerino una rotta troppo pericolosa. Le navi possono attendere, deviare, richiedere protezione oppure rinunciare al viaggio. Ognuna di queste decisioni riduce l’efficienza del sistema.
La trasformazione della crisi: dal petrolio ai carburanti, dai carburanti alle navi
Hardy ha sintetizzato l’evoluzione del mercato in una sequenza particolarmente significativa. All’inizio del conflitto, la preoccupazione principale riguardava la disponibilità di petrolio greggio. Successivamente, la scarsità e le difficoltà di distribuzione dei prodotti raffinati hanno assunto un ruolo crescente. Ora, mentre una parte dei flussi di greggio viene ripristinata, il problema si concentra sulla capacità di trasporto marittimo. Il dirigente ha descritto questo passaggio nell’intervento ripreso dal Financial Times. È un cambiamento strutturale nel modo in cui il mercato deve essere analizzato. Normalmente si osservano la produzione dell’OPEC, la domanda cinese, le scorte statunitensi, i consumi industriali e le decisioni delle banche centrali. Oggi occorre guardare con la stessa attenzione alla disponibilità delle petroliere, ai tempi di attesa, alle coperture assicurative e alla capacità di effettuare trasbordi in sicurezza. La nuova variabile critica non è soltanto quanti barili esistano, ma quanti barili possano essere consegnati ogni giorno.
Mezzo milione di dollari al giorno: il trasporto marittimo entra in territorio inesplorato
I numeri delle tariffe marittime mostrano la dimensione della trasformazione. Secondo un’analisi di Rico Luman, economista senior di ING specializzato in trasporti e logistica, all’inizio di ottobre i guadagni medi giornalieri delle petroliere adibite al trasporto di greggio hanno superato 500.000 dollari al giorno, un livello straordinario rispetto alla media del 2025. L’analisi è disponibile su ING Think, nell’approfondimento dedicato alle tariffe record delle petroliere. Non significa che ogni nave del mondo guadagni quella cifra, né che il ricavo lordo coincida con l’utile netto dell’armatore. Significa che gli indicatori del mercato dei noli hanno raggiunto livelli eccezionali, riflettendo una scarsità estrema di capacità disponibile. Le grandi petroliere VLCC e le Suezmax sono particolarmente importanti perché trasportano volumi enormi sulle principali rotte internazionali. Quando queste navi rimangono immobilizzate per giorni o settimane, il danno si propaga ben oltre il Golfo Persico. Una petroliera impegnata in un trasferimento straordinario vicino a Hormuz non può contemporaneamente trasportare greggio dall’Africa occidentale all’Asia o dal Medio Oriente all’Europa. La scarsità diventa globale. Una crisi concentrata in pochi chilometri di mare finisce così per aumentare il prezzo del trasporto petrolifero su rotte lontane migliaia di chilometri.
Da 2 a oltre 35 dollari al barile: il costo nascosto del petrolio importato
Il dato più impressionante riguarda il costo di spedizione del greggio dall’Arabia Saudita verso Rotterdam. Secondo ING, il trasporto da Ras Tanura al principale porto petrolifero olandese costava intorno ai 2 dollari al barile nel 2025. A settembre 2026, in determinate condizioni di mercato, il costo ha superato 35 dollari al barile. È un incremento che modifica profondamente l’economia dell’approvvigionamento. Il prezzo internazionale del greggio, infatti, non coincide necessariamente con il costo sostenuto da una raffineria per riceverlo. Al prezzo del petrolio bisogna aggiungere il trasporto, l’assicurazione, gli eventuali costi portuali e gli altri oneri contrattuali. Se il costo di spedizione aumenta di oltre 30 dollari al barile, il rincaro può essere significativo anche senza un aumento equivalente delle quotazioni del Brent. Per comprendere l’ordine di grandezza, un barile contiene circa 159 litri. Un aggravio di trasporto di 33 dollari al barile equivale a poco più di 20 centesimi di dollaro per litro di greggio trasportato. Questo non si traduce automaticamente in un aumento identico del prezzo alla pompa, perché intervengono resa di raffinazione, margini, tasse, distribuzione e contratti. Ma rende evidente quanto il trasporto sia diventato una componente decisiva del costo energetico. Il petrolio non è caro soltanto quando costa molto estrarlo o comprarlo. Può diventare carissimo anche quando costa troppo spostarlo.
Il diesel rischia di diventare la vittima principale
L’effetto sui carburanti raffinati potrebbe essere ancora più problematico. Il mercato del diesel è particolarmente sensibile perché questo prodotto alimenta una parte essenziale della logistica mondiale: camion, mezzi agricoli, macchinari industriali, trasporto merci e numerose attività produttive. Se le raffinerie devono pagare di più il greggio e contemporaneamente affrontano costi elevati per importare prodotti finiti, la pressione sui prezzi può aumentare rapidamente. Secondo le stime illustrate da ING, la combinazione tra noli eccezionali e margini di raffinazione europei molto elevati potrebbe contribuire ad aumentare di oltre 50 centesimi di dollaro per litro il prezzo base del diesel in determinate condizioni. Si tratta di una valutazione di scenario, non di un rincaro uniforme e inevitabile in tutti i Paesi. Il prezzo finale dipenderà dalla struttura fiscale, dalle scorte, dai contratti di fornitura e dall’evoluzione delle quotazioni. Ma il rischio economico è concreto. Il diesel non è soltanto un carburante acquistato dagli automobilisti. È un costo incorporato nella distribuzione di quasi ogni bene fisico. Quando aumenta il costo del trasporto merci, la pressione può raggiungere alimentari, materiali da costruzione, prodotti industriali e servizi. Una crisi delle petroliere può diventare una crisi dei prezzi al consumo anche in Paesi lontanissimi dal teatro di guerra.
L’Europa paga due volte: come importatore e come sistema industriale
L’Europa è particolarmente esposta a questo meccanismo. Il continente importa una parte rilevante del petrolio e dei prodotti petroliferi di cui ha bisogno. La riorganizzazione delle rotte energetiche dopo la riduzione delle forniture russe ha inoltre aumentato l’importanza di collegamenti marittimi più lunghi e diversificati. Quando le tariffe delle petroliere aumentano, l’Europa subisce un costo aggiuntivo sugli approvvigionamenti. Ma il problema non si ferma qui. Le raffinerie europee devono competere con operatori asiatici e americani per assicurarsi carichi, navi e prodotti raffinati. Se il costo di consegna diventa troppo elevato o imprevedibile, la programmazione industriale si complica. Una raffineria può trovarsi a dover scegliere tra acquistare greggio costoso, ridurre le lavorazioni oppure cercare forniture alternative che potrebbero essere ancora più care. Il mercato europeo dei carburanti rischia quindi di subire simultaneamente la pressione del greggio, dei noli e dei margini di raffinazione. È una combinazione pericolosa perché limita la capacità di reagire a un singolo fattore con gli strumenti tradizionali.
Il paradosso delle scorte: avere petrolio non significa avere sicurezza
Le riserve strategiche sono state progettate per attenuare gli shock di approvvigionamento. Possono immettere temporaneamente barili sul mercato, sostituire una parte delle importazioni mancanti e guadagnare tempo. Ma non possono risolvere ogni problema. Se la crisi riguarda la disponibilità delle petroliere, il rilascio di greggio dalle scorte può alleviare alcune tensioni locali senza ripristinare automaticamente il normale funzionamento delle rotte marittime. Se il problema riguarda i carburanti raffinati, la disponibilità di greggio non garantisce che esista capacità di raffinazione sufficiente nel luogo e nel momento necessari. Se la crisi si prolunga, inoltre, le riserve si riducono e devono successivamente essere ricostituite. L’avvertimento di Hardy sulle scorte occidentali va letto in questo contesto: secondo il dirigente, il margine disponibile per continuare ad assorbire gli shock attraverso i prelievi è ormai molto limitato. Le riserve comprano tempo. Non costruiscono petroliere, non rendono sicure le rotte e non eliminano i rischi geopolitici.
L’aggiornamento dell’8 ottobre: il traffico torna a diminuire
Le ultime informazioni disponibili rafforzano la preoccupazione sulla fragilità del sistema. Secondo Reuters, nell’aggiornamento dell’8 ottobre basato sui dati di Kpler, il traffico commerciale attraverso Hormuz è sceso ai livelli più bassi da oltre due mesi. Martedì 6 ottobre sarebbero transitate appena sette navi adibite al trasporto di materie prime, mentre i movimenti di greggio attraverso lo stretto risultavano diminuiti rispetto ai massimi raggiunti durante il conflitto. I dati indicavano circa 10,1 milioni di barili al giorno di greggio, pari a circa il 74% dei livelli precedenti alla guerra, secondo il perimetro utilizzato da Kpler. La situazione è quindi in rapida evoluzione e richiede di distinguere le diverse date di osservazione. I circa 14 milioni di barili al giorno citati da Vitol riguardano le esportazioni regionali di greggio e prodotti raffinati nel periodo precedente all’intervento di Hardy. I dati più recenti di Kpler descrivono invece il traffico di greggio attraverso lo stretto, non tutte le esportazioni del Medio Oriente. Non sono misure direttamente intercambiabili. Reuters segnala inoltre che una parte dei volumi viene compensata dalle esportazioni effettuate attraverso la costa del Golfo dell’Oman e il Mar Rosso. Il quadro conferma una dinamica centrale: il sistema riesce ancora a trovare percorsi alternativi, ma lo fa attraverso un’organizzazione sempre più complessa e vulnerabile.
Reuters
Il Brent sopra i 100 dollari: quanto dista davvero lo scenario estremo?
L’8 ottobre, secondo il Financial Times, il Brent ha superato i 105 dollari al barile durante una nuova fase di tensione legata agli attacchi alle petroliere e al rallentamento dei flussi. Il mercato, dunque, non si trova oggi a 200 dollari. La distanza rimane enorme. Ma il prezzo attuale non misura da solo la gravità del rischio. Uno scenario da 200 dollari richiederebbe un deterioramento molto più severo dell’equilibrio tra domanda, offerta e capacità di consegna, probabilmente accompagnato da una forte riduzione dei flussi disponibili e dall’incapacità delle forniture alternative di compensare la perdita. La probabilità di un simile evento non può essere ricavata dalla sola dichiarazione di Hardy. Occorre distinguere tra ciò che il mercato sta già vivendo e ciò che potrebbe accadere in caso di ulteriore escalation. I 200 dollari non sono il prezzo previsto per domani. Sono il livello estremo evocato da Vitol per descrivere quanto potrebbe costare la perdita dell’ultima capacità logistica che mantiene aperti i flussi.
La nuova inflazione energetica potrebbe arrivare dal mare
Per anni l’attenzione dei mercati si è concentrata soprattutto sul rapporto tra produzione e consumo. Quando la domanda cresceva più rapidamente dell’offerta, il prezzo saliva. Quando la produzione aumentava o l’economia rallentava, il prezzo tendeva a scendere. La crisi di Hormuz introduce un elemento aggiuntivo. Anche con una produzione sufficiente, il costo finale dell’energia può aumentare perché la rete di trasporto internazionale funziona peggio. È una forma di inflazione logistica che si somma a quella delle materie prime. E può essere particolarmente difficile da contrastare con la politica monetaria. Una banca centrale può alzare i tassi per contenere la domanda e le aspettative d’inflazione, ma non può aumentare il numero di petroliere disponibili, abbassare i premi assicurativi di guerra o rendere sicuro uno stretto marittimo. Se i costi energetici aumentano mentre l’attività economica rallenta, i governi possono trovarsi davanti a un nuovo rischio di stagflazione: prezzi elevati e crescita debole. Il problema diventa ancora più grave per le economie emergenti che importano petrolio e pagano in dollari. Per questi Paesi, il rincaro dell’energia può accompagnarsi a svalutazione monetaria, aumento del costo del debito e peggioramento della bilancia commerciale.
Il potere strategico non appartiene soltanto a chi produce petrolio
La crisi mostra anche un cambiamento nella distribuzione del potere energetico. Tradizionalmente, la forza geopolitica veniva associata al controllo dei giacimenti, delle riserve e della capacità produttiva. Oggi emerge con maggiore evidenza il potere di chi può condizionare il trasporto. Non occorre necessariamente interrompere la produzione di milioni di barili per influenzare il mercato mondiale. Può bastare rendere rischioso, lento o economicamente insostenibile il loro trasferimento. Questo attribuisce un’enorme importanza strategica ai passaggi marittimi, ai porti, alle flotte commerciali e alle infrastrutture di sicurezza. Il controllo di un corridoio può diventare una leva economica paragonabile, in determinate circostanze, al controllo di una risorsa. Ma questa leva produce anche conseguenze per chi la utilizza. Una crisi prolungata delle esportazioni danneggia i produttori del Golfo, riduce la prevedibilità dei loro ricavi, compromette gli investimenti e incentiva i Paesi importatori a cercare alternative. Trasformare una rotta energetica in uno strumento di pressione può generare un vantaggio immediato, ma rischia di accelerare la ricerca di un sistema che dipenda meno da quella rotta.
Il petrolio a 200 dollari sarebbe anche un acceleratore della transizione energetica
Esiste infatti un paradosso. Più il petrolio diventa costoso e vulnerabile agli shock geopolitici, più aumenta l’interesse economico verso tecnologie capaci di ridurne il consumo. Veicoli elettrici, trasporto ferroviario, pompe di calore, efficienza industriale, produzione elettrica nazionale e sistemi di accumulo diventano strumenti di sicurezza energetica oltre che di politica ambientale. Questo non significa che possano sostituire rapidamente tutti i combustibili fossili. Aviazione, navigazione, industria pesante e numerosi settori continueranno a richiedere soluzioni specifiche e tempi lunghi. Ma il principio economico è sempre più evidente. Un Paese che riduce strutturalmente il consumo di petrolio importato riduce anche la propria esposizione alle crisi dei trasporti marittimi. La guerra può quindi produrre due effetti apparentemente opposti: rendere il petrolio molto più costoso nel breve periodo e rafforzare gli incentivi a consumarne meno nel lungo periodo.
Le cinque variabili che decideranno la prossima fase
Per capire se il mercato riuscirà a stabilizzarsi o si avvicinerà allo scenario estremo evocato da Vitol, occorrerà osservare soprattutto cinque fattori. Il primo è la sicurezza della navigazione. Un calo degli attacchi e delle attività intimidatorie potrebbe favorire la ripresa dei transiti. Un’ulteriore escalation avrebbe l’effetto opposto. Il secondo è la continuità dei trasferimenti da nave a nave. Se gli STS rimarranno operativi, potranno continuare a compensare parte delle difficoltà. Se saranno interrotti, il mercato potrebbe perdere una capacità logistica ormai essenziale. Il terzo è la disponibilità globale di petroliere. Non conta soltanto il numero di navi esistenti, ma quante siano effettivamente libere, assicurabili e impiegabili sulle rotte richieste. Il quarto è la situazione delle scorte e dei carburanti raffinati. Una carenza di diesel o di altri prodotti può mantenere elevati i prezzi anche quando il greggio torna a circolare. Il quinto è la risposta della domanda. Prezzi molto elevati possono ridurre i consumi, rallentare l’attività economica e favorire sostituzioni tecnologiche. Questo meccanismo può frenare un’impennata, ma attraverso costi economici e sociali considerevoli. La combinazione di queste variabili determinerà se la crisi resterà gestibile o entrerà in una fase più grave.
Conclusione: il mondo scopre che una petroliera può valere quanto un giacimento
L’allarme di Russell Hardy segna un passaggio importante nella comprensione della crisi energetica del 2026. Il problema non è più soltanto quanto petrolio il Medio Oriente riesca a produrre. È quanto petrolio riesca effettivamente a consegnare. I trasferimenti da nave a nave nel Golfo dell’Oman hanno contribuito a evitare un’interruzione ancora più grave delle esportazioni. Ma hanno anche reso evidente quanto sia diventato fragile il sistema logistico mondiale. Tariffe di trasporto eccezionali, petroliere immobilizzate, assicurazioni costose, attacchi alle navi e scorte sotto pressione stanno trasformando una crisi regionale in un problema economico globale. Lo scenario dei 200 dollari al barile non è inevitabile. Rimane una possibilità estrema, legata soprattutto a un ulteriore peggioramento delle condizioni di navigazione. Ma la sua evocazione da parte del vertice di Vitol mette in luce una vulnerabilità che non può più essere ignorata. Per decenni il mondo ha investito enormi risorse per assicurarsi l’accesso ai giacimenti. Ora scopre che il controllo delle rotte, la disponibilità delle navi e la capacità di movimentare i carichi possono diventare altrettanto decisivi. La vera lezione di Hormuz è che il petrolio non è una risorsa economicamente disponibile soltanto perché si trova nel sottosuolo, viene estratto o viene venduto. Diventa disponibile quando riesce ad arrivare dove serve. E se il trasporto smette di funzionare, anche un mercato apparentemente rifornito può trasformarsi rapidamente in un mercato in crisi. Il prossimo shock petrolifero potrebbe quindi non nascere da un pozzo che smette di produrre, ma da una petroliera che non può più salpare.