 (AGENPARL) - Roma, 25 Settembre 2026 - Il ritorno dell’Italia al nucleare comincia a spostarsi dal terreno politico a quello industriale. E la partita potrebbe essere molto più grande della costruzione di una singola centrale.
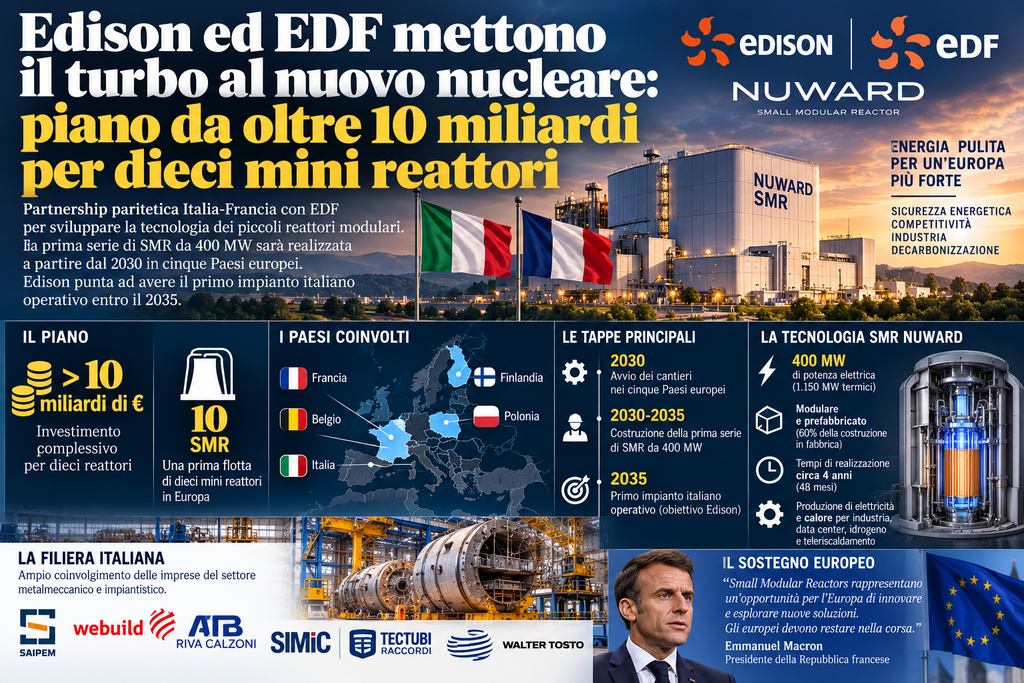
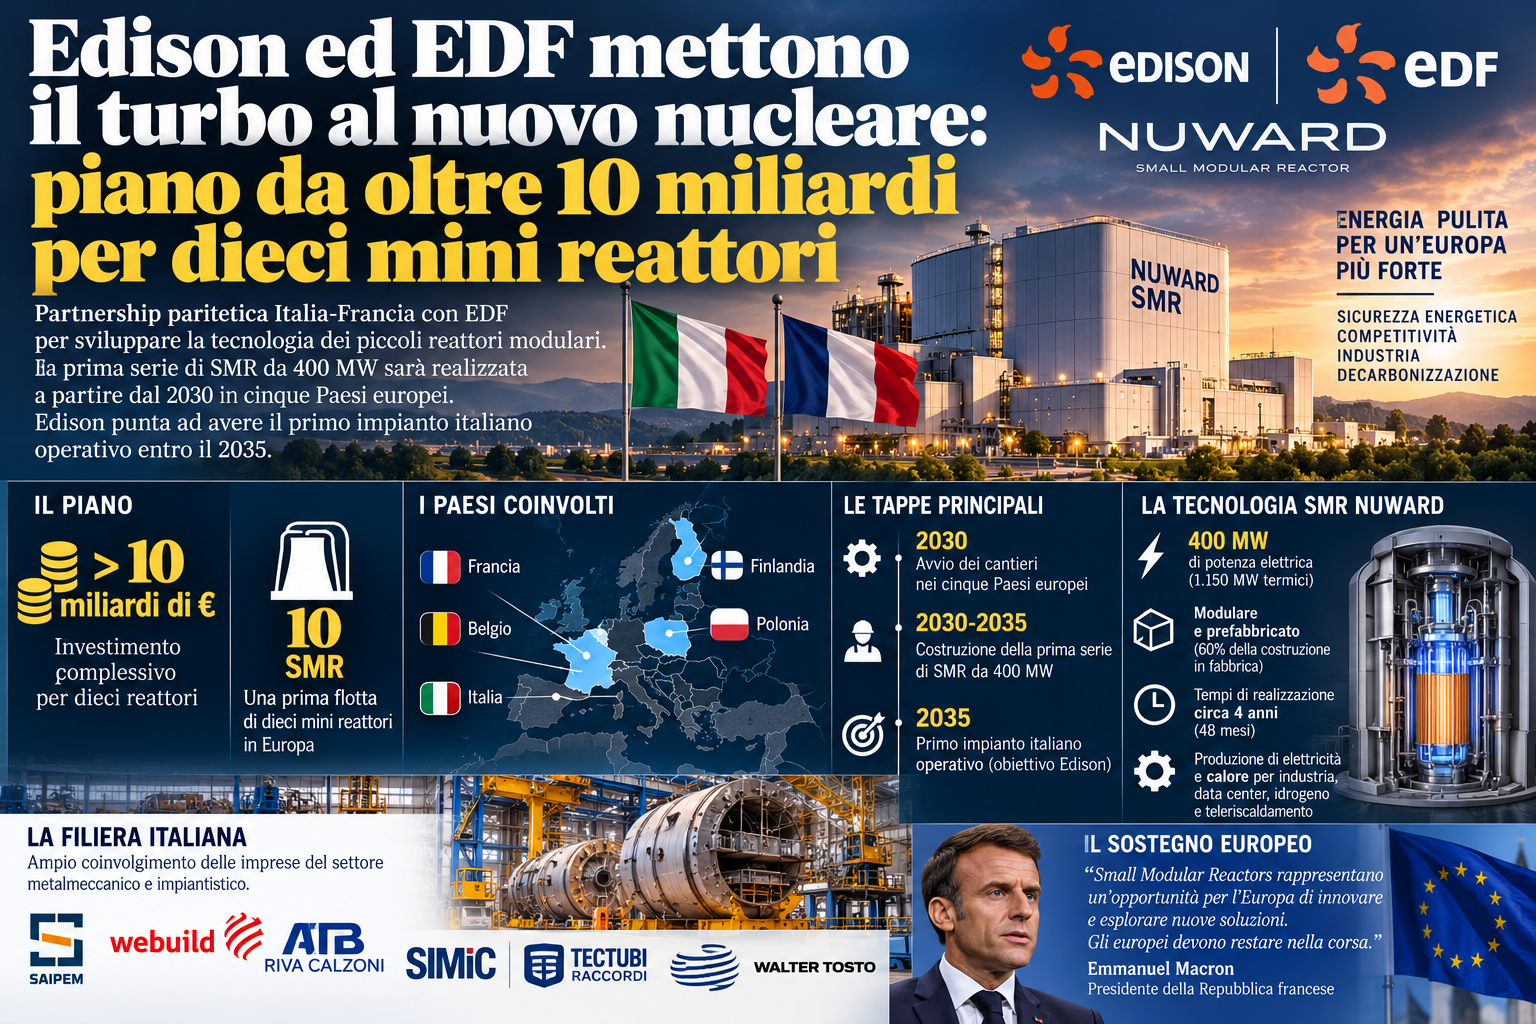
Edison, EDF e NUWARD stanno lavorando alla creazione di una filiera franco-italiana per sviluppare in Europa una nuova generazione di Small Modular Reactor (SMR). Secondo i piani industriali riportati dalla stampa, la prospettiva è quella di una prima flotta di dieci unità, con investimenti complessivi superiori ai 10 miliardi di euro e progetti distribuiti tra Francia, Italia, Polonia, Belgio e Finlandia.
Per l’Italia l’obiettivo indicato da Edison è particolarmente significativo: arrivare ai primi impianti operativi nel 2035.
Non si tratta ancora di una decisione finale d’investimento né dell’avvio della costruzione di una centrale. Il passaggio formalizzato finora è una Dichiarazione di Intenti sottoscritta da Edison insieme a EDF, NUWARD e operatori dell’industria nucleare italiana per sviluppare congiuntamente un impianto europeo di terza generazione basato sulla tecnologia SMR di NUWARD, valorizzando le competenze industriali presenti nei due Paesi.
Ma la dimensione del progetto mostra quale potrebbe essere la vera posta in gioco: ricostruire una capacità nucleare europea attraverso una piattaforma standardizzata e replicabile, invece di affrontare ogni centrale come un progetto industriale sostanzialmente unico.
Il nucleare italiano riparte dalla cooperazione con la Francia
Il progetto nasce all’interno di una collaborazione industriale che negli ultimi anni si è progressivamente rafforzata.
La Dichiarazione di Intenti firmata a giugno da Edison, EDF, NUWARD e dalle aziende della filiera italiana si inserisce nello spirito del Trattato del Quirinale e punta esplicitamente a costruire un modello di cooperazione nucleare franco-italiano capace di assumere una dimensione europea.
È una scelta industrialmente significativa.
La Francia porta nel progetto uno dei più grandi sistemi nucleari del mondo, EDF, la sua esperienza nella progettazione e gestione dei reattori e la piattaforma tecnologica NUWARD.
L’Italia, pur avendo abbandonato la produzione elettronucleare da decenni, non ha invece perso completamente la propria industria nucleare.
Numerose aziende italiane continuano a operare nelle grandi commesse internazionali, dalla componentistica all’ingegneria, dalla costruzione alla meccanica pesante.
Ed è proprio questa filiera che Edison vuole riportare al centro della partita.
Una filiera italiana già pronta a entrare nel progetto
L’accordo coinvolge infatti alcuni dei principali nomi dell’industria nazionale.
Accanto a Edison figurano realtà come Ansaldo Energia, Ansaldo Nucleare e MAIRE, mentre la Dichiarazione di Intenti ha ampliato il perimetro ad aziende e organizzazioni come AIPE, ATB Riva Calzoni, Saipem, SIMIC, Tectubi Raccordi, Walter Tosto e Webuild.
Questo è probabilmente uno degli aspetti economicamente più importanti dell’intero progetto.
Se il programma SMR europeo dovesse trasformarsi in una flotta di reattori costruiti in serie, il valore industriale non sarebbe limitato alla vendita dell’elettricità prodotta dalle centrali.
Comprenderebbe ingegneria, componentistica, grandi manufatti, valvole, sistemi di sicurezza, opere civili, tubazioni, manutenzione, servizi e gestione del ciclo di vita degli impianti.
Il nuovo nucleare diventerebbe quindi anche una politica industriale.
Il salto tecnologico: un reattore da 400 MW
Il cuore del progetto è il NUWARD SMR.
La configurazione presentata da NUWARD prevede una piattaforma nucleare basata sulla tecnologia dei reattori ad acqua pressurizzata e progettata per raggiungere una potenza fino a 400 MW elettrici.
La potenza termica dichiarata è di 1.150 MWth e il sistema può essere configurato per produrre fino a 400 MWe insieme a calore utilizzabile per applicazioni industriali.
Quattrocento megawatt rappresentano una scala interessante.
È molto meno rispetto ai grandi reattori nucleari convenzionali da oltre un gigawatt, ma abbastanza da alimentare grandi poli industriali, territori ad alta intensità energetica o infrastrutture digitali.
Ed è precisamente questo uno dei mercati a cui NUWARD guarda.
Data center e intelligenza artificiale entrano nella partita nucleare
NUWARD indica esplicitamente tra le applicazioni potenziali della propria piattaforma i data center e i grandi consumatori di energia.
Non è un dettaglio.
L’esplosione dell’intelligenza artificiale sta modificando rapidamente le previsioni sulla domanda elettrica mondiale. I nuovi data center necessitano non soltanto di enormi quantità di energia, ma di energia disponibile continuamente.
Ventiquattro ore al giorno.
Sette giorni alla settimana.
La questione energetica dell’AI sta quindi riportando al centro dell’attenzione mondiale proprio le caratteristiche tradizionali del nucleare: elevato fattore di capacità, programmabilità e produzione continua a basse emissioni.
Negli Stati Uniti il collegamento tra Big Tech e nucleare è già diventato evidente.
In Europa, gli SMR potrebbero offrire una soluzione differente: centrali più piccole, potenzialmente collocabili vicino ai grandi poli industriali e digitali.
Non soltanto elettricità
La strategia NUWARD, tuttavia, va oltre la produzione elettrica.
Il progetto viene presentato come una vera piattaforma multi-energia.
Attraverso la cogenerazione nucleare potrebbe fornire contemporaneamente elettricità e calore, aprendo la strada ad applicazioni come produzione di idrogeno, teleriscaldamento e desalinizzazione dell’acqua marina.
Questa caratteristica potrebbe diventare particolarmente importante per l’industria europea.
Gran parte della discussione sulla decarbonizzazione riguarda infatti l’elettricità, ma una quota enorme dei consumi industriali deriva dal calore.
Sostituire gas e altri combustibili fossili nei processi industriali richiede quindi fonti capaci di produrre non soltanto elettroni, ma anche energia termica.
Il nucleare modulare potrebbe inserirsi precisamente in questo spazio.
La vera rivoluzione dovrebbe avvenire in fabbrica
La promessa industriale degli SMR nasce però soprattutto da un concetto: standardizzare il nucleare.
Le grandi centrali tradizionali sono opere gigantesche, costruite prevalentemente sul posto e caratterizzate da cantieri che possono durare molti anni.
NUWARD punta a trasferire una parte consistente del processo produttivo dal cantiere alla fabbrica.
Secondo la società, circa il 60% delle operazioni normalmente realizzate sul sito dovrebbe essere trasferito in fabbrica o in officina.
Il principio è simile a quello che ha trasformato altre industrie.
Produrre moduli standardizzati.
Ripeterli.
Industrializzare la supply chain.
Ridurre le modifiche tra un impianto e l’altro.
Accumularne progressivamente esperienza produttiva.
Se funzionasse, il nucleare potrebbe avvicinarsi maggiormente a una logica manifatturiera.
L’obiettivo più ambizioso: costruire un SMR in 48 mesi
NUWARD indica per il proprio SMR un tempo di realizzazione obiettivo di 48 mesi.
È probabilmente uno dei numeri più importanti dell’intero progetto.
Perché il problema fondamentale del nuovo nucleare europeo non riguarda soltanto il costo.
Riguarda il tempo.
Una centrale che richiede quindici anni tra progettazione, autorizzazioni e costruzione risponde con grande difficoltà alla crescita della domanda elettrica prevista nel prossimo decennio.
Un impianto standardizzato costruibile in quattro anni cambierebbe radicalmente l’equazione.
Ma qui è necessario distinguere tra tempo di costruzione previsto per un prodotto maturo e tempo complessivo necessario per arrivare alla prima centrale operativa.
Sono due cose molto diverse.
Il 2035 è la vera sfida
Edison ha indicato l’obiettivo di avere i primi impianti operativi nel 2035. La stessa EDF descrive oggi la propria ambizione come quella di consegnare il primo SMR europeo nel corso degli anni Trenta.
Questo significa che il prossimo decennio sarà decisivo.
Prima di costruire una flotta serviranno progettazione definitiva, qualificazione dei componenti, autorizzazioni nucleari, scelta dei siti, strutture finanziarie, supply chain, contratti di fornitura e procedure regolatorie.
Soltanto dopo sarà possibile verificare sul campo se la promessa della costruzione modulare in 48 mesi sarà effettivamente mantenuta.
La sfida degli SMR non è quindi dimostrare soltanto che un piccolo reattore può funzionare.
È dimostrare che può essere autorizzato, finanziato e costruito ripetutamente con tempi e costi prevedibili.
Dieci reattori cambierebbero l’economia del progetto
Ed è qui che l’ipotesi di una flotta di dieci unità assume particolare importanza.
Il vantaggio economico degli SMR non deriva necessariamente dal singolo reattore.
Un reattore più piccolo perde infatti parte delle economie di scala caratteristiche delle grandi centrali.
La scommessa è sostituire le economie di scala con le economie di serie.
Il primo reattore può essere costoso.
Il secondo dovrebbe incorporare l’esperienza del primo.
Il quinto dovrebbe beneficiare di una supply chain ormai strutturata.
Il decimo dovrebbe essere molto più vicino a un prodotto industriale standardizzato.
Per questo un programma europeo coordinato potrebbe avere maggiori possibilità rispetto a una serie di progetti nazionali indipendenti.
Francia, Italia, Polonia, Belgio e Finlandia: nasce un mercato europeo?
Secondo il piano industriale riportato dalle fonti giornalistiche, la prima serie potrebbe interessare Francia, Italia, Polonia, Belgio e Finlandia, con l’avvio dei cantieri a partire dal prossimo decennio.
Il punto strategico sarebbe creare domanda sufficiente per sostenere una vera filiera europea.
Una fabbrica di componenti nucleari non viene costruita per produrre un singolo pezzo.
Ha bisogno di ordini.
Fornitori specializzati non investono in nuove linee produttive senza visibilità sulla domanda futura.
E ingegneri e tecnici nucleari richiedono anni di formazione.
La flotta diventa quindi parte integrante del modello economico.
Macron: l’Europa deve restare nella corsa
Il sostegno politico francese alla tecnologia è esplicito.
Al Nuclear Energy Summit di Parigi, il presidente Emmanuel Macron ha indicato gli SMR tra le tecnologie sulle quali l’Europa deve mantenere una propria capacità industriale.
La dichiarazione finale del vertice, sottoscritta da numerosi Paesi tra cui Italia e Francia insieme al direttore generale dell’AIEA, ha definito il nucleare un asset strategico per rispondere alla crescita della domanda elettrica, ridurre le emissioni e rafforzare sicurezza e diversificazione energetica.
La questione non riguarda quindi soltanto quanta elettricità produrre.
Riguarda chi controllerà la tecnologia.
La corsa mondiale agli SMR
Stati Uniti, Canada, Russia, Cina, Corea del Sud e altri Paesi stanno investendo in differenti tecnologie di piccoli reattori.
Per l’Europa il rischio è arrivare tardi.
Se il mercato degli SMR dovesse realmente svilupparsi negli anni Trenta, chi avrà già un progetto autorizzato, una supply chain industrializzata e i primi reattori operativi potrebbe conquistare una posizione dominante.
È questo che rende la collaborazione Edison-EDF particolarmente significativa.
Italia e Francia non stanno semplicemente discutendo dove costruire una centrale.
Stanno cercando di posizionarsi all’interno di una nuova industria.
Il nodo regolatorio europeo
Rimane tuttavia un ostacolo enorme.
Ogni Paese dispone della propria autorità di sicurezza nucleare e delle proprie procedure autorizzative.
Un reattore standardizzato industrialmente rischia quindi di incontrare requisiti differenti ogni volta che attraversa una frontiera.
Se un SMR deve essere riprogettato profondamente per Francia, Italia, Polonia, Finlandia o Belgio, una parte rilevante del vantaggio della standardizzazione scompare.
Per questo la cooperazione europea sulla regolamentazione potrebbe diventare importante quanto la cooperazione industriale.
Standardizzare il reattore senza avvicinare i processi autorizzativi rischierebbe di industrializzare soltanto metà del sistema.
Il problema dei costi resta aperto
Poi c’è la questione più difficile: quanto costerà realmente l’elettricità?
Il valore superiore ai 10 miliardi associato al programma di dieci reattori offre un’indicazione della dimensione potenziale dell’investimento, ma non consente ancora di stabilire il costo finale dell’energia prodotta.
Dipenderà dal costo del capitale.
Dai tempi di costruzione.
Dalla standardizzazione.
Dal numero di unità effettivamente ordinate.
Dalla disponibilità della supply chain.
Dalle condizioni finanziarie.
E soprattutto dalla capacità di evitare ritardi.
Nel nucleare, il tempo è denaro in senso quasi letterale.
Ogni anno aggiuntivo durante il quale miliardi di capitale rimangono immobilizzati senza produrre elettricità aumenta il costo finale dell’impianto.
Per questo la promessa dei 48 mesi è economicamente importante quanto i 400 MW di potenza.
L’Italia non deve soltanto decidere se vuole il nucleare
La nuova fase del dibattito italiano pone quindi una domanda più complessa rispetto al passato.
Non basta decidere se costruire o meno reattori.
Bisogna decidere quale ruolo industriale vuole avere il Paese nella nuova filiera nucleare europea.
L’Italia può essere semplicemente un mercato nel quale installare tecnologie sviluppate altrove.
Oppure può partecipare alla progettazione, alla componentistica, alla costruzione e alla manutenzione di una futura flotta europea.
La presenza di aziende come Saipem, Webuild, Ansaldo, ATB Riva Calzoni, SIMIC, Tectubi e Walter Tosto mostra che una base industriale esiste già.
Il vero obiettivo diventa trasformarla in una filiera.
Dal referendum del 1987 a un reattore nel 2035
Se il calendario indicato da Edison venisse rispettato, il passaggio avrebbe un valore storico.
L’Italia tornerebbe a produrre elettricità nucleare circa mezzo secolo dopo il referendum del 1987.
Ma il reattore che potrebbe riaprire quella stagione sarebbe profondamente diverso da quelli sui quali gli italiani votarono alla fine degli anni Ottanta.
Più piccolo.
Modulare.
Pensato per la prefabbricazione.
Progettato per produrre anche calore.
Potenzialmente collegato a distretti industriali, produzione di idrogeno o data center.
E soprattutto inserito in una flotta europea invece che concepito come una grande opera nazionale isolata.
La partita si decide nei prossimi cinque anni, non nel 2035
Il 2035 sembra lontano.
Industrialmente, non lo è.
Se davvero si vogliono avere i primi impianti operativi entro quella data, le decisioni decisive dovranno essere prese molto prima.
Il progetto dovrà maturare.
Le autorizzazioni dovranno avanzare.
I siti dovranno essere individuati.
La supply chain dovrà essere qualificata.
Il capitale dovrà essere raccolto.
Le aziende dovranno investire negli impianti produttivi.
E migliaia di tecnici dovranno essere formati.
È questo il punto centrale della nuova corsa agli SMR.
Il 2035 non è la data in cui comincerà il nuovo nucleare italiano. È la data entro cui dovrebbe essere già stato costruito.
Per arrivarci, la vera corsa industriale comincia adesso.