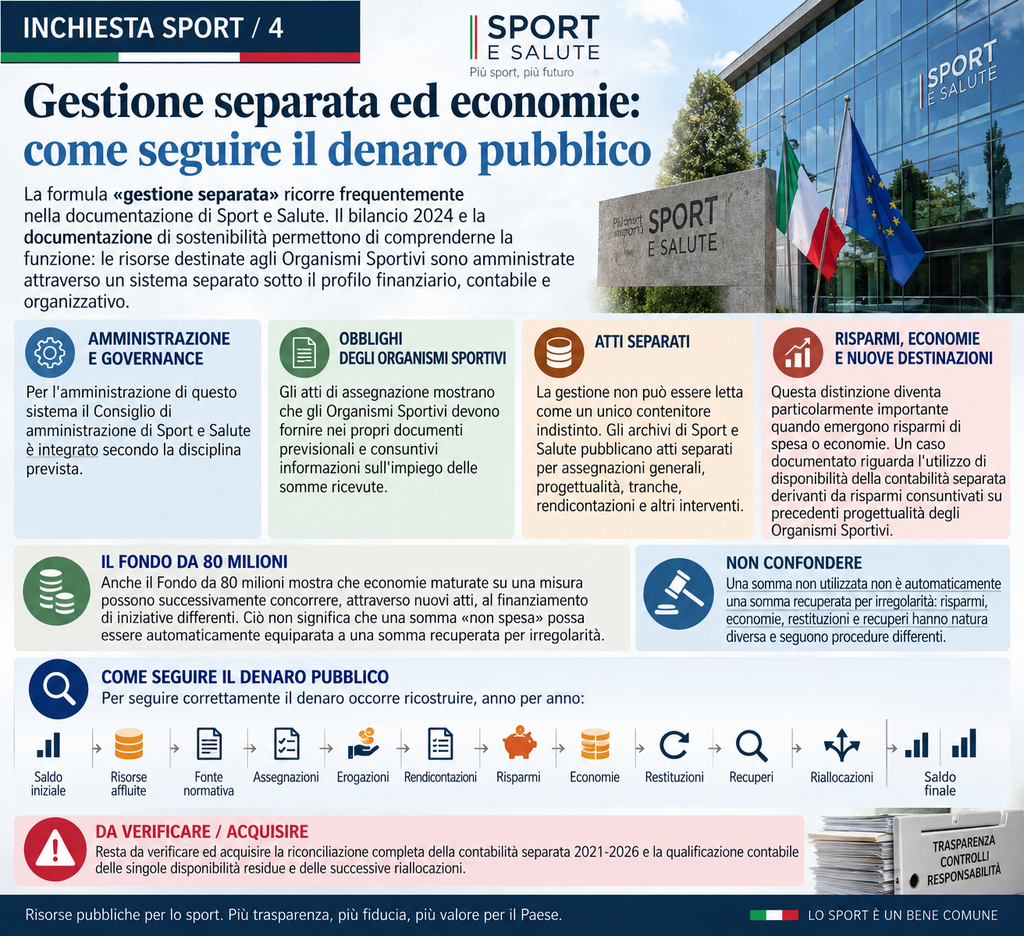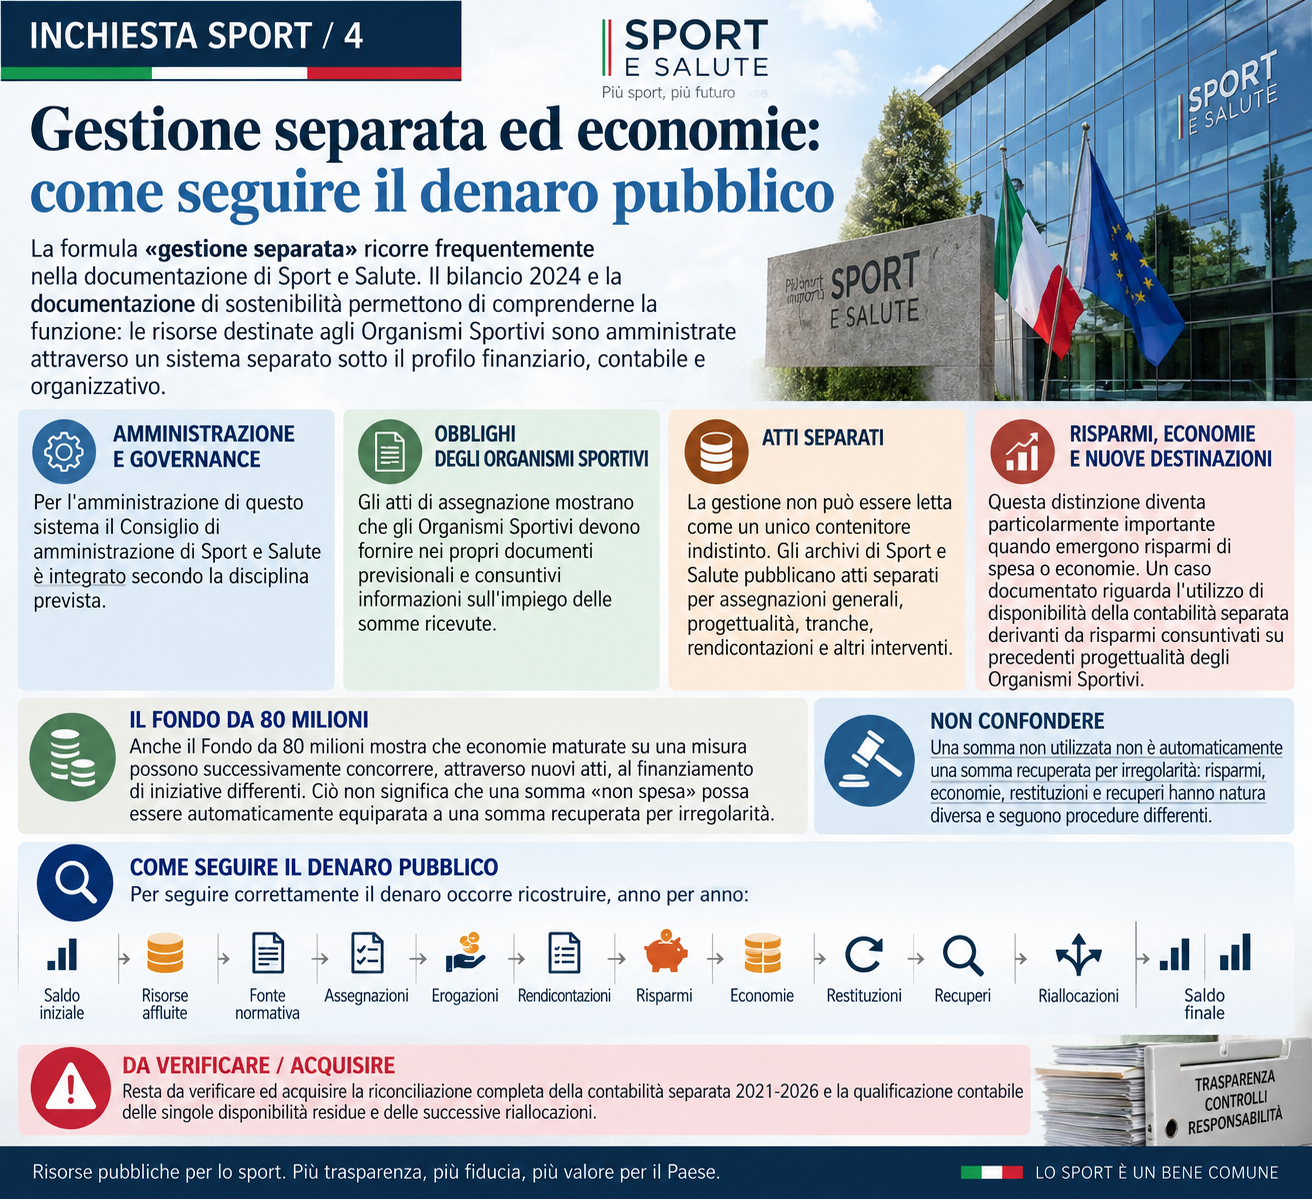
 (AGENPARL) - Roma, 18 Settembre 2026 - La formula «gestione separata» ricorre frequentemente nella documentazione di Sport e Salute. Il bilancio 2024 e la documentazione di sostenibilità permettono di comprenderne la funzione: le risorse destinate agli Organismi Sportivi sono amministrate attraverso un sistema separato sotto il profilo finanziario, contabile e organizzativo.
Per l’amministrazione di questo sistema il Consiglio di amministrazione di Sport e Salute è integrato secondo la disciplina prevista.
Gli atti di assegnazione mostrano inoltre che gli Organismi Sportivi devono fornire nei propri documenti previsionali e consuntivi informazioni sull’impiego delle somme ricevute.
La gestione non può però essere letta come un unico contenitore indistinto. Gli archivi di Sport e Salute pubblicano atti separati per assegnazioni generali, progettualità, tranche, rendicontazioni e altri interventi.
Questa distinzione diventa particolarmente importante quando emergono risparmi di spesa o economie. Un caso documentato riguarda l’utilizzo di disponibilità della contabilità separata derivanti da risparmi consuntivati su precedenti progettualità degli Organismi Sportivi.
Anche il Fondo da 80 milioni mostra che economie maturate su una misura possono successivamente concorrere, attraverso nuovi atti, al finanziamento di iniziative differenti. Ciò non significa che una somma «non spesa» possa essere automaticamente equiparata a una somma recuperata per irregolarità.
Per seguire correttamente il denaro occorre quindi ricostruire, anno per anno, saldo iniziale, risorse affluite, fonte normativa, assegnazioni, erogazioni, rendicontazioni, risparmi, economie, restituzioni, recuperi, riallocazioni e saldo finale.
Resta da verificare ed acquisire la riconciliazione completa della contabilità separata 2021-2026 e qualificazione contabile delle singole disponibilità residue e delle successive riallocazioni.