
 (AGENPARL) - Roma, 28 Agosto 2026 - Il dollaro statunitense si rafforza con decisione dopo il primo intervento di Kevin Warsh da presidente della Federal Reserve al simposio di Jackson Hole. Il messaggio arrivato dal Wyoming è stato interpretato dai mercati come più restrittivo del previsto: l’inflazione americana rimane troppo elevata e, se non emergeranno prove convincenti di un ritorno verso l’obiettivo del 2%, la banca centrale potrebbe essere costretta a intervenire nuovamente sui tassi.
La reazione è stata immediata. Sono aumentati i rendimenti dei Treasury a breve termine, il dollaro si è apprezzato contro le principali valute e gli operatori hanno rivisto sensibilmente al rialzo la probabilità di una stretta monetaria già nella riunione di settembre.
Warsh cambia il tono del mercato
Nel discorso del 28 agosto, intitolato In Our Time, Warsh non ha promesso esplicitamente un aumento dei tassi. Ha però fissato una soglia molto chiara per la politica monetaria: la Fed deve essere convinta che l’inflazione sottostante stia tornando verso il 2% in maniera evidente e sufficientemente rapida; altrimenti, ha affermato, «abbiamo del lavoro da fare».
È una distinzione fondamentale.
Warsh non ha fornito una previsione meccanica sulla prossima decisione del FOMC e ha anzi criticato l’eccessiva dipendenza dei mercati dalla forward guidance. Il nuovo presidente della Fed vuole che investitori e banca centrale reagiscano maggiormente ai dati reali invece di costruire le proprie decisioni intorno a indicazioni preventive sui tassi.
Il mercato, tuttavia, ha letto il complesso del discorso come hawkish, cioè orientato verso una politica monetaria più restrittiva.
La probabilità di un rialzo a settembre balza oltre il 50%
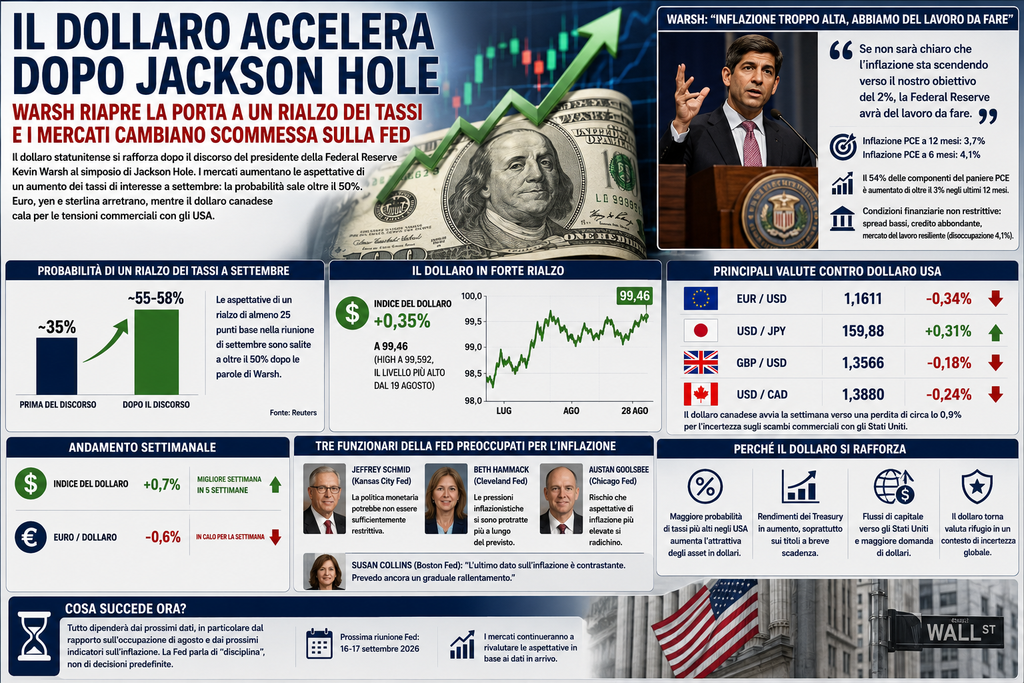
Prima dell’intervento di Jackson Hole, i mercati attribuivano circa il 35% di probabilità a un rialzo dei tassi di almeno 25 punti base nella prossima riunione.
Dopo le parole di Warsh, quella probabilità è salita nell’area del 55-58%, secondo le rilevazioni riportate da Reuters durante la seduta.
Il cambiamento è significativo perché mostra quanto rapidamente sia mutata la percezione della politica monetaria americana.
Il mercato non considera ancora un aumento dei tassi una certezza. Ma è passato da uno scenario nel quale la stretta rappresentava l’ipotesi minoritaria a uno nel quale è diventata, almeno nelle quotazioni finanziarie immediatamente successive al discorso, una possibilità leggermente prevalente.
Il problema della Fed si chiama ancora inflazione
A spiegare la reazione dei mercati sono soprattutto i numeri.
Warsh ha ricordato che l’indice PCE, la misura dell’inflazione preferita dalla Federal Reserve, registra un incremento del 3,7% su dodici mesi, mentre la variazione sui sei mesi si colloca al 4,1%. Entrambe sono nettamente superiori all’obiettivo ufficiale del 2%.
Il presidente della Fed è stato particolarmente esplicito su questo punto: il 2% rimane un obiettivo «fermo e fisso».
Non è quindi una soglia che la banca centrale intende semplicemente abbandonare perché l’inflazione si dimostra più persistente del previsto.
Secondo Warsh, inoltre, il miglioramento registrato rispetto ai picchi post-pandemici non è sufficiente. Negli ultimi due anni i progressi sono stati modesti e i dati più favorevoli dell’estate non dimostrano ancora un miglioramento sostanziale della tendenza sottostante.
Più della metà del paniere PCE presenta aumenti superiori al 3%
Un passaggio particolarmente interessante del discorso riguarda la diffusione dell’inflazione.
Warsh ha analizzato le 199 componenti che costituiscono l’indice PCE e ha osservato che, negli ultimi dodici mesi, il 54% dei beni e servizi del paniere ha registrato aumenti dei prezzi superiori al 3%.
È un valore inferiore ai picchi post-pandemici, quando la percentuale aveva raggiunto circa il 77%, ma rimane molto superiore al 32% medio registrato nei due decenni precedenti la pandemia.
Il problema, quindi, non riguarda semplicemente uno o due settori particolarmente volatili.
Per la Fed esiste ancora il rischio che le pressioni sui prezzi siano sufficientemente diffuse da rendere prematuro dichiarare conclusa la battaglia contro l’inflazione.
L’economia americana, intanto, continua a resistere
Se l’economia fosse in forte recessione, aumentare nuovamente i tassi sarebbe molto più difficile.
Ma il quadro descritto da Warsh è differente.
Il presidente della Fed ha definito l’economia americana sorprendentemente resiliente. Gli investimenti delle imprese stanno aumentando rapidamente, la spesa reale dei consumatori rimane solida e il mercato del lavoro appare vicino alla piena occupazione. Il tasso di disoccupazione è al 4,1%.
Anche le condizioni finanziarie non sembrano particolarmente restrittive.
Gli spread sul debito societario sono vicini alla parte bassa dei rispettivi intervalli storici, l’emissione di obbligazioni e prestiti leveraged rimane robusta e gli standard bancari sui finanziamenti commerciali e industriali sono relativamente accomodanti.
Warsh ha quindi osservato che sarebbe difficile descrivere le condizioni finanziarie complessive come restrittive.
Ed è probabilmente questa una delle frasi che più hanno attirato l’attenzione degli operatori.
L’intelligenza artificiale entra anche nella politica monetaria
Nel discorso è comparso inoltre un protagonista sempre più importante dell’economia americana: l’intelligenza artificiale.
Secondo Warsh, gli investimenti aziendali in attrezzature e beni immateriali sono cresciuti a un ritmo vicino al 9% su quattro trimestri, il più elevato dal 2021.
Più della metà dell’aumento degli investimenti registrato quest’anno sarebbe riconducibile alla costruzione dell’infrastruttura necessaria all’IA.
Questo boom contribuisce a sostenere l’attività economica proprio mentre la Fed cerca di ridurre l’inflazione.
La banca centrale si trova quindi davanti a una combinazione insolita: inflazione ancora elevata, mercato del lavoro relativamente stabile, forti investimenti tecnologici e condizioni finanziarie che non sembrano particolarmente restrittive.
È un quadro che rende più credibile la possibilità di un ulteriore rialzo.
Il dollaro reagisce immediatamente
Sul mercato valutario il risultato è stato un rapido apprezzamento del biglietto verde.
Durante la seduta Reuters ha rilevato un rialzo dell’indice del dollaro fino all’area di 99,7, con un movimento giornaliero superiore allo 0,5%. L’euro è contemporaneamente sceso verso 1,158 dollari.
Il meccanismo finanziario è relativamente semplice.
Quando aumenta la probabilità di tassi americani più elevati, gli strumenti denominati in dollari possono diventare relativamente più remunerativi. Questo tende, a parità delle altre condizioni, ad aumentare la domanda per la valuta statunitense.
Il mercato obbligazionario ha confermato la stessa interpretazione: il rendimento del Treasury a due anni, particolarmente sensibile alle aspettative sulla politica della Fed, è salito nell’area del 4,31%.
Euro sotto pressione
L’euro è stato una delle principali vittime del movimento.
Il rafforzamento del dollaro non riflette infatti soltanto le prospettive dell’economia statunitense, ma anche la differenza tra i percorsi monetari attesi delle principali banche centrali.
Se gli investitori ritengono che la Federal Reserve possa aumentare i tassi mentre altre banche centrali rimangono ferme o adottano politiche relativamente meno restrittive, il differenziale dei rendimenti può favorire il dollaro.
La coppia euro/dollaro è quindi tornata sotto pressione immediatamente dopo Jackson Hole.
Yen e sterlina arretrano
Il movimento ha coinvolto anche le altre principali valute.
Il dollaro si è rafforzato nei confronti dello yen, mentre la sterlina ha perso terreno. Anche in questo caso gli operatori stanno confrontando le differenti traiettorie monetarie previste negli Stati Uniti, in Giappone e nel Regno Unito.
Per Londra, in particolare, i mercati stanno attribuendo probabilità relativamente contenute a una stretta immediata della Bank of England, creando un contrasto con il rapido aumento delle aspettative sui tassi americani.
Il dollaro canadese paga anche la tensione commerciale
Particolarmente delicata è la situazione del dollaro canadese.
La valuta canadese si è indebolita contro quella americana e si avvia verso una delle peggiori performance settimanali degli ultimi mesi, in un contesto nel quale alla divergenza monetaria si aggiungono le nuove tensioni commerciali tra Washington e Ottawa.
Per il Canada si sovrappongono quindi due rischi: un dollaro americano sostenuto dalle aspettative sui tassi e l’incertezza riguardante il futuro dei rapporti commerciali con gli Stati Uniti.
Warsh non è solo all’interno della Fed
Il discorso di Jackson Hole non è arrivato nel vuoto.
Alla vigilia dell’intervento, diversi funzionari della Federal Reserve avevano espresso preoccupazione per la persistenza dell’inflazione.
Il presidente della Kansas City Fed Jeffrey Schmid aveva osservato che la politica monetaria potrebbe non essere sufficientemente restrittiva; Beth Hammack della Cleveland Fed aveva evidenziato la durata delle pressioni inflazionistiche; Austan Goolsbee della Chicago Fed aveva richiamato il rischio che aspettative più elevate sui prezzi possano radicarsi. Susan Collins della Boston Fed aveva invece definito i dati recenti contrastanti, continuando a prevedere un processo graduale di disinflazione.
Non significa che esista già un consenso per aumentare i tassi a settembre.
Significa però che il rischio inflazionistico è tornato chiaramente al centro del dibattito interno alla banca centrale.
Tutto dipenderà dai prossimi dati
La riunione di settembre sarà quindi preceduta da una serie di indicatori decisivi.
Tra questi, il rapporto sul mercato del lavoro di agosto sarà particolarmente importante. Un’occupazione ancora molto robusta potrebbe rafforzare l’argomento a favore di una stretta; un improvviso indebolimento del mercato del lavoro potrebbe invece modificare rapidamente il calcolo della Fed.
Lo stesso vale per i prossimi indicatori sull’inflazione.
Warsh ha volutamente evitato di promettere una decisione precisa. La sua conclusione a Jackson Hole è stata quella di essere impegnato in una disciplina, non in una decisione predeterminata.
È proprio questa incertezza a rendere i prossimi dati così importanti.
Il ritorno del “dollaro forte”
Per i mercati internazionali, la conseguenza potrebbe andare ben oltre il cambio euro-dollaro.
Un dollaro più forte tende ad avere ripercussioni sul prezzo delle materie prime, sulle economie emergenti indebitate nella valuta americana, sui flussi internazionali di capitale e sugli utili delle multinazionali statunitensi.
Una Fed più aggressiva può inoltre esercitare pressione sulle altre banche centrali, soprattutto nei Paesi nei quali un indebolimento della valuta rischia di alimentare l’inflazione importata.
Jackson Hole ha quindi modificato rapidamente la narrativa dei mercati.
Fino a poche ore prima del discorso, un rialzo dei tassi a settembre appariva possibile ma minoritario. Dopo Warsh, la probabilità implicita è salita oltre il 50%, i rendimenti a breve sono aumentati e il dollaro ha accelerato.
Il messaggio della nuova Federal Reserve è diventato più chiaro: la resilienza dell’economia americana offre alla banca centrale spazio per concentrarsi sull’inflazione e il 2% rimane un obiettivo da raggiungere, non semplicemente un riferimento teorico.
La prossima battaglia sui mercati sarà dunque stabilire se Jackson Hole abbia segnato soltanto un aggiustamento delle aspettative oppure l’inizio di un nuovo ciclo di rialzi dei tassi americani.