 (AGENPARL) - Roma, 12 Ottobre 2026 - La Corte dei Conti ha risposto a un’istanza di accesso civico generalizzato relativa al controllo sulla gestione finanziaria del CONI e di Sport e Salute S.p.A. per gli esercizi 2021-2026, chiarendo quali documenti siano disponibili al pubblico e quali, invece, non rientrino nell’ambito dell’accesso civico generalizzato.
L’istanza, acquisita dalla Sezione del controllo sugli enti il 30 settembre 2026 con protocollo n. 7571, riguardava la documentazione detenuta nell’ambito delle funzioni di controllo sulla gestione finanziaria esercitate ai sensi della legge 21 marzo 1958, n. 259. Risposta accesso a documenti – …
Le relazioni sono già disponibili online
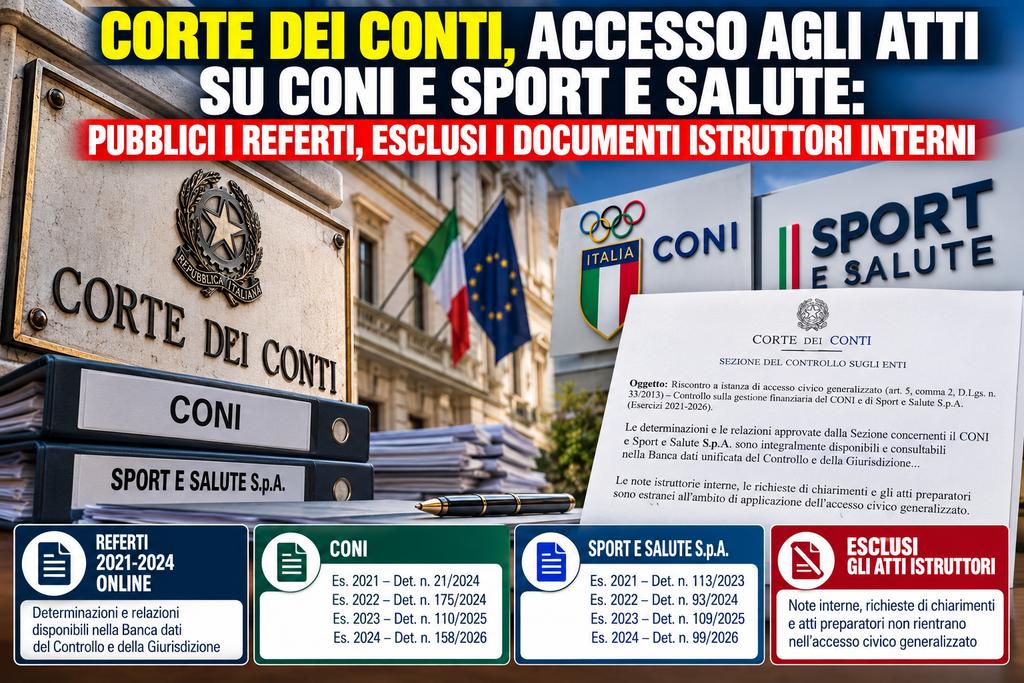
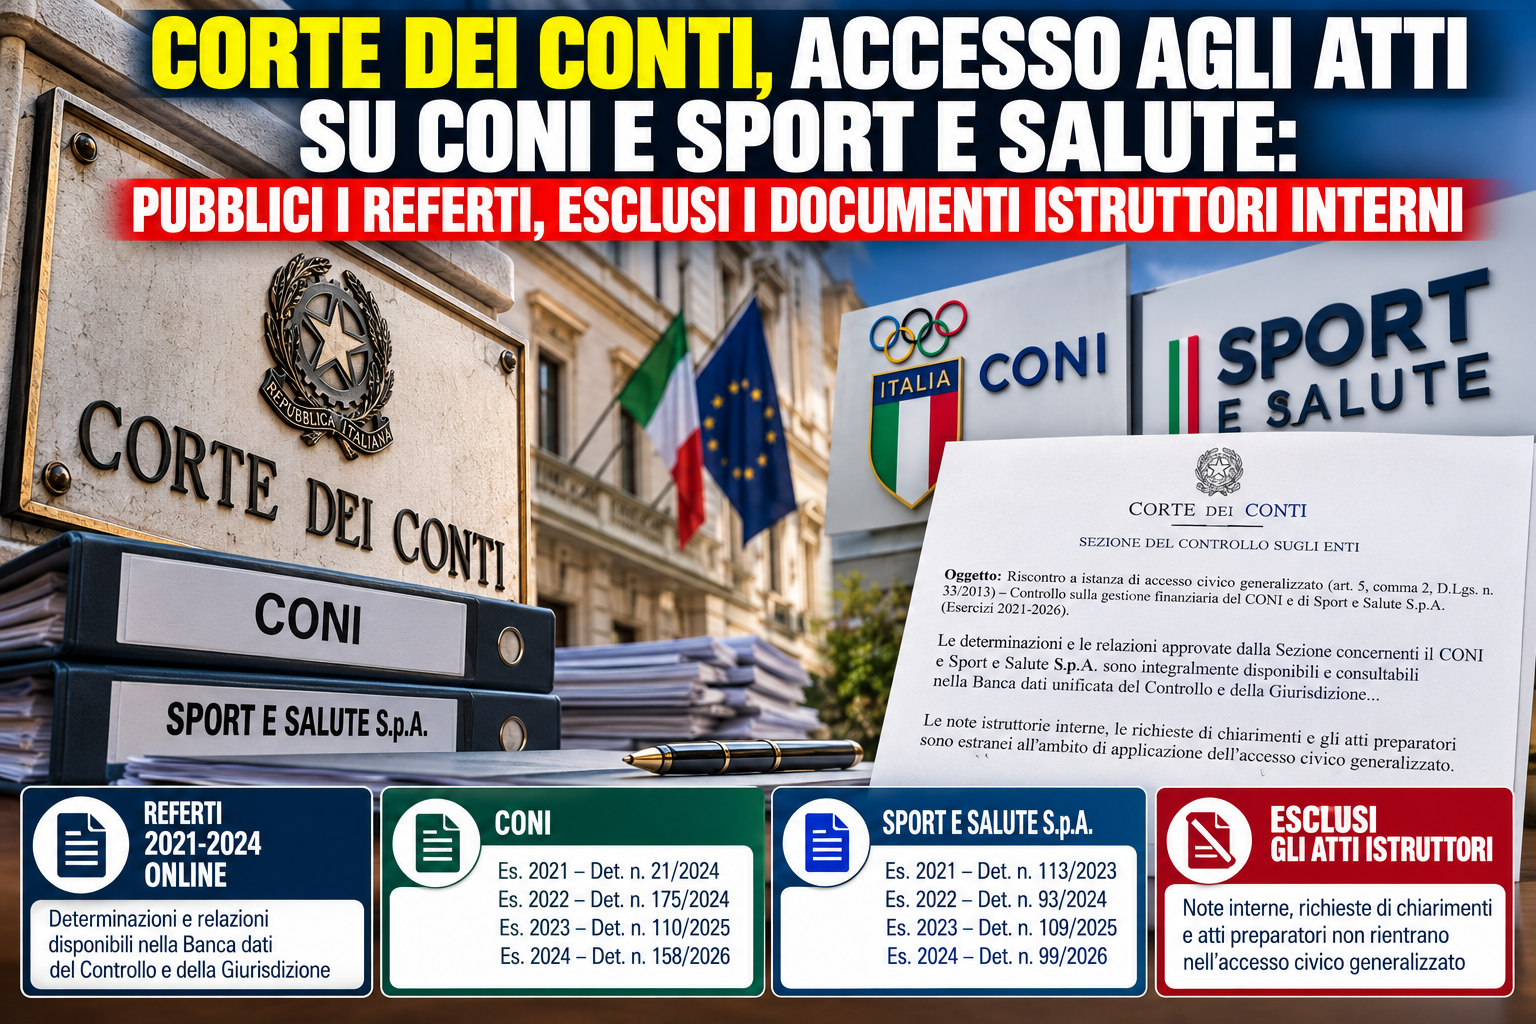
Nella risposta, la Corte dei Conti precisa che le determinazioni e le relazioni approvate relative al Comitato Olimpico Nazionale Italiano e a Sport e Salute S.p.A. sono integralmente disponibili nella Banca dati unificata del Controllo e della Giurisdizione, accessibile attraverso il sito istituzionale nella sezione dedicata a documenti e delibere. Risposta accesso a documenti – …
Per il CONI, risultano indicati i referti relativi agli esercizi dal 2021 al 2024. In particolare:
- esercizio 2021, determinazione n. 21 del 15 febbraio 2024;
- esercizio 2022, determinazione n. 175 del 19 dicembre 2024;
- esercizio 2023, determinazione n. 110 dell’11 settembre 2025;
- esercizio 2024, determinazione n. 158 del 21 luglio 2026. Risposta accesso a documenti – …
Anche per Sport e Salute S.p.A. sono elencate le determinazioni relative agli esercizi 2021-2024: la n. 113 del 19 ottobre 2023, la n. 93 del 13 giugno 2024, la n. 109 dell’11 settembre 2025 e la n. 99 del 25 maggio 2026. Risposta accesso a documenti – … Risposta accesso a documenti – …
La Corte: nei referti ci sono rilievi e conclusioni
La risposta chiarisce che queste determinazioni e relazioni costituiscono gli atti conclusivi del procedimento di controllo.
Secondo la Corte dei Conti, i documenti pubblicati contengono le risultanze dell’attività istruttoria, insieme alle valutazioni, ai rilievi e alle conclusioni formulate dalla Sezione nell’esercizio delle proprie funzioni istituzionali. Risposta accesso a documenti – …
Un passaggio rilevante riguarda inoltre l’eventuale esistenza di altra documentazione: la Sezione afferma di non detenere, rispetto all’oggetto dell’istanza, documenti o elaborazioni autonome ulteriori rispetto a quelli confluiti nelle determinazioni e nei referti approvati. Risposta accesso a documenti – …
Note interne e atti preparatori esclusi dall’accesso civico
Diversa è la posizione sugli atti che precedono la conclusione del controllo.
La Corte fa riferimento alle eventuali note istruttorie interne, richieste di chiarimenti, interlocuzioni con gli enti controllati e ulteriori atti preparatori, spiegando che tale documentazione appartiene alle fasi istruttorie e valutative del procedimento di controllo della magistratura contabile.
Per la Sezione, si tratta di documenti che, per natura e funzione, sono estranei all’ambito di applicazione dell’accesso civico generalizzato. Risposta accesso a documenti – …
La Corte aggiunge che tutti gli elementi istruttori ritenuti rilevanti ai fini dell’attività di controllo sono già rappresentati nei referti pubblicati.
Per la Corte l’esigenza conoscitiva è soddisfatta
La conclusione della risposta è netta: secondo la Sezione, l’esigenza conoscitiva alla base dell’istanza deve considerarsi soddisfatta attraverso l’accesso alla documentazione già pubblicata e liberamente consultabile sui canali istituzionali. Risposta accesso a documenti – …
Il documento risulta sottoscritto il 12 ottobre 2026. Risposta accesso a documenti – …
La risposta delimita quindi con chiarezza il perimetro della trasparenza nell’attività di controllo: da una parte i referti conclusivi, pubblici e consultabili; dall’altra gli atti interni e preparatori dell’istruttoria, che la Corte considera sottratti all’accesso civico generalizzato.