 (AGENPARL) - Roma, 26 Agosto 2026 - Il nucleare mondiale sta entrando in una fase che non si vedeva da decenni. La produzione elettrica ha raggiunto nel 2024 il record storico di 2.667 TWh, mentre il database aggiornato della World Nuclear Association registra oggi 441 reattori operabili per oltre 404 GW e 79 unità in costruzione per altri 78,2 GW. Ma il dato forse più importante è politico: con l’ingresso di Belgio, Brasile, Cina e Italia, 38 Paesi sostengono ormai l’impegno a triplicare almeno la capacità nucleare globale entro il 2050. Il World Nuclear Symposium di Londra, dal 9 all’11 settembre 2026, arriva così in un momento cruciale: il problema non è più stabilire se esista un nuovo ciclo nucleare, ma capire se industria, governi, finanza e supply chain riusciranno a costruirlo abbastanza velocemente.
Il nucleare mondiale ha superato il suo precedente record storico
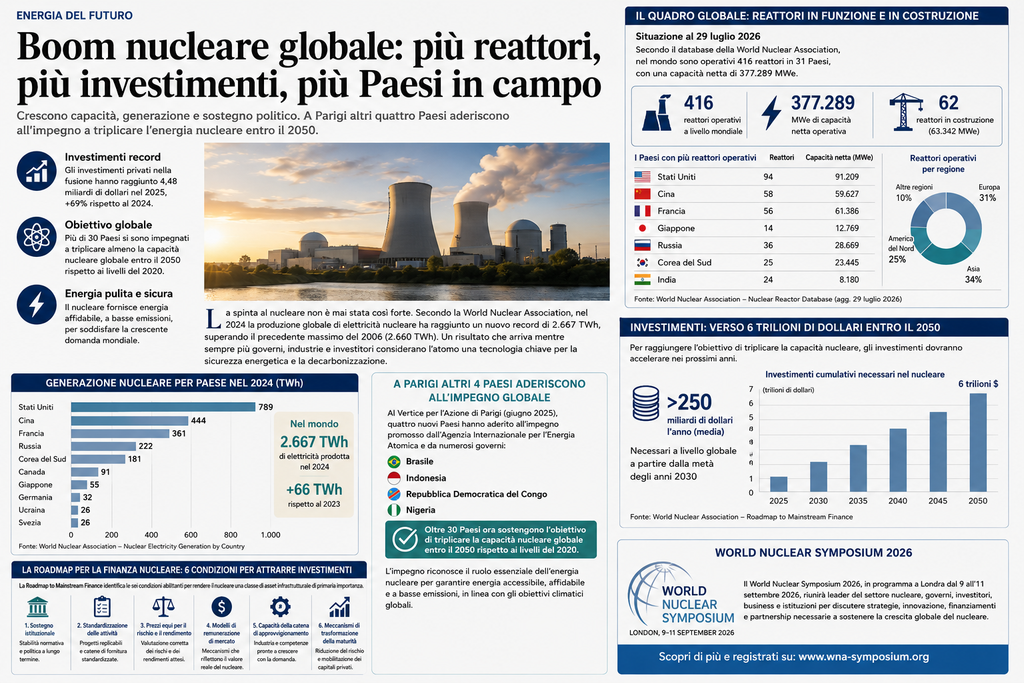
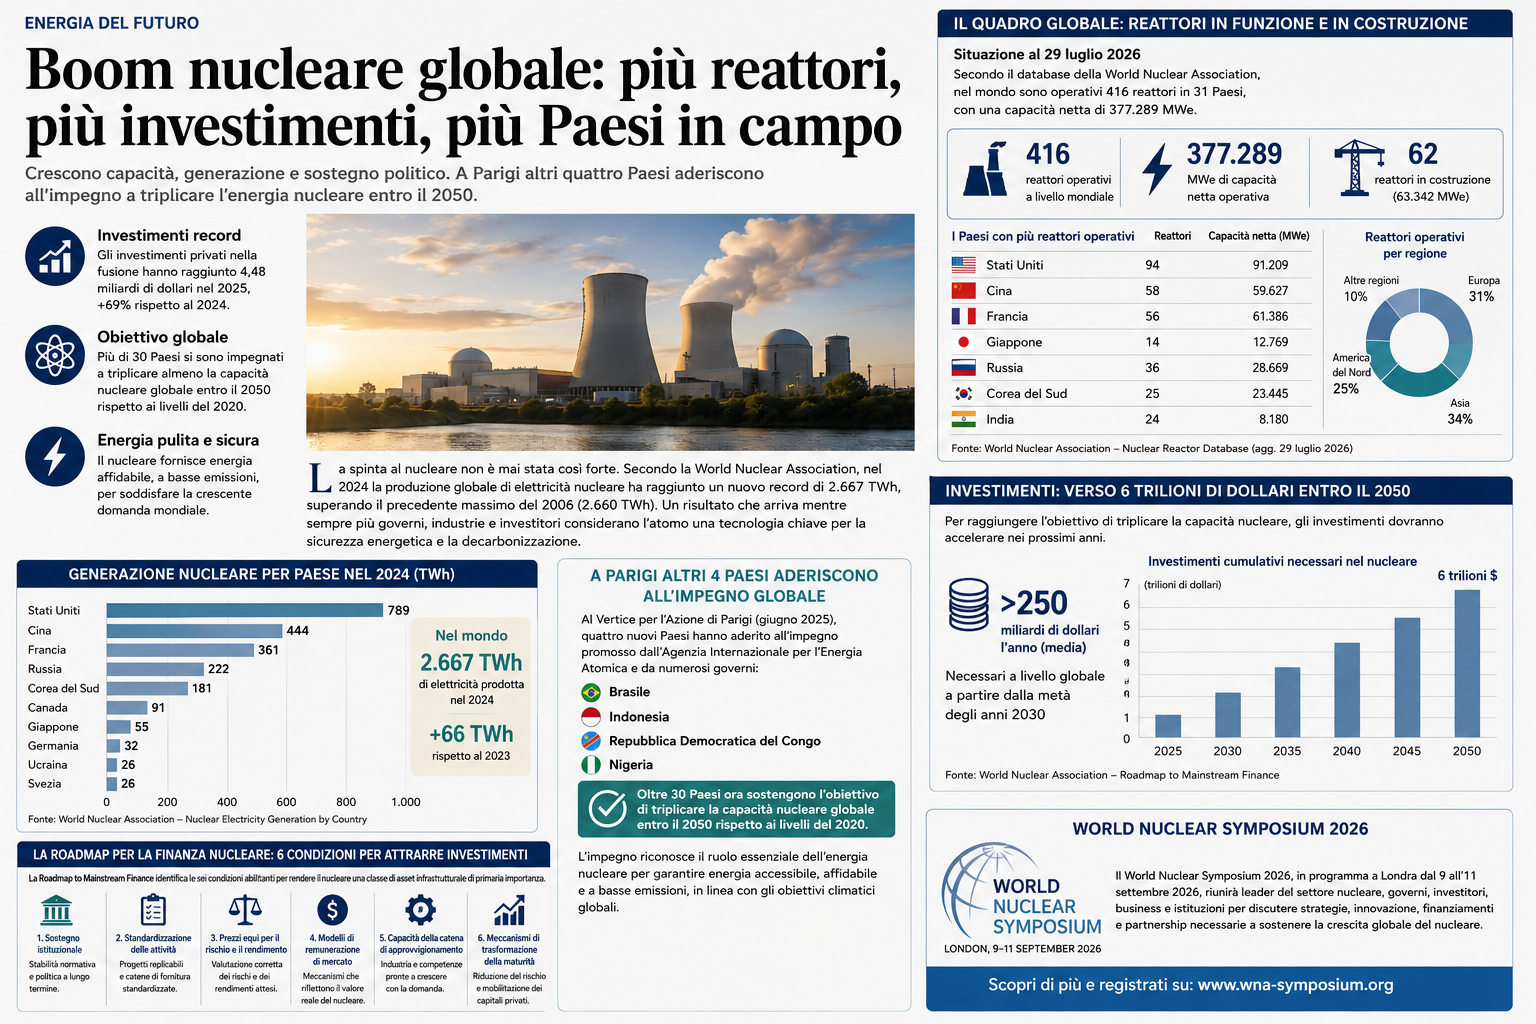
Per comprendere la portata della trasformazione in corso bisogna partire da un dato che cambia la prospettiva sul settore: nel 2024 i reattori nucleari del mondo hanno prodotto 2.667 TWh di elettricità, 66 TWh in più rispetto al 2023 e più dei 2.660 TWh raggiunti nel precedente massimo del 2006.
Non si tratta quindi soltanto di annunci su reattori futuri. Il parco esistente continua a produrre quantità enormi di energia e, soprattutto, mostra livelli di utilizzazione elevati. Nel 2024 il capacity factor medio dei reattori che hanno effettivamente generato elettricità è stato dell’83%, contro l’82% dell’anno precedente. Il rapporto della World Nuclear Association sottolinea inoltre un elemento strategicamente importante: non emerge un declino generale delle prestazioni legato all’età degli impianti.
È un punto fondamentale perché il nuovo ciclo nucleare mondiale si sta sviluppando lungo due direttrici contemporaneamente: costruire nuova capacità e preservare, modernizzare o estendere la vita di una parte consistente di quella esistente.
Il grafico sulla distribuzione dei capacity factor contenuto nel World Nuclear Performance Report 2025 mostra inoltre che oltre il 60% dei reattori ha raggiunto nel 2024 un capacity factor superiore all’80%.
In altre parole, prima ancora della promessa di una grande espansione futura, esiste una flotta mondiale che continua a dimostrare una notevole intensità di utilizzo.
La fotografia aggiornata: 441 reattori e oltre 404 GW
Il quadro è già avanzato rispetto ai dati di fine 2024 contenuti nel rapporto annuale.
Il database della World Nuclear Association consultato nell’agosto 2026 indica 441 reattori operabili, con una capacità netta complessiva di 404.125 MWe. La stessa banca dati registra 79 reattori in costruzione, equivalenti a ulteriori 78.211 MWe. Il nucleare rappresenta circa il 9% della generazione elettrica mondiale.
Questi numeri meritano attenzione soprattutto perché mostrano la distanza tra il presente e l’obiettivo del 2050.
Triplicare la capacità nucleare mondiale significa infatti passare dall’ordine di grandezza degli attuali 400 GW a oltre 1.200 GW. Non basterà dunque completare i reattori oggi in costruzione. Sarà necessario avviare per decenni una successione di nuovi programmi, sostituendo contemporaneamente la capacità eventualmente ritirata.
La vera sfida non è costruire qualche decina di centrali. È trasformare il nucleare in una industria globale capace di replicare progetti in serie.
Il baricentro della crescita si sta spostando verso l’Asia
La geografia della nuova espansione è altrettanto significativa.
Già nel 2024 nove grandi PWR avevano iniziato la costruzione: sei in Cina e uno ciascuno in Egitto, Pakistan e Russia.
La tendenza continua.
Tra le più recenti connessioni alla rete registrate dal database figurano Changjiang-3, Taipingling 2, San’ao 1 e Taipingling 1 in Cina. Fra gli avvii di costruzione del 2026 compaiono invece, oltre a diversi progetti cinesi, Darlington SMR-1 in Canada, Shin-Hanul-4 in Corea del Sud, Kaiga 5 e 6 in India, Paks II-1 in Ungheria e Kursk II-3 in Russia.
È una fotografia importante perché mostra due fenomeni simultanei.
Da una parte la Cina sta costruendo una vera flotta nucleare attraverso la ripetizione di progetti e filiere industriali. Dall’altra, nuovi cantieri stanno emergendo in sistemi energetici molto differenti tra loro, dall’Europa centrale al Canada e all’India.
La costruzione del primo BWRX-300 di Darlington, registrata come iniziata il 26 giugno 2026, aggiunge inoltre alla dinamica globale un elemento particolarmente osservato dall’industria: l’ingresso degli SMR dalla lunga fase progettuale alla prova della realizzazione industriale.
Stati Uniti primi produttori, Cina in accelerazione
La produzione elettrica mostra una geografia ancora diversa.
Nel 2024 gli Stati Uniti sono rimasti di gran lunga il maggiore produttore mondiale di elettricità nucleare, con circa 782 TWh e una quota del nucleare del 18,2% della produzione nazionale. La Cina continentale ha prodotto circa 417,5 TWh, con una quota del 4,7%; la Francia circa 364,4 TWh, con una quota straordinariamente elevata del 67,3%.
Seguono, fra i maggiori produttori, Russia e Corea del Sud: nel 2024 hanno generato rispettivamente circa 202,1 e 179,4 TWh. L’India ha raggiunto 49,9 TWh, mentre il Giappone è risalito a 84,9 TWh.
Sono numeri che raccontano modelli nucleari molto differenti.
Gli Stati Uniti possiedono una flotta enorme e matura; la Francia continua a dipendere dal nucleare per una quota eccezionalmente alta della propria elettricità; la Cina dispone invece della combinazione probabilmente più importante per comprendere il futuro: un grande parco già operativo accompagnato da un ritmo molto elevato di nuove costruzioni.
Il ritorno della Francia è stato decisivo per il record mondiale
Il record del 2024 non deriva esclusivamente dall’entrata in funzione di nuovi impianti.
Un contributo importante è arrivato dalla ripresa della flotta francese dopo le difficoltà e le indisponibilità registrate negli anni precedenti. Secondo il World Nuclear Performance Report 2025, il ritorno in servizio dei reattori francesi ha aggiunto circa 40 TWh alla produzione globale rispetto all’anno precedente.
Questo dimostra perché la gestione della flotta esistente sia importante quasi quanto la costruzione di nuove centrali.
Un aumento del capacity factor di decine di grandi reattori può restituire al sistema elettrico, in tempi relativamente brevi, una quantità di energia equivalente alla produzione di diversi nuovi impianti.
Ma costruire velocemente rimane il grande problema
La rinascita nucleare dovrà confrontarsi con una delle questioni più difficili dell’intero settore: i tempi di costruzione.
I sette reattori connessi alla rete nel 2024 mostrano differenze enormi. Zhangzhou 1, un Hualong One cinese, ha richiesto 61 mesi dalla costruzione alla connessione; Flamanville 3, l’EPR francese, ne ha richiesti 204. La media dei sette progetti è stata di 114 mesi.
Questa distanza tra cinque anni e diciassette anni contiene forse l’intero problema economico del nuovo nucleare.
Il costo finanziario di un progetto dipende in modo cruciale dal tempo trascorso prima che l’impianto inizi a produrre elettricità e ricavi. Ritardi pluriennali significano interessi maggiori, capitale immobilizzato più a lungo, maggiore incertezza e un premio per il rischio più elevato.
Per rendere possibile una triplicazione della capacità, l’industria dovrà quindi fare qualcosa di più ambizioso che inventare nuovi reattori: dovrà imparare a costruire ripetutamente, prevedibilmente e nei tempi programmati.
Il 2050 è diventato un obiettivo geopolitico
Parallelamente alla crescita industriale si sta allargando la coalizione politica.
Il 10 marzo 2026, durante il secondo Nuclear Energy Summit di Parigi, Belgio, Brasile, Cina e Italia hanno aderito alla Declaration to Triple Nuclear Energy. Con questi ingressi, secondo la World Nuclear Association, la coalizione è arrivata a 38 Paesi impegnati a collaborare per almeno triplicare la capacità nucleare mondiale entro il 2050.
L’ingresso della Cina ha un peso particolare.
Non è semplicemente un altro firmatario: è il Paese nel quale una quota sostanziale della nuova capacità mondiale viene materialmente costruita. L’adesione collega quindi più direttamente la dichiarazione politica alla principale macchina industriale nucleare emergente.
Anche il ritorno dell’Italia nel dibattito internazionale sul nucleare possiede un forte valore politico, pur non equivalendo, naturalmente, alla presenza di un programma di reattori già in costruzione.
La dichiarazione riguarda non soltanto nuove centrali, ma politiche favorevoli allo sviluppo dei reattori, estensione della vita degli impianti esistenti e tecnologie nucleari avanzate.
Non sono più soltanto i governi
Un altro cambiamento distingue l’attuale ciclo nucleare da quello del Novecento: l’emergere di grandi consumatori privati di elettricità come attori della politica energetica.
Secondo la World Nuclear Association, importanti istituzioni finanziarie e grandi utilizzatori di energia — tra cui Google, Amazon e Meta — si sono affiancati a oltre 140 imprese del settore nucleare nel sostegno agli obiettivi della dichiarazione governativa.
Questo sviluppo è particolarmente importante nell’era dell’intelligenza artificiale.
Data center, cloud computing e infrastrutture digitali stanno modificando il profilo della domanda elettrica. Non richiedono semplicemente energia rinnovabile in senso contabile: hanno bisogno di quantità molto elevate di elettricità affidabile e disponibile in maniera continuativa.
Lo stesso World Nuclear Performance Report 2025 individua esplicitamente la crescita della domanda proveniente da data server e AI tra le ragioni per cui l’industria deve accelerare la propria espansione.
Il nuovo mercato nucleare potrebbe quindi essere alimentato non soltanto dalle politiche climatiche degli Stati, ma anche dalla domanda diretta delle maggiori imprese tecnologiche del pianeta.
Il nucleare non è più soltanto elettricità
La trasformazione potrebbe andare ancora oltre.
Il caso di Sizewell C, analizzato nel rapporto della World Nuclear Association, mostra come una futura centrale possa essere concepita come piattaforma energetica anziché semplicemente come generatore elettrico.
Il progetto britannico da 3,2 GW punta a replicare il design di Hinkley Point C. Il rapporto considera possibili applicazioni fuori rete e l’impiego del calore nucleare per processi industriali, produzione di idrogeno e direct air capture.
L’idea è strategicamente interessante: mantenere il reattore ad alta produzione anche quando la rete necessita di meno elettricità e deviare una parte dell’energia verso altri usi.
Secondo il caso studio, Sizewell C produrrebbe 3,2 GW elettrici partendo da circa 9 GW di vapore; l’estrazione indicativa di circa 400 MW termici potrebbe creare opportunità industriali riducendo la produzione elettrica di appena il 3% circa.
In un sistema con grandi quantità di eolico e solare, questo concetto può diventare rilevante: il nucleare del futuro potrebbe fornire contemporaneamente elettricità, calore industriale, idrogeno e servizi di flessibilità.
La longevità degli impianti cambia l’economia del sistema
Un’altra evidenza del rapporto merita attenzione.
La World Nuclear Association non rileva un deterioramento generale del capacity factor al crescere dell’età del reattore, neppure per unità operative da 40 anni o più.
È un dato industrialmente rilevante perché le centrali nucleari hanno una caratteristica particolare: una volta ammortizzato l’enorme investimento iniziale, l’estensione della vita di un impianto sicuro e tecnicamente idoneo può conservare per molti anni grandi quantità di capacità programmabile.
La strategia verso il 2050 avrà quindi almeno tre pilastri: lifetime extension, grandi nuovi reattori e nuove tecnologie modulari o avanzate.
Concentrarsi soltanto sugli SMR o soltanto sulle nuove grandi centrali rischia di non cogliere la natura del cambiamento.
Dall’ambizione alla produzione in serie
Il punto decisivo resta la scala.
Un programma nucleare può avere successo costruendo uno o due impianti. Triplicare la capacità mondiale richiede qualcosa di completamente diverso: fabbriche, acciaierie qualificate, componentistica nucleare, turbine, pompe, sistemi di controllo, capacità ingegneristiche, saldatori certificati, personale operativo, autorità regolatorie efficienti, combustibile e capitale.
Significa creare supply chain capaci di lavorare su decine di progetti contemporaneamente.
È qui che la standardizzazione assume importanza.
Ogni volta che un Paese modifica radicalmente il progetto, interrompe la sequenza industriale o costruisce un reattore come esemplare quasi unico, una parte dell’apprendimento accumulato viene dispersa.
L’esperienza dei programmi più rapidi suggerisce invece il valore della serialità: stessa tecnologia, stessi fornitori, team che passano da un’unità alla successiva, procedure replicate e un quadro regolatorio sufficientemente stabile.
La vera unità di misura del successo non sarà quindi il costo del primo reattore, ma quanto costeranno e quanto velocemente potranno essere costruiti il quinto, il decimo e il ventesimo.
Il nuovo nucleare sarà anche una gigantesca sfida finanziaria
Un’espansione da circa 400 GW verso oltre 1.200 GW implica un volume di capitale nell’ordine dei trilioni.
Il problema non consiste semplicemente nel reperire denaro. Bisogna rendere i progetti finanziabili a condizioni compatibili con il costo dell’elettricità.
Il capitale reagisce soprattutto a quattro variabili: rischio di costruzione, prevedibilità dei ricavi, stabilità normativa e ripetibilità del progetto.
È per questo che la nuova fase del nucleare coinvolge sempre più direttamente banche, fondi infrastrutturali, investitori istituzionali, governi e grandi clienti industriali.
Un reattore costruito rapidamente con un basso costo del capitale può avere un’economia radicalmente diversa dallo stesso impianto sottoposto a lunghi ritardi e finanziamento costoso.
La battaglia per il futuro del nucleare sarà quindi combattuta tanto nei cantieri quanto nei mercati finanziari.
Il combustibile sarà l’altra grande frontiera
Triplicare i reattori senza triplicare — o comunque ampliare profondamente — la capacità della supply chain del combustibile sarebbe impossibile.
Uranio, conversione, arricchimento e fabbricazione del combustibile diventano quindi componenti della sicurezza energetica tanto quanto i reattori.
La crescita dovrà essere sincronizzata.
Un’espansione rapidissima della domanda di uranio e servizi del ciclo del combustibile, non accompagnata da investimenti upstream, potrebbe generare colli di bottiglia proprio mentre le nuove centrali entrano in funzione.
La rinascita nucleare è perciò anche una rinascita mineraria, industriale e manifatturiera.
La nuova mappa mondiale non sarà quella del vecchio nucleare
La geografia della crescita sta inoltre diventando più articolata.
Nel rapporto 2025 compaiono Paesi che stanno costruendo il loro primo programma nucleare. Il Bangladesh, per esempio, aveva due VVER-1200 in costruzione a Rooppur, destinati, una volta completati, a fornire circa il 9% dell’elettricità nazionale.
Il nucleare non è quindi necessariamente destinato a rimanere concentrato nelle potenze industriali che ne hanno guidato lo sviluppo storico.
Se finanziamento, regolazione e supply chain diventeranno sufficientemente internazionalizzati, una parte della crescita potrebbe verificarsi nei Paesi emergenti, dove l’aumento della domanda elettrica sarà particolarmente rapido.
Ed è proprio qui che la questione finanziaria diventa più complessa: gli stessi miliardi investiti in una centrale possono avere costi molto diversi a seconda del rischio Paese e del costo locale del capitale.
Londra 2026: il momento della verifica
È in questo scenario che assume significato il World Nuclear Symposium 2026, organizzato dalla World Nuclear Association a Londra dal 9 all’11 settembre 2026, presso l’Hilton London Metropole. Il tema scelto è emblematico: “From Ambition to Action”.
Non è uno slogan casuale.
Secondo gli organizzatori, il programma sarà concentrato precisamente sul passaggio dalle promesse all’esecuzione: partnership, mercati, finanziamento, regolazione, industrializzazione delle supply chain e trasformazione delle tecnologie emergenti in realtà commerciali.
L’edizione 2025 aveva riunito oltre 1.100 partecipanti provenienti da 59 Paesi, appartenenti a 493 organizzazioni, con 113 relatori. Per il 2026 l’associazione prevede un appuntamento ancora più grande e internazionale.
Il fatto che tra i settori rappresentati figurino non soltanto tecnologia, ingegneria, costruzioni e combustibile, ma anche finanza, assicurazioni, governi e grandi utilizzatori di energia rende bene l’idea della fase raggiunta dall’industria.
Il punto di svolta: non dimostrare che il nucleare funziona, ma dimostrare che può scalare
La grande domanda dei prossimi venticinque anni può essere sintetizzata così: un’industria che oggi gestisce poco più di 400 GW riuscirà a trasformarsi in un sistema capace di superare 1.200 GW entro il 2050?
Dal punto di vista tecnologico, il nucleare non parte da zero. I 2.667 TWh prodotti nel 2024 dimostrano che esiste già una gigantesca infrastruttura operativa.
Dal punto di vista industriale, però, triplicare significa cambiare scala.
Servirà costruire molto più velocemente, standardizzare, sviluppare competenze, finanziare contemporaneamente decine di cantieri, aumentare la produzione di combustibile e componenti, preservare gli impianti esistenti economicamente e tecnicamente validi e portare sul mercato nuove tecnologie senza trasformare ogni progetto in un prototipo.
È questa la differenza fondamentale rispetto a molte precedenti “rinascite nucleari”.
Oggi convergono almeno quattro forze: sicurezza energetica, decarbonizzazione, crescita strutturale della domanda elettrica e necessità di alimentare l’economia digitale. A queste si aggiunge una coalizione politica internazionale che nel 2026 ha raggiunto 38 Paesi.
Il nucleare sta quindi tornando al centro non semplicemente come tecnologia a basse emissioni, ma come infrastruttura strategica.
Eppure i numeri impongono prudenza: tra dichiarare l’obiettivo di triplicazione e costruire centinaia di gigawatt esiste uno spazio enorme fatto di capitale, autorizzazioni, fabbriche, competenze, uranio, reti e soprattutto tempo.
Il nuovo boom nucleare sarà reale soltanto quando l’accelerazione politica riuscirà a trasformarsi in accelerazione industriale.
Il 2050 può sembrare lontano. Per un settore nel quale una centrale può richiedere molti anni tra decisione, autorizzazione e messa in servizio, in realtà è già molto vicino.